❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
再利用型ロケット(RLV)の世界市場規模は、2024年に24億米ドルに達しました。IMARC Groupの予測によると、2033年には64億米ドルに拡大し、2025年から2033年にかけて年平均成長率(CAGR)11.62%で成長すると見込まれています。この市場成長は、商業および防衛用途における衛星打ち上げの増加、宇宙探査ミッションへの公的・民間機関からの資金投入、政府による有利な取り組み、そして継続的な技術進歩といった主要因によって推進されています。
RLVは、衛星を軌道に投入した後、機体の一部または全体を回収し、再利用できるように設計された宇宙打ち上げシステムです。これにより、打ち上げ事業者はロケットの各ステージを回収し、将来の類似した打ち上げ運用で複数回使用することが可能になります。RLVは、重要なシステムやコンポーネントを回収することで、衛星の開発および打ち上げにかかるコストを大幅に削減します。一度きりの使用で廃棄される使い捨て型ロケットと比較して、RLVは低コストで信頼性が高く、オンデマンドの宇宙アクセスを実現するソリューションとして、大きな注目を集めています。
市場成長の主要な推進要因は多岐にわたります。まず、商業および防衛分野における衛星ネットワークの需要が急増しています。軍事監視、通信、航法、地球観測、科学研究といった目的での衛星打ち上げが大幅に増加しており、RLVはこれらの打ち上げに関連するコストを削減することで、その採用が加速しています。
次に、各国政府による支援的な取り組みが挙げられます。多くの国が宇宙関連活動や衛星打ち上げ能力の向上に注力しており、主要企業はRLVの先進技術開発への投資を増やしています。例えば、中国のiSpace社は、ペイロードを回収・再利用可能な液体酸素・メタン推進ロケット「Hyperbola-2」を開発しており、これは500kmの太陽同期軌道に1100kg以上のペイロードを投入できる能力を持ちます。また、宇宙探査ミッションへの政府資金や民間部門からの大規模な投資も、RLV市場の成長を後押ししています。
さらに、継続的な技術進歩と研究開発努力も重要な推進力です。宇宙探査活動の活発化に伴い、より信頼性が高く、先進的で効率的な推進システムや宇宙船の開発に向けた研究が活発化しています。これにより、システム故障のリスクが低減され、ミッション成功率が向上しています。企業は次世代推進システムの製造や戦略的提携、世界中の新興衛星事業者からの契約獲得による地理的拡大に注力しています。軽量かつ堅牢な新素材の普及も、RLV市場の拡大を促進しています。
その他、政府機関による宇宙インフラ開発への注力、衛星データへの需要の高まり、そして宇宙旅行という新たなトレンドも、再利用型ロケット市場の成長に寄与しています。これらの要因が複合的に作用し、RLV市場は今後も力強い成長を続けると予測されています。
世界の再利用型ロケット市場に関する本レポートは、2025年から2033年までの世界、地域、国レベルでの予測とともに、各セグメントの主要トレンドを分析しています。市場はタイプ、構成、用途に基づいて分類されています。
タイプ別では、「部分再利用型」が最も普及しており、最大のセグメントを占めています。これは、コスト効率と技術的進歩のバランスが取れているためです。完全再利用型は持続可能性が高いものの、初期投資と技術開発のハードルが高いのに対し、部分再利用型は主要コンポーネントの回収・再利用により、より迅速な投資収益率(ROI)を提供します。これにより、生産コストが最小限に抑えられ、その後の打ち上げまでのリードタイムが短縮されます。SpaceXのFalcon 9のような、第1段を再利用する著名なロケットの成功は、部分再利用型が商業的に魅力的であることを証明し、業界の先例となりました。世界中の企業が持続可能性と経済的実行可能性のバランスを追求する中で、このタイプは広く普及し、部分再利用型セグメントの拡大を推進しています。
構成別では、「多段式」が市場で最大のシェアを占めています。多段式ロケットは、様々な軌道へのペイロード打ち上げにおいて、その実証済みの効率性、信頼性、汎用性から選ばれています。これらのロケットは、各段が飛行の特定部分で推力を提供し、その後切り離されることで、次の段が新たな推進剤でペイロードをさらに運ぶという逐次展開方式を採用しています。この方法は、燃料の効率的な使用を可能にし、上昇時のロケットの重量を軽減します。SpaceXのFalcon Heavyに見られるように、特定の段の回収・再利用技術の進歩も、多段式ロケットの経済的および運用上の利点を強化しています。そのため、多段式ロケットは、衛星配備から深宇宙探査まで、幅広いミッションで好まれる選択肢となっており、このセグメントの成長を後押ししています。
用途別では、「商業用」が市場を支配し、全体の市場シェアの大部分を占めています。このセグメントの成長を牽引する主な要因は、民間部門の参加拡大、高効率性、そして費用対効果の高い宇宙アクセスへの必要性の高まりです。再利用型ロケットは、通信、ナビゲーション、地球観測などの様々なサービスのために頻繁に衛星を打ち上げたい商業事業者にとって特に魅力的です。再利用技術の登場により、打ち上げコストが大幅に削減され、商業主体にとって宇宙がより身近なものになりました。SpaceXのような企業が主導する取り組みは、再利用型打ち上げシステムの実現可能性と経済的利益を実証し、この分野へのさらなる投資を促しています。さらに、グローバルなデジタル化の傾向と絶え間ない接続性の必要性が衛星サービスへの需要を刺激し、再利用型ロケットの商業用途を後押ししています。経済的利益、技術革新、市場需要の連携により、商業部門は再利用型ロケット市場において支配的な用途セグメントとしての地位を確立しています。
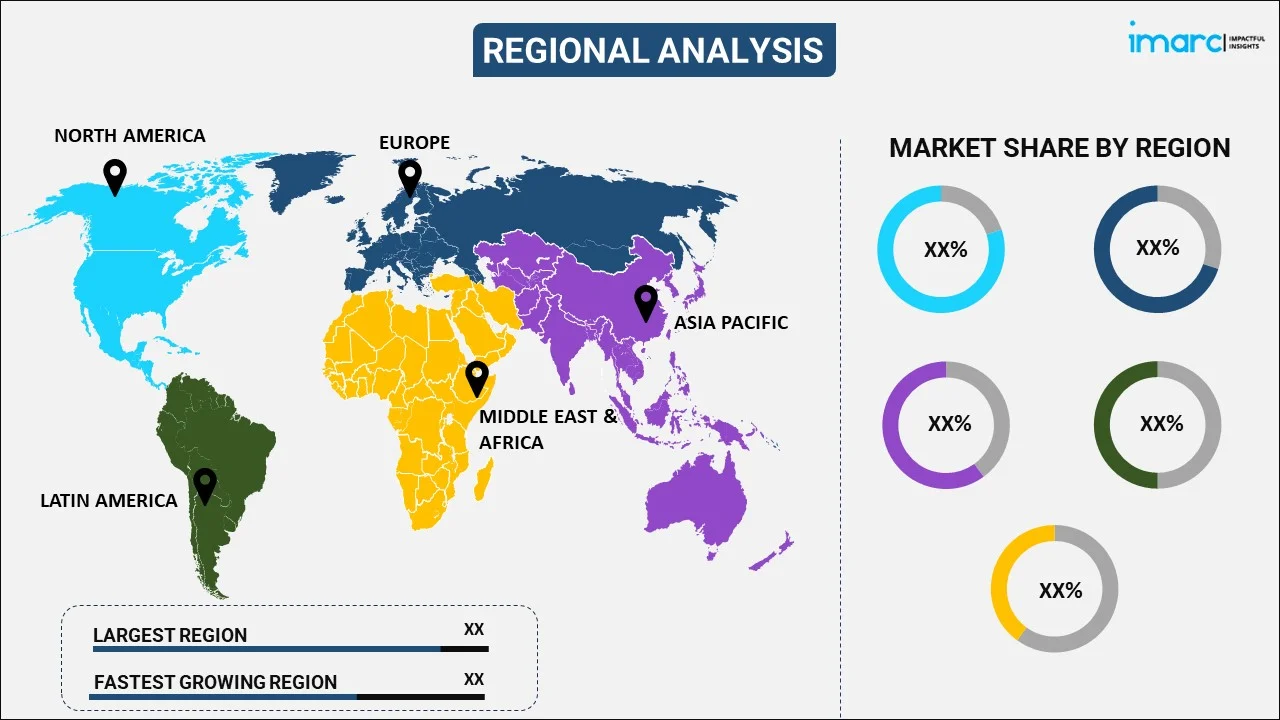
地域別では、「アジア太平洋地域」が市場で明確な優位性を示し、最大の市場シェアを保持しています。これには、中国、日本、インド、韓国、オーストラリア、インドネシアなどが含まれます。
再利用型ロケット(RLV)市場は、特にアジア太平洋地域で急速な経済成長と宇宙技術への多額の投資を背景に、著しい成長を遂げています。中国やインドなどの国々が宇宙プログラムを強化し、探査ミッションと衛星配備を活発化させていることで、地域内の競争と協力が打ち上げ活動の増加につながっています。また、再利用技術を活用して競争力のある衛星打ち上げサービスを提供する新興の民間宇宙企業が台頭。地域の技術的進歩、専門知識、豊富な人材、低い製造コストもRLV開発を促進しています。電気通信や地球観測における衛星ベースのアプリケーション需要の高まりは、頻繁で費用対効果の高い打ち上げの必要性を強化し、アジア太平洋地域のRLV市場成長を後押ししています。
市場は、衛星データ需要の増加と宇宙探査への政府資金投入により着実な成長を見せています。主要企業は、効率的で堅牢な推進システムへのニーズに応えつつ、高品質なRLVを低コストで製造するための新技術開発とテストに、研究開発(R&D)投資を大幅に増やしています。競争優位性を得るため、RLV類似技術の導入も進められています。今後、新規参入、ポートフォリオ統合、パートナーシップの急増により、健全な競争が促進されると予想されます。主要企業には、Blue Origin LLC、Orbex、Rocket Lab USA Inc.、SpaceXなどが挙げられます。
本レポートは、2024年を基準年とし、2019年から2024年までの過去期間と2025年から2033年までの予測期間を対象としたRLV市場の包括的な分析を提供します。市場は数十億米ドル単位で評価され、過去および予測トレンド、業界の促進要因と課題、そしてタイプ(部分再利用型、完全再利用型)、構成(単段式、多段式)、アプリケーション(商業、防衛)、地域(アジア太平洋、ヨーロッパ、北米、中南米、中東・アフリカ)ごとの詳細な市場評価を網羅しています。米国、中国、日本、インド、韓国など主要国の市場動向も分析対象です。
ステークホルダーは、本レポートを通じて、RLV市場の様々なセグメント、過去および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量的分析を得ることができます。また、市場の促進要因、課題、機会に関する最新情報、主要な地域市場および国レベルの市場の特定、ポーターのファイブフォース分析による競争レベルの評価、競争環境に関する洞察も提供され、戦略策定に役立ちます。これにより、市場の全体像を把握し、投資判断や事業戦略の立案に不可欠な情報が得られます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データエンドユーザー
2.3.1 主要エンドユーザー
2.3.2 副次エンドユーザー
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の再利用型ロケット市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界の再利用型ロケット市場の展望
5.1 過去および現在の市場トレンド (2019-2024)
5.2 市場予測 (2025-2033)
6 世界の再利用型ロケット市場 – タイプ別内訳
6.1 部分再利用型
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2019-2024)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2025-2033)
6.2 完全再利用型
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2019-2024)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2025-2033)
6.3 タイプ別の魅力的な投資提案
7 世界の再利用型ロケット市場 – 構成別内訳
7.1 単段式
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2019-2024)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2025-2033)
7.2 多段式
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2019-2024)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2025-2033)
7.3 構成別の魅力的な投資提案
8 世界の再利用型ロケット市場 – 用途別内訳
8.1 商業用
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2019-2024)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2025-2033)
8.2 防衛用
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2019-2024)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2025-2033)
8.3 用途別の魅力的な投資提案
9 世界の再利用型ロケット市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場促進要因
9.1.1.2 過去および現在の市場トレンド (2019-2024)
9.1.1.3 タイプ別市場内訳
9.1.1.4 構成別市場内訳
9.1.1.5 用途別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測 (2025-2033)
9.1.2 カナダ
9.1.2.1 市場促進要因
9.1.2.2 過去および現在の市場トレンド (2019-2024)
9.1.2.3 タイプ別市場内訳
9.1.2.4 構成別市場内訳
9.1.2.5 用途別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測 (2025-2033)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場促進要因
9.2.1.2 過去および現在の市場トレンド (2019-2024)
9.2.1.3 タイプ別市場内訳
9.2.1.4 構成別市場内訳
9.2.1.5 用途別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測 (2025-2033)
9.2.2 フランス
9.2.2.1 市場促進要因
9.2.2.2 過去および現在の市場トレンド (2019-2024)
9.2.2.3 タイプ別市場内訳
9.2.2.4 構成別市場内訳
9.2.2.5 用途別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測 (2025-2033)
9.2.3 イギリス
9.2.3.1 市場促進要因
9.2.3.2 過去および現在の市場トレンド (2019-2024)
9.2.3.3 タイプ別市場内訳
9.2.3.4 構成別市場内訳
9.2.3.5 用途別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測 (2025-2033)
9.2.4 イタリア
9.2.4.1 市場促進要因
9.2.4.2 過去および現在の市場トレンド (2019-2024)
9.2.4.3 タイプ別市場内訳
9.2.4.4 構成別市場内訳
9.2.4.5 用途別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測 (2025-2033)
9.2.5 スペイン
9.2.5.1 市場促進要因
9.2.5.2 過去および現在の市場トレンド (2019-2024)
9.2.5.3 タイプ別市場内訳
9.2.5.4 構成別市場内訳
9.2.5.5 用途別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測 (2025-2033)
9.2.6 その他
9.2.6.1 過去および現在の市場トレンド (2019-2024)
9.2.6.2 市場予測 (2025-2033)
9.3 アジア太平洋
9.3.1 中国
9.3.1.1 市場促進要因
9.3.1.2 過去および現在の市場トレンド (2019-2024)
9.3.1.3 タイプ別市場内訳
9.3.1.4 構成別市場内訳
9.3.1.5 用途別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測 (2025-2033)
9.3.2 日本
9.3.2.1 市場促進要因
9.3.2.2 過去および現在の市場動向 (2019-2024)
9.3.2.3 タイプ別市場内訳
9.3.2.4 構成別市場内訳
9.3.2.5 用途別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測 (2025-2033)
9.3.3 インド
9.3.3.1 市場促進要因
9.3.3.2 過去および現在の市場動向 (2019-2024)
9.3.3.3 タイプ別市場内訳
9.3.3.4 構成別市場内訳
9.3.3.5 用途別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測 (2025-2033)
9.3.4 韓国
9.3.4.1 市場促進要因
9.3.4.2 過去および現在の市場動向 (2019-2024)
9.3.4.3 タイプ別市場内訳
9.3.4.4 構成別市場内訳
9.3.4.5 用途別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測 (2025-2033)
9.3.5 オーストラリア
9.3.5.1 市場促進要因
9.3.5.2 過去および現在の市場動向 (2019-2024)
9.3.5.3 タイプ別市場内訳
9.3.5.4 構成別市場内訳
9.3.5.5 用途別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測 (2025-2033)
9.3.6 インドネシア
9.3.6.1 市場促進要因
9.3.6.2 過去および現在の市場動向 (2019-2024)
9.3.6.3 タイプ別市場内訳
9.3.6.4 構成別市場内訳
9.3.6.5 用途別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測 (2025-2033)
9.3.7 その他
9.3.7.1 過去および現在の市場動向 (2019-2024)
9.3.7.2 市場予測 (2025-2033)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場促進要因
9.4.1.2 過去および現在の市場動向 (2019-2024)
9.4.1.3 タイプ別市場内訳
9.4.1.4 構成別市場内訳
9.4.1.5 用途別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測 (2025-2033)
9.4.2 メキシコ
9.4.2.1 市場促進要因
9.4.2.2 過去および現在の市場動向 (2019-2024)
9.4.2.3 タイプ別市場内訳
9.4.2.4 構成別市場内訳
9.4.2.5 用途別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測 (2025-2033)
9.4.3 その他
9.4.3.1 過去および現在の市場動向 (2019-2024)
9.4.3.2 市場予測 (2025-2033)
9.5 中東およびアフリカ
9.5.1 市場促進要因
9.5.2 過去および現在の市場動向 (2019-2024)
9.5.3 タイプ別市場内訳
9.5.4 構成別市場内訳
9.5.5 用途別市場内訳
9.5.6 国別市場内訳
9.5.7 主要企業
9.5.8 市場予測 (2025-2033)
9.6 地域別魅力的な投資提案
10 世界の再利用型ロケット市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別市場シェア
10.4 市場プレイヤーのポジショニング
10.5 主要な成功戦略
10.6 競争ダッシュボード
10.7 企業評価象限
11 主要企業のプロファイル
11.1 Blue Origin LLC
11.1.1 事業概要
11.1.2 提供製品
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主要なニュースとイベント
11.2 Orbex
11.2.1 事業概要
11.2.2 提供製品
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主要なニュースとイベント
11.3 Rocket Lab USA Inc.
11.3.1 事業概要
11.3.2 提供製品
11.3.3 事業戦略
11.3.4 財務状況
11.3.5 SWOT分析
11.3.6 主要なニュースとイベント
11.4 SpaceX
11.4.1 事業概要
11.4.2 提供製品
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主要なニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
12 世界の再利用型ロケット市場 – 業界分析
12.1 促進要因、阻害要因、および機会
12.1.1 概要
12.1.2 促進要因
12.1.3 阻害要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の程度
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録
再利用可能な打ち上げ機(RLV)とは、一度の打ち上げで使い捨てられる従来のロケットとは異なり、機体の一部または全体を回収し、整備後に再利用することを目的として設計された宇宙輸送システムでございます。これにより、宇宙へのアクセスコストを大幅に削減し、打ち上げ頻度を高めることが可能となります。
RLVにはいくつかの種類がございます。最も普及しているのは部分再利用型で、打ち上げ機の一部、特に第一段ロケットや固体ロケットブースターのみを回収・再利用する方式です。SpaceX社のFalcon 9ロケットの第一段がその代表例で、垂直着陸によって回収されます。次に、完全再利用型は、打ち上げ機の全ての主要な構成要素(第一段、第二段、ペイロードフェアリングなど)を回収・再利用する方式で、SpaceX社のStarshipがこの方式を目指しており、宇宙輸送のコストを劇的に下げる可能性を秘めております。また、航空機のように水平離着陸を行うスペースプレーン型も存在し、過去のスペースシャトルオービターがこれに該当しました。垂直に離陸し、エンジン噴射によって垂直に着陸する垂直離着陸型 (VTVL)も重要な方式です。
RLVの用途は多岐にわたります。最も主要な用途は人工衛星の打ち上げであり、低軌道から静止軌道まで、様々な人工衛星をより低コストで頻繁に打ち上げることが可能になります。宇宙ステーションへの物資輸送においても、回収・再利用可能な宇宙船が活用されております。将来の月や火星への有人宇宙飛行、さらには宇宙旅行の実現に向けて、安全かつ経済的な輸送手段としてRLVが不可欠でございます。宇宙へのアクセスが容易になることで、一般の人々が宇宙を体験する機会が増加し、緊急時や戦略的な目的のための迅速な宇宙展開能力も向上します。
RLVの実現には、様々な先端技術が不可欠でございます。精密着陸技術は、複雑な軌道計算、高精度な航法誘導制御システム、そして着陸時の姿勢制御技術によって、ロケットや宇宙船を正確な地点に安全に着陸させるために重要です。耐熱・断熱技術は、大気圏再突入時の極めて高い熱から機体を保護するための耐熱タイルやアブレーターなどの素材技術が求められます。機体の構造重量を減らし、ペイロード能力を最大化するためには、軽量・高強度材料の開発が不可欠です。複数回の使用に耐えうる耐久性と信頼性を持つ再利用可能なエンジン、特に推力調整が可能なスロットリング機能を持つエンジンが重要です。打ち上げから軌道投入、再突入、着陸までの一連の複雑なプロセスを自動で実行するための自律飛行制御システムも活用されております。さらに、回収された機体を短期間で次の打ち上げに備えるための迅速な整備・検査技術も、RLVの経済性を高める上で極めて重要でございます。