❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
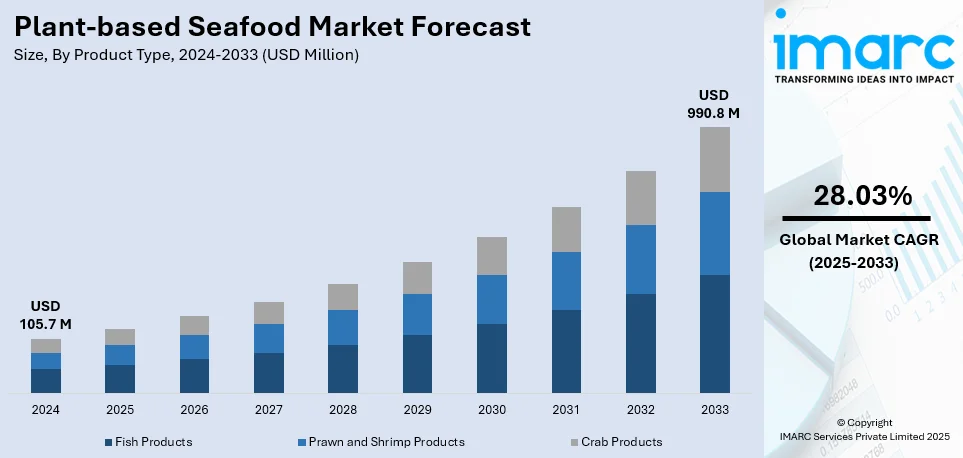
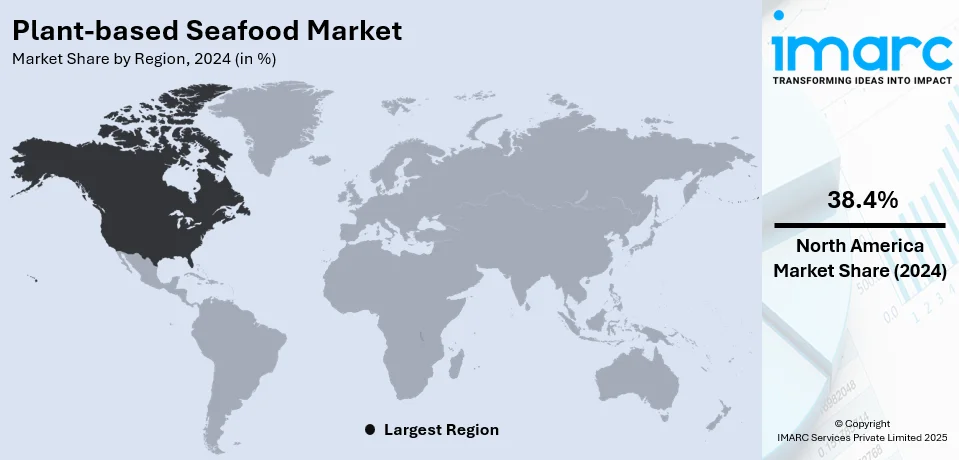
植物由来シーフードの世界市場は、2024年に1億570万米ドルと評価され、IMARC Groupの予測では2033年までに9億9080万米ドルに達し、2025年から2033年にかけて年平均成長率(CAGR)28.03%で拡大すると見込まれています。現在、北米が市場を牽引しており、2024年には38.4%以上の市場シェアを占めています。この成長は、持続可能で倫理的な食品への消費者需要の増加、植物由来食の健康上の利点に関する意識向上、代替品への投資と革新の増加、そしてリアルな食感と風味の技術進歩によって推進されています。
市場拡大の主な要因は、環境意識の高まりと健康上の利点です。乱獲、海洋汚染、魚個体数の減少といった問題が消費者を代替食へと向かわせています。従来の漁業が環境に与える影響(生息地の破壊、炭素排出量)に対する消費者の意識が高まり、より持続可能な選択肢が求められています。植物由来シーフードは、乱獲を減らし海洋の健康を促進する解決策と見なされており、市場に肯定的な見通しをもたらしています。
消費者の健康志向も重要な推進要因です。植物由来食は、心臓病、糖尿病、特定のがんのリスク低下など、多くの健康上の利点と関連付けられています。例えば、NBCニュースによると、50の研究で植物由来食を摂取する人々は心臓関連疾患、がん、死亡のリスクが低いことが示されています。植物由来シーフードは、水銀汚染やマイクロプラスチックの懸念なしに、高タンパク質や必須オメガ3脂肪酸など、従来のシーフードと同様の栄養上の利点を提供するため、健康を意識する消費者の間で需要が高まっています。
投資と革新の増加も市場の著しい成長を後押ししています。ベンチャーキャピタルや大手食品業界の企業が植物由来スタートアップを積極的に支援しており、この新興市場の収益性の高い可能性を認識しています。2024年には、小売植物由来食品部門は81億米ドルに達しました。この資本流入により、企業は研究開発を強化し、製品の品質と多様性を向上させています。発酵や細胞農業などの食品技術の進歩は、従来のシーフードの味と食感を忠実に再現する植物由来シーフード製品の開発を可能にし、主流の消費者にとって魅力を高めています。
米国市場は、環境意識の高い消費者行動と持続可能な食品ソリューションへの強い需要に支えられ、大きな牽引力を得ています。革新的なスタートアップ企業や既存の食品企業が、グルテンフリーやアレルゲン対応のオプションを含む多様な食生活のニーズに応える製品を開発しています。大手レストランチェーンとの提携や小売提供の拡大も、植物由来シーフードの採用を加速させています。例えば、植物由来シーフードブランドのKonscious Foodsは、2023年12月に2024年の北米全域でのフードサービス提供拡大計画を発表しました。同ブランドは、持続可能性、品質、運用効率に焦点を当てた植物由来寿司、ポケキューブ、スノークラブ、おにぎりなどの製品を提供しています。政府の持続可能な食品システムへの支援と植物由来イノベーションへの投資も成長を促進し、米国を世界市場の主要な競争相手として位置づけています。
製品タイプ別では、魚製品が市場をリードしており、2024年には約77.6%の市場シェアを占めています。これは、魚が世界中の多くの食生活の主食であるためです。積極的なマーケティング戦略と小売およびフードサービスチャネルの拡大も、これらの製品の可視性とアクセス性を高め、世界市場の拡大を推進しています。持続可能性、健康、技術革新が融合することで、植物由来シーフード市場は今後も力強い成長を続けると予測されます。
植物由来シーフード市場は、健康、環境、持続可能性への意識の高まりを背景に急速に拡大しています。消費者は、従来のシーフードが持つ水銀汚染や乱獲といったリスクを避けつつ、高タンパク質や必須オメガ3脂肪酸といった栄養上の利点を享受できる植物由来製品に魅力を感じています。これは、持続可能なライフスタイルへの移行を望む人々にとって、馴染みのある食習慣を維持しながら環境負荷を低減できる魅力的な選択肢となっています。
流通チャネル別では、スーパーマーケットとハイパーマーケットが2024年に約51.2%の市場シェアを占め、最大のセグメントとなっています。これらの小売形態は、広範な棚スペースと多様な製品を提供し、消費者が植物由来シーフードを見つけやすく、購入しやすい環境を整えています。アクセシビリティと利便性が高く、専門の健康食品店を積極的に探さない層を含む幅広い消費者層を惹きつけています。また、主要な食品メーカーとの連携により、最新の植物由来シーフード製品が常に供給され、植物由来の魚の切り身やヴィーガンシュリンプ、クラブケーキなど、多様な選択肢が提供されています。
地域別では、北米が2024年に38.4%以上の市場シェアを占め、最大の市場となっています。この地域では、乱獲、環境の持続可能性、植物由来食の健康上の利点に対する消費者の懸念が高まっており、持続可能で健康的な食品代替品への意識と需要が非常に高いです。革新的な食品企業やスタートアップの存在も市場を牽引しており、食品技術の進歩を活用して、従来のシーフードに代わるリアルな代替品を開発・推進し、菜食主義者とフレキシタリアンの両方にアピールしています。
特に米国は、北米市場の82.70%を占め、急速な成長を見せています。その主な要因は、持続可能で植物由来の食品代替品への需要増加です。消費者は、動物由来のシーフード生産が乱獲、生息地の破壊、炭素排出を通じて環境に与える影響を強く認識しており、特に環境意識の高いZ世代やミレニアル世代の間で植物由来シーフードが持続可能な選択肢として支持されています。健康志向の高まりも需要を後押ししており、従来のシーフードに含まれる水銀やその他の汚染物質への意識が高まる中、植物由来の魚はより健康的で安全な代替品と見なされています。グッド・フード・インスティテュートのデータによると、米国では2023年に2億1500万個の植物由来の肉と魚が販売されました。また、海藻、藻類、エンドウ豆プロテインなどを活用し、栄養価を高め、味を向上させる加工技術の進歩も、消費者の関心を高めています。Good CatchやNew Wave Foodsといった有名企業が参入し、従来のスーパーマーケットやレストランチェーンでの植物由来シーフードの提供に新たな局面をもたらしています。
欧州では、食習慣の変化と環境への懸念から、植物由来シーフードの需要が著しく伸びています。英国は世界で最もヴィーガン人口が多く、過去4年間でヴィーガンレストランの検索数が3倍に増加しました。乱獲や海洋生態系の破壊を含む漁業の環境負荷に対する懸念の高まりが、英国、ドイツ、フランスなどの国々で植物由来食への需要を増加させています。また、水銀レベルや漁獲方法など、従来のシーフード摂取に関連する健康問題も、消費者が植物由来シーフードを選択する動機となっています。さらに、欧州グリーンディールなど、食品の持続可能性を高めることを目指す欧州の厳格な持続可能性支援法制も市場を牽引しています。TescoやCarrefourなどのスーパーマーケットチェーンで植物由来シーフードの入手が容易になったことや、植物由来エビのような、より複雑な組成と加工技術を用いた製品の導入も、その普及を加速させています。
アジア太平洋地域の植物由来シーフード市場も、顧客の嗜好の変化、持続可能性への懸念の高まり、健康意識の向上により急速に成長しています。中国、韓国、日本などの国々では、従来のシーフード消費量が多い一方で、その環境負荷も大きいため、植物由来シーフードへの移行が進んでいます。乱獲や海洋汚染によるシーフード製品の持続可能性を懸念する消費者、特に環境意識の高い若い世代にとって、魅力的な代替品となっています。健康上の理由から植物由来食に関心を持つ消費者が多いことも市場成長の要因です。例えば、World Population Reviewの統計によると、インド人の30%が菜食主義者、9%がヴィーガンであり、オーストラリアは地域内で最もヴィーガン人口が多い国です。店舗や飲食店での植物由来シーフードの入手が容易になったことも、その人気を高めています。植物由来の魚製品の開発に注力する地元の起業家も、イノベーションを促進し、消費者に新たな選択肢を生み出しています。
ラテンアメリカでは、植物由来代替品が健康と環境にもたらす利点に対する顧客の意識が高まっているため、植物由来シーフード市場の需要が増加しています。ブラジルやアルゼンチンなどのラテンアメリカ諸国では、この意識がますます高まっています。
植物性シーフード市場は、健康意識の高まり、環境への懸念、乱獲問題、食料安全保障の必要性といった要因を背景に、世界中で急速な成長を遂げています。菜食主義やフレキシタリアンの増加、可処分所得の上昇、都市化の進展も市場拡大を後押ししています。
地域別に見ると、アジア太平洋地域は、中国、日本、シンガポールなどで持続可能な食料源への関心が高まり、主要な成長市場となっています。欧州では、ドイツ、英国、オランダを中心に、環境意識の高い消費者が植物性代替品を積極的に採用しています。北米では、健康志向と環境への配慮から、大手企業が製品開発とマーケティングに注力しています。ラテンアメリカでは、Veganuaryへの参加率がチリで5%、アルゼンチンとメキシコで7%、ブラジルで8%に達するなど、菜食主義が普及し、環境に優しい食品への需要が高まっています。中東およびアフリカ地域でも、健康と環境への懸念から植物性シーフード市場が徐々に拡大しており、特にアラブ首長国連邦や南アフリカでは、乱獲や食料安全保障への懸念から植物性代替品への移行が進んでいます。GCC地域の都市人口は2020年から2030年の間に30%増加すると予測されており、都市化と所得増加が需要を牽引しています。
競争環境は激化しており、企業は革新とマーケティングに注力しています。主要企業は、豆類、海藻、藻類などの持続可能で健康的な原材料を使用し、従来のシーフードの味、食感、栄養プロファイルを忠実に再現した多様な植物性シーフード製品を開発・発売しています。研究開発への多額の投資に加え、大手食品サービスプロバイダーや小売業者との提携も進み、植物性シーフードの認知度と入手可能性が向上しています。例えば、2024年8月にはカナダのNew School Foodsが600万ドルの追加資金を確保し、植物性サーモンを米国とカナダ市場に投入するための生産施設を立ち上げました。
最近の動向としては、2024年7月にグルメブランドのSherry Herringが3Dプリント食品のSteakholder Foodsと提携し、3Dプリント植物性魚を使用したヴィーガンサラダを発表しました。2024年1月にはシンガポール国立大学の学生がエンドウ豆タンパクとヤマブシタケを用いた植物性エビ「KEEPIN’ IT SHRIMPLE」を開発。2023年10月にはネスレが植物性白身魚の代替品(フィレ、ナゲット、フィンガー)を発売し、2023年8月には植物性食品企業のUnlimeatが植物性ツナを製品リストに追加するなど、新製品の開発と市場投入が活発に行われています。
これらの動きは、持続可能で健康的な食の選択肢を求める消費者のニーズに応え、植物性シーフード市場が今後も力強く成長していくことを示唆しています。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の植物由来シーフード市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 魚製品
6.1.1 市場トレンド
6.1.2 市場予測
6.2 エビ・シュリンプ製品
6.2.1 市場トレンド
6.2.2 市場予測
6.3 カニ製品
6.3.1 市場トレンド
6.3.2 市場予測
7 流通チャネル別市場内訳
7.1 スーパーマーケットおよびハイパーマーケット
7.1.1 市場トレンド
7.1.2 市場予測
7.2 コンビニエンスストア
7.2.1 市場トレンド
7.2.2 市場予測
7.3 オンライン
7.3.1 市場トレンド
7.3.2 市場予測
7.4 その他
7.4.1 市場トレンド
7.4.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 欧州
8.2.1 英国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 ドイツ
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 オランダ
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 フランス
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 その他
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.3 アジア太平洋
8.3.1 中国
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 日本
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 シンガポール
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 その他
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東・アフリカ
8.5.1 南アフリカ
8.5.1.1 市場トレンド
8.5.1.2 市場予測
8.5.2 UAE
8.5.2.1 市場トレンド
8.5.2.2 市場予測
8.5.3 その他
8.5.3.1 市場トレンド
8.5.3.2 市場予測
9 消費者マッピング
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターのファイブフォース分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の度合い
12.5 新規参入の脅威
12.6 代替品の脅威
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロファイル
13.3.1 Ahimsa Foods
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 Atlantic Natural Foods
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 Bonsan
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 Ocean Hugger Foods
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.5 Good Catch Foods
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 Impossible Foods Inc
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 Sophie’s Kitchen Inc
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.8 New Wave Foods
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.9 Gardein
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.10 Quorn (Monde Nissin Corporation)
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.11 Qishan Food Limited Company
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.12 SoFine Foods
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.13 Tofuna Fysh
13.3.13.1 会社概要
13.3.13.2 製品ポートフォリオ
13.3.14 Vivera
13.3.14.1 会社概要
13.3.14.2 製品ポートフォリオ
図のリスト
図1:世界の植物由来シーフード市場:主要な推進要因と課題
図2:世界の植物由来シーフード市場:販売額(百万米ドル)、2019-2024年
図3:世界の植物由来シーフード市場:製品タイプ別内訳(%)、2024年
図4:世界の植物由来シーフード市場:流通チャネル別内訳(%)、2024年
図5:世界の植物由来シーフード市場:地域別内訳(%)、2024年
図6:世界の植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図7:世界の植物由来シーフード(魚製品)市場:販売額(百万米ドル)、2019年および2024年
図8:世界の植物由来シーフード(魚製品)市場予測:販売額(百万米ドル)、2025-2033年
図9:世界の植物由来シーフード(エビ製品)市場:販売額(百万米ドル)、2019年および2024年
図10:世界の植物由来シーフード(エビ製品)市場予測:販売額(百万米ドル)、2025-2033年
図11:世界の植物由来シーフード(カニ製品)市場:販売額(百万米ドル)、2019年および2024年
図12:世界の植物由来シーフード(カニ製品)市場予測:販売額(百万米ドル)、2025-2033年
図13:世界の植物由来シーフード(スーパーマーケット&ハイパーマーケット)市場:販売額(百万米ドル)、2019年および2024年
図14:世界の植物由来シーフード(スーパーマーケット&ハイパーマーケット)市場予測:販売額(百万米ドル)、2025-2033年
図15:世界の植物由来シーフード(コンビニエンスストア)市場:販売額(百万米ドル)、2019年および2024年
図16:世界の植物由来シーフード(コンビニエンスストア)市場予測:販売額(百万米ドル)、2025-2033年
図17:世界の植物由来シーフード(オンライン)市場:販売額(百万米ドル)、2019年および2024年
図18:世界:植物由来シーフード(オンライン)市場予測:販売額(百万米ドル)、2025-2033年
図19:世界:植物由来シーフード(その他の流通チャネル)市場:販売額(百万米ドル)、2019年および2024年
図20:世界:植物由来シーフード(その他の流通チャネル)市場予測:販売額(百万米ドル)、2025-2033年
図21:北米:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図22:北米:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図23:米国:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図24:米国:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図25:カナダ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図26:カナダ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図27:欧州:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図28:欧州:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図29:英国:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図30:英国:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図31:ドイツ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図32:ドイツ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図33:オランダ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図34:オランダ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図35:フランス:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図36:フランス:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図37:その他:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図38:その他:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図39:アジア太平洋:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図40:アジア太平洋:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図41:中国:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図42:中国:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図43:日本:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図44:日本:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図45:シンガポール:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図46:シンガポール:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図47:その他:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図48:その他:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図49:ラテンアメリカ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図50:ラテンアメリカ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図51:ブラジル:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図52:ブラジル:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図53:メキシコ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図54:メキシコ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図55:その他:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図56:その他:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図57:中東・アフリカ:植物由来シーフード市場:販売額(百万米ドル)、2019年および2024年
図58:中東・アフリカ:植物由来シーフード市場予測:販売額(百万米ドル)、2025-2033年
図59: 南アフリカ: 植物由来シーフード市場: 販売額(百万米ドル)、2019年および2024年
図60: 南アフリカ: 植物由来シーフード市場予測: 販売額(百万米ドル)、2025年~2033年
図61: アラブ首長国連邦: 植物由来シーフード市場: 販売額(百万米ドル)、2019年および2024年
図62: アラブ首長国連邦: 植物由来シーフード市場予測: 販売額(百万米ドル)、2025年~2033年
図63: その他: 植物由来シーフード市場: 販売額(百万米ドル)、2019年および2024年
図64: その他: 植物由来シーフード市場予測: 販売額(百万米ドル)、2025年~2033年
図65: ヴィーガニズムの人気
図66: 米国: 植物由来肉産業: 消費者層
図67: 米国: 現在の食肉消費パターン
図68: 米国: 食肉消費の変化
図69: カナダ: 現在の食肉消費パターン
図70: カナダ: 食肉消費を減らす意欲
図71: カナダ: 食事において肉が代替可能だと感じる人口の割合
図72: カナダ: 培養肉を代替品と考える人口の割合
図73: 世界: 植物由来シーフード産業: SWOT分析
図74: 世界: 植物由来シーフード産業: バリューチェーン分析
図75: 世界: 植物由来シーフード産業: ポーターの5つの力分析
「プラントベースシーフード」とは、従来の魚介類に代わる食品であり、植物由来の原料を用いて作られています。これは、本物の魚介類が持つ風味、食感、見た目、そして栄養価を再現することを目指した製品群です。持続可能性への配慮、動物福祉の観点、アレルギー対応、健康志向といった様々な理由から注目を集めています。海洋資源の枯渇問題や漁業による環境負荷の低減にも貢献すると期待されています。
プラントベースシーフードには多種多様な製品が存在します。例えば、マグロ、サーモン、タラなどを模した切り身タイプがあります。これらは寿司ネタや刺身、グリル料理などに利用されます。また、エビ、ホタテ、イカといった甲殻類や軟体動物を再現したものも人気です。さらに、カニカマ、フィッシュスティック、フィッシュバーガーのパティなど、加工食品の代替品も豊富に開発されています。主な原料としては、大豆タンパク、エンドウ豆タンパク、こんにゃく、海藻、キノコ類、植物油などが用いられ、それぞれの製品が持つ独特の食感や風味を出すために工夫されています。
プラントベースシーフードは、家庭での日常的な料理から、レストラン、フードサービス、小売店まで、幅広い場面で活用されています。ヴィーガンやベジタリアン向けの専門店はもちろんのこと、一般のレストランでもメニューに取り入れられることが増えています。例えば、プラントベースのマグロは寿司やポキ丼に、サーモンはベーグルサンドやサラダに、エビはパスタや炒め物にと、様々な料理で本物の魚介類と同様に調理され、楽しまれています。骨や鱗がなく下処理が不要であるため、調理の手間が省ける利点もあります。また、水銀やマイクロプラスチックの摂取を懸念する消費者にとっても魅力的な選択肢となっています。
プラントベースシーフードの開発には、様々な先進技術が応用されています。食感を再現するためには、押出成形(エクストルージョン)やせん断セル技術といったタンパク質の加工技術が不可欠です。これにより、魚の繊維質や弾力のある食感を作り出しています。風味の面では、海藻エキスや酵母エキス、発酵技術などを活用し、魚介類特有の旨味や香りを再現する研究が進められています。色合いについては、ビーツ、パプリカ、スピルリナなどの天然色素を用いて、本物に近い見た目を実現しています。栄養価を高める技術も重要で、藻類由来のオメガ3脂肪酸やビタミン類を添加することで、栄養面でも従来の魚介類に匹敵する製品が開発されています。さらに、3Dプリンティング技術や精密発酵技術といったバイオテクノロジーも、よりリアルな製品を生み出すための次世代技術として注目されています。