❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
世界の金属接着剤市場は、2024年に86億米ドルに達し、2033年には138億米ドルに成長すると予測されており、2025年から2033年までの年平均成長率(CAGR)は4.86%が見込まれています。この成長は、自動車および航空宇宙産業における軽量素材へのシフトと製品需要の増加、エレクトロニクス製造の著しい成長、化学接着技術の急速な進歩、建設活動の拡大、医療機器での採用増加、そして再生可能エネルギープロジェクトの急速な拡大によって牽引されています。
主要な市場推進要因としては、自動車産業における軽量素材への移行、エレクトロニクス分野での需要増加、航空宇宙産業での製品使用拡大が挙げられます。接着技術の進歩と建設活動の成長も市場拡大に大きく貢献しています。市場トレンドとしては、持続可能で環境に優しい接着剤の採用増加、高度な化学配合の統合、高性能用途での接着剤使用の増加が見られます。エレクトロニクス分野における小型化のトレンドも、特殊な金属接着剤の需要を促進し、市場に好影響を与えています。
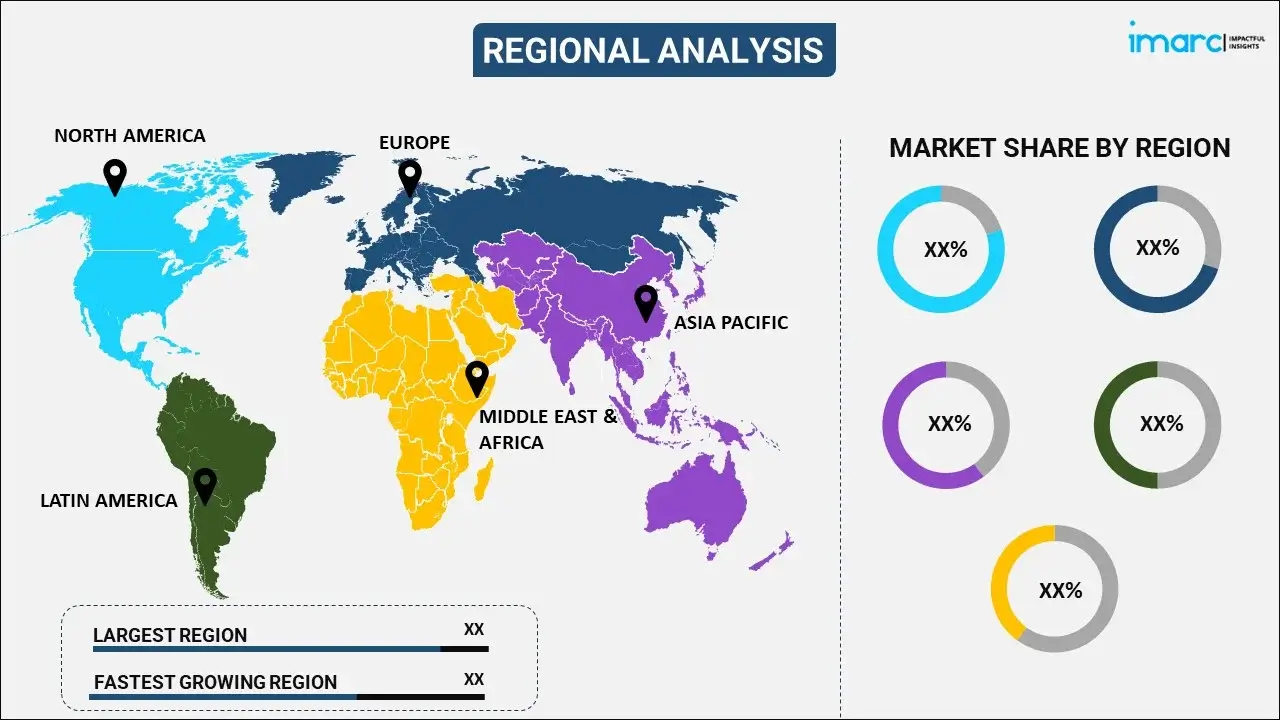
地域別では、北米が自動車および航空宇宙分野における強力な産業基盤により市場を支配しています。欧州は厳しい環境規制と再生可能エネルギープロジェクトへの注力によって成長を牽引しています。一方、アジア太平洋地域は、中国、インド、東南アジアにおける製造活動の拡大により急速な成長を遂げています。
競争環境においては、3M Company、Arkema S.A.、DELO Industrial Adhesives GmbH & Co. KGaA、Dow Inc.、H.B. Fuller Company、Henkel AG & Co. KGaA、Parker Hannifin Corporation、Parson Adhesives Inc.、Permabond LLC、Sika AG、Solvayなどの主要企業が、市場での地位を強化するためにイノベーション、戦略的パートナーシップ、M&Aに注力しています。
市場の課題には、高度な接着剤の高コスト、厳しい規制要件、代替接着技術との競争があります。しかし、再生可能エネルギー分野の成長、軽量で高性能な材料への需要増加、新興市場における製造活動の拡大には大きな機会が存在します。また、企業が世界の環境基準や消費者の嗜好に合わせようとする中で、より持続可能で環境に優しい接着剤ソリューションへの移行は、重要な成長の道筋となっています。
具体的な市場トレンドとして、消費者の嗜好が従来の留め具から金属接着剤へと変化している点が挙げられます。金属接着剤は、低コスト、軽量性、燃費向上、環境への優しさ、最終製品の美観向上といった利点から好まれています。航空機や自動車メーカーは、使いやすさや応力を均一に分散できる能力から、リベットなどの機械的留め具よりも接着剤を好む傾向にあります。電気自動車の導入や車両軽量化、燃費重視の動きも、近い将来の金属接着剤需要を押し上げるでしょう。製造業の著しい成長も市場を牽引する主要因です。「メイク・イン・インディア」などの政府イニシアチブもこの分野の成長を後押しし、製造企業や高度な産業機械の導入に新たな道を開いています。これにより、金属基材の接合に使用される接着剤の需要がさらに高まり、市場を活性化させています。これらの接着剤が持つ利点が近年その需要を促進しており、製造業の成長は今後数年間、金属接着剤市場の成長に良い影響を与えると予想されます。さらに、ヘルスケア産業の著しい成長も市場に有利な機会を提供しています。
世界の金属接着剤市場は、10兆ドル規模のヘルスケア分野における医療機器需要の急増を主要な推進力として、著しい成長を遂げています。X線装置、手術器具、バイオセンサー、埋め込み型デバイスなど、多岐にわたる医療機器の製造に金属接着剤が不可欠であるため、その需要は世界的に拡大し、市場収益に大きく貢献しています。
IMARC Groupの分析によると、2025年から2033年までの予測期間において、市場は樹脂タイプと用途に基づいて詳細に分類されています。
樹脂タイプ別では、アクリル、エポキシ、ポリウレタンなどが挙げられますが、エポキシ樹脂が市場を支配しています。エポキシ接着剤は、極端な温度、化学物質、湿気、ストレス、油、その他の溶剤に対する優れた耐性を示し、アルミニウム、亜鉛、銅、軟鋼、ステンレス鋼など、様々な金属との高い適合性を持ちます。その耐久性、高強度、耐熱性、硬化深度の深さから、金属接合に広く利用されています。特に、優れた接合特性により衝突耐性を向上させる「衝突耐久接着剤(CDA)」としても知られており、軽量自動車部品の製造において広く採用されているため、予測期間中の需要を加速させています。
用途別では、自動車・輸送、電気・電子、産業組立などが含まれますが、自動車・輸送分野が最大の市場シェアを占めています。この分野では、軽量化と燃費効率の向上を目指す動きが加速しており、先進的な接着剤ソリューションへの需要が高まっています。これらの接着剤は、車体パネル、フレーム、構造部品などの車両コンポーネントの組み立てに理想的な優れた強度と耐久性を提供します。さらに、電気自動車(EV)への移行が進む中で、バッテリー組立や軽量設計において接着剤が不可欠であるため、需要は一層強化されています。輸送における安全性と性能の向上への注力も、これらの接着剤の革新と採用を推進しています。
地域別では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカが主要な市場として分析されています。中でも北米が金属接着剤市場で最大のシェアを占めています。北米は、その堅牢な産業基盤と先進的な製造能力により市場を牽引しています。この地域の確立された自動車および航空宇宙産業は、特に軽量で高性能な材料への注力が高まる中で、金属接着剤に対する大きな需要を生み出しています。加えて、主要な市場プレーヤーの存在、継続的な技術進歩、厳しい環境規制が北米の市場リーダーシップをさらに強化しています。再生可能エネルギープロジェクトの採用も、様々な用途でこれらの接着剤が不可欠であるため、この成長に寄与しています。
金属接着剤市場は、3M、Arkema、DELO、Dow、H.B. Fuller、Henkel、Parker Hannifin、Parson Adhesives、Permabond、Sika、Solvayといった主要企業が、革新、戦略的提携、新興市場への拡大を通じて成長を牽引しています。これらの企業は、自動車、航空宇宙、エレクトロニクス産業の多様な需要に応えるため、先進的な接着剤ソリューションの研究開発に多額を投資し、M&Aを通じて市場での地位を強化し、製品ポートフォリオを拡大しています。
最近の市場動向としては、地球規模の環境基準に合致した、環境に優しく持続可能な接着剤ソリューションへの注目が高まっています。また、再生可能エネルギー分野(風力タービン、太陽光パネルなど)での金属接着剤の採用が拡大し、大きな成長機会を創出しています。軽量素材への需要増加も市場成長を後押ししており、企業は製品投入や施設拡張といった戦略的措置を講じ、競争優位性を確立しています。様々な国やセクターをターゲットにすることで、長期的な拡大と収益性が見込まれる新興市場機会を開拓しています。
市場ニュースとして、2023年3月23日には、Diploma PlcグループのTechsil Ltd.がEurobond Adhesives Ltd.の事業と資産を買収しました。この買収は、長期的な成長と拡大を支援し、戦略的・文化的な適合性をもたらすことを目的としています。サイン、ガラス、板金接着といった魅力的な市場セグメントへの新たな技術営業インターフェースと拡大が期待され、TECHSiLとEurobondの協力は、製造業における長期的な成長と顧客関係への共通のコミットメントを反映しています。
本レポートは、2024年を基準年とし、2019年から2024年までの履歴期間と2025年から2033年までの予測期間を対象に、金属接着剤市場を億米ドル単位で分析します。履歴トレンド、市場見通し、産業の促進要因と課題、セグメント別の市場評価を詳細に探求し、対象となる樹脂タイプはアクリル、エポキシ、ポリウレタン、その他です。用途は自動車・輸送、電気・電子、産業組立、その他をカバーし、地域はアジア太平洋、欧州、北米、中南米、中東・アフリカを網羅します。米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコといった主要国も分析対象に含まれ、前述の主要企業群が詳細にプロファイリングされています。
ステークホルダーは、IMARCの産業レポートを通じて、2019年から2033年までの金属接着剤市場の様々なセグメント、歴史的および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量的分析を得られます。また、世界の金属接着剤市場における市場の推進要因、課題、機会に関する最新情報が提供され、主要な地域市場および最も急速に成長している地域市場、さらには各地域内の主要な国レベルの市場を特定することが可能になります。ポーターの5フォース分析は、新規参入者の影響、競争上のライバル関係、サプライヤーの交渉力、買い手の交渉力、代替品の脅威を評価するのに役立ち、金属接着剤産業内の競争レベルとその魅力度を分析するのに貢献します。競争環境の分析により、ステークホルダーは自身の競争環境を理解し、市場における主要企業の現在のポジションに関する洞察を得ることができます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の金属接着剤市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合情報
5 世界の金属接着剤市場の展望
5.1 過去および現在の市場動向 (2019-2024)
5.2 市場予測 (2025-2033)
6 世界の金属接着剤市場 – 樹脂タイプ別内訳
6.1 アクリル
6.1.1 概要
6.1.2 過去および現在の市場動向 (2019-2024)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2025-2033)
6.2 エポキシ
6.2.1 概要
6.2.2 過去および現在の市場動向 (2019-2024)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2025-2033)
6.3 ポリウレタン
6.3.1 概要
6.3.2 過去および現在の市場動向 (2019-2024)
6.3.3 市場セグメンテーション
6.3.4 市場予測 (2025-2033)
6.4 その他
6.4.1 過去および現在の市場動向 (2019-2024)
6.4.2 市場予測 (2025-2033)
6.5 樹脂タイプ別の魅力的な投資提案
7 世界の金属接着剤市場 – 用途別内訳
7.1 自動車および輸送
7.1.1 概要
7.1.2 過去および現在の市場動向 (2019-2024)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2025-2033)
7.2 電気および電子
7.2.1 概要
7.2.2 過去および現在の市場動向 (2019-2024)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2025-2033)
7.3 産業用組立
7.3.1 概要
7.3.2 過去および現在の市場動向 (2019-2024)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2025-2033)
7.4 その他
7.4.1 過去および現在の市場動向 (2019-2024)
7.4.2 市場予測 (2025-2033)
7.5 用途別の魅力的な投資提案
8 世界の金属接着剤市場 – 地域別内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場推進要因
8.1.1.2 過去および現在の市場動向 (2019-2024)
8.1.1.3 樹脂タイプ別市場内訳
8.1.1.4 用途別市場内訳
8.1.1.5 主要企業
8.1.1.6 市場予測 (2025-2033)
8.1.2 カナダ
8.1.2.1 市場推進要因
8.1.2.2 過去および現在の市場動向 (2019-2024)
8.1.2.3 樹脂タイプ別市場内訳
8.1.2.4 用途別市場内訳
8.1.2.5 主要企業
8.1.2.6 市場予測 (2025-2033)
8.2 欧州
8.2.1 ドイツ
8.2.1.1 市場推進要因
8.2.1.2 過去および現在の市場動向 (2019-2024)
8.2.1.3 樹脂タイプ別市場内訳
8.2.1.4 用途別市場内訳
8.2.1.5 主要企業
8.2.1.6 市場予測 (2025-2033)
8.2.2 フランス
8.2.2.1 市場推進要因
8.2.2.2 過去および現在の市場動向 (2019-2024)
8.2.2.3 樹脂タイプ別市場内訳
8.2.2.4 用途別市場内訳
8.2.2.5 主要企業
8.2.2.6 市場予測 (2025-2033)
8.2.3 英国
8.2.3.1 市場推進要因
8.2.3.2 過去および現在の市場動向 (2019-2024)
8.2.3.3 樹脂タイプ別市場内訳
8.2.3.4 用途別市場内訳
8.2.3.5 主要企業
8.2.3.6 市場予測 (2025-2033)
8.2.4 イタリア
8.2.4.1 市場推進要因
8.2.4.2 過去および現在の市場動向 (2019-2024)
8.2.4.3 樹脂タイプ別市場内訳
8.2.4.4 用途別市場内訳
8.2.4.5 主要企業
8.2.4.6 市場予測 (2025-2033)
8.2.5 スペイン
8.2.5.1 市場推進要因
8.2.5.2 過去および現在の市場動向 (2019-2024)
8.2.5.3 樹脂タイプ別市場内訳
8.2.5.4 用途別市場内訳
8.2.5.5 主要企業
8.2.5.6 市場予測 (2025-2033)
8.2.6 その他
8.2.6.1 過去および現在の市場動向 (2019-2024)
8.2.6.2 市場予測 (2025-2033)
8.3 アジア太平洋
8.3.1 中国
8.3.1.1 市場推進要因
8.3.1.2 過去および現在の市場動向 (2019-2024)
8.3.1.3 樹脂タイプ別市場内訳
8.3.1.4 用途別市場内訳
8.3.1.5 主要企業
8.3.1.6 市場予測 (2025-2033)
8.3.2 日本
8.3.2.1 市場推進要因
8.3.2.2 過去および現在の市場動向 (2019-2024)
8.3.2.3 樹脂タイプ別市場内訳
8.3.2.4 用途別市場内訳
8.3.2.5 主要企業
8.3.2.6 市場予測(2025-2033)
8.3.3 インド
8.3.3.1 市場促進要因
8.3.3.2 過去および現在の市場動向(2019-2024)
8.3.3.3 樹脂タイプ別市場内訳
8.3.3.4 用途別市場内訳
8.3.3.5 主要企業
8.3.3.6 市場予測(2025-2033)
8.3.4 韓国
8.3.4.1 市場促進要因
8.3.4.2 過去および現在の市場動向(2019-2024)
8.3.4.3 樹脂タイプ別市場内訳
8.3.4.4 用途別市場内訳
8.3.4.5 主要企業
8.3.4.6 市場予測(2025-2033)
8.3.5 オーストラリア
8.3.5.1 市場促進要因
8.3.5.2 過去および現在の市場動向(2019-2024)
8.3.5.3 樹脂タイプ別市場内訳
8.3.5.4 用途別市場内訳
8.3.5.5 主要企業
8.3.5.6 市場予測(2025-2033)
8.3.6 インドネシア
8.3.6.1 市場促進要因
8.3.6.2 過去および現在の市場動向(2019-2024)
8.3.6.3 樹脂タイプ別市場内訳
8.3.6.4 用途別市場内訳
8.3.6.5 主要企業
8.3.6.6 市場予測(2025-2033)
8.3.7 その他
8.3.7.1 過去および現在の市場動向(2019-2024)
8.3.7.2 市場予測(2025-2033)
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場促進要因
8.4.1.2 過去および現在の市場動向(2019-2024)
8.4.1.3 樹脂タイプ別市場内訳
8.4.1.4 用途別市場内訳
8.4.1.5 主要企業
8.4.1.6 市場予測(2025-2033)
8.4.2 メキシコ
8.4.2.1 市場促進要因
8.4.2.2 過去および現在の市場動向(2019-2024)
8.4.2.3 樹脂タイプ別市場内訳
8.4.2.4 用途別市場内訳
8.4.2.5 主要企業
8.4.2.6 市場予測(2025-2033)
8.4.3 その他
8.4.3.1 過去および現在の市場動向(2019-2024)
8.4.3.2 市場予測(2025-2033)
8.5 中東・アフリカ
8.5.1 市場促進要因
8.5.2 過去および現在の市場動向(2019-2024)
8.5.3 樹脂タイプ別市場内訳
8.5.4 用途別市場内訳
8.5.5 国別市場内訳
8.5.6 主要企業
8.5.7 市場予測(2025-2033)
8.6 地域別魅力的な投資提案
9 世界の金属接着剤市場 – 競争環境
9.1 概要
9.2 市場構造
9.3 主要企業別市場シェア
9.4 市場プレーヤーのポジショニング
9.5 主要な成功戦略
9.6 競争ダッシュボード
9.7 企業評価象限
10 主要企業のプロファイル
10.1 3Mカンパニー
10.1.1 事業概要
10.1.2 製品ポートフォリオ
10.1.3 事業戦略
10.1.4 SWOT分析
10.1.5 主要ニュースとイベント
10.2 アルケマ S.A.
10.2.1 事業概要
10.2.2 製品ポートフォリオ
10.2.3 事業戦略
10.2.4 SWOT分析
10.2.5 主要ニュースとイベント
10.3 DELOインダストリアル・アドヒーシブズ GmbH & Co. KGaA
10.3.1 事業概要
10.3.2 製品ポートフォリオ
10.3.3 事業戦略
10.3.4 SWOT分析
10.3.5 主要ニュースとイベント
10.4 ダウ・インク
10.4.1 事業概要
10.4.2 製品ポートフォリオ
10.4.3 事業戦略
10.4.4 SWOT分析
10.4.5 主要ニュースとイベント
10.5 H.B.フラー・カンパニー
10.5.1 事業概要
10.5.2 製品ポートフォリオ
10.5.3 事業戦略
10.5.4 SWOT分析
10.5.5 主要ニュースとイベント
10.6 ヘンケル AG & Co. KGaA
10.6.1 事業概要
10.6.2 製品ポートフォリオ
10.6.3 事業戦略
10.6.4 SWOT分析
10.6.5 主要ニュースとイベント
10.7 パーカー・ハネフィン・コーポレーション
10.7.1 事業概要
10.7.2 製品ポートフォリオ
10.7.3 事業戦略
10.7.4 SWOT分析
10.7.5 主要ニュースとイベント
10.8 パーソン・アドヒーシブズ・インク
10.8.1 事業概要
10.8.2 製品ポートフォリオ
10.8.3 事業戦略
10.8.4 SWOT分析
10.8.5 主要ニュースとイベント
10.9 パーマボンド LLC
10.9.1 事業概要
10.9.2 製品ポートフォリオ
10.9.3 事業戦略
10.9.4 SWOT分析
10.9.5 主要ニュースとイベント
10.10 シーカ AG
10.10.1 事業概要
10.10.2 製品ポートフォリオ
10.10.3 事業戦略
10.10.4 SWOT分析
10.10.5 主要ニュースとイベント
10.11 ソルベイ
10.11.1 事業概要
10.11.2 製品ポートフォリオ
10.11.3 事業戦略
10.11.4 SWOT分析
10.11.5 主要ニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
11 世界の金属接着剤市場 – 業界分析
11.1 促進要因、阻害要因、および機会
11.1.1 概要
11.1.2 促進要因
11.1.3 阻害要因
11.1.4 機会
11.1.5 影響分析
11.2 ポーターの5つの力分析
11.2.1 概要
11.2.2 買い手の交渉力
11.2.3 供給者の交渉力
11.2.4 競争の程度
11.2.5 新規参入の脅威
11.2.6 代替品の脅威
11.3 バリューチェーン分析
12 戦略的提言
13 付録
金属接着剤とは、金属材料同士を接合するために特別に設計された接着剤のことです。溶接やリベット留めといった従来の接合方法が持つ課題を克服し、強力で耐久性があり、時には柔軟性も兼ね備えた接合を実現します。これにより、応力集中を緩和し、軽量化や異種金属間の接合を可能にするなど、多くの利点を提供します。特に、耐食性や振動吸収性にも優れる製品が多く存在します。
金属接着剤には様々な種類があります。代表的なものとしては、エポキシ系、アクリル系、ウレタン系、そして変性シアノアクリレート系などが挙げられます。エポキシ系接着剤は、非常に高い接着強度、優れた耐薬品性、耐熱性を持つことが特徴で、二液混合タイプが一般的です。アクリル系接着剤は、硬化速度が速く、耐衝撃性に優れ、プライマーなしで金属に接着できる製品も多く存在します。ウレタン系接着剤は、柔軟性が高く、異種材料間の接合や振動吸収が求められる用途に適しています。シアノアクリレート系(瞬間接着剤)は、非常に速い硬化速度が特徴ですが、金属接着用途では耐衝撃性や耐久性を向上させた変性タイプが用いられます。その他、高温環境でのシーリングにはシリコーン系、ねじ部品の固定には嫌気性接着剤なども利用されます。
金属接着剤の用途は非常に広範です。自動車産業では、車体パネルの接合、構造部品の軽量化、内装部品の固定などに利用され、燃費向上や設計の自由度を高めています。航空宇宙産業では、軽量構造の実現、機体パネルや燃料タンクの接合に不可欠であり、高い信頼性が求められます。電子機器分野では、放熱部品の固定、筐体の組み立て、小型部品の接着などに用いられ、製品の小型化・高性能化に貢献しています。建築分野では、ファサードの取り付け、構造用ガラスの接着、パネルの接合などに使用され、美観と耐久性を両立させます。これらの用途において、軽量化、応力分散、振動吸収、気密性・水密性の確保、そして外観の向上といった多くのメリットを提供します。
金属接着剤の性能を最大限に引き出すためには、関連技術の進歩が不可欠です。最も重要なのは、接着前の表面処理技術です。脱脂、研磨、プラズマ処理、プライマー塗布などにより、接着面の清浄度と活性を高め、接着強度を向上させます。接着剤の塗布には、精密なディスペンサーやロボットを用いた自動塗布システムが広く利用されており、均一な塗布と生産性の向上に寄与しています。硬化技術も多様で、室温硬化、加熱硬化、紫外線(UV)硬化、湿気硬化などがあり、用途や生産ラインに合わせて選択されます。接着部の品質管理には、超音波探傷やX線検査といった非破壊検査技術が用いられ、接合部の健全性を確認します。また、接着剤とリベットやボルトなどの機械的接合を組み合わせるハイブリッド接合技術も進化しており、より高い信頼性と強度を実現しています。さらに、接着部の応力解析や耐久性予測のためのシミュレーション技術も、製品開発において重要な役割を果たします。