❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
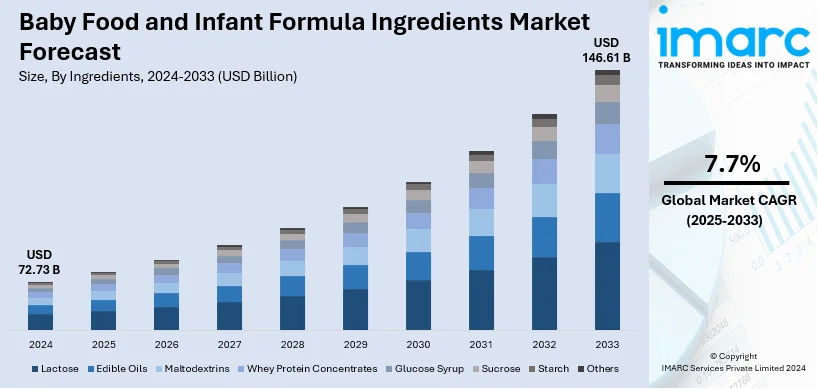
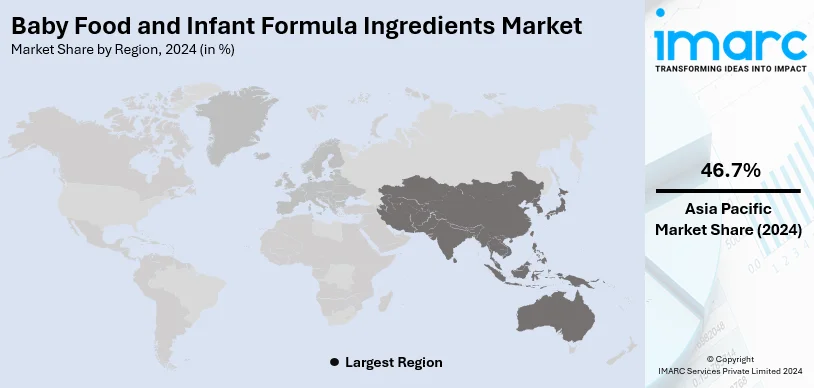
世界のベビーフードおよび乳児用調製粉乳成分市場は、2024年に727.3億米ドル規模に達し、2033年には1466.1億米ドルに成長し、2025年から2033年にかけて年平均成長率(CAGR)7.7%が見込まれています。アジア太平洋地域が2024年に市場の46.7%以上を占め、人口増加、出生率上昇、可処分所得増加、乳幼児栄養への意識向上を背景に市場を牽引しています。
この市場の成長は、世界的な出生率の増加、特に新興経済国における可処分所得の向上に大きく起因しています。乳幼児の栄養と早期発達に関する意識の高まりが、高品質な強化成分への需要を促進。オーガニックや低アレルギー性といった成分配合の技術革新も、健康志向の親の需要に応えています。Eコマースなどの流通チャネルの拡大や有利な規制枠組みも市場のポジティブな見通しを強化しています。
米国市場でも、乳幼児栄養と早期発達の重要性への親の意識向上、および子供の健康と安全への関心から、オーガニック、天然、非遺伝子組み換え(non-GMO)成分への需要が高まっています。例えば、Bobbie社は2024年9月にUSDAオーガニックおよびEU認定の調製粉乳をWhole Foods Marketで展開し、プレミアム製品への需要に応える動きを見せました。低アレルギー性や強化された特殊配合の進歩は多様な食事要件に対応し、厳格な規制基準と可処分所得の増加がプレミアム製品への支出を促しています。Eコマースと強力な流通ネットワークも市場アクセスを拡大しています。
主要な市場トレンドとして、植物ベースおよびビーガンフォーミュラの需要増加が挙げられます。これは環境意識の高まり、ビーガンライフスタイルの普及、乳幼児の乳糖不耐症や牛乳アレルギーの増加が背景にあります。植物ベースの成分は資源消費が少なく、温室効果ガス排出量も削減できるため、親は環境負荷の低い代替品を求めています。栄養科学の進歩により、乳幼児の健康と発達に必要な栄養素を提供する植物ベースのフォーミュラ開発が可能となり、例えば2024年10月にはCoco2社が世界初のココナッツベース乳児用調製粉乳を発売しました。これは母乳を模倣し、消化しやすく、乳糖不耐症や牛乳アレルギーに対応するものです。
さらに、プロバイオティクス、プレバイオティクス、DHAなどの機能性成分の配合が増加しています。これらは乳幼児の全体的な健康と発達を向上させることを目的としており、プロバイオティクスは健康な腸内環境を、プレバイオティクスは有益な細菌の成長を促進します。DHAは脳と目の発達に不可欠なオメガ3脂肪酸です。これらの成分は、免疫システムの強化、アレルギーリスクの低減、全体的な成長と発達の最適化に貢献します。
乳幼児向け食品および粉ミルク成分市場は、科学的根拠に基づいた栄養価の高い製品への需要増大により、大きく成長しています。特に、消化器機能と免疫機能を改善し、感染症やアレルギーのリスクを低減するプロバイオティクス、善玉菌の成長と活動を促進するプレバイオティクス、脳と目の発達に不可欠なオメガ3脂肪酸であるDHAが注目されています。2024年8月には、モリンガミルク産業がプロバイオティクス株「ビフィズス菌M-63」を中国の乳児食品新成分として承認しました。これらの強化された成分は、乳児の最適な成長と長期的な健康を保証する製品への高まるニーズに応えるものです。
Eコマースの急速な拡大も、乳幼児向け食品および粉ミルク成分市場を大きく変革し、保護者により高いアクセスと利便性を提供しています。国際貿易局(ITA)の報告によると、世界のEコマース売上は2027年までに5.5兆ドルに達し、年平均14.4%の着実な成長が見込まれています。オンライン販売チャネルは、実店舗では入手できない幅広い製品を提供し、消費者はニーズに応じてブランド、成分、価格を容易に比較できます。D2C(Direct-to-Consumer)モデルにより、メーカーは消費者との関係を強化し、パーソナライズされた推奨や定期購入サービスを提供することで、頻繁な買い物なしで安定した供給を確保できます。この変化は売上成長を促進するだけでなく、顧客ロイヤルティを育み、世界中の市場範囲を拡大しています。さらに、データ分析の進歩はターゲットマーケティングと在庫管理を強化し、全体的な効率を向上させています。持続可能性への懸念から、ブランドは環境に配慮したパッケージや倫理的に調達された成分を採用し、環境意識の高い消費者にアピールしています。また、EコマースプラットフォームへのAI統合は、よりパーソナライズされたショッピング体験を可能にし、顧客満足度と維持率を高めています。
IMARC Groupは、2025年から2033年までの世界、地域、国レベルでの予測とともに、世界の乳幼児向け食品および粉ミルク成分市場の各セグメントにおける主要トレンドを分析しています。市場は成分と地域に基づいて分類されています。
成分別分析では、乳糖、食用油、マルトデキストリン、ホエイプロテイン濃縮物、ブドウ糖シロップ、スクロース、でんぷんなどが挙げられます。乳糖は、乳児栄養における主要な炭水化物源としての不可欠な役割により、2024年に約31.2%の市場シェアを占め、市場をリードしています。母乳中の天然糖に類似する乳糖は、成長と発達に必要なエネルギーを提供するとともに、リンやカルシウムなどの重要なミネラルの吸収を助けます。乳糖の安全性と消化性は、メーカーと保護者の双方にとって非常に魅力的な製品となっています。例えば、2024年10月には、Bobbieが米国で牧草飼育牛の全乳を使用した高品質で手頃な価格の乳児用粉ミルクを発売しました。乳糖はまた、乳児の腸内マイクロバイオームの健全な発達をサポートし、全体的な消化器の健康を向上させます。
地域別分析では、北米、アジア太平洋、欧州、中南米、中東・アフリカが含まれます。2024年には、アジア太平洋地域が46.7%を超える最大の市場シェアを占めました。これは主に、人口増加と高い出生率に牽引されています。中国、インド、東南アジアなどの新興経済国における可処分所得の増加により、保護者はプレミアムで専門的な乳児栄養製品に投資できるようになっています。幼児期の栄養と健康の重要性に対する意識の高まりも、高品質な強化成分への需要をさらに促進しています。この地域における急速な都市化とライフスタイルの変化も、便利なベビーフード製品の消費増加に貢献しています。また、地域のEコマースインフラの拡大と主要市場プレーヤーの強力な存在が、市場のアクセス性と浸透をさらに強化しています。
乳幼児向け食品・粉ミルク原料市場は、イノベーション、品質、規制遵守に注力する主要企業がひしめき合う競争の激しい分野です。特にアジア太平洋地域は、Eコマースの浸透により市場を牽引しており、ITAの報告によると、年率15%という世界平均14.5%を上回る成長率で世界のEコマース市場をリードしています。
競争環境においては、各社が市場での地位強化を図っています。例えば、Arla Foodsは2024年7月、乳児用粉ミルクに使用されるホエイプロテイン加水分解物(Peptigen®およびLacprodan®シリーズの4成分)についてFDAの承認を取得しました。これにより、米国乳児のアレルギー管理と消化器の快適性向上に貢献します。新興市場の地域企業は、費用対効果の高い現地向けソリューションを提供することで競争をさらに激化させています。また、戦略的提携やM&Aも企業のグローバル展開を加速させ、競争を一層激しくしています。本レポートでは、AAK AB、Agrana Beteiligungs-AG、Archer Daniels Midland (ADM)、Arla Food Ingredients Group、Cargill, Inc.、Glanbia plc、Ingredion Inc.、Roquette Frères、Tate & Lyle PLC、Lactalisなど、主要企業の詳細なプロファイルを含む競争環境の包括的な分析を提供します。
最近の動向としては、2024年9月にHappy Family Organicsが、腸の健康をサポートするプロバイオティクスとプレバイオティクスの特許ブレンドを特徴とするUSDAおよびEU認定オーガニック粉ミルクの新ラインを発売しました。2024年6月には、オーストラリアの乳幼児栄養ブランドSprout Organicが、規制上の課題がある中でビーガン粉ミルクの不足に対応するため、米と発芽エンドウ豆プロテインを独自にブレンドした製品の英国での発売計画を発表しました。さらに、2024年4月にはElse Nutritionが、アーモンド、そば、タピオカを原料とする植物ベースのソイフリー粉ミルクと幼児向け飲料をオーストラリアで発売し、アジア太平洋市場への参入を果たしました。同社は乳糖不耐症やクリーンラベルの選択肢に焦点を当て、植物ベースの栄養に関する市場啓発を目指しています。
本レポートは、2019年から2033年までの乳幼児向け食品・粉ミルク原料市場に関する包括的な分析を提供します。分析の基準年は2024年、歴史期間は2019年から2024年、予測期間は2025年から2033年です。市場はキロトンおよび10億米ドル単位で評価され、乳糖、食用油、マルトデキストリン、ホエイプロテイン濃縮物、ブドウ糖シロップ、スクロース、でんぷんなどの主要原料、およびアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカの各地域を網羅しています。
ステークホルダーにとっての主な利点として、本レポートは市場セグメント、過去および現在の市場トレンド、市場予測、市場ダイナミクスに関する包括的な定量的分析を提供します。また、世界の乳幼児向け食品・粉ミルク原料市場における推進要因、課題、機会に関する最新情報を提供し、主要な成長地域および国別市場を特定します。ポーターのファイブフォース分析を通じて、新規参入者、競争上の対立、サプライヤーと買い手の交渉力、代替品の脅威の影響を評価し、業界の競争レベルと魅力を分析するのに役立ちます。これにより、ステークホルダーは競争環境を理解し、市場における主要企業の現在の位置付けを把握することができます。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 市場動向
4.1 はじめに
4.2 主要な業界トレンド
5 世界のベビーフードおよび乳児用調製粉乳原料市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 原料別市場内訳
6.1 乳糖
6.1.1 市場トレンド
6.1.2 市場予測
6.2 食用油
6.2.1 市場トレンド
6.2.2 市場予測
6.3 マルトデキストリン
6.3.1 市場トレンド
6.3.2 市場予測
6.4 濃縮乳清タンパク
6.4.1 市場トレンド
6.4.2 市場予測
6.5 グルコースシロップ
6.5.1 市場トレンド
6.5.2 市場予測
6.6 ショ糖
6.6.1 市場トレンド
6.6.2 市場予測
6.7 でんぷん
6.7.1 市場トレンド
6.7.2 市場予測
6.8 その他
6.8.1 市場トレンド
6.8.2 市場予測
7 地域別市場内訳
7.1 北米
7.1.1 市場トレンド
7.1.2 市場予測
7.2 アジア太平洋
7.2.1 市場トレンド
7.2.2 市場予測
7.3 ヨーロッパ
7.3.1 市場トレンド
7.3.2 市場予測
7.4 ラテンアメリカ
7.4.1 市場トレンド
7.4.2 市場予測
7.5 中東およびアフリカ
7.5.1 市場トレンド
7.5.2 市場予測
8 SWOT分析
9 バリューチェーン分析
10 ポーターの5フォース分析
11 競争環境
11.1 市場構造
11.2 主要企業
11.3 主要企業のプロファイル
11.3.1 AAK AB
11.3.2 Agrana Beteiligungs-AG
11.3.3 Archer Daniels Midland (ADM)
11.3.4 Arla Food Ingredients Group
11.3.5 Cargill, Inc.
11.3.6 Glanbia plc
11.3.7 Ingredion Inc.
11.3.8 Roquette Frères
11.3.9 Tate & Lyle PLC
11.3.10 Lactalis
図のリスト
図1: 世界のベビーフードおよび乳児用調製粉乳原料市場:主要な推進要因と課題
図2: 世界のベビーフードおよび乳児用調製粉乳原料市場:数量トレンド(キロトン)、2019-2024年
図3: 世界のベビーフードおよび乳児用調製粉乳原料市場:金額トレンド(10億米ドル)、2019-2024年
図4: 世界のベビーフードおよび乳児用調製粉乳原料市場予測:数量トレンド(キロトン)、2025-2033年
図5: 世界のベビーフードおよび乳児用調製粉乳原料市場予測:金額トレンド(10億米ドル)、2025-2033年
図6: 世界のベビーフードおよび乳児用調製粉乳原料市場:原料別内訳(%)、2024年
図7: 世界のベビーフードおよび乳児用調製粉乳原料市場:地域別内訳(%)、2024年
図8: 世界のベビーフードおよび乳児用調製粉乳原料(乳糖)市場:数量トレンド(キロトン)、2019年および2024年
図9: 世界のベビーフードおよび乳児用調製粉乳原料(乳糖)市場予測:数量トレンド(キロトン)、2025-2033年
図10: 世界のベビーフードおよび乳児用調製粉乳原料(食用油)市場:数量トレンド(キロトン)、2019年および2024年
図11: 世界のベビーフードおよび乳児用調製粉乳原料(食用油)市場予測:数量トレンド(キロトン)、2025-2033年
図12: 世界のベビーフードおよび乳児用調製粉乳原料(マルトデキストリン)市場:数量トレンド(キロトン)、2019年および2024年
図13: 世界: ベビーフード・乳児用調製粉乳原料(マルトデキストリン)市場予測: 数量動向(キロトン単位)、2025年~2033年
図14: 世界: ベビーフード・乳児用調製粉乳原料(濃縮乳清タンパク)市場: 数量動向(キロトン単位)、2019年および2024年
図15: 世界: ベビーフード・乳児用調製粉乳原料(濃縮乳清タンパク)市場予測: 数量動向(キロトン単位)、2025年~2033年
図16: 世界: ベビーフード・乳児用調製粉乳原料(グルコースシロップ)市場: 数量動向(キロトン単位)、2019年および2024年
図17: 世界: ベビーフード・乳児用調製粉乳原料(グルコースシロップ)市場予測: 数量動向(キロトン単位)、2025年~2033年
図18: 世界: ベビーフード・乳児用調製粉乳原料(スクロース)市場: 数量動向(キロトン単位)、2019年および2024年
図19: 世界: ベビーフード・乳児用調製粉乳原料(スクロース)市場予測: 数量動向(キロトン単位)、2025年~2033年
図20: 世界: ベビーフード・乳児用調製粉乳原料(でんぷん)市場: 数量動向(キロトン単位)、2019年および2024年
図21: 世界: ベビーフード・乳児用調製粉乳原料(でんぷん)市場予測: 数量動向(キロトン単位)、2025年~2033年
図22: 世界: ベビーフード・乳児用調製粉乳原料(その他の原料)市場: 数量動向(キロトン単位)、2019年および2024年
図23: 世界: ベビーフード・乳児用調製粉乳原料(その他の原料)市場予測: 数量動向(キロトン単位)、2025年~2033年
図24: 北米: ベビーフード・乳児用調製粉乳原料市場: 数量動向(キロトン単位)、2019年および2024年
図25: 北米: ベビーフード・乳児用調製粉乳原料市場予測: 数量動向(キロトン単位)、2025年~2033年
図26: アジア太平洋: ベビーフード・乳児用調製粉乳原料市場: 数量動向(キロトン単位)、2019年および2024年
図27: アジア太平洋: ベビーフード・乳児用調製粉乳原料市場予測: 数量動向(キロトン単位)、2025年~2033年
図28: 欧州: ベビーフード・乳児用調製粉乳原料市場: 数量動向(キロトン単位)、2019年および2024年
図29: 欧州: ベビーフード・乳児用調製粉乳原料市場予測: 数量動向(キロトン単位)、2025年~2033年
図30: ラテンアメリカ: ベビーフード・乳児用調製粉乳原料市場: 数量動向(キロトン単位)、2019年および2024年
図31: ラテンアメリカ: ベビーフード・乳児用調製粉乳原料市場予測: 数量動向(キロトン単位)、2025年~2033年
図32: 中東・アフリカ: ベビーフード・乳児用調製粉乳原料市場: 数量動向(キロトン単位)、2019年および2024年
図33: 中東・アフリカ: ベビーフード・乳児用調製粉乳原料市場予測: 数量動向(キロトン単位)、2025年~2033年
図34: 世界: ベビーフード・乳児用調製粉乳原料産業: SWOT分析
図35: 世界: ベビーフード・乳児用調製粉乳原料産業: バリューチェーン分析
図36: 世界: ベビーフード・乳児用調製粉乳原料産業: ポーターの5フォース分析
乳幼児の健全な成長と発達に必要な栄養素を供給するために特別に調製された食品の原材料です。生後間もない乳児から幼児期の子どもを対象とし、消化吸収が良く、安全性が高く、アレルギーや有害物質のリスクを最小限に抑えるよう、厳格な基準に基づいて選定・加工されます。
主に「乳児用調製粉乳の原材料」と「離乳食の原材料」に大別されます。乳児用調製粉乳の原材料には、牛乳由来のタンパク質(カゼイン、乳清タンパク)、植物油(パーム油、大豆油、菜種油、ひまわり油など)、炭水化物(乳糖、デキストリン)、ビタミン、ミネラル、核酸、DHA・ARAなどの長鎖不飽和脂肪酸、ガラクトオリゴ糖やフラクトオリゴ糖といったプレバイオティクスなどが含まれます。アレルギー対応や低乳糖タイプでは、加水分解タンパクや大豆タンパクが使用されることもあります。離乳食の原材料は、月齢に応じた多様な食材が用いられます。初期(生後5~6ヶ月頃)には米粉、野菜(かぼちゃ、ほうれん草、にんじんなど)、果物(りんご、バナナなど)のピューレが中心です。中期から後期にかけては、鶏ささみ、白身魚、豆腐、パン、麺類、卵黄などが加わり、食材の種類や調理形態が段階的に広がります。
乳児用調製粉乳は、母乳の代替または補完として、乳児の主要な栄養源となります。特に、母乳育児が困難な場合や、特定の栄養ニーズがある乳児に不可欠な栄養供給源として利用されます。離乳食の原材料は、乳児が固形食に移行し、咀嚼や嚥下能力を発達させるために使用されます。成長に伴う栄養要求量の増加に対応し、多様な食材からバランスの取れた栄養を摂取できるよう支援します。また、味覚の形成や食習慣の確立にも重要な役割を果たし、最終的には家族と同じ食事への移行を促します。
原材料の選定から製品化に至るまで、高度な技術が用いられています。製造技術としては、乳児用調製粉乳ではスプレードライヤーによる粉末化、離乳食ではレトルト殺菌やフリーズドライ技術が一般的です。均質化、微細化、無菌充填技術も製品の品質と安全性を保つ上で重要です。品質管理と安全性確保のためには、原材料のトレーサビリティシステム、残留農薬、重金属、微生物汚染(サルモネラ菌、セレウス菌など)などの厳格な検査、アレルゲン管理が徹底されています。栄養科学の分野では、乳児の成長発達に関する最新の研究に基づき、母乳成分の機能性(例:オリゴ糖、ラクトフェリン)を模倣した成分の開発や、DHA・ARAなどの脳や目の発達に寄与する栄養素の最適な配合技術が進んでいます。また、消化吸収性を高めるためのタンパク質加水分解技術や、ビタミン・ミネラルの安定化技術も不可欠であり、常に研究開発が進められています。