❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
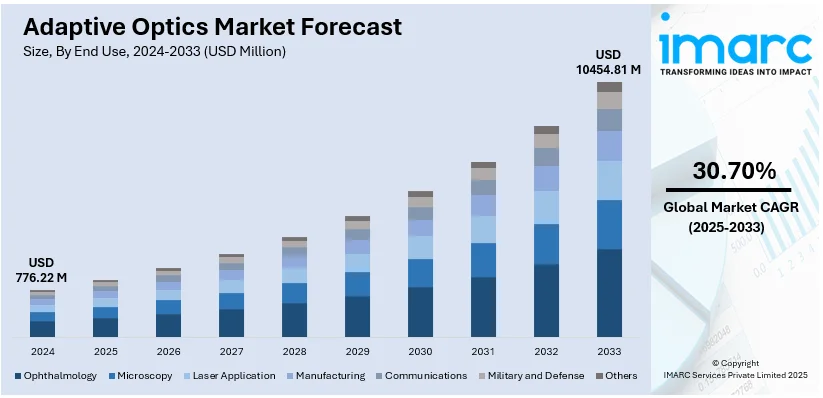
適応光学市場は、2024年に7億7622万米ドルと評価され、2033年には104億5481万米ドルに達し、2025年から2033年にかけて年平均成長率30.70%で成長すると予測されています。2024年には北米が市場シェアの43.5%以上を占め、市場を牽引しています。
この市場成長の主な要因は、天文学、ヘルスケア、防衛分野における高解像度イメージングの需要増加、波面センサーや変形可能ミラーといった光学技術の継続的な革新、そして研究活動の活発化です。例えば、2024年3月には、非線形結晶内の差周波発生を利用し、外部介入なしに歪んだ構造化光を自動補正する画期的な適応光学技術が発表され、イメージング、通信、光トラッピングなどの応用分野でリアルタイムかつエラーのない調整が可能になりました。
米国は、防衛技術への投資、宇宙旅行、衛星通信分野でのリーダーシップにより、適応光学の高い需要と成長可能性を秘めています。また、自動運転車向けLiDARシステムや高速インターネットサービス向け光通信での適応光学の利用拡大も市場を後押ししています。政府による強力な研究開発(R&D)努力と、学術機関と産業界の連携も市場の発展を加速させており、例えば、カリフォルニア大学サンディエゴ校の研究プロジェクトは、神経画像技術の改善を目的とした適応光学ベースの二光子顕微鏡研究に対し、国立生物医学イメージング・バイオエンジニアリング研究所(NIBIB)から資金提供を受けています。
主要な市場トレンドとしては、以下の3点が挙げられます。
1. **AIとの統合:** AIアルゴリズムは、光学センサーから生成される大量のデータを分析し、光学部品を調整することで、光学歪みをリアルタイムで補正する適応光学の能力を向上させます。2024年4月の研究では、AIと適応光学の組み合わせが網膜イメージングを大幅に強化し、個々の網膜細胞の高解像度画像取得を可能にし、眼疾患の早期発見に貢献することが示されました。これにより、より高度で自動化された適応光学技術への道が開かれています。
2. **医療応用での拡大:** 適応光学技術は、網膜イメージングを強化し、加齢黄斑変性や糖尿病性網膜症などの眼疾患の診断のために眼の内部構造の高解像度画像を提供します。さらに、神経学分野では、脳の光学特性の研究やアルツハイマー病などの診断装置の開発にも利用されています。2024年1月には、生物組織や乱流環境下での高解像度画像を復元できるベクトル適応光学(V-AO)の概念が導入され、医療診断や天文学観測など、様々なアプリケーションでのイメージングシステムの性能向上が期待されています。
3. **継続的な技術進歩:** ソフトマテリアルや精密制御メカニズムの革新により、適応光学市場は急速な進歩を遂げています。例えば、2024年8月には、IIT Roorkeeが誘電体エラストマーベースの可変焦点距離反射器を開発し、精密な曲率調整による動的焦点合わせとビーム制御を可能にしました。レーザー通信、生体医療イメージング、拡張現実などでの採用が増加しており、高精度光学システムへの需要の高まりと研究開発への投資がイノベーションを推進しています。特許や助成金は、次世代技術育成への世界的な注力を示し、市場での存在感を強化しています。
これらの要因により、適応光学市場は今後も大きく成長していくと見込まれます。
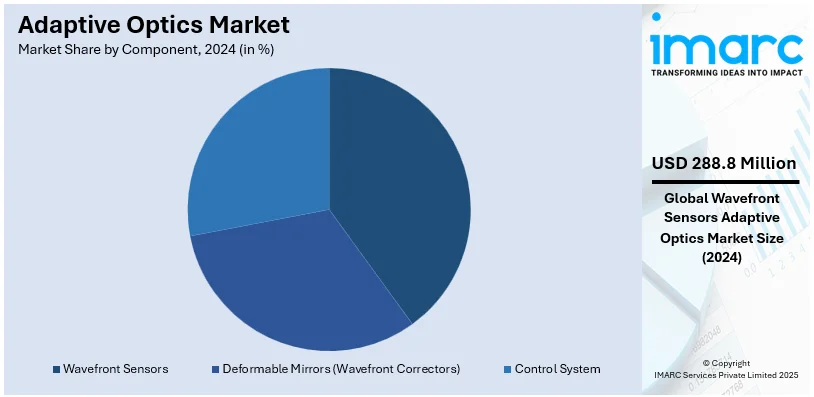
波面センサーは2024年に市場シェア約37.2%を占め、光学収差の精密な補正を可能にし、市場を牽引しています。これらのセンサーは、地球の大気や生体組織のような乱れた媒体を光が通過する際の波面の歪みを測定します。天文学では地上望遠鏡の性能を宇宙望遠鏡と同等に高め、眼科では視力矯正の精度を向上させます。また、レーザー通信や産業用画像処理における高精度なビーム制御にも不可欠です。将来的には、自動運転や量子コンピューティングといった新興分野への応用も期待されています。
エンドユース別では、顕微鏡が2024年に約22.5%の市場シェアでトップです。顕微鏡における適応光学は、試料の散乱や屈折率の不一致といった特性に起因する光学収差を排除します。波面歪みをリアルタイムで動的に再調整することで、最高倍率でもより鮮明で正確な画像を実現します。これは、細胞構造、組織、生体試料の精密な画像化が極めて重要な生物医学研究分野において不可欠であり、解像度、コントラスト、被写界深度を向上させ、微細な細部を前例のない明瞭さで観察できるようにします。
地域別分析では、北米が2024年に43.5%以上の市場シェアを占め、最大の市場となっています。これは、先進的な研究、ハイテク産業、イノベーションへの強力な投資によるものです。この地域には主要な航空宇宙、防衛、医療研究機関が存在し、適応光学技術の広範な利用と発展を促進しています。特に医療分野では、北米は眼科における適応光学の応用を先導し、視覚障害の診断と治療における画像化能力を強化しています。北米の優れた研究インフラ、政府および民間部門からの資金提供、学術機関と商業企業間の協力が、この確立された適応光学環境に貢献し、世界市場における優位性を確固たるものにしています。
米国は北米適応光学市場において82.50%の市場シェアを持つ重要な地域です。医療、防衛、天文学の進歩が主要な市場推進要因であり、強固な研究開発(R&D)インフラと光学技術への多大な投資が市場成長をさらに加速させています。例えば、米国国立科学財団(NSF)は、米国超大型望遠鏡プログラム(US-ELT)の一部であるジャイアント・マゼラン・テレスコープ(GMT)プロジェクトを支援しています。
欧州市場は、特に天文学とレーザー応用における確立された研究拠点によって成長が支えられています。ドイツ、フランス、英国は、先進的なフォトニクスや宇宙探査プロジェクトへの投資を増やし、市場をリードしています。2024年1月には、Phaseform GmbHがEICアクセラレータープログラムから642万ドル以上を受領し、高性能適応光学ソリューションの開発と商業化を促進することが確認されました。欧州宇宙機関(ESA)の取り組みも、望遠鏡画像処理や衛星システムにおける適応光学の需要に大きく貢献しています。また、眼科などの健康アプリケーションや高齢化の進展も需要を牽引しています。欧州の防衛機関も、軍事監視や自動運転システムのために適応光学に投資しており、レーザー材料加工などの産業応用にも導入され、精度と効率を向上させています。
アジア太平洋地域の適応光学市場は、技術進歩、産業応用、研究開発(R&D)活動への投資増加により急速な成長を遂げています。中国、日本、韓国は、天文学から医療、製造に至るまで、さまざまな用途で適応光学を活用し、市場をリードしています。中国とインドにおける宇宙計画の増加に伴い、天文学分野では遠方の銀河や天体の高解像度画像化のために適応光学システムへの依存度が高まっています。2024年7月、インド天体物理学研究所は、Thirty Meter Telescope(TMT)の適応光学システム向けに、近赤外線星カタログを生成する自動ツールを開発したと報告しました。このツールは、光学データを使用して近赤外線等級を85%以上の高精度で予測し、大気歪み補正に必要なデータを提供することで、望遠鏡の画像化能力を向上させることが期待されています。アジア太平洋市場は、医療インフラの近代化と宇宙探査への関与を深めるにつれて、成長軌道を維持すると予想されます。ラテンアメリカ市場も、研究開発の増加により成長しています。
適応光学(AO)市場は、天文学、医療、防衛、通信など多岐にわたる分野で急速な成長を遂げており、高解像度イメージングと光学システムの需要増加が市場拡大の主要因となっている。
地域別に見ると、アジア太平洋地域は最も急速に成長しており、中国、日本、インド、韓国、オーストラリアが主要国である。政府の支援、研究開発(R&D)投資、宇宙プログラムが市場を牽引し、特にインドでは、Paras Defenseがマハラシュトラ州に12,000クローネを投じて初の光学パークを設立し、防衛、宇宙、半導体分野の技術力強化と2,000人以上の雇用創出を目指す。ヨーロッパでは活発なR&D活動と国際協力が市場成長に寄与し、防衛、宇宙、医療分野でのAO技術の採用が進む。北米は強力なR&D基盤、防衛・宇宙プログラム、医療分野での広範な応用により市場を牽引する主要地域であり、多数の主要企業が存在する。
ラテンアメリカは新興市場であり、ブラジル、メキシコ、アルゼンチンが関心を示している。科学研究と医療インフラの改善、国際宇宙プログラムへの地域統合が需要を加速させ、Optica Latin America Optics and Photonics Conference (LAOP)のようなイベントが知識交換と協力を促進している。中東・アフリカも新興地域であり、中東ではアラブ首長国連邦(UAE)やサウジアラビアが宇宙探査に多額の投資を行い、天文台向けAOシステムの需要を高めている。UAEは2024年に米国、日本、カナダ、EUと月周回宇宙ステーション「ルナー・ゲートウェイ」プロジェクトに参加を表明するなど、その宇宙探査の遺産をさらに強化している。アフリカでは宇宙研究への関心が高まり、国際協力が需要を徐々に増加させている。政府のR&D投資や国際企業との提携が、今後数年間で中東・アフリカ市場の成長を促進するだろう。
市場は非常に競争が激しく、急速な技術革新と医療、防衛、天文学など多様な産業からの広範な需要によって牽引されている。主要企業は、性能と精度を向上させるため、波面センサー、変形ミラー、制御システムの革新に注力している。眼科、顕微鏡、レーザー通信でのAO利用が増加し、高解像度イメージングと光学システムへの需要が高まる中、R&Dへの多額の投資が行われている。企業は戦略的提携、製品革新、地域拡大を重要な戦略としており、例えば2025年1月23日にはMBF BioscienceがPhaseformと提携し、Phaseformの変形位相板技術を用いた適応光学ソリューションをMBFのScanImageソフトウェアに統合することで、大規模なハードウェア変更なしにリアルタイムでの収差補正を可能にすると発表した。この強化されたScanImageプラットフォームは2025年半ばまでに利用可能になる見込みである。防衛・宇宙探査プログラムに対する政府の支援と資金提供も競争を激化させている。主要企業にはAKA Optics SAS、ALPAO、Boston Micromachines Corporation、Imagine Optic、Northrop Grumman Corporation、Thorlabs, Inc.などが挙げられる。
最新の動向として、2024年7月11日にはBertin Technologiesが適応光学のリーダーであるALPAOの買収を完了し、Bertin Alpaoとして事業を継続することで、Bertinのフォトニクス製品、特に天文学および宇宙分野での提供を強化した。2024年12月18日にはImagine Opticが高出力レーザーシステム向けに先進的な適応光学ソリューション「ILAO-STAR」を発表し、ナノメートル精度の波面補正と高再現性、最大10Hzでの効率的な光学収差処理を可能にし、粒子加速やレーザー核融合などの用途をサポートする。
本レポートは、2024年を基準年とし、2025年から2033年までの市場予測を提供。変形ミラー、波面センサー、制御システムといったコンポーネント、および眼科、顕微鏡、レーザー応用、製造、通信、軍事・防衛などのエンドユース分野を対象としている。対象地域はアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカにわたる。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 グローバル適応光学市場 – 序論
4.1 適応光学とは
4.2 業界トレンド
4.3 競合インテリジェンス
5 グローバル適応光学市場の展望
5.1 過去および現在の市場トレンド (2019-2024)
5.2 市場予測 (2025-2033)
6 グローバル適応光学市場 – コンポーネント別内訳
6.1 変形ミラー(波面補償器)
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2019-2024)
6.1.3 市場予測 (2025-2033)
6.1.4 用途別市場内訳
6.2 波面センサー
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2019-2024)
6.2.3 市場予測 (2025-2033)
6.2.4 用途別市場内訳
6.3 制御システム
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2019-2024)
6.3.3 市場予測 (2025-2033)
6.3.4 用途別市場内訳
6.4 コンポーネント別魅力的な投資提案
7 グローバル適応光学市場 – 用途別内訳
7.1 眼科学
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2019-2024)
7.1.3 市場予測 (2025-2033)
7.1.4 コンポーネント別市場内訳
7.2 顕微鏡学
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2019-2024)
7.2.3 市場予測 (2025-2033)
7.2.4 コンポーネント別市場内訳
7.3 レーザー応用
7.3.1 概要
7.3.2 過去および現在の市場トレンド (2019-2024)
7.3.3 市場予測 (2025-2033)
7.3.4 コンポーネント別市場内訳
7.4 製造
7.4.1 概要
7.4.2 過去および現在の市場トレンド (2019-2024)
7.4.3 市場予測 (2025-2033)
7.4.4 コンポーネント別市場内訳
7.5 通信
7.5.1 概要
7.5.2 過去および現在の市場トレンド (2019-2024)
7.5.3 市場予測 (2025-2033)
7.5.4 コンポーネント別市場内訳
7.6 軍事および防衛
7.6.1 概要
7.6.2 過去および現在の市場トレンド (2019-2024)
7.6.3 市場予測 (2025-2033)
7.6.4 コンポーネント別市場内訳
7.7 その他
7.7.1 概要
7.7.2 過去および現在の市場トレンド (2019-2024)
7.7.3 市場予測 (2025-2033)
7.8 用途別魅力的な投資提案
8 グローバル適応光学市場 – 地域別内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場推進要因
8.1.1.2 過去および現在の市場トレンド (2019-2024)
8.1.1.3 コンポーネント別市場内訳
8.1.1.4 用途別市場内訳
8.1.1.5 主要企業
8.1.1.6 市場予測 (2025-2033)
8.1.2 カナダ
8.1.2.1 市場推進要因
8.1.2.2 過去および現在の市場トレンド (2019-2024)
8.1.2.3 コンポーネント別市場内訳
8.1.2.4 用途別市場内訳
8.1.2.5 主要企業
8.1.2.6 市場予測 (2025-2033)
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場推進要因
8.2.1.2 過去および現在の市場トレンド (2019-2024)
8.2.1.3 コンポーネント別市場内訳
8.2.1.4 用途別市場内訳
8.2.1.5 主要企業
8.2.1.6 市場予測 (2025-2033)
8.2.2 日本
8.2.2.1 市場推進要因
8.2.2.2 過去および現在の市場トレンド (2019-2024)
8.2.2.3 コンポーネント別市場内訳
8.2.2.4 用途別市場内訳
8.2.2.5 主要企業
8.2.2.6 市場予測 (2025-2033)
8.2.3 インド
8.2.3.1 市場推進要因
8.2.3.2 過去および現在の市場動向 (2019-2024)
8.2.3.3 コンポーネント別市場内訳
8.2.3.4 用途別市場内訳
8.2.3.5 主要企業
8.2.3.6 市場予測 (2025-2033)
8.2.4 韓国
8.2.4.1 市場推進要因
8.2.4.2 過去および現在の市場動向 (2019-2024)
8.2.4.3 コンポーネント別市場内訳
8.2.4.4 用途別市場内訳
8.2.4.5 主要企業
8.2.4.6 市場予測 (2025-2033)
8.2.5 オーストラリア
8.2.5.1 市場推進要因
8.2.5.2 過去および現在の市場動向 (2019-2024)
8.2.5.3 コンポーネント別市場内訳
8.2.5.4 用途別市場内訳
8.2.5.5 主要企業
8.2.5.6 市場予測 (2025-2033)
8.2.6 インドネシア
8.2.6.1 市場推進要因
8.2.6.2 過去および現在の市場動向 (2019-2024)
8.2.6.3 コンポーネント別市場内訳
8.2.6.4 用途別市場内訳
8.2.6.5 主要企業
8.2.6.6 市場予測 (2025-2033)
8.2.7 その他
8.2.7.1 過去および現在の市場動向 (2019-2024)
8.2.7.2 市場予測 (2025-2033)
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場推進要因
8.3.1.2 過去および現在の市場動向 (2019-2024)
8.3.1.3 コンポーネント別市場内訳
8.3.1.4 用途別市場内訳
8.3.1.5 主要企業
8.3.1.6 市場予測 (2025-2033)
8.3.2 フランス
8.3.2.1 市場推進要因
8.3.2.2 過去および現在の市場動向 (2019-2024)
8.3.2.3 コンポーネント別市場内訳
8.3.2.4 用途別市場内訳
8.3.2.5 主要企業
8.3.2.6 市場予測 (2025-2033)
8.3.3 イギリス
8.3.3.1 市場推進要因
8.3.3.2 過去および現在の市場動向 (2019-2024)
8.3.3.3 コンポーネント別市場内訳
8.3.3.4 用途別市場内訳
8.3.3.5 主要企業
8.3.3.6 市場予測 (2025-2033)
8.3.4 イタリア
8.3.4.1 市場推進要因
8.3.4.2 過去および現在の市場動向 (2019-2024)
8.3.4.3 コンポーネント別市場内訳
8.3.4.4 用途別市場内訳
8.3.4.5 主要企業
8.3.4.6 市場予測 (2025-2033)
8.3.5 スペイン
8.3.5.1 市場推進要因
8.3.5.2 過去および現在の市場動向 (2019-2024)
8.3.5.3 コンポーネント別市場内訳
8.3.5.4 用途別市場内訳
8.3.5.5 主要企業
8.3.5.6 市場予測 (2025-2033)
8.3.6 その他
8.3.6.1 過去および現在の市場動向 (2019-2024)
8.3.6.2 市場予測 (2025-2033)
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場推進要因
8.4.1.2 過去および現在の市場動向 (2019-2024)
8.4.1.3 コンポーネント別市場内訳
8.4.1.4 用途別市場内訳
8.4.1.5 主要企業
8.4.1.6 市場予測 (2025-2033)
8.4.2 メキシコ
8.4.2.1 市場推進要因
8.4.2.2 過去および現在の市場動向 (2019-2024)
8.4.2.3 コンポーネント別市場内訳
8.4.2.4 用途別市場内訳
8.4.2.5 主要企業
8.4.2.6 市場予測 (2025-2033)
8.4.3 その他
8.4.3.1 過去および現在の市場動向 (2019-2024)
8.4.3.2 市場予測 (2025-2033)
8.5 中東
8.5.1 市場推進要因
8.5.2 過去および現在の市場動向 (2019-2024)
8.5.3 コンポーネント別市場内訳
8.5.4 用途別市場内訳
8.5.5 国別市場内訳
8.5.6 主要企業
8.5.7 市場予測 (2025-2033)
8.6 アフリカ
8.6.1 市場推進要因
8.6.2 過去および現在の市場動向 (2019-2024)
8.6.3 コンポーネント別市場内訳
8.6.4 用途別市場内訳
8.6.5 国別市場内訳
8.6.6 主要企業
8.6.7 市場予測 (2025-2033)
8.7 魅力的な地域別投資提案
9 市場ダイナミクス
9.1 市場の推進要因
9.2 市場の阻害要因
9.3 市場機会
10 主要な技術トレンドと開発
11 政府の規制と戦略
12 最近の業界ニュース
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の程度
13.5 新規参入の脅威
13.6 代替品の脅威
14 バリューチェーン分析
15 世界のアダプティブオプティクス市場 – 競争環境
15.1 概要
15.2 市場構造
15.3 主要企業別市場シェア
15.4 市場プレイヤーのポジショニング
15.5 主要な成功戦略
15.6 競争ダッシュボード
15.7 企業評価象限
16 競争環境
16.1 AKA Optics SAS
16.1.1 事業概要
16.1.2 提供製品
16.1.3 事業戦略
16.1.4 SWOT分析
16.1.5 主要なニュースとイベント
16.2 ALPAO
16.2.1 事業概要
16.2.2 提供製品
16.2.3 事業戦略
16.2.4 SWOT分析
16.2.5 主要なニュースとイベント
16.3 Boston Micromachines Corporation
16.3.1 事業概要
16.3.2 提供製品
16.3.3 事業戦略
16.3.4 SWOT分析
16.3.5 主要なニュースとイベント
16.4 Imagine Optic
16.4.1 事業概要
16.4.2 提供製品
16.4.3 事業戦略
16.4.4 SWOT分析
16.4.5 主要なニュースとイベント
16.5 Northrop Grumman Corporation
16.5.1 事業概要
16.5.2 提供製品
16.5.3 事業戦略
16.5.4 SWOT分析
16.5.5 主要なニュースとイベント
16.6 Thorlabs, Inc.
16.6.1 事業概要
16.6.2 提供製品
16.6.3 事業戦略
16.6.4 SWOT分析
16.6.5 主要なニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
17 戦略的提言
18 付録
アダプティブオプティクス(補償光学)は、光の波面が媒質(例えば地球大気や生体組織)を通過する際に生じる歪みをリアルタイムで検出し、それを補償することで光学系の性能を向上させる技術でございます。この技術の主な目的は、大気の揺らぎによる星像のぼやけや、顕微鏡における試料内部の屈折率の不均一性など、様々な要因で発生する収差を能動的に除去し、より鮮明な画像や精密な光制御を実現することにあります。具体的には、波面センサーで光の歪みを測定し、その情報に基づいて可変形ミラー(デフォーマブルミラー)の形状を高速に変化させることで、歪んだ波面を打ち消し、理想的な波面を再構築いたします。
アダプティブオプティクスにはいくつかの種類がございます。波面センサーの種類としては、シャック・ハルトマンセンサー、ピラミッドセンサー、曲率センサーなどが広く用いられております。また、波面を補償する可変形ミラーには、MEMS(微小電気機械システム)技術を用いたものや、連続面型、セグメント型などがあり、用途に応じて選択されます。さらに、天文学分野では、観測対象の星自体をガイド星とする自然ガイド星(NGS)方式と、レーザーを上空に照射して人工的にガイド星を作り出すレーザーガイド星(LGS)方式があり、LGSは空の広い範囲をカバーするために不可欠な技術となっております。
この技術は多岐にわたる分野で応用されております。最も代表的なのは天文学で、地上望遠鏡が大気の揺らぎの影響を受けずに、宇宙望遠鏡に匹敵する高解像度で遠方の銀河、系外惑星、ブラックホールなどを観測することを可能にいたします。眼科学においては、網膜の高解像度イメージングを実現し、加齢黄斑変性や緑内障といった眼疾患の早期発見や診断に貢献しております。顕微鏡学では、生体組織の深部イメージングにおいて、光の散乱や収差を補償することで、より鮮明な三次元画像を得ることができます。その他、自由空間光通信における大気擾乱補償や、高出力レーザー加工における集光精度の向上などにも利用されております。
関連技術としては、前述のシャック・ハルトマンセンサーやピラミッドセンサーといった高精度な波面センサー、MEMSミラーや圧電素子を用いた可変形ミラー、そしてこれらのデバイスを高速に制御するためのリアルタイム制御システムや高性能な制御アルゴリズムが挙げられます。また、レーザーガイド星を生成するためのナトリウムレーザーやレイリーレーザー技術も重要な要素です。さらに、アダプティブオプティクスで得られた画像をさらに改善するための画像処理技術、例えばデコンボリューションなども密接に関連しております。