❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
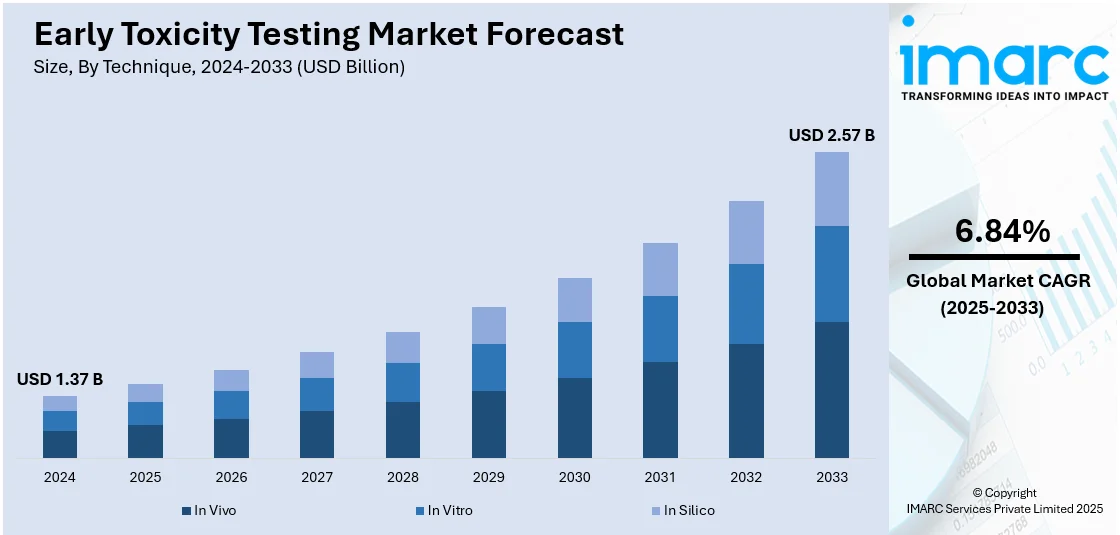
世界の初期毒性試験市場は、2024年に13.7億ドルと評価され、2033年までに25.7億ドルに達し、2025年から2033年にかけて年平均成長率6.84%で成長すると予測されています。2024年現在、ヨーロッパが市場の34.0%以上を占め、優位な地位を確立しています。
この市場の成長は、医薬品開発活動の増加、厳格化する規制要件、代替試験法の進歩によって大きく牽引されています。医薬品開発失敗の削減、規制当局による監視の強化、動物福祉への懸念の高まりも主要な推進要因です。in vitro(生体外)およびin silico(コンピューターシミュレーション)試験法の進歩は、より迅速で費用対効果が高く、正確な毒性評価を可能にし、その採用を促進しています。予測毒性学ソリューションへの需要、動物実験削減の動き、個別化医療の進展も市場拡大に寄与しています。
製品革新も市場成長を加速させており、例えば2025年2月にはCN Bioが前臨床毒性試験を強化するPhysioMimix® DILIアッセイキット:Human 24を発売しました。これはヒト由来の肝臓マイクロ生理学的システムを利用し、複数の候補薬を同時に評価することで、医薬品の安全性に関する洞察を提供します。製薬・バイオテクノロジー分野では、潜在的な安全性の問題を早期に特定し、後期段階での失敗を最小限に抑えるため、初期段階の試験への投資が増加しています。米国市場では、FDAの厳格な規制要件と研究開発への投資増加が、高度な試験法の採用を加速させています。2023年12月にはMerckが、AIと機械学習を統合し、600億以上の化合物を評価して低毒性などの特性を持つ候補薬を特定するAI駆動型創薬プラットフォームAIDDISSON™を発表し、開発効率を大幅に向上させました。
市場の主要トレンドは以下の通りです。
1. **予測毒性学の進歩:** 人工知能(AI)、機械学習、ビッグデータ分析の統合により、化合物の潜在的な毒性影響をより高い精度で迅速に予測できるようになりました。これにより、動物実験への依存を減らし、開発期間を短縮し、医薬品研究全体の効率と安全性を高めます。2023年10月には、eLabNextがin silico毒性評価のためのAIツールToxometris.aiを統合し、迅速かつ正確な毒性予測を可能にしました。
2. **代替試験法の採用:** in vitro技術、in silicoモデル、臓器チップ技術が、初期毒性試験の進歩を大きく推進しています。これらの方法は、動物実験への依存を減らすだけでなく、毒性評価の精度、速度、費用対効果を高めます。2024年9月には、Emulate, Inc.が薬物吸収を最小限に抑え、生物学的モデリングを強化する新しいChip-R1™ Rigid Chipを発売し、より正確な薬物試験を可能にしました。
3. **非動物実験法への規制支援:** 米国食品医薬品局(FDA)や環境保護庁(EPA)などの規制機関は、倫理的懸念、技術的進歩、迅速かつ費用対効果の高い試験の必要性から、非動物実験法の使用を積極的に推進しています。FDAの予測毒性学ロードマップのような取り組みは、動物の使用を削減しつつ正確な安全性評価を確保することで、毒性試験の近代化を目指しています。このような規制当局の支援は、代替法の採用を加速させ、イノベーションを促進し、医薬品開発と化学物質安全性評価の効率を高めています。
これらの要因が、世界中で初期毒性試験市場のポジティブな見通しを生み出しています。
グローバル早期毒性試験市場は、2025年から2033年までの予測期間において、技術とエンドユーザーに基づいて分析されています。
技術別分析では、インビボ試験が2024年に約48.2%の市場シェアを占め、最大の技術となっています。これは、生体における物質の生理学的・生化学的影響に関する包括的で信頼性の高いデータを提供するためです。代替法の採用が進む中でも、新規医薬品の安全性と有効性を確保するため、規制当局によってインビボ試験が義務付けられることが多く、実生活の生物学的反応をシミュレートし、全身毒性に関する重要な洞察を提供する能力が、製薬・バイオテクノロジー研究で好まれる理由です。
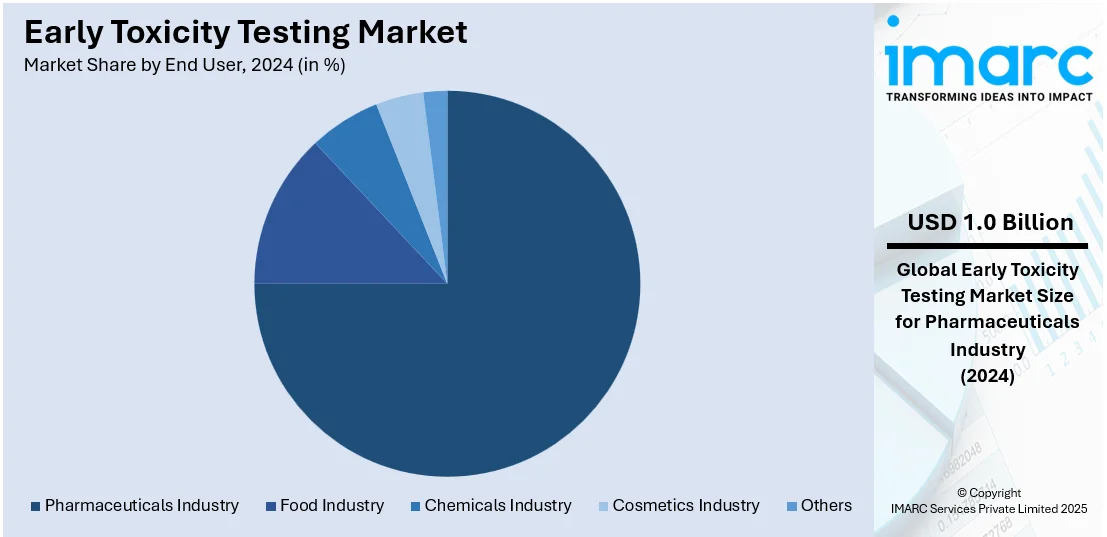
エンドユーザー別分析では、製薬業界が2024年に約75.5%の市場シェアを占め、市場を牽引しています。より安全で効果的な医薬品への需要増加、医薬品候補のパイプライン拡大、早期段階での毒性試験による潜在的な安全性の特定、後期段階での失敗の最小化がその要因です。厳格な安全性評価に関する規制要件も、高度な毒性試験方法の使用を促進しています。さらに、研究開発への投資とインビトロ・インシリコモデルの採用が、製薬業界の市場リーダーシップを強化しています。
地域別分析では、2024年に欧州が34.0%以上の最大の市場シェアを占めています。これは、厳格な規制枠組みと動物実験削減への強い重点によるものです。欧州医薬品庁(EMA)や欧州代替法バリデーションセンター(EURL ECVAM)のような組織が代替毒性評価方法の採用を推進しています。また、同地域の先進的な製薬・バイオテクノロジー分野、研究開発への多大な投資、学術機関と業界関係者間の協力関係の深化も、欧州の市場優位性に貢献しています。
北米の早期毒性試験市場は、規制当局の監視強化、強力な製薬企業の存在、製品安全確保への高い関心によって牽引されています。企業は厳格な規制ガイドラインを遵守し、潜在的な健康・環境リスクを軽減するため、高度な毒性試験方法を採用しています。医薬品開発とバイオテクノロジー革新への投資増加も、信頼性の高い毒性評価の必要性を高めています。動物実験削減への重点は、インビトロや計算モデルを含む代替法の広範な採用につながっています。予測毒性学やハイスループットスクリーニング技術の進歩により、市場は効率性の向上と迅速な結果を経験しています。学術機関、研究機関、業界関係者間の協力も毒性試験の革新を推進しており、製品安全確保と悪影響の最小化へのコミットメントが、北米をグローバル市場の重要なプレーヤーとして位置付けています。
米国は2024年に北米の早期毒性試験市場の93.00%以上を占めました。これは主に、環境および人間の健康リスクに対する懸念の高まりが、信頼性が高く効率的な毒性試験方法への需要を増加させているためです。有害物質規制法(TSCA)や食品・医薬品・化粧品法(FDCA)などの法規制も、物質が市場に出る前に包括的な毒性評価を義務付けることで、より安全な化学物質や製品への重点を強化しています。慢性疾患の有病率の上昇と、より良い医薬品安全性試験の必要性も市場成長を促進しています。米国疾病対策センター(CDC)によると、米国では約1億2900万人が少なくとも1つの深刻な慢性疾患を抱え、2つ以上を抱える人は42%、5つ以上を抱える人は12%に上ります。これに加え、動物実験の削減と倫理的な代替試験方法の探求が重視されており、これらの革新的なソリューションの統合により、より迅速で費用対効果の高い毒性評価が可能となり、市場機会をさらに拡大しています。
アジア太平洋地域の早期毒性試験市場は、急速な産業成長、規制圧力の増加、より安全な製品への需要の高まりにより拡大しています。中国、インド、日本などの国々が製造業と製薬産業を拡大するにつれて、化学物質、医薬品、消費財の安全性を確保するための毒性試験の必要性が高まっています。例えば、インドの鉱工業生産指数(IIP)は2024年11月に5.2%の成長を記録し、同国の堅調な製造業部門を浮き彫りにしています。また、日本の厚生労働省(MHLW)や中国の国家薬品監督管理局(NMPA)が課すような厳格な規制も、効果的な毒性評価の必要性を高めています。さらに、同地域では、インビトロや計算モデルを含む動物実験の代替法への選好が高まり、より倫理的で正確な試験方法への移行が進んでいます。ハイスループットスクリーニングや3D細胞培養などの技術進歩も市場成長を牽引しています。
早期毒性試験市場は、バイオテクノロジーおよび製薬分野への投資増加、新薬や化学物質の包括的な安全性評価の必要性、研究協力の拡大、公衆衛生と安全への注力、医療費削減の推進、および環境規制の厳格化を背景に世界的に成長しています。
北米市場では、これらの要因が革新的な試験技術の開発を促進しています。例えば、ブラジルではGDPの9.47%が医療費に充てられており、効率的で信頼性の高い毒性試験の需要が高まっています。
中東およびアフリカ市場も、工業化の進展、規制圧力、健康意識の高まりにより急速に拡大しています。この地域の製薬、化学、化粧品産業の成長に伴い、製品の安全性確保のための信頼性の高い毒性試験が不可欠です。サウジアラビア、UAE、エジプトの医薬品市場は、それぞれ2025-2033年(サウジアラビア2.27%、UAE7.30%)および2024-2032年(エジプト9.20%)に高いCAGRで成長すると予測されています。また、化学物質曝露の潜在的危険性に対する意識向上と、in vitroや計算モデルなどの代替試験方法の採用が市場成長を後押ししています。
競争環境は激しく、多数の企業が技術革新を通じて市場での存在感を高めようとしています。企業は、正確で信頼性の高い毒性評価を提供するため、高度なin vitro、in silico、および臓器チップモデルの開発に注力しています。研究機関や規制機関との協力・提携が一般的であり、代替試験方法の採用を促進しています。さらに、予測毒性学やAI駆動型プラットフォームへの投資が市場を牽引し、企業は戦略的買収や地域拡大を通じてグローバル展開を進めつつ、進化する規制基準への準拠を維持しています。主要企業には、Agilent Technologies Inc.、Charles River Laboratories International Inc.、Thermo Fisher Scientific Inc.などが挙げられます。
最近の動向として、2025年3月にはAsedaSciencesがTanguay Labと提携し、効率的で費用対効果の高いゼブラフィッシュスクリーニングサービスを導入しました。これにより、化学製造業界の科学者は、従来の動物実験と比較して大幅なコスト削減と早期のリスク評価が可能になります。また、2024年7月にはSchrödinger, Inc.が、創薬プロセス初期段階での毒性リスク予測を向上させるため、物理ベースのコンピューティングシステムを拡張するプロジェクトを開始しました。これは、新薬候補の特性を改善し、開発失敗の可能性を低減するデジタルアプローチを目指すものです。
本市場レポートは、2019年から2033年までの市場セグメント、歴史的および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量分析を提供します。分析対象は、in vivo、in vitro、in silicoなどの技術、製薬、食品、化学、化粧品などのエンドユーザー産業、そして北米、欧州、アジア太平洋、中南米、中東・アフリカの各地域にわたります。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国別市場を特定。ポーターのファイブフォース分析を通じて、新規参入者、競争、サプライヤー・バイヤーの交渉力、代替品の脅威といった要素から競争レベルと市場の魅力度を評価し、競合環境に関する洞察を提供することで、ステークホルダーが市場における主要プレーヤーの現在の位置を理解するのに役立ちます。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の早期毒性試験市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 手法別市場内訳
6.1 In Vivo
6.1.1 市場トレンド
6.1.2 市場予測
6.2 In Vitro
6.2.1 市場トレンド
6.2.2 市場予測
6.3 In Silico
6.3.1 市場トレンド
6.3.2 市場予測
7 エンドユーザー別市場内訳
7.1 製薬業界
7.1.1 市場トレンド
7.1.2 市場予測
7.2 食品業界
7.2.1 市場トレンド
7.2.2 市場予測
7.3 化学業界
7.3.1 市場トレンド
7.3.2 市場予測
7.4 化粧品業界
7.4.1 市場トレンド
7.4.2 市場予測
7.5 その他
7.5.1 市場トレンド
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東・アフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロファイル
13.3.1 Agilent Technologies Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 Bio-Rad Laboratories Inc.
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 Bruker Corporation
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 Charles River Laboratories International Inc.
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 Danaher Corporation
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.6 Enzo Biochem Inc.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 Eurofins Scientific SE
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 Evotec A.G.
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 Merck KGaA
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.10 PerkinElmer Inc.
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.11 SGS S.A.
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.12 Thermo Fisher Scientific Inc.
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
13.3.12.4 SWOT分析
13.3.13 WuXi AppTec
13.3.13.1 会社概要
13.3.13.2 製品ポートフォリオ
13.3.13.3 財務状況
図のリスト
図1:世界の早期毒性試験市場:主要な推進要因と課題
図2:世界の早期毒性試験市場:販売額(10億米ドル)、2019-2024年
図3:世界の早期毒性試験市場予測:販売額(10億米ドル)、2025-2033年
図4:世界の早期毒性試験市場:技術別内訳(%)、2024年
図5:世界の早期毒性試験市場:エンドユーザー別内訳(%)、2024年
図6:世界の早期毒性試験市場:地域別内訳(%)、2024年
図7:世界の早期毒性試験(生体内)市場:販売額(百万米ドル)、2019年および2024年
図8:世界の早期毒性試験(生体内)市場予測:販売額(百万米ドル)、2025-2033年
図9:世界の早期毒性試験(生体外)市場:販売額(百万米ドル)、2019年および2024年
図10:世界の早期毒性試験(生体外)市場予測:販売額(百万米ドル)、2025-2033年
図11:世界の早期毒性試験(インシリコ)市場:販売額(百万米ドル)、2019年および2024年
図12: 世界: 早期毒性試験(インシリコ)市場予測: 販売額(百万米ドル)、2025年~2033年
図13: 世界: 早期毒性試験(製薬業界)市場: 販売額(百万米ドル)、2019年および2024年
図14: 世界: 早期毒性試験(製薬業界)市場予測: 販売額(百万米ドル)、2025年~2033年
図15: 世界: 早期毒性試験(食品業界)市場: 販売額(百万米ドル)、2019年および2024年
図16: 世界: 早期毒性試験(食品業界)市場予測: 販売額(百万米ドル)、2025年~2033年
図17: 世界: 早期毒性試験(化学業界)市場: 販売額(百万米ドル)、2019年および2024年
図18: 世界: 早期毒性試験(化学業界)市場予測: 販売額(百万米ドル)、2025年~2033年
図19: 世界: 早期毒性試験(化粧品業界)市場: 販売額(百万米ドル)、2019年および2024年
図20: 世界: 早期毒性試験(化粧品業界)市場予測: 販売額(百万米ドル)、2025年~2033年
図21: 世界: 早期毒性試験(その他のエンドユーザー)市場: 販売額(百万米ドル)、2019年および2024年
図22: 世界: 早期毒性試験(その他のエンドユーザー)市場予測: 販売額(百万米ドル)、2025年~2033年
図23: 北米: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図24: 北米: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図25: 米国: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図26: 米国: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図27: カナダ: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図28: カナダ: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図29: アジア太平洋: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図30: アジア太平洋: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図31: 中国: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図32: 中国: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図33: 日本: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図34: 日本: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図35: インド: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図36: インド: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図37: 韓国: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図38: 韓国: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図39: オーストラリア: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図40: オーストラリア: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図41: インドネシア: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図42: インドネシア: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図43: その他: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図44: その他: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図45: 欧州: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図46: 欧州: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図47: ドイツ: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図48: ドイツ: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図49: フランス: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図50: フランス: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図51: イギリス: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図52: イギリス: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図53: イタリア: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図54: イタリア: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図55: スペイン: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図56: スペイン: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図57: ロシア: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図58: ロシア: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図59: その他: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図60: その他: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図61: ラテンアメリカ: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図62: ラテンアメリカ: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図63: ブラジル: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図64: ブラジル: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図65: メキシコ: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図66: メキシコ: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図67: その他: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図68: その他: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図69: 中東・アフリカ: 早期毒性試験市場: 販売額(百万米ドル)、2019年および2024年
図70: 中東・アフリカ: 早期毒性試験市場: 国別内訳(%)、2024年
図71: 中東・アフリカ: 早期毒性試験市場予測: 販売額(百万米ドル)、2025年~2033年
図72: 世界: 早期毒性試験産業: SWOT分析
図73: 世界: 早期毒性試験産業: バリューチェーン分析
図74: 世界: 早期毒性試験産業: ポーターのファイブフォース分析
早期毒性試験とは、医薬品開発の初期段階において、候補化合物の潜在的な毒性リスクを早期に評価するための試験です。これにより、開発後期での失敗リスクを低減し、より安全性の高い化合物を効率的に選別することを目指します。多くの場合、ハイスループットで実施され、コストと時間を節約しながら、多数の化合物をスクリーニングすることが可能です。その目的は、早い段階で問題のある化合物を特定し、開発パイプラインから除外することにあります。
この試験にはいくつかの種類があります。インビトロ試験としては、細胞毒性、遺伝毒性、肝毒性、心毒性などの臓器特異的毒性を評価する細胞ベースアッセイや、特定の酵素阻害や受容体結合を調べる生化学アッセイが挙げられます。インシリコ試験では、化合物の化学構造に基づき、定量的構造活性相関(QSAR)やリード・アクロス、分子ドッキングなどの計算手法を用いて毒性を予測します。また、ゼブラフィッシュ、線虫(C. elegans)、ショウジョウバエなどの単純なインビボモデルを用いた試験も、発生毒性、神経毒性、全身毒性スクリーニングに利用されます。さらに、細胞の多角的な応答を解析するハイコンテントスクリーニング(HCS)も重要な手法です。
早期毒性試験の主な用途は、リード化合物の選定と最適化です。これにより、より良好な安全性プロファイルを持つ化合物を優先し、ヒットからリード、リード最適化の各段階で、毒性を低減するための化学構造の改変を導きます。また、潜在的な安全性上の問題点を早期に特定し、リスク評価に役立てることも可能です。毒性メカニズムの解明にも貢献し、化合物がどのように有害作用を引き起こすかについての手がかりを提供します。インビトロやインシリコの手法を早期に活用することで、動物実験の数を減らし、3R原則(Replacement, Reduction, Refinement)の推進にも繋がります。
関連技術としては、多数の化合物を迅速に試験するためのハイスループットスクリーニング(HTS)が不可欠です。ゲノミクス、プロテオミクス、メタボロミクスといったオミクス技術は、バイオマーカーの発見やメカニズム解明に貢献します。ヒトの生理機能をより正確に模倣するため、iPS細胞(人工多能性幹細胞)由来の心筋細胞や肝細胞などのヒト関連細胞モデルが開発されています。さらに、生体内の臓器機能を試験管内で再現するオルガンオンチップやマイクロ生理学的システム(MPS)は、より高精度な毒性予測を可能にします。バイオインフォマティクスや計算毒性学は、データ解析、予測モデリング、AI/機械学習の応用を通じて、これらの試験の効率と精度を向上させています。