❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
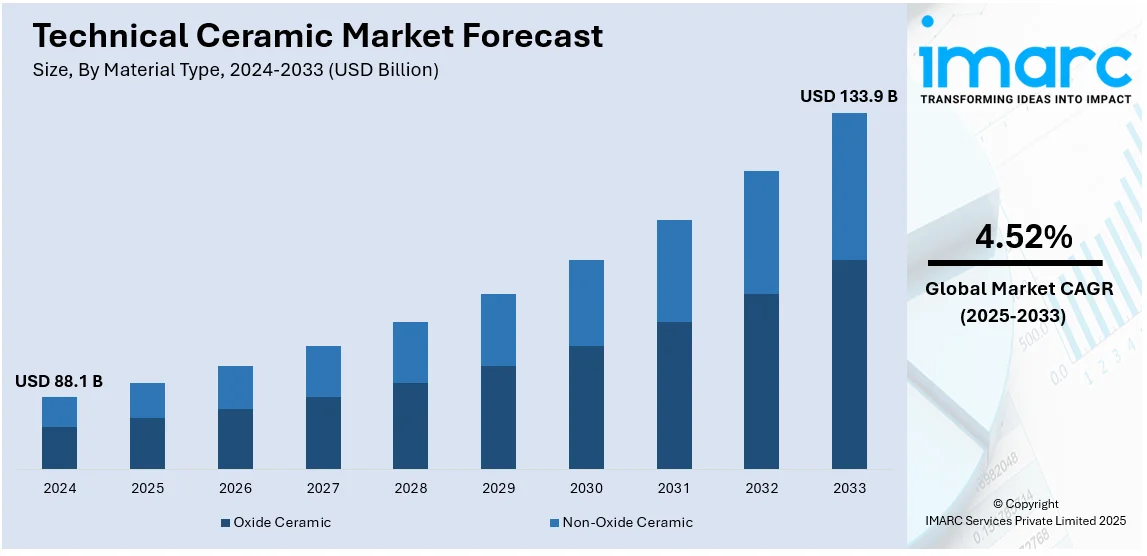
世界のテクニカルセラミックス市場は、2024年に881億米ドルと評価され、2033年までに1339億米ドルに達すると予測されており、2025年から2033年の期間で年平均成長率(CAGR)4.52%で成長する見込みです。2024年にはアジア太平洋地域が市場の42%以上を占め、急速な産業発展と技術革新がこの拡大を牽引しています。
市場の主な推進要因は、エレクトロニクス、自動車、航空宇宙などの分野で高性能材料へのニーズが高まっていることです。テクニカルセラミックスは、極端な温度への耐性、優れた電気絶縁性、高い機械的強度といった卓越した特性を持つため、精密さと耐久性が求められる用途で重要性を増しています。先進製造業の進化に伴い、過酷な条件下での高い耐久性と優れた性能を持つ材料への需要が増加しており、テクニカルセラミックスは現代の製造業と技術において不可欠な要素です。米国も、革新性、高度な製造能力、強靭な産業エコシステムにより、市場の重要な貢献者であり、高性能セラミックスの研究開発に多額の投資を行っています。
テクニカルセラミックス市場の主なトレンドは以下の通りです。
1. **建設・インフラ分野での採用拡大:** 硬度、化学的安定性、高温耐性により、金属やポリマーの代替として利用が増加しています。ポンプピストン、シリンダースリーブ、バルブ部品、切削工具などに使用され、酸化ジルコニウム(ZrO2)、酸化アルミニウム(Al2O3)、炭化ケイ素(SiC)、窒化ケイ素(Si3N4)などの先進セラミックスが産業用途で活用されています。建設市場の成長も市場を強化しています。
2. **医療機器での利用増加:** 医療機器分野、特に膝インプラントなどの整形外科用途で採用が著しく伸びています。ジルコニアやアルミナなどのセラミックスは、優れた耐摩耗性、生体適合性、機械的強度を持つため、膝インプラントでの使用が増加し、摩擦と摩耗を低減し、インプラントの寿命と性能を向上させます。高齢化人口の増加と関節置換手術の需要増に伴い、利用はさらに拡大すると予想されます。
3. **航空宇宙・自動車分野での採用拡大:** 航空宇宙および自動車産業は、テクニカルセラミックスの最大のユーザーであり、その高強度、軽量性、高耐熱性が評価されています。航空宇宙用途ではタービンブレードやヒートシールドに、自動車分野では特に電気自動車においてバッテリー性能、パワーエレクトロニクス、熱管理を向上させるためにセラミック部品の統合が進んでいます。これらの産業が持続可能性と効率性へと移行するにつれて、先進セラミック材料への需要はさらに高まるでしょう。
市場は材料タイプ、製品、最終用途産業に基づいて分類されています。
**材料タイプ別分析:** 酸化物セラミックスが2024年に最大の材料タイプであり、優れた機械的強度、高い熱安定性、耐食性を持つため、エレクトロニクス、自動車、航空宇宙、医療機器など多様な産業で広く使用されています。半導体や絶縁体、整形外科用インプラントの製造に不可欠であり、その汎用性と製造技術の継続的な発展により、今後も市場で最も需要の高い材料であり続けるでしょう。
**製品別分析:** モノリシックセラミックスが2024年に約85%の市場シェアを占めています。モノリシックセラミックスは、卓越した機械的強度、耐摩耗性、熱安定性を持つ単一の固体材料であり、航空宇宙、自動車、エレクトロニクスなどの要求の厳しい産業における極限用途で非常に需要が高いです。
テクニカルセラミックスは、タービンブレード、自動車エンジン部品、電子基板など幅広い用途で不可欠な素材であり、信頼性、性能、費用対効果の高さから選ばれ続けている。電気自動車、5G技術、半導体製造といった成長産業がその需要を牽引している。
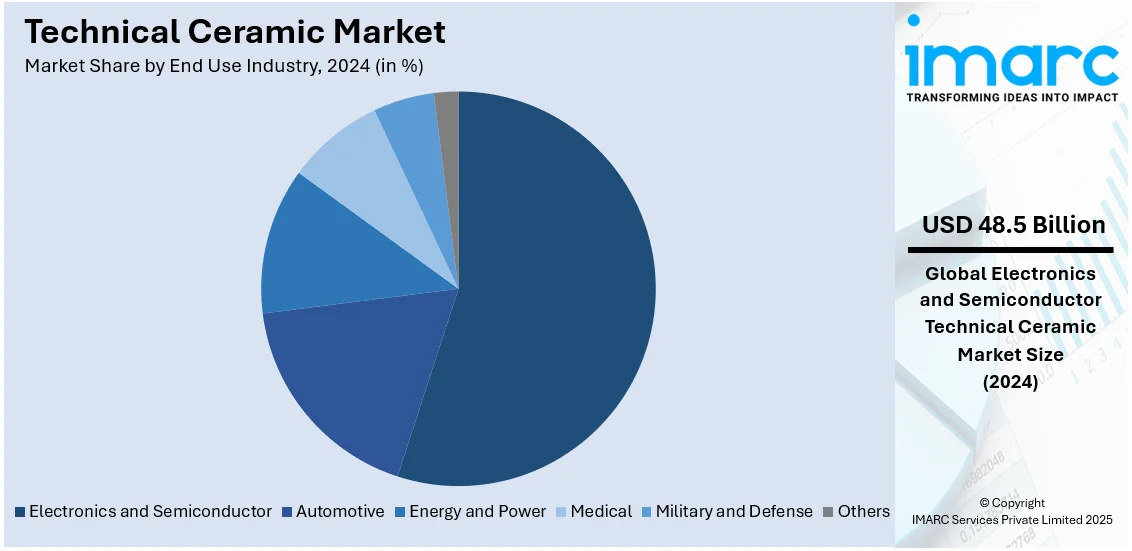
エンドユース産業別では、2024年にエレクトロニクスおよび半導体分野が市場の約55%を占め、最大のシェアを誇る。これは、高性能な電子機器、半導体、通信システムの製造における高機能セラミックスへの需要増に支えられている。テクニカルセラミックスは、優れた放熱性、並外れた電気抵抗、堅牢な機械的耐久性により、この分野で重要な役割を果たす。窒化ケイ素、アルミナ、ジルコニアなどが、コンデンサ、基板、絶縁体、熱管理部品などに幅広く利用されており、5G、AI、IoT技術の進展に伴い、耐久性、信頼性、効率性に優れた素材の必要性から、この分野の市場は今後も成長が見込まれる。
地域別では、2024年にアジア太平洋地域が42%以上の市場シェアを占め、最大の市場となっている。中国、日本、韓国、インドにおける急速な産業成長と継続的な技術進歩がこの主導的地位の要因である。半導体、電気自動車、家電製品の生産増加に伴い、先進セラミックスはアジア太平洋地域で重要な用途として確立されている。インフラ投資や製造業への投資も市場成長を加速させており、アジア太平洋地域はテクニカルセラミックスの生産と消費の両面で優位性を保っている。特に自動車分野では、セラミックスの優れた耐久性と軽量性が燃費向上と排出ガス削減に不可欠であり、セラミックス製ブレーキシステム、ターボチャージャーローター、センサーなどが電気自動車やハイブリッド車で普及が進んでいる。車両への電子システム統合が進むにつれて、回路基板や熱管理ソリューションにも応用され、その優れた耐熱性は過酷な自動車環境での信頼性を確保する。
北米の先進セラミックス市場も大幅な拡大を見せている。米国は北米市場の83.8%を占め、エネルギー効率の高いソリューションへの需要増、特にHVAC(冷暖房空調)事業の急速な拡大が、テクニカルセラミックスの採用を促進している。耐久性、熱安定性、耐摩耗性が評価され、暖房、換気、空調システムの部品に理想的である。北米全体では、航空宇宙、自動車、エレクトロニクス、ヘルスケアといった主要産業からの需要増が市場を牽引している。強力な産業基盤、研究開発投資、高度な製造能力が、高性能セラミックスの生産を促進。3M、CoorsTek、General Electricなどの主要企業は、革新に注力している。米国防総省高等研究計画局(DARPA)が、金属のような延性を備えたセラミックスを開発する「INTACT」プロジェクトを進めていることも注目される。
欧州では、軍事・防衛分野でテクニカルセラミックスの重要性が増している。優れた耐久性、軽量性、極限環境下での耐性が評価され、セラミックス製装甲は弾道脅威に対する優れた防御を提供しつつ、人員や車両の機動性を維持する。先進センサーシステム、ミサイルシステム、航空宇宙用途でも、熱遮蔽や構造的完全性に貢献し、防衛技術の強化におけるセラミックスの役割が強調されている。欧州の航空宇宙・防衛部門は2023年に売上高が10.1%増加し、約3165億米ドルに達した。
ラテンアメリカでは、小型で高性能なデバイスへの需要増が、エレクトロニクスおよび半導体分野でのテクニカルセラミックスの採用を促進している。米国はラテンアメリカの半導体分野に5年間で5億ドルを投資し、半導体ATP能力の強化と通信ネットワークの進歩を支援している。
テクニカルセラミックス市場は、その優れた耐熱性、耐電気性、耐久性、精密性により、現代産業において不可欠な素材としての地位を確立しています。特にエレクトロニクス分野では、マイクロチップやプリント基板の信頼性維持、放熱性向上、信号完全性の確保に貢献し、小型化と高効率化を支えています。半導体製造装置においても、その精密性と弾力性が重視され、コンシューマーエレクトロニクスやスマート技術の普及に伴い、高度なセラミック部品への需要は着実に増加しています。
建設・不動産分野においても、テクニカルセラミックスの利用が拡大しています。中東・アフリカ地域では、その耐久性、耐熱性、美的多様性から需要が高く、特にサウジアラビアでは8,190億ドル規模の5,200件以上の建設プロジェクトが進行中です。タイル、衛生陶器、建築ファサードなどに採用され、機能性とデザイン性を両立。過酷な気候条件下では優れた断熱性を提供し、建築物のエネルギー効率向上に寄与します。また、プレハブ部品を含む先進的な建設技術への応用は、工期短縮とコスト削減を可能にし、耐腐食性・耐摩耗性により長寿命化とメンテナンス費用の削減を実現。持続可能で堅牢な都市環境の構築に不可欠な素材となっています。
テクニカルセラミックス市場の競争環境は、先進セラミックス、構造セラミックス、電気セラミックスなど特定の製品カテゴリーに特化した多様なグローバルおよび地域プレーヤーによって特徴づけられます。CeramTec、CoorsTek、Morgan Advanced Materials、京セラといった主要企業は、高度な製造技術と広範な研究開発能力を駆使し、航空宇宙、自動車、エレクトロニクス、ヘルスケアといった産業の増大する要求に応えています。例えば、京セラは2024年11月にテクニカルセラミックスの先進研究と革新に対してBSFZ認証を取得し、半導体試験に用いられる極限温度に耐える高強度窒化ケイ素を開発しました。市場では、特定の用途向けにカスタマイズされたソリューションを提供する小規模な専門企業も台頭しています。
最新の動向としては、2024年12月にSystem Ceramicsがデジタル印刷と乾燥粉末を融合させた革新的なセラミック装飾システム「Infinity DRY」を発表し、リアルな三次元パターンを実現。2024年10月には京セラファインセラミックスヨーロッパが、次世代マイクロチップの機能評価に不可欠な新しい窒化ケイ素「Starceram N3000 P」を強化し、マイクロチップ試験の精度と効率を向上させました。同年10月、Lithozはセラミック積層造形技術へのアクセスを拡大するグローバルネットワーク「Ceramic 3D Factory」を立ち上げ、航空宇宙、医療、歯科などの分野で高品質なテクニカルセラミック部品の需要に応えています。さらに、2024年6月にはCeramTecが、自動車およびパワーエレクトロニクス用途向けに優れた熱伝導性と電気絶縁性を提供する高性能材料「Sinalit」を発表し、電気自動車(EV)やハイブリッド電気自動車(HEV)の効率と長寿命化に貢献しています。
本市場レポートは、2019年から2033年までのテクニカルセラミックス市場の様々なセグメント、歴史的および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量分析を提供します。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国別市場を特定することで、ステークホルダーが市場の競争レベル、魅力度、主要プレーヤーの現状を理解するのに役立ちます。分析対象は酸化物セラミックス、非酸化物セラミックス、モノリシックセラミックス、セラミックコーティング、セラミックマトリックス複合材料(CMC)などの材料タイプ、製品、エレクトロニクス・半導体、自動車、エネルギー・電力、医療、軍事・防衛などの最終用途産業、アジア太平洋、ヨーロッパ、北米、中南米、中東・アフリカの各地域に及びます。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界のテクニカルセラミックス市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 材料タイプ別市場内訳
6.1 酸化物セラミックス
6.1.1 市場トレンド
6.1.2 市場予測
6.2 非酸化物セラミックス
6.2.1 市場トレンド
6.2.2 市場予測
7 製品別市場内訳
7.1 モノリシックセラミックス
7.1.1 市場トレンド
7.1.2 市場予測
7.2 セラミックコーティング
7.2.1 市場トレンド
7.2.2 市場予測
7.3 セラミックマトリックス複合材料 (CMC)
7.3.1 市場トレンド
7.3.2 市場予測
8 最終用途産業別市場内訳
8.1 エレクトロニクスおよび半導体
8.1.1 市場トレンド
8.1.2 市場予測
8.2 自動車
8.2.1 市場トレンド
8.2.2 市場予測
8.3 エネルギーおよび電力
8.3.1 市場トレンド
8.3.2 市場予測
8.4 医療
8.4.1 市場トレンド
8.4.2 市場予測
8.5 軍事および防衛
8.5.1 市場トレンド
8.5.2 市場予測
8.6 その他
8.6.1 市場トレンド
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場トレンド
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場トレンド
9.1.2.2 市場予測
9.2 アジア太平洋
9.2.1 中国
9.2.1.1 市場トレンド
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場トレンド
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場トレンド
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場トレンド
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場トレンド
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場トレンド
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場トレンド
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場トレンド
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場トレンド
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場トレンド
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場トレンド
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場トレンド
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場トレンド
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場トレンド
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場トレンド
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場トレンド
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場トレンド
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターのファイブフォース分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の程度
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業のプロファイル
14.3.1 3Mカンパニー
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 バコニーテクニカルセラミックス
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.3 セラムテックGmbH
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.4 コンパニー・ド・サンゴバンS.A.
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.4.4 SWOT分析
14.3.5 クアーズテックInc.
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.6 エランテクノロジー
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.7 ゼネラル・エレクトリック・カンパニー
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 財務状況
14.3.7.4 SWOT分析
14.3.8 京セラ株式会社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 マンテックテクニカルセラミックスLtd.
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.10 モーガン・アドバンスト・マテリアルズplc
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.11 日本特殊陶業株式会社
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.12 ラウシャートGmbH
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
図のリスト
図1:世界のテクニカルセラミック市場:主要な推進要因と課題
図2:世界のテクニカルセラミック市場:販売額(10億米ドル)、2019-2024年
図3:世界のテクニカルセラミック市場予測:販売額(10億米ドル)、2025-2033年
図4:世界のテクニカルセラミック市場:材料タイプ別内訳(%)、2024年
図5:世界のテクニカルセラミック市場:製品別内訳(%)、2024年
図6:世界のテクニカルセラミック市場:最終用途産業別内訳(%)、2024年
図7:世界のテクニカルセラミック市場:地域別内訳(%)、2024年
図8:世界のテクニカルセラミック(酸化物セラミック)市場:販売額(百万米ドル)、2019年および2024年
図9:世界のテクニカルセラミック(酸化物セラミック)市場予測:販売額(百万米ドル)、2025-2033年
図10:世界のテクニカルセラミック(非酸化物セラミック)市場:販売額(百万米ドル)、2019年および2024年
図11:世界のテクニカルセラミック(非酸化物セラミック)市場予測:販売額(百万米ドル)、2025-2033年
図12:世界のテクニカルセラミック(モノリシックセラミックス)市場:販売額(百万米ドル)、2019年および2024年
図13:世界のテクニカルセラミック(モノリシックセラミックス)市場予測:販売額(百万米ドル)、2025-2033年
図14:世界:ファインセラミックス(セラミックコーティング)市場:販売額(百万米ドル)、2019年および2024年
図15:世界:ファインセラミックス(セラミックコーティング)市場予測:販売額(百万米ドル)、2025年~2033年
図16:世界:ファインセラミックス(セラミックマトリックス複合材料(CMC))市場:販売額(百万米ドル)、2019年および2024年
図17:世界:ファインセラミックス(セラミックマトリックス複合材料(CMC))市場予測:販売額(百万米ドル)、2025年~2033年
図18:世界:ファインセラミックス(エレクトロニクスおよび半導体)市場:販売額(百万米ドル)、2019年および2024年
図19:世界:ファインセラミックス(エレクトロニクスおよび半導体)市場予測:販売額(百万米ドル)、2025年~2033年
図20:世界:ファインセラミックス(自動車)市場:販売額(百万米ドル)、2019年および2024年
図21:世界:ファインセラミックス(自動車)市場予測:販売額(百万米ドル)、2025年~2033年
図22:世界:ファインセラミックス(エネルギーおよび電力)市場:販売額(百万米ドル)、2019年および2024年
図23:世界:ファインセラミックス(エネルギーおよび電力)市場予測:販売額(百万米ドル)、2025年~2033年
図24:世界:ファインセラミックス(医療)市場:販売額(百万米ドル)、2019年および2024年
図25:世界:ファインセラミックス(医療)市場予測:販売額(百万米ドル)、2025年~2033年
図26:世界:ファインセラミックス(軍事および防衛)市場:販売額(百万米ドル)、2019年および2024年
図27:世界:ファインセラミックス(軍事および防衛)市場予測:販売額(百万米ドル)、2025年~2033年
図28:世界:ファインセラミックス(その他の最終用途産業)市場:販売額(百万米ドル)、2019年および2024年
図29:世界:ファインセラミックス(その他の最終用途産業)市場予測:販売額(百万米ドル)、2025年~2033年
図30:北米:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図31:北米:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図32:米国:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図33:米国:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図34:カナダ:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図35:カナダ:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図36:アジア太平洋:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図37:アジア太平洋:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図38:中国:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図39:中国:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図40:日本:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図41:日本:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図42:インド:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図43:インド:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図44:韓国:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図45:韓国:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図46:オーストラリア:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図47:オーストラリア:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図48:インドネシア:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図49:インドネシア:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図50:その他:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図51:その他:ファインセラミックス市場予測:販売額(百万米ドル)、2025年~2033年
図52:欧州:ファインセラミックス市場:販売額(百万米ドル)、2019年および2024年
図53: ヨーロッパ: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図54: ドイツ: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図55: ドイツ: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図56: フランス: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図57: フランス: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図58: イギリス: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図59: イギリス: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図60: イタリア: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図61: イタリア: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図62: スペイン: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図63: スペイン: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図64: ロシア: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図65: ロシア: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図66: その他: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図67: その他: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図68: ラテンアメリカ: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図69: ラテンアメリカ: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図70: ブラジル: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図71: ブラジル: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図72: メキシコ: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図73: メキシコ: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図74: その他: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図75: その他: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図76: 中東・アフリカ: 技術セラミックス市場: 販売額 (百万米ドル), 2019年および2024年
図77: 中東・アフリカ: 技術セラミックス市場: 国別内訳 (%), 2024年
図78: 中東・アフリカ: 技術セラミックス市場予測: 販売額 (百万米ドル), 2025年~2033年
図79: 世界: 技術セラミックス産業: SWOT分析
図80: 世界: 技術セラミックス産業: バリューチェーン分析
図81: 世界: 技術セラミックス産業: ポーターのファイブフォース分析
テクニカルセラミックスは、従来の陶磁器とは異なり、厳選された高純度原料を用い、組成や微細構造を精密に制御して製造される高性能な無機非金属材料の総称です。ファインセラミックス、先進セラミックス、エンジニアリングセラミックスとも呼ばれ、優れた機械的、熱的、電気的、化学的特性を持つよう設計されています。特定の過酷な環境下での使用や、高度な機能が求められる用途に特化して開発されています。
種類としては、主に酸化物系と非酸化物系に大別されます。酸化物系セラミックスには、高硬度、耐摩耗性、電気絶縁性に優れるアルミナ(酸化アルミニウム)、高靭性、高強度、耐熱衝撃性を持つジルコニア(酸化ジルコニウム)、耐熱性や化学的安定性に優れるマグネシア(酸化マグネシウム)などがあります。一方、非酸化物系セラミックスには、高温強度、耐熱衝撃性、耐食性に優れた窒化ケイ素、極めて高い硬度、耐熱性、化学的安定性、高熱伝導性を持つ炭化ケイ素、優れた潤滑性や電気絶縁性を持つ窒化ホウ素などが挙げられます。これらを複合化した複合セラミックスも、特定の特性を強化するために開発されています。
用途は非常に広範です。自動車分野では、スパークプラグ、グロープラグ、ターボチャージャーのローター、センサー、ブレーキディスクなどに利用され、軽量化や高効率化に貢献しています。電子部品分野では、半導体製造装置のチャックやノズル、基板、絶縁体、コンデンサなどに不可欠です。航空宇宙分野では、耐熱部品、構造部材、熱遮蔽材として使用されます。医療分野では、人工関節や歯科インプラント、手術器具、薬剤送達システムなど、生体適合性と耐久性が求められる場面で活躍しています。その他、産業機械の切削工具、軸受、シール、耐摩耗部品、炉材、化学プラントの耐食部品、燃料電池や原子力発電の構成材料としても重要な役割を担っています。
関連技術としては、まず高純度原料粉末の合成、粒度制御、分散技術といった粉末プロセスが基盤となります。次に、成形技術として、プレス成形(乾式、冷間静水圧)、射出成形、押出成形、スリップキャスティング、さらには近年注目される3Dプリンティングなどの積層造形技術があります。成形された素地は、高温で緻密化させる焼結技術(常圧焼結、熱間プレス、放電プラズマ焼結など)によって最終的な特性を発現します。高精度な部品を得るためには、ダイヤモンド工具を用いた研削加工、レーザー加工、研磨といった精密加工・仕上げ技術が不可欠です。また、材料の微細構造解析や機械的、熱的、電気的特性評価技術、さらには有限要素法(FEM)を用いた設計・シミュレーション技術も、高性能なテクニカルセラミックスの開発と応用を支える重要な要素です。