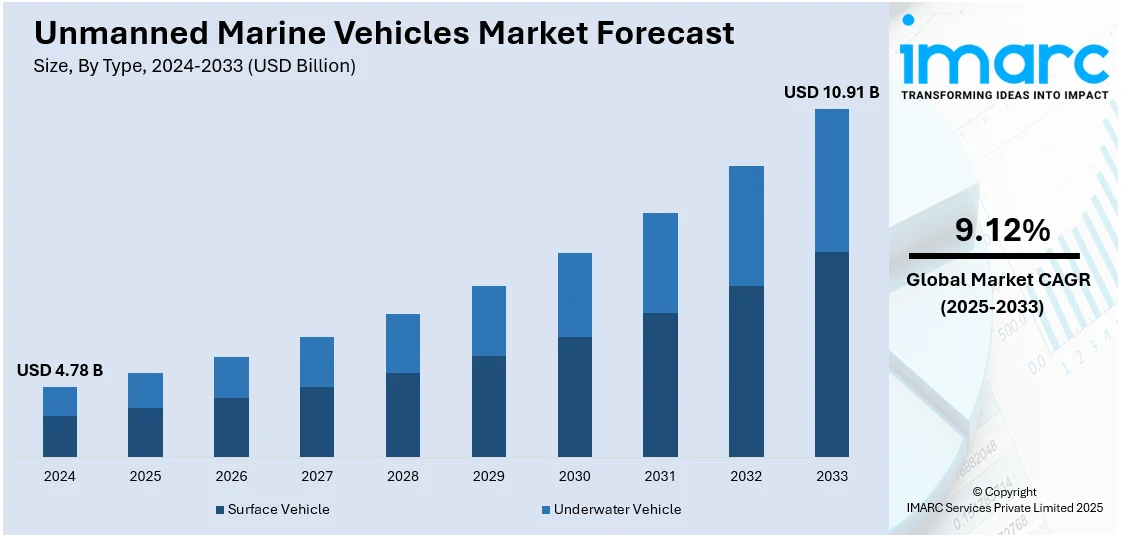
無人海洋車両(UMV)の世界市場は、2024年の47.8億ドルから2033年には109.1億ドルに達し、2025年から2033年にかけて年平均成長率9.12%で拡大すると予測されています。2024年には北米が39.8%の市場シェアを占め、特に米国海軍が大型無人水上艦(LUSV)や超大型無人潜水艦(XLUUV)を含む無人システムに戦略的に注力していることが、監視および機雷対策能力の向上を通じて市場成長を牽引しています。人工知能(AI)、センサー統合、自律性の進歩も運用効率を高め、洋上エネルギーや環境モニタリングなどの商業分野でもUMVの利用が拡大しています。政府による研究資金提供や規制も市場を後押ししています。
防衛および商業市場における高度な海上監視、偵察、水中探査への需要増加も、市場の急速な成長を促進する主要因です。世界中の軍隊、特に米国では、機雷探知、対潜水艦戦、国境警備などにおいて人的リスクを最小限に抑えつつ海軍能力を向上させるため、UMVに多額の投資を行っています。産業市場では、石油・ガス事業において、UMVが接近困難な環境や危険な場所を有人船よりも経済的かつ安全に探査できるため、環境モニタリング、海底マッピング、パイプライン検査に利用されています。自律技術、AI、センサー統合、バッテリーの進歩は、UMVの性能、耐久性、リアルタイム分析能力を劇的に向上させています。また、海洋保全に関する環境問題や政府規制の高まりも、環境に配慮した海洋探査や汚染検出のためのUMV導入を促進し、国際的な市場成長をさらに推進しています。
米国は、その大規模な防衛予算、技術的優位性、戦略的海洋利益により、主要な市場牽引役として際立っています。米国海軍は、監視や機雷掃海などの作戦を目的としたOrca超大型無人潜水艦(XLUUV)のような取り組みを通じて、自律システムの組み込みに注力しています。ロッキード・マーティンとボーイングが開発したOrcaは、モジュール構造と長時間の耐久性を誇り、運用上の柔軟性をサポートします。さらに、Blue Water Autonomyが開発しているような費用対効果の高い無人軍艦は、艦隊規模の制限や造船能力の逼迫を克服し、有人軍艦では対応できないギャップを埋めることができます。長距離海洋ミッション向けに構築されたこれらの艦艇は、従来の有人軍艦を補完し、海軍の作戦範囲を拡大します。また、Anduril IndustriesのCopperhead自律型水中車両ファミリーは、複数のプラットフォームから展開可能な再利用可能な高速システムであり、通常の魚雷と比較して予算に優しい選択肢を提供します。
UMV市場の主要トレンドは以下の通りです。
1. **情報収集と水中作戦におけるAUVおよびROVの需要増加**: 地政学的緊張の高まりと防衛費の増加(2024年には2.46兆ドル)を背景に、自律型水中車両(AUV)と遠隔操作型車両(ROV)が情報収集、監視、深海探査に不可欠なツールとなっています。これらは独立して困難な環境で活動でき、高い運用持続性、データ取得精度、ペイロードの多様性を提供します。
2. **海洋防衛強化のための政府による戦略的投資**: 各国政府は、水中機雷、敵潜水艦、密輸などの脅威に対処するため、無人海洋技術に多額の投資を行っています。インドの防衛パッケージやSeasatsへの投資などが例として挙げられます。UMVは、危険な環境での人的リスクを最小限に抑えつつ、長時間のミッションと状況認識能力を向上させます。
3. **多目的・モジュール型UMVプラットフォームへの移行**: さまざまなミッションに対応できる多目的・モジュール型プラットフォームへの需要が高まっています。これにより、商業用と軍事用の間で容易に再構成が可能となり、総所有コストの削減、ロジスティクスの簡素化、迅速な技術更新が実現します。
市場はタイプ別に水上車両と水中車両に分類され、水上車両(USV)がその多様性、先進技術統合、防衛・商業・研究分野での幅広い適用性により主要セグメントとなっています。USVは海上監視、対潜水艦戦、機雷探知、港湾警備、環境モニタリングなどに利用されています。
無人海洋車両(UMV)市場は、海上安全保障、監視、運用効率の向上への需要に牽引され、急速に拡大している。UMVは、人間のリスクを最小限に抑え、敵対的な状況下での持続的な運用を可能にする。自律航行、リアルタイム通信、AIベースの意思決定における技術進歩が、その効率性と信頼性を高めている。
UMVは、無人水上艇(USV)と無人水中艇(UUV)に大別される。USVは、前方監視ユニットやデコイとして機能し、水路測量、オフショアインフラ検査、海洋データ収集といった商業用途でも活用される。GPSへの常時アクセスと制御ステーションとの容易な通信により、継続的な監視に非常に効率的であり、UMV市場の最前線に位置している。一方、UUVには自律型水中艇(AUV)と遠隔操作型水中艇(ROV)がある。AUVは主に機雷探知や情報収集などの深海ミッションに用いられる。
制御タイプ別では、遠隔操作型(ROV)が2024年に約72.6%の市場シェアを占め、市場をリードしている。ROVは、その精度、リアルタイム制御、幅広い海洋作業への適用性から、複雑な水中状況や人間が立ち入ることが危険または不可能な場所での作業に好まれる。オフショア石油・ガス、防衛、海洋科学、海底施設などの分野で、検査、保守、修理活動に不可欠であり、高解像度カメラやマニピュレーターアーム、センサーを搭載し、詳細な水中検査を提供する。
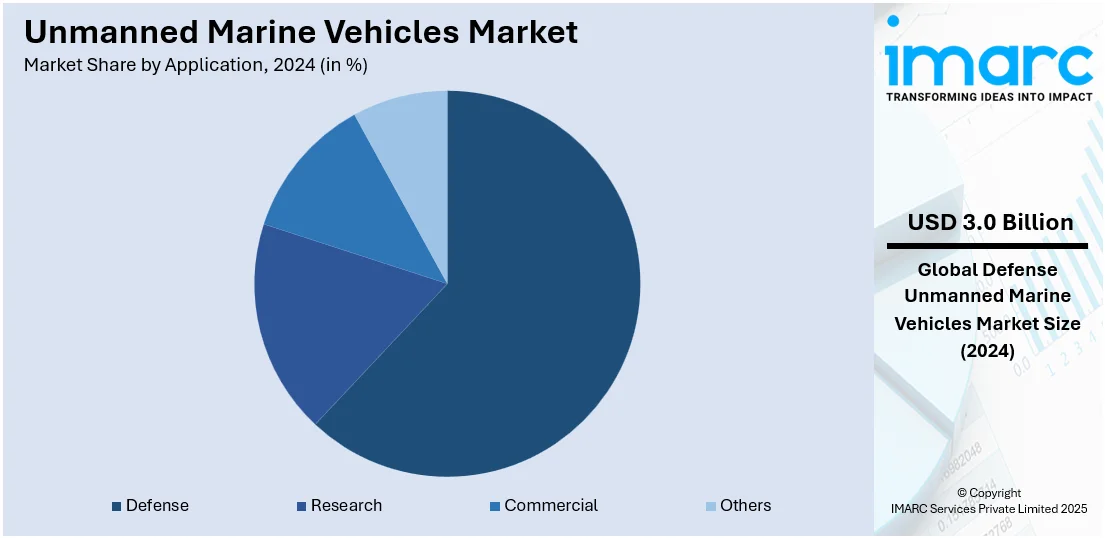
用途別では、防衛分野が2024年に約62.3%の市場シェアで最大を占める。世界中の軍隊が、情報収集、偵察、機雷探知、対潜水艦戦、国境警備のためにUSVやAUVを導入している。UMVは、艦隊保護や脅威警告を含む大規模な防衛戦略に統合され、現代戦の高度化とリアルタイムデータの必要性に対応している。
地域別では、北米が2024年に39.8%以上の市場シェアで最大の地域セグメントである。これは、積極的な技術開発、高い防衛支出、商業および研究市場からの需要増加に起因する。特に米国は、政府と民間部門からの多大な投資により、無人海洋システムの開発と展開を主導している。米海軍の継続的な取り組みに加え、オフショア石油・ガス部門、環境モニタリング、海洋研究への注力が市場発展に大きく貢献している。
米国市場は、海上領域認識の重視、地政学的緊張の高まり、5Gや衛星ベースの通信ネットワークの統合、気候変動研究、小型センサーとAIアルゴリズムの進歩、商業海運およびオフショアエネルギー部門の成長、海軍近代化イニシアチブによって推進されている。
欧州市場は、持続可能な海洋運用の推進、Horizon EuropeなどのEU研究プログラムによる海洋ロボット工学への投資、不法取引や移民に対する海上国境警備の強化、洋上風力発電所や海底パイプラインのインフラ監視の必要性、NATO加盟国における海軍近代化イニシアチブ、学術界と産業界の協力、デジタル主権の重視が主な推進要因である。
アジア太平洋市場は、南シナ海および東シナ海における領土紛争の激化、気候変動対策を支援するリアルタイムの環境・海洋データへの需要増加、造船産業の成長、中国の「一帯一路」などのイニシアチブによる海洋インフラへの資金増加、政府主導の海軍近代化によって発展している。中国の造船生産量は2024年に12%増加し、4780万載貨重量トンに達した。
無人海洋車両(UMV)市場は、防衛、資源探査、環境監視、技術革新を背景に世界的に成長を加速しています。
アジア太平洋地域では、インド、日本、韓国を中心に市場展開が急速に進み、学術機関と産業界の強力な連携がスマート海洋技術の研究を推進し、市場範囲を拡大しています。防衛近代化、海洋安全保障の強化、資源探査、環境監視への関心の高まりが主な牽引役です。
ラテンアメリカでは、特にコロンビアやペルーの太平洋沿岸で、違法漁業や海上密輸対策のための沿岸監視への投資が増加し、UMV市場が発展しています。2024年には、ペルーで多数の外国船が違法漁業や乗組員の人権侵害に関与したと報告されました。また、オフショア炭化水素や鉱物を含む深海資源探査への関心も市場需要を刺激しています。各国政府は、海軍艦隊の自律技術による近代化のため、国際的な防衛企業との提携を拡大しており、市場を大きく牽引しています。さらに、気候変動監視や海洋生物多様性保全への注力も、科学・環境研究におけるUMVの導入を加速させています。
中東・アフリカ地域では、地域紛争や海賊の脅威による海上国境警備要件の増加が市場成長を促しています。オフショア石油・ガス探査への関心の高まりも市場を推進しており、深海調査や監視に自律システムが不可欠となっています。例えば、2024年にはADNOCがSARBオフショア油田の生産量を25%増強し、AIとデジタル技術を活用した遠隔操作で排出量とコストを削減しました。各国政府は、人的リスクと運用コストを削減するためにUMVを組み込んだ海軍近代化プログラムを強化しており、市場の拡大を後押ししています。気候変動の影響評価のための海洋研究への投資増加も、高度なデータ収集・監視技術の導入を促進し、市場に良い影響を与えています。
競争環境では、ボーイング、ロッキード・マーティン、オーシャン・インフィニティなどの主要企業が、AI、センサー技術、車両耐久性の限界を広げる研究開発に多大な投資を行い、イノベーションを推進しています。これにより、自律型水中車両(AUV)と無人水上車両(USV)の両方で信頼性と自律性の向上が図られています。例えば、ボーイングのOrca XLUUVは対潜水艦戦や機雷対策などの軍事用途で長期間ミッションを遂行する画期的な存在です。一方、オーシャン・インフィニティは深海探査やオフショア測量のためのAUVを開発し、環境監視から海底マッピングまで幅広い用途に対応しています。業界リーダーは政府の防衛部門と協力し、UMVを国防政策に組み込み、軍事準備と運用効率を高めています。また、商業企業はエネルギー企業との提携機会も模索し、オフショア石油・ガス検査ソリューションを提供しつつ、海洋探査を通じて環境問題の緩和にも貢献しています。さらに、各社は費用対効果が高く、様々なミッションプロファイルに合わせて容易にカスタマイズできるモジュール式ソリューションに注力しており、UMVを多様な産業にとって身近なものにしています。これらの企業による性能、信頼性、汎用性の追求が、UMV市場の未来を形作っています。
最近の動向としては、2025年4月にHD現代重工業が韓国海軍向け次世代戦闘USVの開発契約を獲得し、韓国の2040年代までの無人艦艇統合戦略の一環となりました。同月、米国防総省DIUは、情報収集や海底ペイロード展開のための大型UUVであるCAMP(Combat Autonomous Maritime Platform)の提案募集を開始しました。また、アンデュリルは大型UUVから展開可能なモジュール式ペイロード対応のCopperhead UUVを発表し、魚雷型Copperhead-Mも開発しています。2025年3月には、トルコがAIとミサイルシステムを搭載した対水上戦用ULAQ 12と、自律標的・ISR機能を備えたカミカゼドローンULAQ KAMAの2種類の無人艇を海軍に納入予定と発表しました。2024年6月には、インドのDRDOが潜水艦発射型UAV(ULUAV)の開発契約をSagar Defenceに授与し、水中監視・情報収集能力の強化を目指しています。
本レポートは、UMV市場の様々なセグメント、過去および現在の市場トレンド、市場予測、推進要因、課題、機会、地域別市場、主要企業の詳細なプロファイルなど、包括的な定量的分析を提供しています。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の無人海洋車両市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 水上車両
6.1.1 市場トレンド
6.1.2 市場予測
6.2 水中車両
6.2.1 市場トレンド
6.2.2 市場予測
7 制御タイプ別市場内訳
7.1 遠隔操作
7.1.1 市場トレンド
7.1.2 市場予測
7.2 自律型
7.2.1 市場トレンド
7.2.2 市場予測
8 用途別市場内訳
8.1 防衛
8.1.1 市場トレンド
8.1.2 市場予測
8.2 研究
8.2.1 市場トレンド
8.2.2 市場予測
8.3 商業
8.3.1 市場トレンド
8.3.2 市場予測
8.4 その他
8.4.1 市場トレンド
8.4.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場トレンド
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場トレンド
9.1.2.2 市場予測
9.2 アジア太平洋
9.2.1 中国
9.2.1.1 市場トレンド
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場トレンド
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場トレンド
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場トレンド
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場トレンド
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場トレンド
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場トレンド
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場トレンド
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場トレンド
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場トレンド
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場トレンド
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場トレンド
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場トレンド
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場トレンド
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場トレンド
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場トレンド
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場トレンド
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場トレンド
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの競争要因分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の程度
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業のプロファイル
14.3.1 アトラス・エレクトロニク社 (ティッセンクルップAG)
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.2 フグロ
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 ジェネラル・ダイナミクス・ミッション・システムズ社 (ジェネラル・ダイナミクス・コーポレーション)
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.4 コングスベルグ・グルッペン
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.5 L3ハリス・テクノロジーズ社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.6 ロッキード・マーティン・コーポレーション
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 キネティック
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 財務状況
14.3.8 ラファエル・アドバンスト・ディフェンス・システムズ社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.9 サーブAB
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.9.4 SWOT分析
14.3.10 テレダイン・テクノロジーズ社
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.10.4 SWOT分析
14.3.11 テキストロン社
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.11.4 SWOT分析
14.3.12 ボーイング社
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.12.3 財務状況
14.3.12.4 SWOT分析
図目次
図1:世界の無人海洋車両市場:主要な推進要因と課題
図2:世界の無人海洋車両市場:販売額(10億米ドル)、2019-2024年
図3:世界の無人海洋車両市場予測:販売額(10億米ドル)、2025-2033年
図4:世界の無人海洋車両市場:タイプ別内訳(%)、2024年
図5:世界の無人海洋車両市場:制御タイプ別内訳(%)、2024年
図6:世界の無人海洋車両市場:用途別内訳(%)、2024年
図7:世界の無人海洋車両市場:地域別内訳(%)、2024年
図8:世界の無人海洋車両(水上車両)市場:販売額(100万米ドル)、2019年および2024年
図9:世界の無人海洋車両(水上車両)市場予測:販売額(100万米ドル)、2025-2033年
図10:世界の無人海洋車両(水中車両)市場:販売額(100万米ドル)、2019年および2024年
図11:世界の無人海洋車両(水中車両)市場予測:販売額(100万米ドル)、2025-2033年
図12:世界の無人海洋車両(遠隔操作型)市場:販売額(100万米ドル)、2019年および2024年
図13:世界の無人海洋車両(遠隔操作型)市場予測:販売額(100万米ドル)、2025-2033年
図14: 世界: 無人海洋車両 (自律型) 市場: 販売額 (百万米ドル), 2019年および2024年
図15: 世界: 無人海洋車両 (自律型) 市場予測: 販売額 (百万米ドル), 2025年~2033年
図16: 世界: 無人海洋車両 (防衛) 市場: 販売額 (百万米ドル), 2019年および2024年
図17: 世界: 無人海洋車両 (防衛) 市場予測: 販売額 (百万米ドル), 2025年~2033年
図18: 世界: 無人海洋車両 (研究) 市場: 販売額 (百万米ドル), 2019年および2024年
図19: 世界: 無人海洋車両 (研究) 市場予測: 販売額 (百万米ドル), 2025年~2033年
図20: 世界: 無人海洋車両 (商業) 市場: 販売額 (百万米ドル), 2019年および2024年
図21: 世界: 無人海洋車両 (商業) 市場予測: 販売額 (百万米ドル), 2025年~2033年
図22: 世界: 無人海洋車両 (その他の用途) 市場: 販売額 (百万米ドル), 2019年および2024年
図23: 世界: 無人海洋車両 (その他の用途) 市場予測: 販売額 (百万米ドル), 2025年~2033年
図24: 北米: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図25: 北米: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図26: 米国: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図27: 米国: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図28: カナダ: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図29: カナダ: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図30: アジア太平洋: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図31: アジア太平洋: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図32: 中国: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図33: 中国: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図34: 日本: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図35: 日本: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図36: インド: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図37: インド: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図38: 韓国: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図39: 韓国: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図40: オーストラリア: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図41: オーストラリア: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図42: インドネシア: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図43: インドネシア: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図44: その他: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図45: その他: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図46: 欧州: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図47: 欧州: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図48: ドイツ: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図49: ドイツ: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図50: フランス: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図51: フランス: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図52: 英国: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図53: イギリス: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図54: イタリア: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図55: イタリア: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図56: スペイン: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図57: スペイン: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図58: ロシア: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図59: ロシア: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図60: その他: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図61: その他: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図62: ラテンアメリカ: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図63: ラテンアメリカ: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図64: ブラジル: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図65: ブラジル: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図66: メキシコ: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図67: メキシコ: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図68: その他: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図69: その他: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図70: 中東・アフリカ: 無人海洋車両市場: 販売額 (百万米ドル), 2019年および2024年
図71: 中東・アフリカ: 無人海洋車両市場: 国別内訳 (%), 2024年
図72: 中東・アフリカ: 無人海洋車両市場予測: 販売額 (百万米ドル), 2025年~2033年
図73: 世界: 無人海洋車両産業: SWOT分析
図74: 世界: 無人海洋車両産業: バリューチェーン分析
図75: 世界: 無人海洋車両産業: ポーターのファイブフォース分析
無人海洋車両(Unmanned Marine Vehicles, UMV)は、人間が直接搭乗することなく、遠隔操作または自律制御によって水上や水中を航行する乗り物の総称です。これらは、人間が立ち入るのが困難な危険な環境や、長時間の連続観測が必要な状況において、多岐にわたる海洋任務を遂行するために設計されています。その最大の利点は、人命を危険にさらすことなく、効率的かつ継続的にデータを収集し、作業を実行できる点にあります。
UMVは主に二つの大きな種類に分けられます。一つは「無人水上艇(Unmanned Surface Vehicles, USV)」で、水面を航行します。USVは、海洋環境の監視、水深測量、通信中継、気象・海洋データ収集、さらには海上警備といった用途に利用されます。波浪や風の影響を受けやすいため、高い安定性と航行性能が求められます。もう一つは「無人潜水機(Unmanned Underwater Vehicles, UUV)」で、水中で活動します。UUVはさらに「遠隔操作無人潜水機(Remotely Operated Vehicles, ROV)」と「自律型無人潜水機(Autonomous Underwater Vehicles, AUV)」に分類されます。ROVはケーブルで母船と接続され、リアルタイムでオペレーターが操作します。精密な作業や長時間の定点観測、海底インフラの点検などに適しています。一方、AUVは事前にプログラムされたミッションや経路に従って自律的に航行し、ケーブルの制約がないため、広範囲の海底調査や資源探査、科学観測などに用いられます。
これらのUMVは、様々な分野で活用されています。海洋調査・科学研究の分野では、海底地形マッピング、水質・水温・塩分などの海洋環境データ収集、深海生物の生態調査、気象観測ブイの代替として利用されます。防衛・安全保障の分野では、機雷探知・除去、対潜水艦戦、港湾や沿岸の警備、不審船の監視、情報収集活動に貢献しています。商業・産業用途としては、石油・ガス田の海底パイプラインやプラットフォームの点検、海底ケーブルの敷設・保守、漁業支援、洋上風力発電施設の点検、さらには海上輸送ルートの監視などが挙げられます。災害対応においても、捜索救助活動、汚染物質の拡散状況監視、津波観測など、人命救助や被害軽減に重要な役割を果たします。
UMVの性能を支える関連技術は多岐にわたります。まず、自律制御技術は、AI(人工知能)や機械学習を活用した経路計画、障害物回避、自己位置推定(SLAM)、協調制御などが含まれます。これにより、UMVは複雑な環境下でも自律的にミッションを遂行できます。次に、センサー技術は、ソナー(音響測深機)、レーダー、LiDAR、高精度GPS/GNSS、慣性航法装置(INS)、各種水質・環境センサー、高解像度カメラなど、多様なデータを収集するための基盤となります。通信技術も重要で、衛星通信、水中音響通信、無線LAN、5G/LTEといった技術が、遠隔操作やデータ伝送を可能にします。電源技術としては、大容量リチウムイオンバッテリー、燃料電池、太陽光発電、波力発電などが開発され、長時間の運用を支えています。さらに、耐圧性・耐腐食性に優れた材料や軽量化材料といった材料技術、そして収集された膨大なデータを効率的に処理・解析するためのビッグデータ解析、クラウドコンピューティング、リアルタイムデータ伝送といったデータ処理・解析技術も、UMVの進化には不可欠です。これらの技術の進歩が、UMVの能力を飛躍的に向上させています。