❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
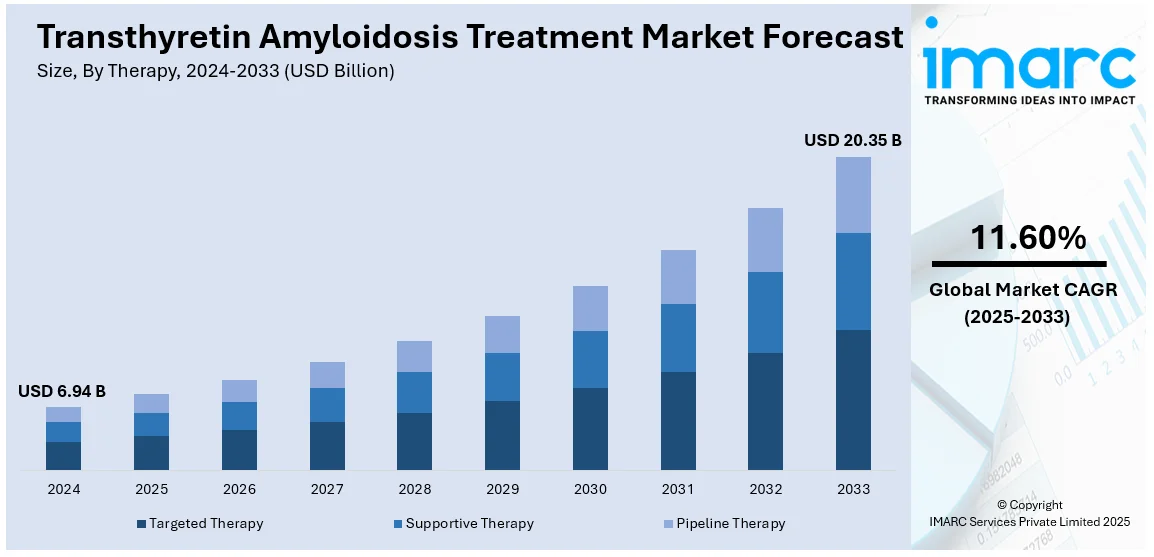
世界のトランスサイレチンアミロイドーシス(ATTR)治療市場は、2024年に69.4億米ドルと評価され、2033年までに203.5億米ドルに達すると予測されており、2025年から2033年までの年平均成長率(CAGR)は11.60%に上る。北米が2024年に46.3%以上の市場シェアを占め、特に米国は北米市場の78.60%を占める主要な牽引役となっている。この地域の市場拡大は、新規治療法の進歩、診断率の向上、高齢者人口の増加、RNAベース医薬品の採用拡大、併用療法の登場、患者中心のケアモデルの普及によって推進されている。
ATTRは主に60歳以上の高齢者に影響を及ぼすため、世界的な高齢化は潜在患者数の増加に直結し、治療選択肢の市場を拡大させている。世界保健機関(WHO)の予測では、2030年までに世界の6人に1人が60歳以上となり、2050年にはこの人口が21億人に倍増するとされている。このような人口動態の変化は、ATTR治療薬の需要を直接的に高めている。
米国食品医薬品局(FDA)によるBridgeBioのAttruby(アコラミディス)の承認(2024年11月)など、革新的な治療法の承認が市場を再形成している。タファミディス、パチシラン、イノテルセンといった疾患修飾薬は、トランスサイレチンタンパク質の安定化や異常タンパク質産生遺伝子のサイレンシングにより、ATTRの根本原因に対処する。製薬会社は研究開発(R&D)への投資を増やし、より高度な治療法を導入しており、希少疾病用医薬品指定や優先審査といった規制上のインセンティブも、ATTRのような希少疾患の治療法開発を促進している。
主要な市場トレンドとしては、以下の点が挙げられる。
1. **RNAベース療法の採用拡大:** パチシランやブトリシランに代表されるRNAベース治療は、異常なトランスサイレチンタンパク質を生成する遺伝子をサイレンシングすることで、疾患の根本原因に対処する。Alnylam Pharmaceuticalsのブトリシランは、2024年6月の研究で、心アミロイドーシス患者の死亡および心血管イベントのリスクを28%低減する有望な結果を示した。その高い有効性と比較的軽度な副作用は、患者と医療提供者の両方にとって魅力的な選択肢となっている。
2. **個別化医療への注力:** 遺伝子検査により遺伝性ATTR(hATTR)と野生型ATTRを区別し、患者に合わせた治療計画を可能にする。製薬会社は特定の遺伝子変異やタンパク質ミスフォールディングメカニズムに対処する治療法を重視しており、治療効果の向上とアドヒアランスの改善に貢献している。
3. **併用療法の台頭:** TTR安定剤とRNAベース治療など、複数の作用機序を組み合わせる併用療法が普及している。これらの相乗効果は、副作用を最小限に抑えながら疾患の進行を効果的に阻止するように設計されている。2024年の臨床試験では、パチシランとタファミディスの併用が患者の転帰を大幅に改善することが報告されている。
治療法別では、標的療法が2024年に85.6%と最も大きな市場シェアを占めている。これは、これらの薬剤が疾患の症状管理だけでなく、根本原因に対処するためである。このカテゴリーには、パチシランやブトリシランのようなRNAベースの革新的な治療法や、タファミディスのようなトランスサイレチン安定剤が含まれる。これらの治療法は、異常な遺伝子発現をサイレンシングするか、トランスサイレチンタンパク質を安定化させることで、疾患の進行を遅らせ、患者の転帰を著しく改善する。遺伝子・分子研究の継続と医療提供者による採用拡大が、このセグメントの成長を後押ししている。
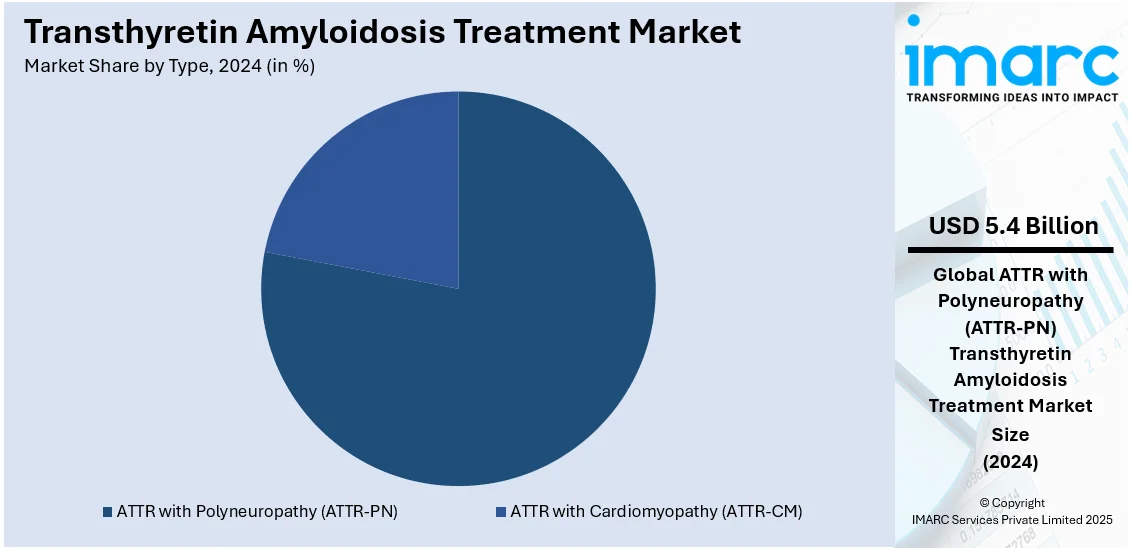
ATTR治療市場は、2024年に多発性神経障害を伴うATTR(ATTR-PN)が78.1%の市場シェアを占め、遺伝性症例の有病率の高さと症状の重篤さから主導しています。パチシランやイノテルセンといった革新的な治療法の登場、診断の早期化、治療薬の普及がその優位性を支えています。
疾患別では、遺伝子変異を伴わない野生型アミロイドーシス(ATTRwt)が56.2%と最大の市場シェアを占めています。これは高齢者人口における有病率の高さが主な要因であり、診断技術の進歩とタファミディスなどの効果的な治療薬の登場により、市場を牽引しています。
流通チャネル別では、病院薬局が48.6%で市場をリードしています。ATTRのような複雑な疾患の診断と治療開始において病院が果たす重要な役割、専門的な取り扱いが必要な高度な治療薬の提供、および多分野にわたる専門知識へのアクセスがその理由です。
地域別では、北米が46.3%で最大の市場シェアを占めると予測されています。これは、高度な医療インフラ、疾患への高い認識、革新的な治療法の普及、有利な償還政策、および野生型・遺伝性ATTR症例の有病率の高さによるものです。特に米国は、堅牢な医療インフラ、広範な意識、希少疾患管理への高い関与により、北米市場の78.60%を占めています。FDA承認薬の利用可能性、有利な償還政策、および多数の臨床試験が市場成長を促進しています。米国ではATTR-CMの有病率が100万人を超える可能性も示唆されており、主要製薬企業や患者支援団体の存在が市場での主導的地位を確固たるものにしています。
アジア太平洋地域は、医療インフラの発展と希少疾患への意識向上により、新興市場として注目されています。日本、中国、韓国では診断数が増加しており、特に日本では高齢化が進み、野生型ATTRの症例が増加しています。製薬企業は戦略的な地域拡大を計画しており、この地域の成長潜在力は大きいと見られています。ヨーロッパも確立された医療システムと広範な治療薬の使用により、ATTR治療の重要な市場となっています。
トランスサイレチン型アミロイドーシス(ATTR)治療市場は、世界的に成長傾向にあります。欧州は、高い疾患認識度と診断ツールの進歩により成熟市場を形成し、ドイツ、英国、フランスが新規治療法導入や臨床試験に積極的です。欧州医薬品庁(EMA)の希少疾病用医薬品指定が研究とアクセスを促進し、高齢化に伴う野生型ATTR増加と遺伝性ATTR診断向上も市場成長を牽引しています。
ラテンアメリカは、医療投資と診断能力の向上により新興市場として注目され、ブラジルとメキシコがATTR治療の認識向上と利用可能性拡大に注力しています。高額な治療費と限られた保険適用が課題ですが、政府、非営利団体、製薬会社の協力による補助プログラムや啓発活動でアクセス改善が進み、グローバル市場への貢献拡大が期待されます。
中東およびアフリカ地域は、小規模ながら成長中の市場です。歴史的に認識と診断インフラが不足していましたが、医療投資とグローバル製薬企業との提携により、高度な治療へのアクセスが徐々に開かれています。サウジアラビアや南アフリカが診断技術と治療法を導入し始めていますが、費用負担とアクセス可能性が依然として大きな課題です。今後数年間で医療提供の改善が見込まれます。
競争環境では、主要企業はイノベーション、国際成長、戦略的イニシアチブに注力しています。RNAベース治療薬やタンパク質安定化剤など、疾患の根本原因に対処する治療法の開発を強化し、有効性向上のため新規用途や併用療法の臨床試験を進めています。早期発見のためATTRの認識向上キャンペーンを展開し、患者支援団体や医療専門家との連携を通じて、未開拓地域への支援や医薬品アクセス加速を図っています。特に新興国では、費用負担軽減策や償還メカニズムの拡大により、広範なカバレッジが可能になっています。
最近の動向として、2024年10月にはAlnylam Pharmaceuticalsが、心筋症を伴うATTRアミロイドーシス治療薬vutrisiran(AMVUTTRA)の米国FDAへの追加新薬承認申請を提出しました。AMVUTTRAは既に遺伝性ATTRアミロイドーシスによる多発性神経障害向けに承認済みです。2024年9月には、AstraZenecaのAlexionが、心筋症を伴うトランスサイレチン型アミロイドーシス治療薬ALXN2220についてFDAからファストトラック指定を受けました。
本レポートは、2019年から2033年までのATTR治療市場の包括的な定量分析を提供し、市場セグメント、トレンド、予測、ダイナミクスを網羅します。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国別市場を特定することで、ステークホルダーが競争環境を理解し、市場の魅力を評価するのに役立ちます。対象範囲には、標的療法、支持療法、パイプライン治療、多発性神経障害、心筋症、混合型、野生型ATTR、病院薬局、専門薬局、小売薬局、オンライン薬局、主要企業などが含まれます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界のトランスサイレチン型アミロイドーシス治療市場 – 序論
4.1 トランスサイレチン型アミロイドーシス治療とは
4.2 業界動向
4.3 競合インテリジェンス
5 世界のトランスサイレチン型アミロイドーシス治療市場の展望
5.1 過去および現在の市場動向 (2019-2024年)
5.2 市場予測 (2025-2033年)
6 世界のトランスサイレチン型アミロイドーシス治療市場 – 治療法別内訳
6.1 標的療法
6.1.1 概要
6.1.2 過去および現在の市場動向 (2019-2024年)
6.1.3 市場予測 (2025-2033年)
6.1.4 市場セグメンテーション
6.1.4.1 ビンダケル/ビンダマックス
6.1.4.2 オンパットロ
6.1.4.3 アムブットラ
6.1.4.4 テグゼディ
6.1.4.5 ワイヌア
6.1.5 タイプ別市場内訳
6.1.6 疾患別市場内訳
6.1.7 流通チャネル別市場内訳
6.2 支持療法
6.2.1 概要
6.2.2 過去および現在の市場動向 (2019-2024年)
6.2.3 市場予測 (2025-2033年)
6.2.4 タイプ別市場内訳
6.2.5 疾患別市場内訳
6.2.6 流通チャネル別市場内訳
6.3 パイプライン治療
6.3.1 概要
6.3.2 過去および現在の市場動向 (2019-2024年)
6.3.3 市場予測 (2025-2033年)
6.3.4 タイプ別市場内訳
6.3.5 疾患別市場内訳
6.3.6 流通チャネル別市場内訳
6.4 治療法別魅力的な投資提案
7 世界のトランスサイレチン型アミロイドーシス治療市場 – タイプ別内訳
7.1 多発神経障害を伴うATTR (ATTR-PN)
7.1.1 概要
7.1.2 過去および現在の市場動向 (2019-2024年)
7.1.3 市場予測 (2025-2033年)
7.1.4 治療法別市場内訳
7.1.5 疾患別市場内訳
7.1.6 流通チャネル別市場内訳
7.2 心筋症を伴うATTR (ATTR-CM)
7.2.1 概要
7.2.2 過去および現在の市場動向 (2019-2024年)
7.2.3 市場予測 (2025-2033年)
7.2.4 治療法別市場内訳
7.2.5 疾患別市場内訳
7.2.6 流通チャネル別市場内訳
7.3 タイプ別魅力的な投資提案
8 世界のトランスサイレチン型アミロイドーシス治療市場 – 疾患別内訳
8.1 遺伝性トランスサイレチン型アミロイドーシス
8.1.1 概要
8.1.2 過去および現在の市場動向 (2019-2024年)
8.1.3 市場予測 (2025-2033年)
8.1.4 市場セグメンテーション
8.1.4.1 多発神経障害
8.1.4.2 心筋症
8.1.4.3 混合型
8.1.5 治療法別市場内訳
8.1.6 タイプ別市場内訳
8.1.7 流通チャネル別市場内訳
8.2 野生型アミロイドーシス
8.2.1 概要
8.2.2 過去および現在の市場動向 (2019-2024年)
8.2.3 市場予測 (2025-2033年)
8.2.4 治療法別市場内訳
8.2.5 タイプ別市場内訳
8.2.6 流通チャネル別市場内訳
8.3 疾患別魅力的な投資提案
9 世界のトランスサイレチン型アミロイドーシス治療市場 – 流通チャネル別内訳
9.1 病院薬局
9.1.1 概要
9.1.2 過去および現在の市場動向 (2019-2024年)
9.1.3 市場予測 (2025-2033年)
9.1.4 治療法別市場内訳
9.1.5 タイプ別市場内訳
9.1.6 疾患別市場内訳
9.2 専門薬局
9.2.1 概要
9.2.2 過去および現在の市場動向 (2019-2024年)
9.2.3 市場予測 (2025-2033年)
9.2.4 治療法別市場内訳
9.2.5 タイプ別市場内訳
9.2.6 疾患別市場内訳
9.3 小売薬局
9.3.1 概要
9.3.2 歴史的および現在の市場動向 (2019-2024)
9.3.3 市場予測 (2025-2033)
9.3.4 治療法別市場内訳
9.3.5 タイプ別市場内訳
9.3.6 疾患別市場内訳
9.4 オンライン薬局
9.4.1 概要
9.4.2 歴史的および現在の市場動向 (2019-2024)
9.4.3 市場予測 (2025-2033)
9.4.4 治療法別市場内訳
9.4.5 タイプ別市場内訳
9.4.6 疾患別市場内訳
9.5 流通チャネル別魅力的な投資提案
10 世界のトランスサイレチンアミロイドーシス治療市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場促進要因
10.1.1.2 歴史的および現在の市場動向 (2019-2024)
10.1.1.3 治療法別市場内訳
10.1.1.4 タイプ別市場内訳
10.1.1.5 疾患別市場内訳
10.1.1.6 流通チャネル別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測 (2025-2033)
10.1.2 カナダ
10.1.2.1 市場促進要因
10.1.2.2 歴史的および現在の市場動向 (2019-2024)
10.1.2.3 治療法別市場内訳
10.1.2.4 タイプ別市場内訳
10.1.2.5 疾患別市場内訳
10.1.2.6 流通チャネル別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測 (2025-2033)
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場促進要因
10.2.1.2 歴史的および現在の市場動向 (2019-2024)
10.2.1.3 治療法別市場内訳
10.2.1.4 タイプ別市場内訳
10.2.1.5 疾患別市場内訳
10.2.1.6 流通チャネル別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測 (2025-2033)
10.2.2 日本
10.2.2.1 市場促進要因
10.2.2.2 歴史的および現在の市場動向 (2019-2024)
10.2.2.3 治療法別市場内訳
10.2.2.4 タイプ別市場内訳
10.2.2.5 疾患別市場内訳
10.2.2.6 流通チャネル別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測 (2025-2033)
10.2.3 インド
10.2.3.1 市場促進要因
10.2.3.2 歴史的および現在の市場動向 (2019-2024)
10.2.3.3 治療法別市場内訳
10.2.3.4 タイプ別市場内訳
10.2.3.5 疾患別市場内訳
10.2.3.6 流通チャネル別市場内訳
10.2.3.7 主要企業
10.2.3.8 市場予測 (2025-2033)
10.2.4 韓国
10.2.4.1 市場促進要因
10.2.4.2 歴史的および現在の市場動向 (2019-2024)
10.2.4.3 治療法別市場内訳
10.2.4.4 タイプ別市場内訳
10.2.4.5 疾患別市場内訳
10.2.4.6 流通チャネル別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測 (2025-2033)
10.2.5 オーストラリア
10.2.5.1 市場促進要因
10.2.5.2 歴史的および現在の市場動向 (2019-2024)
10.2.5.3 治療法別市場内訳
10.2.5.4 タイプ別市場内訳
10.2.5.5 疾患別市場内訳
10.2.5.6 流通チャネル別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測 (2025-2033)
10.2.6 インドネシア
10.2.6.1 市場促進要因
10.2.6.2 歴史的および現在の市場動向 (2019-2024)
10.2.6.3 治療法別市場内訳
10.2.6.4 タイプ別市場内訳
10.2.6.5 疾患別市場内訳
10.2.6.6 流通チャネル別市場内訳
10.2.6.7 主要企業
10.2.6.8 市場予測 (2025-2033)
10.2.7 その他
10.2.7.1 歴史的および現在の市場動向 (2019-2024)
10.2.7.2 市場予測 (2025-2033)
10.3 欧州
10.3.1 ドイツ
10.3.1.1 市場促進要因
10.3.1.2 歴史的および現在の市場動向 (2019-2024)
10.3.1.3 治療法別市場の内訳
10.3.1.4 タイプ別市場の内訳
10.3.1.5 疾患別市場の内訳
10.3.1.6 流通チャネル別市場の内訳
10.3.1.7 主要企業
10.3.1.8 市場予測 (2025-2033)
10.3.2 フランス
10.3.2.1 市場推進要因
10.3.2.2 過去および現在の市場動向 (2019-2024)
10.3.2.3 治療法別市場の内訳
10.3.2.4 タイプ別市場の内訳
10.3.2.5 疾患別市場の内訳
10.3.2.6 流通チャネル別市場の内訳
10.3.2.7 主要企業
10.3.2.8 市場予測 (2025-2033)
10.3.3 イギリス
10.3.3.1 市場推進要因
10.3.3.2 過去および現在の市場動向 (2019-2024)
10.3.3.3 治療法別市場の内訳
10.3.3.4 タイプ別市場の内訳
10.3.3.5 疾患別市場の内訳
10.3.3.6 流通チャネル別市場の内訳
10.3.3.7 主要企業
10.3.3.8 市場予測 (2025-2033)
10.3.4 イタリア
10.3.4.1 市場推進要因
10.3.4.2 過去および現在の市場動向 (2019-2024)
10.3.4.3 治療法別市場の内訳
10.3.4.4 タイプ別市場の内訳
10.3.4.5 疾患別市場の内訳
10.3.4.6 流通チャネル別市場の内訳
10.3.4.7 主要企業
10.3.4.8 市場予測 (2025-2033)
10.3.5 スペイン
10.3.5.1 市場推進要因
10.3.5.2 過去および現在の市場動向 (2019-2024)
10.3.5.3 治療法別市場の内訳
10.3.5.4 タイプ別市場の内訳
10.3.5.5 疾患別市場の内訳
10.3.5.6 流通チャネル別市場の内訳
10.3.5.7 主要企業
10.3.5.8 市場予測 (2025-2033)
10.3.6 その他
10.3.6.1 過去および現在の市場動向 (2019-2024)
10.3.6.2 市場予測 (2025-2033)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場推進要因
10.4.1.2 過去および現在の市場動向 (2019-2024)
10.4.1.3 治療法別市場の内訳
10.4.1.4 タイプ別市場の内訳
10.4.1.5 疾患別市場の内訳
10.4.1.6 流通チャネル別市場の内訳
10.4.1.7 主要企業
10.4.1.8 市場予測 (2025-2033)
10.4.2 メキシコ
10.4.2.1 市場推進要因
10.4.2.2 過去および現在の市場動向 (2019-2024)
10.4.2.3 治療法別市場の内訳
10.4.2.4 タイプ別市場の内訳
10.4.2.5 疾患別市場の内訳
10.4.2.6 流通チャネル別市場の内訳
10.4.2.7 主要企業
10.4.2.8 市場予測 (2025-2033)
10.4.3 その他
10.4.3.1 過去および現在の市場動向 (2019-2024)
10.4.3.2 市場予測 (2025-2033)
10.5 中東
10.5.1 市場推進要因
10.5.2 過去および現在の市場動向 (2019-2024)
10.5.3 治療法別市場の内訳
10.5.4 タイプ別市場の内訳
10.5.5 疾患別市場の内訳
10.5.6 流通チャネル別市場の内訳
10.5.7 国別市場の内訳
10.5.8 主要企業
10.5.9 市場予測 (2025-2033)
10.6 アフリカ
10.6.1 市場推進要因
10.6.2 過去および現在の市場動向 (2019-2024)
10.6.3 治療法別市場の内訳
10.6.4 タイプ別市場の内訳
10.6.5 疾患別市場の内訳
10.6.6 流通チャネル別市場の内訳
10.6.7 国別市場の内訳
10.6.8 主要企業
10.6.9 市場予測 (2025-2033)
10.7 地域別魅力的な投資提案
11 市場のダイナミクス
11.1 市場推進要因
11.2 市場抑制要因
11.3 市場機会
12 主要な技術動向と発展
13 政府の規制と戦略
14 最近の業界ニュース
15 ポーターの5つの力分析
15.1 概要
15.2 買い手の交渉力
15.3 供給者の交渉力
15.4 競争の程度
15.5 新規参入の脅威
15.6 代替品の脅威
16 バリューチェーン分析
17 世界のトランスサイレチンアミロイドーシス治療市場 – 競争環境
17.1 概要
17.2 市場構造
17.3 主要プレイヤー別市場シェア
17.4 市場プレイヤーのポジショニング
17.5 主要な成功戦略
17.6 競争ダッシュボード
17.7 企業評価象限
18 競争環境
18.1 Akcea Therapeutics, Inc
18.1.1 事業概要
18.1.2 提供製品
18.1.3 事業戦略
18.1.4 SWOT分析
18.1.5 主要ニュースとイベント
18.2 Alnylam Pharmaceuticals, Inc.
18.2.1 事業概要
18.2.2 提供製品
18.2.3 事業戦略
18.2.4 SWOT分析
18.2.5 主要ニュースとイベント
18.3 AstraZeneca
18.3.1 事業概要
18.3.2 提供製品
18.3.3 事業戦略
18.3.4 SWOT分析
18.3.5 主要ニュースとイベント
18.4 BridgeBio, Inc.
18.4.1 事業概要
18.4.2 提供製品
18.4.3 事業戦略
18.4.4 SWOT分析
18.4.5 主要ニュースとイベント
18.5 Intellia Therapeutics, Inc
18.5.1 事業概要
18.5.2 提供製品
18.5.3 事業戦略
18.5.4 SWOT分析
18.5.5 主要ニュースとイベント
18.6 Pfizer Inc
18.6.1 事業概要
18.6.2 提供製品
18.6.3 事業戦略
18.6.4 SWOT分析
18.6.5 主要ニュースとイベント
これは企業の一部リストであり、完全なリストはレポートに記載されています。
19 戦略的提言
20 付録
トランスサイレチン型アミロイドーシス治療は、トランスサイレチン(TTR)というタンパク質が異常な線維として臓器に沈着し、機能障害を引き起こす疾患群に対する治療法を指します。この疾患は、心臓、神経、腎臓など様々な臓器に影響を及ぼし、重篤な症状を呈することがあります。治療の目的は、アミロイド線維の形成を抑制するか、既存の線維を除去し、臓器の損傷を防ぎ、患者様の生活の質を向上させることです。
治療法にはいくつかの種類があります。一つは、TTRタンパク質の産生を抑制する「遺伝子サイレンサー」です。これには、RNA干渉(RNAi)技術を用いたパチシランやブトリシラン、アンチセンスオリゴヌクレオチド(ASO)技術を用いたイノテルセンなどがあり、主に肝臓でのTTR産生を減少させます。これらは特に遺伝性トランスサイレチン型アミロイドーシス(hATTR)の神経障害の進行を遅らせるために用いられます。もう一つは、TTRタンパク質が異常な形に変化するのを防ぐ「TTR安定化薬」です。タファミジスやジフルニサルがこれに該当し、TTR四量体を安定化させることでアミロイド線維の形成を抑制します。これらはhATTRだけでなく、野生型トランスサイレチン型アミロイドーシス(wtATTR)による心筋症の治療にも広く用いられています。さらに、既存のアミロイド線維を標的として除去する薬剤の開発も進められていますが、まだ臨床応用されているものは限られています。症状を緩和するための対症療法も重要で、心不全に対する利尿薬、不整脈に対するペースメーカー、手根管症候群に対する手術などが行われます。
これらの治療薬の用途は、疾患のタイプと症状によって異なります。遺伝性ATTRでは、多発神経障害の進行抑制にパチシラン、イノテルセン、ブトリシラン、タファミジスが使用されます。心筋症に対してはタファミジスが有効です。野生型ATTRでは、主に心筋症の治療にタファミジスが用いられます。早期に治療を開始することで、病気の進行を遅らせ、臓器障害を最小限に抑えることが期待されます。
関連技術としては、まず「RNA干渉(RNAi)技術」と「アンチセンスオリゴヌクレオチド(ASO)技術」が挙げられます。これらはTTRタンパク質の産生を根本から抑制する画期的な治療薬の基盤となっています。診断においては、TTRの変異を特定するための「遺伝子検査」がhATTRの確定診断に不可欠です。また、アミロイド沈着の有無や程度を評価するために、「質量分析法」によるアミロイド型別診断や、「心臓画像診断」(心エコー、MRI、骨シンチグラフィーなど)が広く用いられます。治療効果のモニタリングや病態の把握には、特定の「バイオマーカー」の測定も活用されています。これらの技術の進歩が、トランスサイレチン型アミロイドーシス治療の発展を支えています。