❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
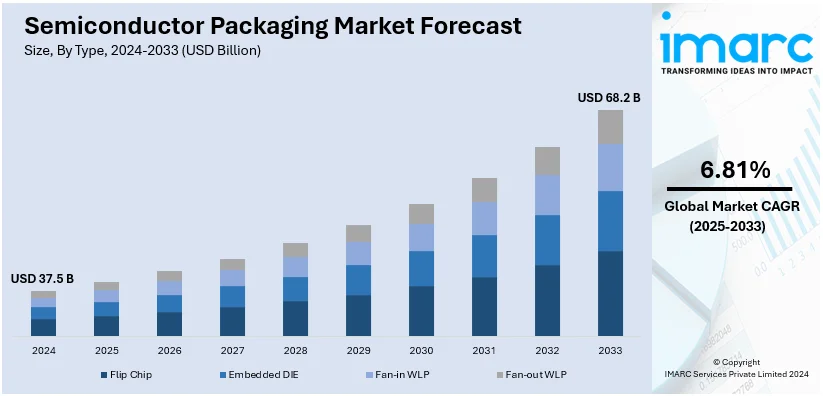
世界の半導体パッケージング市場は、2024年の375億米ドルから2033年には682億米ドルへ、2025年から2033年にかけて年平均成長率(CAGR)6.81%で拡大すると予測されています。2024年にはアジア太平洋地域が54.3%超の市場シェアを占め、市場を牽引しています。
この成長は、最先端パッケージング技術への多大な投資、強靭な半導体製造環境、家電製品の需要拡大に支えられています。自動車、家電、通信産業における小型・高性能電子機器への需要増加、3D統合、ファンアウトパッケージング、ウェハーレベルパッケージングなどの技術進歩が市場を推進しています。また、IoT、AI、5G技術の普及拡大、電気自動車や自動運転車の普及による車載エレクトロニクスの急速な拡大、半導体製造への投資増加も市場の成長を後押ししています。
米国は、高度な研究開発エコシステムと主要半導体企業の存在、3D統合や先進的なシステム・イン・パッケージ(SiP)ソリューションなどのパッケージング技術革新への注力、CHIPS法のような政府の支援策、戦略的投資により、世界市場で重要な役割を担っています。例えば、2024年11月には、商務省が先進パッケージング、半導体製造、テストに重点を置く研究機関に2億8500万米ドルを投資しました。高性能コンピューティング、IoTデバイス、車載エレクトロニクスへの需要増大が、米国の技術進歩を加速させています。
市場の主要トレンドとしては、以下の点が挙げられます。
システム・イン・パッケージ(SiP)統合は、電子機器の小型化と機能性向上への需要から成長傾向にあります。スマートフォンの一日平均使用時間が4時間37分に達するなど、より小型で高性能なデバイスが求められています。SiPは、プロセッサ、メモリ、センサーなどの様々なコンポーネントを単一のコンパクトなパッケージに統合し、フットプリントと消費電力を削減しつつ、性能と柔軟性を向上させます。また、複数の半導体技術を組み合わせるヘテロジニアス統合も促進します。
3Dパッケージング技術の成長も市場を活性化させています。これは、複数の半導体ダイを単一パッケージ内で垂直に積層し、よりコンパクトで効率的な設計を実現するものです。データセンター、通信、AI処理などの高性能アプリケーションで不可欠であり、サイズと消費電力を最小限に抑えつつ性能を最大化します。世界のデータセンター市場は2033年までに4945億米ドルに達すると予測されており(2025-2033年のCAGR 9.29%)、3Dパッケージングの採用を促進します。
スマートフォン、ウェアラブル、スマートホームデバイスなどの家電製品への需要増加も市場成長に寄与しています。2024年には米国のスマートホームデバイス利用世帯が6991万に達し、前年比10.2%増となりました。これにより、より効率的でコンパクト、かつ強力なチップへの需要が高まり、革新的なパッケージングソリューションの需要を押し上げています。ディスプレイ技術、カメラセンサー、無線通信コンポーネントの継続的な革新も、先進パッケージングソリューションの必要性を高めています。
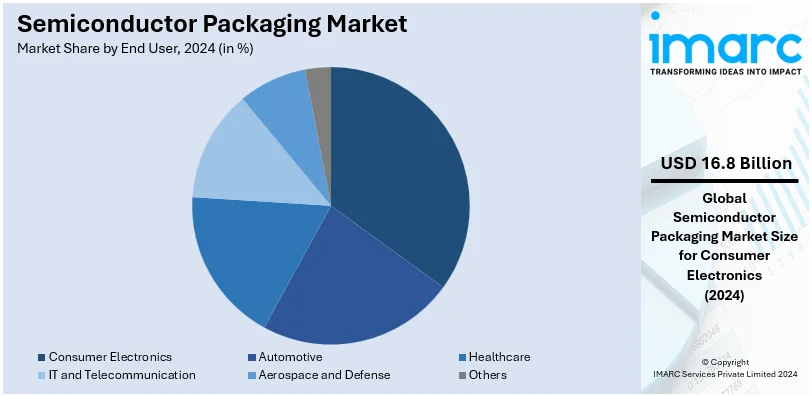
市場はタイプ、パッケージング材料、技術、エンドユーザーに基づいて分類されます。タイプ別では、フリップチップが小型化とデバイス性能向上、優れた熱的・電気的性能により優位に立っています。はんだバンプを利用して半導体ダイを基板に直接接着し、通信、高性能コンピューティング、プロセッサで広く利用され、5G、AI、IoTアプリケーションの出現がその採用を加速させています。高い入出力密度と向上した弾力性も特徴です。パッケージング材料では、有機基板が2024年に約41.6%の市場シェアを占め、市場をリードしています。これは、革新的なパッケージング技術との優れた互換性、費用対効果、適応性によるものです。コンパクトな電子機器、ウェアラブル、スマートフォンなど、柔軟で軽量なソリューションを必要とするアプリケーションで広く活用されています。フリップチップやファンアウトパッケージングなどの技術をサポートし、車載エレクトロニクスや高性能コンピューティングにおいて不可欠な部品となっています。
半導体パッケージング市場は、環境優位性と量産容易性を持つ有機材料の採用拡大と、基板技術の進歩により成長が加速しています。
技術別では、グリッドアレイ技術が市場を牽引しています。これは、優れた熱管理と高い入出力密度が特徴で、メモリ、プロセッサ、GPU、高度な通信、高性能コンピューティング、AIデバイス、5Gネットワークに広く利用されています。現代の複雑な電子機器に対応する堅牢性と柔軟性から、主要な選択肢となっています。
エンドユーザー別では、家電製品が2024年に約44.8%の最大シェアを占めます。高性能・小型デバイス(ウェアラブル、スマートフォン、タブレット)への需要増、スマートホーム技術やIoTの進化、小型化、省エネ部品への要求が市場を牽引。主要企業は、エンドユーザーの性能期待に応えるため開発を強化しています。
地域別分析では、アジア太平洋地域が2024年に54.3%以上の最大市場シェアを占めています。競争力のある製造環境とコスト効率が強みで、OSATサービス(Outsourced Semiconductor Assembly and Test)の中心地です。スマートデバイス、車載エレクトロニクス、再生可能エネルギー技術の利用拡大が機会を創出。特に中国の再生可能エネルギー分野の急速な成長は、持続可能な製造プロセスにおけるパッケージング革新を推進し、国際企業との提携もヘテロジニアス統合を促進しています。
北米では、米国が市場全体の70.00%を占め、画期的なイノベーションと強力な研究能力、CHIPSおよび科学法などの政府支援策が市場を牽引。国内生産を促進し、中国への依存度を低減しています。パッケージング技術はデバイス効率を向上させ、IoT、AR、AI、高性能コンピューティング向けの小型高性能コンポーネントを可能に。米中チップ戦争下での国内製造・パッケージング施設への大規模投資が新たな機会を生んでいます。
欧州市場は、自動車および産業分野からの堅調な需要が特徴です。パッケージングソリューションは、電気自動車や自動運転システムにおける半導体の信頼性と機能性を向上させます。ファンアウト・ウェハーレベル・パッケージングなどの先進技術が、再生可能エネルギー貯蔵や産業オートメーションのニーズに対応。ドイツやオランダが産業オートメーションを牽引し、政府はサプライチェーンのレジリエンスと国内チップ製造に投資。持続可能性への注力も環境に優しいパッケージング材料への関心を高めています。
ラテンアメリカでは、産業、自動車、消費者分野でのエレクトロニクス利用増加が市場を後押し。先進パッケージング技術は、小型多機能デバイスの機能性とエネルギー効率を向上させます。ブラジルでは政府投資に支えられ半導体分野が急速に成長し、再生可能エネルギーインフラと研究開発を活用。国際企業にとってニアショアリングの有望な拠点となり、IoT、再生可能エネルギー、通信の進歩を促進する機会を創出しています。
中東およびアフリカ地域では、スマートシティの成長を支援するため、半導体技術への関心が高まっています。
半導体パッケージング市場は、小型化、高性能化、高エネルギー効率化への需要増大を背景に、急速な成長を遂げています。IoT、AI、5G、自動車エレクトロニクス、インテリジェントホームデバイスの普及に加え、再生可能エネルギー技術や電気自動車の採用拡大が市場を牽引しています。各国政府が国内技術製造を重視し、半導体ハブの形成を推進していることも大きな要因です。例えば、サウジアラビアの国家半導体ハブは、2030年までに50社の半導体設計企業を創出し、5,000人のエンジニアを育成する計画で、約2億6,600万ドルのベンチャーキャピタル基金と約3,990万ドルのリソースが投入され、約133億ドルの経済効果が期待されています。技術パークや研究機関への投資も、パッケージングと統合におけるイノベーションを促進し、世界の半導体市場での拡大を後押ししています。
市場は、確立された大手企業と新興イノベーターの存在により、激しい競争が繰り広げられています。主要企業は、3D集積、ファンアウト、ウェハーレベルパッケージングなどの先進パッケージング技術の開発に注力し、市場での地位を維持しています。また、技術力の強化とグローバル展開を目指し、戦略的提携、合併、買収が頻繁に行われています。例えば、2024年9月には、Tata ElectronicsがASMPT Singaporeと提携し、インドのチップパッケージング工場向けに半導体組立装置のソリューションとインフラを開発すると発表しました。この提携により、ASMPTはTata Electronicsの研究開発プロジェクト、人材育成、フリップチップ、ワイヤーボンディング、最先端集積システムパッケージング技術のサービスエンジニアリング能力強化を支援します。高性能でエネルギー効率の高い半導体ソリューションへの需要に応えるため、研究開発への大規模な投資も行われています。主要企業は、小型化、IoTの普及、AIの採用といった業界トレンドにも対応しており、強力な地域プレーヤーやスタートアップも競争力学に大きく貢献しています。
最近の主な動向として、2024年3月には米国商務省とIntel Corporationが、CHIPSおよび科学法に基づきIntelの商業半導体プロジェクトに85億ドルの直接資金提供を行う暫定覚書を締結しました。これは米国の国内半導体製造・パッケージング能力を強化し、競争力を高めることを目的としています。同じく2024年3月には、台湾積体電路製造(TSMC)が日本に最先端の半導体パッケージング施設を建設する計画を発表しました。この施設は、積層チップ設計を統合するTSMCの革新的なCoWoS(Chip-on-Wafer-on-Substrate)技術に焦点を当て、処理性能を向上させつつエネルギー消費を削減します。2023年10月には、Amkor Technology Inc.がベトナムに16億ドルを投じ、次世代半導体パッケージング能力を備えた最先端工場を開設しました。また、2023年10月には、ASE GroupがVIPack™プラットフォーム全体で先進パッケージアーキテクチャを体系的に強化するために最適化された協調設計ツールセット「Integrated Design Ecosystem™ (IDE)」を発表しました。2023年12月には、ChipMOS Technologies Inc.がUnimos Microelectronics (Shanghai) Co., Ltd.の45.0%の株式を約1億3,710万ドルで売却することを承認し、高成長市場への注力と財務基盤の強化を図っています。
本レポートは、2019年から2033年までの半導体パッケージング市場の包括的な定量分析を提供し、市場の推進要因、課題、機会、および主要企業の詳細なプロファイル(Amkor Technology, ASE, Intel Corporation, TSMCなど)を網羅しています。分析の基準年は2024年で、2025年から2033年までの予測期間を対象としています。フリップチップ、埋め込みDIE、ファンイン/アウトWLPなどのパッケージングタイプ、有機基板、ボンディングワイヤーなどの材料、グリッドアレイなどの技術、家電、自動車、ヘルスケア、IT・通信、航空宇宙・防衛などのエンドユーザー、アジア太平洋、欧州、北米、ラテンアメリカ、中東・アフリカなどの地域をカバーしています。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の半導体パッケージング市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 フリップチップ
6.1.1 市場トレンド
6.1.2 市場予測
6.2 エンベデッドDIE
6.2.1 市場トレンド
6.2.2 市場予測
6.3 ファンインWLP
6.3.1 市場トレンド
6.3.2 市場予測
6.4 ファンアウトWLP
6.4.1 市場トレンド
6.4.2 市場予測
7 パッケージング材料別市場内訳
7.1 有機基板
7.1.1 市場トレンド
7.1.2 市場予測
7.2 ボンディングワイヤー
7.2.1 市場トレンド
7.2.2 市場予測
7.3 リードフレーム
7.3.1 市場トレンド
7.3.2 市場予測
7.4 セラミックパッケージ
7.4.1 市場トレンド
7.4.2 市場予測
7.5 ダイアタッチ材料
7.5.1 市場トレンド
7.5.2 市場予測
7.6 その他
7.6.1 市場トレンド
7.6.2 市場予測
8 技術別市場内訳
8.1 グリッドアレイ
8.1.1 市場トレンド
8.1.2 市場予測
8.2 スモールアウトラインパッケージ
8.2.1 市場トレンド
8.2.2 市場予測
8.3 フラットノーリードパッケージ
8.3.1 市場トレンド
8.3.2 市場予測
8.4 デュアルインラインパッケージ
8.4.1 市場トレンド
8.4.2 市場予測
8.5 その他
8.5.1 市場トレンド
8.5.2 市場予測
9 エンドユーザー別市場内訳
9.1 家電製品
9.1.1 市場トレンド
9.1.2 市場予測
9.2 自動車
9.2.1 市場トレンド
9.2.2 市場予測
9.3 ヘルスケア
9.3.1 市場トレンド
9.3.2 市場予測
9.4 IT・通信
9.4.1 市場トレンド
9.4.2 市場予測
9.5 航空宇宙・防衛
9.5.1 市場トレンド
9.5.2 市場予測
9.6 その他
9.6.1 市場トレンド
9.6.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場トレンド
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場トレンド
10.1.2.2 市場予測
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場トレンド
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場トレンド
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場トレンド
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場トレンド
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場トレンド
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場トレンド
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場トレンド
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場トレンド
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東・アフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターのファイブフォース分析
13.1 概要
13.2 買い手の交渉力
13.3 サプライヤーの交渉力
13.4 競争の程度
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業のプロファイル
15.3.1 アムコー・テクノロジー
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 ASE
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 財務状況
15.3.3 チップボンド・テクノロジー・コーポレーション
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.3.4 SWOT分析
15.3.4 インテル・コーポレーション
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.4.4 SWOT分析
15.3.5 インターナショナル・ビジネス・マシーンズ・コーポレーション
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 JCETグループ
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 ネペス・コーポレーション
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.7.4 SWOT分析
15.3.8 パワーテック・テクノロジー
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.8.4 SWOT分析
15.3.9 新光電気工業株式会社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 シリコンウェア・プレシジョン・インダストリーズ
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
15.3.11 STマイクロエレクトロニクス
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.11.4 SWOT分析
15.3.12 台湾積体電路製造株式会社
15.3.12.1 企業概要
15.3.12.2 製品ポートフォリオ
15.3.12.3 財務状況
15.3.12.4 SWOT分析
15.3.13 テキサス・インスツルメンツ株式会社
15.3.13.1 企業概要
15.3.13.2 製品ポートフォリオ
15.3.13.3 財務状況
15.3.13.4 SWOT分析
図表リスト
図1:世界:半導体パッケージング市場:主要な推進要因と課題
図2:世界:半導体パッケージング市場:販売額(10億米ドル)、2019-2024年
図3:世界:半導体パッケージング市場予測:販売額(10億米ドル)、2025-2033年
図4:世界:半導体パッケージング市場:タイプ別内訳(%)、2024年
図5:世界:半導体パッケージング市場:パッケージング材料別内訳(%)、2024年
図6:世界:半導体パッケージング市場:技術別内訳(%)、2024年
図7:世界:半導体パッケージング市場:エンドユーザー別内訳(%)、2024年
図8:世界:半導体パッケージング市場:地域別内訳(%)、2024年
図9:世界:半導体パッケージング(フリップチップ)市場:販売額(100万米ドル)、2019年および2024年
図10:世界:半導体パッケージング(フリップチップ)市場予測:販売額(100万米ドル)、2025-2033年
図11:世界:半導体パッケージング(埋め込みダイ)市場:販売額(100万米ドル)、2019年および2024年
図12:世界:半導体パッケージング(埋め込みダイ)市場予測:販売額(100万米ドル)、2025-2033年
図13:世界:半導体パッケージング(ファンインWLP)市場:販売額(100万米ドル)、2019年および2024年
図14:世界:半導体パッケージング(ファンインWLP)市場予測:販売額(100万米ドル)、2025-2033年
図15:世界:半導体パッケージング(ファンアウトWLP)市場:販売額(100万米ドル)、2019年および2024年
図16:世界:半導体パッケージング(ファンアウトWLP)市場予測:販売額(100万米ドル)、2025-2033年
図17:世界:半導体パッケージング(有機基板)市場:販売額(100万米ドル)、2019年および2024年
図18:世界:半導体パッケージング(有機基板)市場予測:販売額(100万米ドル)、2025-2033年
図19:世界:半導体パッケージング(ボンディングワイヤ)市場:販売額(100万米ドル)、2019年および2024年
図20:世界:半導体パッケージング(ボンディングワイヤ)市場予測:販売額(100万米ドル)、2025-2033年
図21:世界:半導体パッケージング(リードフレーム)市場:販売額(100万米ドル)、2019年および2024年
図22:世界:半導体パッケージング(リードフレーム)市場予測:販売額(100万米ドル)、2025-2033年
図23:世界:半導体パッケージング(セラミックパッケージ)市場:販売額(100万米ドル)、2019年および2024年
図24:世界:半導体パッケージング(セラミックパッケージ)市場予測:販売額(100万米ドル)、2025-2033年
図25:世界:半導体パッケージング(ダイアタッチ材料)市場:販売額(100万米ドル)、2019年および2024年
図26:世界:半導体パッケージング(ダイアタッチ材料)市場予測:販売額(100万米ドル)、2025-2033年
図27:世界:半導体パッケージング(その他のパッケージング材料)市場:販売額(100万米ドル)、2019年および2024年
図28:世界:半導体パッケージング(その他のパッケージング材料)市場予測:販売額(100万米ドル)、2025-2033年
図29:世界:半導体パッケージング(グリッドアレイ)市場:販売額(100万米ドル)、2019年および2024年
図30:世界:半導体パッケージング(グリッドアレイ)市場予測:販売額(100万米ドル)、2025-2033年
図31:世界:半導体パッケージング(スモールアウトラインパッケージ)市場:販売額(100万米ドル)、2019年および2024年
図32:世界:半導体パッケージング(スモールアウトラインパッケージ)市場予測:販売額(百万米ドル)、2025年~2033年
図33:世界:半導体パッケージング(フラットノーリードパッケージ)市場:販売額(百万米ドル)、2019年および2024年
図34:世界:半導体パッケージング(フラットノーリードパッケージ)市場予測:販売額(百万米ドル)、2025年~2033年
図35:世界:半導体パッケージング(デュアルインラインパッケージ)市場:販売額(百万米ドル)、2019年および2024年
図36:世界:半導体パッケージング(デュアルインラインパッケージ)市場予測:販売額(百万米ドル)、2025年~2033年
図37:世界:半導体パッケージング(その他の技術)市場:販売額(百万米ドル)、2019年および2024年
図38:世界:半導体パッケージング(その他の技術)市場予測:販売額(百万米ドル)、2025年~2033年
図39:世界:半導体パッケージング(家庭用電化製品)市場:販売額(百万米ドル)、2019年および2024年
図40:世界:半導体パッケージング(家庭用電化製品)市場予測:販売額(百万米ドル)、2025年~2033年
図41:世界:半導体パッケージング(自動車)市場:販売額(百万米ドル)、2019年および2024年
図42:世界:半導体パッケージング(自動車)市場予測:販売額(百万米ドル)、2025年~2033年
図43:世界:半導体パッケージング(ヘルスケア)市場:販売額(百万米ドル)、2019年および2024年
図44:世界:半導体パッケージング(ヘルスケア)市場予測:販売額(百万米ドル)、2025年~2033年
図45:世界:半導体パッケージング(IT・通信)市場:販売額(百万米ドル)、2019年および2024年
図46:世界:半導体パッケージング(IT・通信)市場予測:販売額(百万米ドル)、2025年~2033年
図47:世界:半導体パッケージング(航空宇宙・防衛)市場:販売額(百万米ドル)、2019年および2024年
図48:世界:半導体パッケージング(航空宇宙・防衛)市場予測:販売額(百万米ドル)、2025年~2033年
図49:世界:半導体パッケージング(その他のエンドユーザー)市場:販売額(百万米ドル)、2019年および2024年
図50:世界:半導体パッケージング(その他のエンドユーザー)市場予測:販売額(百万米ドル)、2025年~2033年
図51:北米:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図52:北米:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図53:米国:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図54:米国:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図55:カナダ:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図56:カナダ:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図57:アジア太平洋:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図58:アジア太平洋:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図59:中国:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図60:中国:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図61:日本:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図62:日本:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図63:インド:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図64:インド:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図65:韓国:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図66:韓国:半導体パッケージング市場予測:販売額(百万米ドル)、2025年~2033年
図67:オーストラリア:半導体パッケージング市場:販売額(百万米ドル)、2019年および2024年
図68: オーストラリア: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図69: インドネシア: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図70: インドネシア: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図71: その他: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図72: その他: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図73: ヨーロッパ: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図74: ヨーロッパ: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図75: ドイツ: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図76: ドイツ: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図77: フランス: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図78: フランス: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図79: イギリス: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図80: イギリス: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図81: イタリア: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図82: イタリア: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図83: スペイン: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図84: スペイン: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図85: ロシア: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図86: ロシア: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図87: その他: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図88: その他: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図89: ラテンアメリカ: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図90: ラテンアメリカ: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図91: ブラジル: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図92: ブラジル: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図93: メキシコ: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図94: メキシコ: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図95: その他: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図96: その他: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図97: 中東およびアフリカ: 半導体パッケージング市場: 売上高 (百万米ドル), 2019年および2024年
図98: 中東およびアフリカ: 半導体パッケージング市場: 国別内訳 (%), 2024年
図99: 中東およびアフリカ: 半導体パッケージング市場予測: 売上高 (百万米ドル), 2025年~2033年
図100: 世界: 半導体パッケージング産業: SWOT分析
図101: 世界: 半導体パッケージング産業: バリューチェーン分析
図102: 世界: 半導体パッケージング産業: ポーターのファイブフォース分析
半導体パッケージングとは、製造された半導体チップ(ダイ)を外部環境から保護し、電気的に接続するための技術です。チップは非常に小さく脆弱なため、物理的損傷、化学汚染、熱などから守る必要があります。パッケージはチップとプリント基板(PCB)間の電気信号入出力経路を提供し、電源供給や放熱機能も担います。これにより、チップが電子機器内で安定して機能し、システムに組み込まれることが可能になります。パッケージングは、半導体デバイスの性能、信頼性、コスト、最終製品の小型化に大きく影響する重要な工程です。
半導体パッケージには多様な種類があり、用途や性能要件に応じて使い分けられます。主な分類として、リード線が基板の穴に挿入されるスルーホールタイプ(例:DIP)と、基板表面に直接はんだ付けされる表面実装タイプがあります。現在主流の表面実装タイプには、リード線が側面から出るSOPやQFP、パッケージ底面にボール状の端子を持つBGA、リード線がないQFNなどがあります。さらに、チップサイズに近い小型のCSPや、複数のチップを一つのパッケージに集積するSiP、ウェハーレベルでパッケージングを行うWLPといった高密度実装技術も進化しています。
半導体パッケージは、現代のあらゆる電子機器に不可欠な要素です。スマートフォン、PC、テレビなどの民生機器から、自動車の電子制御ユニット(ECU)、産業用ロボット、医療機器、航空宇宙分野に至るまで、幅広い分野で利用されています。例えば、スマートフォンでは小型化と高性能化のためCSPやSiPが多用され、自動車分野では高温や振動に耐える高い信頼性が求められます。データセンターのサーバーやネットワーク機器では、高速信号処理と効率的な放熱が可能なBGAパッケージなどが選ばれます。パッケージング技術の進化が、多様なアプリケーションにおけるデバイスの機能と信頼性を支えています。
半導体パッケージングは、多岐にわたる技術と密接に関連しています。材料技術としては、パッケージ基板、リードフレーム、封止樹脂、ワイヤーボンディング材(金線、銅線)、はんだボール、ダイアタッチ材などがあります。製造プロセスでは、チップを基板に接合するダイボンディング、ワイヤーボンディング、フリップチップボンディング、樹脂で封止するモールディング、個々のパッケージに切り分けるシンギュレーション、電気的特性試験などが含まれます。また、デバイスの熱問題を解決する放熱設計、ヒートシンクや熱界面材料(TIM)の利用、信頼性を保証する環境試験も重要です。近年では、複数の異なるチップを高度に統合するヘテロジニアスインテグレーションやチップレット技術も注目されています。