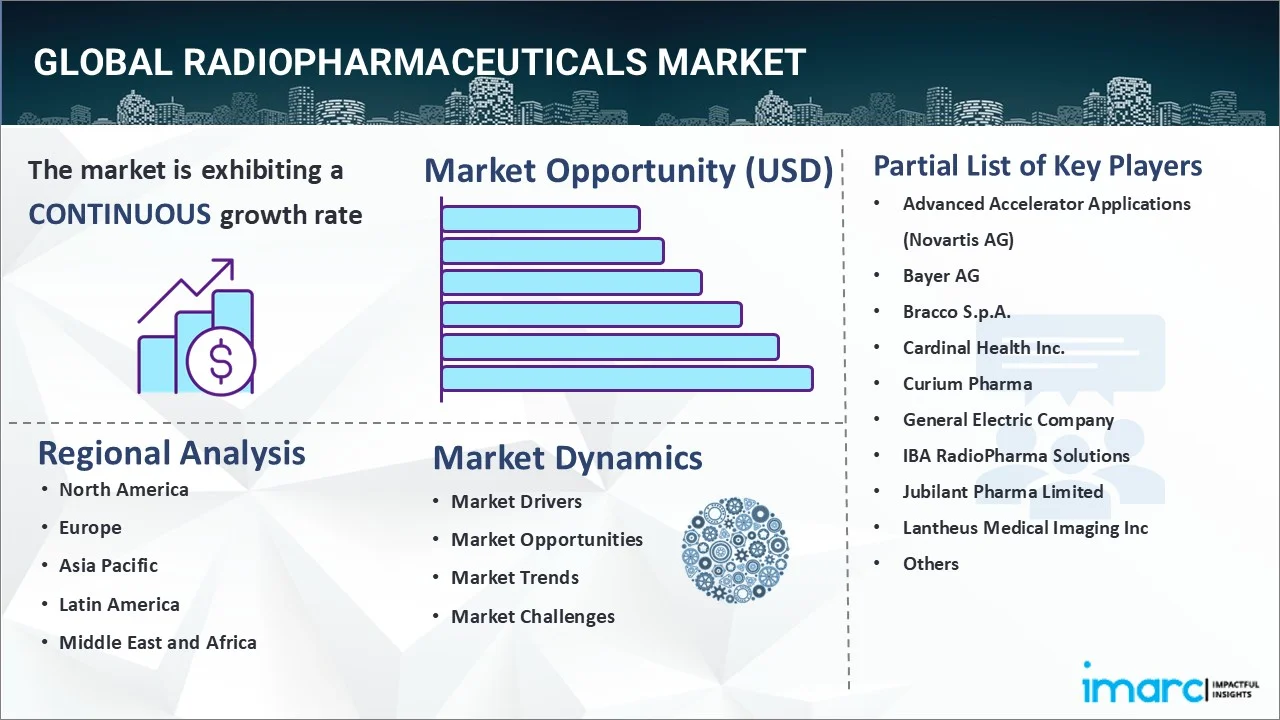
世界の放射性医薬品市場は、2025年に61億米ドルに達し、2034年には92億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.52%で推移する見込みです。この成長は、画像診断技術の進歩、慢性疾患の増加、および政府による有利な規制基準の導入が主な要因です。
市場の主要な推進要因は、がんや心血管疾患などの慢性疾患の罹患率の増加です。PETやSPECTなどの画像診断技術の進歩も、診断能力を向上させ、放射性医薬品の利用を促進しています。
主要な市場トレンドとしては、診断と治療の両方に同じ化合物を使用するセラノスティクスへの関心の高まりが挙げられます。また、有効性の向上と副作用の最小化を目指し、新規放射性医薬品の研究開発への投資も活発です。
地域別では、北米が強力な医療インフラ、高い医療費支出、および支援的な規制環境により市場をリードしています。中国やインドを含むアジア太平洋地域の新興経済国も、医療費の増加と核医学への意識向上により急速な成長が期待されています。
競争環境には、Advanced Accelerator Applications (Novartis AG)、Bayer AG、Bracco S.p.A.、Cardinal Health Inc.、Curium Pharma、General Electric Company、IBA RadioPharma Solutions、Jubilant Pharma Limited、Lantheus Medical Imaging Inc、Nordion Inc. (Sotera Health)、NTP Radioisotopes SOC Ltd、PharmaLogic Holdings Corp.、Siemens AGなどの主要企業が含まれます。
課題としては、製造プロセスの複雑さや安全性に関する規制上の問題が挙げられますが、個別化医療への関心の高まりや、標的療法における放射性医薬品の役割の拡大は、市場に大きな機会をもたらしています。研究機関との連携や企業間協力による市場開発の可能性も広がっています。
画像診断技術の進歩、特にPETとSPECTは、放射性医薬品の診断能力を大幅に向上させ、腫瘍学、神経学、心臓病学における早期診断に不可欠です。例えば、PET市場は2023年に約11億9610万ドルと評価され、2032年までに約19億3000万ドルに成長すると予測されています。
慢性疾患の有病率の増加も市場成長を牽引しています。がん、心血管疾患、神経疾患の増加は、正確な診断画像と標的治療の必要性を高め、放射性医薬品の臨床利用を促進しています。米国では2020年に160万件以上の新規がん症例が報告されており、放射性医薬品は早期発見と治療に不可欠です。
有利な規制環境も市場に大きく貢献しています。米国FDAや欧州EMAなどの規制当局は、新規放射性医薬品の承認プロセスを迅速化し、イノベーションと投資を奨励しています。オーファンドラッグ指定(ODD)などの財政的インセンティブも、製薬企業が新規放射性医薬品療法の研究開発に取り組む動機となっています。
放射性医薬品市場は2026年から2034年にかけて成長が見込まれており、製品タイプ、用途、最終用途、地域別に分析されています。
製品タイプ別では、診断用核医学が市場の大部分を占めています。これは、がん、心臓病、神経疾患などの疾患の有病率増加に伴い、画像診断に用いられる放射性医薬品の需要が高まっているためです。例えば、インドのナグプールでは、政府医科大学病院とスーパー専門病院が9.5クローネの予算で核医学部門の開設を準備しており、診断能力の向上が期待されています。
用途別では、腫瘍学が最大の市場シェアを占めています。標的がん治療や精密医療の急速な成長により、放射性医薬品はPETやSPECTスキャンなどを通じたがんの診断、病期分類、治療後評価において不可欠な役割を果たしています。IMARC GROUPによると、放射線腫瘍学市場は2032年までに145億ドルに達し、2024年から2032年にかけて年平均成長率6.5%で成長すると予測されています。放射性医薬品の実現可能性と安全性を向上させるための研究開発も、この分野の勢いを加速させています。
最終用途別では、診断センターが主要な市場セグメントです。様々な病状の正確な診断のための核医学画像診断の需要増加が、診断センターの採用を促進しています。PET、SPECT、ハイブリッドイメージングなどの様々な画像診断技術が用いられ、患者の良好な転帰を保証しています。例えば、2022年12月には、Polarean Imaging plcが、成人および12歳以上の小児患者の肺換気評価にMRIと併用する過分極造影剤「XENOVIEW」について米国FDAの承認を得ました。これは、患者を電離放射線に曝すことなく肺換気を可視化できる初の吸入型MRI過分極造影剤であり、肺医学の新時代を切り開くものです。
地域別では、北米が最大の市場シェアを占めています。これは、強固な医療インフラ、高い医療費支出、技術進歩、そして多数の製品を提供する確立された市場プレーヤーの存在によるものです。米国では、メディケア・メディケイドサービスセンターによると、2022年の医療費支出は4.1%増加し、4.5兆ドルに達しました。
全体として、放射性医薬品市場は、診断技術の進歩、疾患の有病率増加、および医療インフラの強化によって、今後も成長が続く見込みです。
放射性医薬品市場は、2022年に前年比10.8%増と大幅な成長を遂げ、2021年の3.2%増を上回りました。同年には、被保険者人口の割合が過去最高の92%に達し、民間医療保険加入者が290万人、メディケイド加入者が610万人増加しました。政府からの多額の資金援助と支援、および疾病の有病率増加も市場成長を牽引しており、これによりセクター内のイノベーションが促進され、新しい効果的な製品の導入が加速しています。
競争環境においては、Advanced Accelerator Applications (Novartis AG)、Bayer AG、Bracco S.p.A.、Cardinal Health Inc.、Curium Pharma、General Electric Company、IBA RadioPharma Solutions、Jubilant Pharma Limited、Lantheus Medical Imaging Inc、Nordion Inc. (Sotera Health)、NTP Radioisotopes SOC Ltd、PharmaLogic Holdings Corp.、Siemens AGなどが主要プレイヤーとして挙げられます。これらの企業は、市場での地位を維持・強化するため、研究開発投資による新製品の革新、提携・パートナーシップによる製品パイプラインと流通ネットワークの拡大、製造プロセスの最適化など、様々な戦略的イニシアティブを展開しています。
例えば、2023年11月には、SHINE TechnologiesがNucleus RadioPharmaとルテチウム-177の長期供給契約を締結しました。ルテチウム-177は、神経内分泌腫瘍や前立腺がんなどの固形腫瘍治療に用いられる放射性同位体です。
市場の最新ニュースとしては、2023年3月に国際原子力機関(IAEA)がアジア太平洋地域の癌治療サービス強化を目指す「Rays of Hope」パートナーシップを日本の11大学・機関と開始しました。また、2024年2月には、Bristol Myers SquibbがRayzeBioの買収を完了し、アクチニウムベースの放射性医薬品プラットフォームと、急速に成長している固形腫瘍治療法である放射性医薬品治療薬(RPTs)をポートフォリオに加えました。
本市場レポートは、2025年を基準年とし、2020年から2025年までの過去データと2026年から2034年までの予測期間を対象としています。診断用核医学、治療用核医学といった製品タイプ、腫瘍学、心臓病学、神経学、内分泌学などの用途、病院・クリニック、研究機関、診断センターといったエンドユーザー、そしてアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカといった地域別に市場を分析します。ステークホルダーは、市場の動向、課題、機会、主要な地域市場、ポーターの5フォース分析による競争レベル、主要プレイヤーの競争環境などを包括的に把握することができます。
1 序文
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の放射性医薬品市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 診断用核医学
6.1.1 市場トレンド
6.1.2 市場予測
6.2 治療用核医学
6.2.1 市場トレンド
6.2.2 市場予測
7 用途別市場内訳
7.1 腫瘍学
7.1.1 市場トレンド
7.1.2 市場予測
7.2 心臓病学
7.2.1 市場トレンド
7.2.2 市場予測
7.3 神経学
7.3.1 市場トレンド
7.3.2 市場予測
7.4 内分泌学
7.4.1 市場トレンド
7.4.2 市場予測
7.5 その他
7.5.1 市場トレンド
7.5.2 市場予測
8 最終用途別市場内訳
8.1 病院および診療所
8.1.1 市場トレンド
8.1.2 市場予測
8.2 研究機関
8.2.1 市場トレンド
8.2.2 市場予測
8.3 診断センター
8.3.1 市場トレンド
8.3.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 アメリカ合衆国
9.1.1.1 市場トレンド
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場トレンド
9.1.2.2 市場予測
9.2 アジア太平洋
9.2.1 中国
9.2.1.1 市場トレンド
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場トレンド
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場トレンド
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場トレンド
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場トレンド
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場トレンド
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場トレンド
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場トレンド
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場トレンド
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場トレンド
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場トレンド
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場トレンド
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場トレンド
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場トレンド
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場トレンド
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場トレンド
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場トレンド
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場トレンド
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターのファイブフォース分析
12.1 概要
12.2 買い手の交渉力
12.3 サプライヤーの交渉力
12.4 競争の程度
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競合情勢
14.1 市場構造
14.2 主要プレーヤー
14.3 主要プレーヤーのプロフィール
14.3.1 Advanced Accelerator Applications (Novartis AG)
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.2 Bayer AG
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 Bracco S.p.A.
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 SWOT分析
14.3.4 Cardinal Health Inc.
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.4.4 SWOT分析
14.3.5 Curium Pharma
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.6 General Electric Company
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 IBA RadioPharma Solutions
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.8 Jubilant Pharma Limited
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.9 Lantheus Medical Imaging Inc
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.10 Nordion Inc. (Sotera Health)
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 SWOT分析
14.3.11 NTP Radioisotopes SOC Ltd
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.12 PharmaLogic Holdings Corp.
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.13 Siemens AG
14.3.13.1 会社概要
14.3.13.2 製品ポートフォリオ
14.3.13.3 財務状況
14.3.13.4 SWOT分析
図のリスト
図1:グローバル:放射性医薬品市場:主要な推進要因と課題
図2:グローバル:放射性医薬品市場:売上高(10億米ドル)、2020-2025年
図3:グローバル:放射性医薬品市場予測:売上高(10億米ドル)、2026-2034年
図4:グローバル:放射性医薬品市場:製品タイプ別内訳(%)、2025年
図5:グローバル:放射性医薬品市場:用途別内訳(%)、2025年
図6:グローバル:放射性医薬品市場:最終用途別内訳(%)、2025年
図7:グローバル:放射性医薬品市場:地域別内訳(%)、2025年
図8:グローバル:放射性医薬品(診断用核医学)市場:売上高(百万米ドル)、2020年および2025年
図9:グローバル:放射性医薬品(診断用核医学)市場予測:売上高(百万米ドル)、2026-2034年
図10:グローバル:放射性医薬品(治療用核医学)市場:売上高(百万米ドル)、2020年および2025年
図11:グローバル:放射性医薬品(治療用核医学)市場予測:売上高(百万米ドル)、2026-2034年
図12:グローバル:放射性医薬品(腫瘍学)市場:売上高(百万米ドル)、2020年および2025年
図13:グローバル:放射性医薬品(腫瘍学)市場予測:売上高(百万米ドル)、2026-2034年
図14:グローバル:放射性医薬品(心臓病学)市場:売上高(百万米ドル)、2020年および2025年
図15:グローバル:放射性医薬品(心臓病学)市場予測:売上高(百万米ドル)、2026-2034年
図16:グローバル:放射性医薬品(神経学)市場:売上高(百万米ドル)、2020年および2025年
図17:グローバル:放射性医薬品(神経学)市場予測:売上高(百万米ドル)、2026-2034年
図18:グローバル:放射性医薬品(内分泌学)市場:売上高(百万米ドル)、2020年および2025年
図19:グローバル:放射性医薬品(内分泌学)市場予測:売上高(百万米ドル)、2026-2034年
図20:グローバル:放射性医薬品(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図21:グローバル:放射性医薬品(その他の用途)市場予測:売上高(百万米ドル)、2026-2034年
図22:世界:放射性医薬品(病院・診療所)市場:販売額(百万米ドル)、2020年および2025年
図23:世界:放射性医薬品(病院・診療所)市場予測:販売額(百万米ドル)、2026年~2034年
図24:世界:放射性医薬品(研究機関)市場:販売額(百万米ドル)、2020年および2025年
図25:世界:放射性医薬品(研究機関)市場予測:販売額(百万米ドル)、2026年~2034年
図26:世界:放射性医薬品(診断センター)市場:販売額(百万米ドル)、2020年および2025年
図27:世界:放射性医薬品(診断センター)市場予測:販売額(百万米ドル)、2026年~2034年
図28:北米:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図29:北米:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図30:米国:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図31:米国:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図32:カナダ:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図33:カナダ:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図34:アジア太平洋:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図35:アジア太平洋:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図36:中国:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図37:中国:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図38:日本:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図39:日本:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図40:インド:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図41:インド:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図42:韓国:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図43:韓国:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図44:オーストラリア:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図45:オーストラリア:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図46:インドネシア:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図47:インドネシア:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図48:その他:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図49:その他:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図50:欧州:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図51:欧州:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図52:ドイツ:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図53:ドイツ:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図54:フランス:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図55:フランス:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図56:英国:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図57:英国:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図58:イタリア:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図59:イタリア:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図60:スペイン:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図61:スペイン:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図62:ロシア:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図63:ロシア:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図64:その他:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図65:その他:放射性医薬品市場予測:販売額(百万米ドル)、2026年~2034年
図66:ラテンアメリカ:放射性医薬品市場:販売額(百万米ドル)、2020年および2025年
図67:ラテンアメリカ:放射性医薬品市場予測:売上高(百万米ドル)、2026-2034年
図68:ブラジル:放射性医薬品市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:放射性医薬品市場予測:売上高(百万米ドル)、2026-2034年
図70:メキシコ:放射性医薬品市場:売上高(百万米ドル)、2020年および2025年
図71:メキシコ:放射性医薬品市場予測:売上高(百万米ドル)、2026-2034年
図72:その他:放射性医薬品市場:売上高(百万米ドル)、2020年および2025年
図73:その他:放射性医薬品市場予測:売上高(百万米ドル)、2026-2034年
図74:中東およびアフリカ:放射性医薬品市場:売上高(百万米ドル)、2020年および2025年
図75:中東およびアフリカ:放射性医薬品市場:国別内訳(%)、2025年
図76:中東およびアフリカ:放射性医薬品市場予測:売上高(百万米ドル)、2026-2034年
図77:グローバル:放射性医薬品産業:SWOT分析
図78:グローバル:放射性医薬品産業:バリューチェーン分析
図79:グローバル:放射性医薬品産業:ポーターのファイブフォース分析
放射性医薬品とは、診断や治療を目的として体内に投与される放射性同位元素を含む薬剤の総称です。特定の臓器や組織に集積する性質を持つ薬剤に放射性同位元素を標識することで、その部位の機能や形態を画像化したり、病変部に放射線を集中させて治療効果を発揮させたりします。
種類としては、主に診断用と治療用に大別されます。診断用放射性医薬品は、SPECT(単一光子放出コンピュータ断層撮影)やPET(陽電子放出断層撮影)といった核医学検査に用いられます。例えば、骨シンチグラフィに用いられるテクネチウム-99m標識リン酸製剤は、骨代謝の異常を検出するのに役立ちます。また、心筋血流シンチグラフィにはタリウム-201やテクネチウム-99m標識製剤が使用され、心臓の虚血状態を評価します。PET検査では、フッ素-18標識フルオロデオキシグルコース(FDG)が広く用いられ、がん細胞の糖代謝亢進を画像化することで、がんの診断や病期診断、治療効果判定に貢献します。治療用放射性医薬品は、病変部に直接放射線を照射することで、がん細胞や過剰な細胞の増殖を抑制します。代表的なものとして、甲状腺機能亢進症や甲状腺がんの治療に用いられるヨウ素-131があります。また、骨転移による疼痛緩和にはストロンチウム-89やラジウム-223が使用され、前立腺がんの骨転移治療に効果を発揮します。近年では、特定の分子標的を認識する抗体に放射性同位元素を結合させた放射性免疫療法薬も開発されており、より選択的な治療が期待されています。
用途・応用分野は多岐にわたります。診断分野では、がんの早期発見、転移の有無の確認、治療効果の判定、心臓病の診断、脳疾患(アルツハイマー病、パーキンソン病など)の診断、腎機能評価、骨疾患の診断などに不可欠です。治療分野では、甲状腺疾患、骨転移、神経内分泌腫瘍、悪性リンパ腫など、様々な疾患の治療に用いられています。特に、従来の治療法では効果が得られにくい難治性疾患に対する新たな治療選択肢として注目されています。
関連技術としては、放射性同位元素の製造技術、放射性医薬品の合成・標識技術、品質管理技術、そして核医学画像診断装置(SPECT、PET)の開発・改良が挙げられます。放射性同位元素は、サイクロトロンや原子炉で製造され、その純度や半減期が医薬品の性能に大きく影響します。また、目的の薬剤に放射性同位元素を効率的かつ安定的に結合させる標識技術は、放射性医薬品の有効性と安全性を確保する上で極めて重要です。さらに、放射性医薬品から放出される放射線を高感度かつ高分解能で検出・画像化するSPECTやPET装置の技術革新は、診断精度の向上に直結しています。近年では、AI(人工知能)を活用した画像解析技術も導入され、診断の効率化と精度向上が図られています。これらの技術の進歩が、放射性医薬品の臨床応用をさらに広げています。