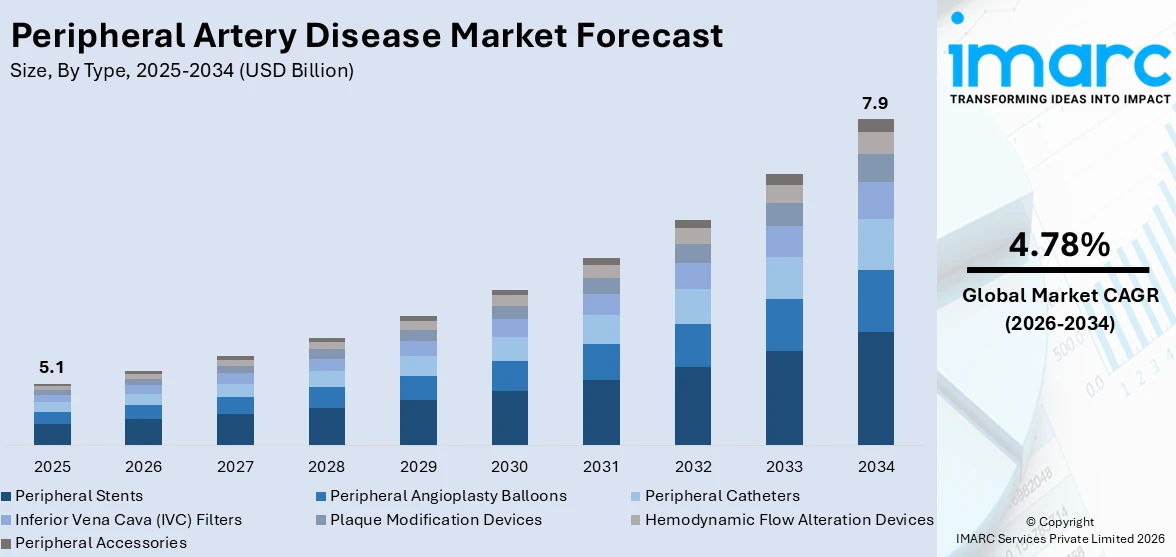
世界の末梢動脈疾患市場は、2025年の51億ドルから2026年には54億ドルに成長し、2034年までに79億ドルに達すると予測されており、2026年から2034年にかけて年平均成長率4.78%で推移します。北米が市場を牽引し、2025年には39.1%の市場シェアを占めています。
市場成長の主な要因は、高齢者人口の増加、診断・治療における技術革新、在宅医療の普及、医療インフラの改善、そして個人の生活水準の変化です。糖尿病や高コレステロールなどの慢性疾患の有病率増加も、末梢動脈疾患のリスクを高め、市場拡大を後押ししています。患者と医療提供者の意識向上により、早期診断とタイムリーな治療が促進され、診断画像や低侵襲技術の革新が治療結果を向上させ、より多くの患者が治療を受けるようになっています。新薬の開発も疾患管理と症状緩和に貢献し、医療費の増加と医療サービスへのアクセス改善も市場成長を支えています。
米国は、糖尿病、肥満、高血圧、喫煙といった生活習慣病の有病率が高く、末梢動脈疾患の発症に大きく寄与しているため、主要な市場となっています。CDCによると、米国の成人肥満率は2010年から2024年にかけて13.6%増加しました。高齢化も血管疾患に罹患しやすい個人の数を増やし、需要を促進しています。米国の強固な医療インフラは、早期診断、高度な画像診断、低侵襲治療オプションをサポートし、医薬品開発と医療機器の継続的な進歩が治療結果を改善し、合併症を減少させています。
市場のトレンドとしては、低侵襲手術における技術革新が挙げられます。高度なカテーテルベースのデバイスと技術は、血管インターベンションに革命をもたらし、従来の開腹手術に代わる低侵襲な選択肢を提供しています。これにより、患者の不快感を軽減し、入院期間を短縮し、回復時間を早めることで、治療結果が大幅に改善されています。先進的な血管形成術用バルーン、薬剤溶出性バルーン、アテレクトミーデバイス、特殊ステントなどの新しいデバイスは、末梢動脈疾患の治療選択肢を拡大し、より複雑な病変を効果的に治療することを可能にしています。これらの低侵襲手技は、正常な血管解剖を温存しつつ、長期的な開存率を向上させ、全体的な治療結果を改善します。
2024年10月時点で、米国心臓病学会は、末梢動脈疾患が世界中で2億人以上の人々に影響を与え、50歳以上の成人の10%~15%に影響を及ぼしていると推定しています。糖尿病、肥満、高血圧、喫煙といった生活習慣関連要因が末梢動脈疾患の主な原因であり、これらの疾患の世界的な増加、特に高齢化が進む地域で、末梢動脈疾患のリスクのある個人が増加しています。2024年の研究では、糖尿病患者は末梢動脈疾患を発症する可能性が3~4倍高いことが示されています。
高齢者人口の増加も市場に好影響を与えています。高齢者は加齢に伴う血管の変化やアテローム性動脈硬化により、末梢動脈疾患を発症するリスクが高くなります。業界レポートによると、世界の60歳以上の人口は2030年までに14億人に達すると予測されており、高齢者は末梢動脈を狭窄または閉塞させる加齢性アテローム性動脈硬化性変化に特に罹患しやすいです。この人口動態の変化は、診断、予防治療、血管形成術やステント留置術などの低侵襲介入を含む医療サービスへの需要を促進しています。
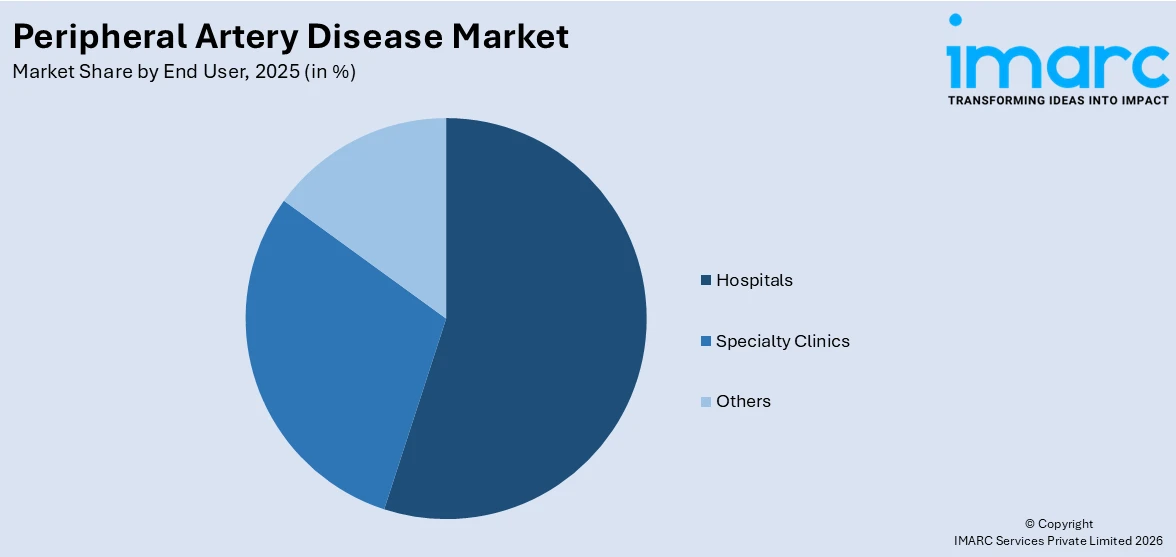
市場はタイプとエンドユーザーに基づいてセグメント化されています。タイプ別では、末梢血管形成術用バルーン、末梢ステント、末梢カテーテル、下大静脈(IVC)フィルター、プラーク修飾デバイス、血行動態フロー変更デバイス、末梢アクセサリーが含まれます。2025年には末梢ステントが市場シェアの22.8%を占めました。末梢ステントは、狭窄または閉塞した末梢動脈の血流を回復させる効果的で低侵襲なソリューションを提供し、間欠性跛行や重症虚血肢などの一般的な合併症の治療に広く使用されています。薬剤溶出性ステントや生体吸収性材料などの技術進歩がその性能をさらに向上させ、医師の間での採用を拡大しています。非外科的治療への嗜好の高まりが、今後もステントの需要を牽引すると予測されています。エンドユーザー別では、病院が主要なセグメントです。
末梢動脈疾患市場では、病院が包括的な診断・治療施設を提供し、高度な画像診断、外科的介入、継続的なモニタリングに対応できるため、エンドユーザーベースで大きなシェアを占めている。専門クリニックは、外来診療、早期診断、低侵襲治療に特化し、迅速なサービスと個別化されたケアを提供する。
地域別では、北米が市場の39.1%を占め、主導的な地位にある。糖尿病や喫煙といった生活習慣病の有病率が高く、確立された医療インフラ、患者と医療提供者の高い意識、医療技術の継続的な進歩、研究開発への高額な支出、償還政策が市場を牽引している。特に米国は北米市場の89.10%を占め、肥満や高コレステロールなどの生活習慣病の増加、政府の心血管スクリーニングプログラムへの注力、AIの血管画像診断への統合、低侵襲血管内治療の技術革新、ウェアラブル健康モニタリングデバイスの利用拡大、末梢血管健康への意識向上、外来診療施設への投資が成長を促進している。
欧州市場は、高齢化と高齢者ケアサービスへの注力により恩恵を受けている。公的医療システムにおける血管診断ツールの利用可能性の向上、EU内の国境を越えた研究協力、薬剤溶出技術やハイブリッド血行再建術の臨床導入、価値に基づく医療イニシアチブ、モバイルヘルスケアクリニックによる予防ケアの強化、血管リハビリテーションに特化したデジタル治療法の導入が特徴である。
アジア太平洋市場は、都市化の進展と座りがちなライフスタイルの増加により著しい成長を遂げている。ユニバーサルヘルスケア制度の拡大、医療従事者の血管ケア訓練プログラムへの移行、費用対効果の高いステントやカテーテルの地域生産、遠隔地でのモバイル遠隔医療ユニットやAI指向の血管スクリーニングツールの普及が市場を牽引している。
ラテンアメリカ市場は、公衆衛生インフラの拡大と血管健康リスクに対する意識の高まりにより着実に進展している。ブラジルの統一医療システムへの資金増加、国際臨床試験への参加拡大、専門的な血管評価を提供する民間診断センターの成長が、末梢動脈疾患の早期特定に貢献している。
末梢動脈疾患(PAD)市場は、予防医療への移行とプライマリケアインフラへの資金増加により、緩やかな成長を遂げている。特に中東・アフリカ地域では、サウジアラビアの高齢化に伴い血管ケアサービスの需要が高まっており、公衆衛生当局は地域社会への働きかけや移動診断キャンプを通じて心血管疾患の健康増進を推進している。農村部の診療所ではPOC検査機器の導入が進み、早期発見が強化されている。
主要企業は、革新的な医療機器、薬物療法、低侵襲手術の開発に多額のR&D投資を行い、患者の転帰改善と回復期間短縮を目指している。また、教育キャンペーンやトレーニングプログラムを通じて医療従事者や患者への啓発活動にも注力している。病院や研究機関との提携により、最新技術の臨床現場での効果的な活用を支援し、大規模な臨床試験を通じて新規治療法の安全性と有効性を証明している。
最近の動向として、2025年6月にはGLP-1受容体作動薬が中等度PAD患者の心血管および四肢の有害事象を大幅に減少させることが示された。同年5月には、UCデイビス・ヘルスが複雑なPADに対する低侵襲ソリューションであるDETOURシステムを導入し、BDはRotarex™アテレクトミーシステムの評価を目的としたXTRACTレジストリを開始した。3月には、STRIDE試験でセマグルチドがPADと2型糖尿病患者の歩行距離、症状、QOLを著しく改善することが判明し、ジョンソン・エンド・ジョンソンのShockwave Medicalは重症PAD治療用のJavelin血管内リソトリプシーカテーテルを米国で発売した。
本レポートは、2020年から2034年までのPAD市場の包括的な定量分析を提供し、市場セグメント、歴史的および現在の市場トレンド、市場予測、および市場のダイナミクスを網羅している。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国レベルの市場を特定するのに役立つ。ポーターのファイブフォース分析は、新規参入者、競争、サプライヤーと買い手の交渉力、代替品の脅威の影響を評価し、業界の競争レベルと魅力を分析するのに役立つ。競争環境の分析は、主要企業の現在の市場における位置付けを理解するための洞察を提供する。
1 はじめに
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界の末梢動脈疾患市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 末梢血管形成術バルーン
6.1.1 市場トレンド
6.1.2 市場予測
6.2 末梢ステント
6.2.1 市場トレンド
6.2.2 市場予測
6.3 末梢カテーテル
6.3.1 市場トレンド
6.3.2 市場予測
6.4 下大静脈(IVC)フィルター
6.4.1 市場トレンド
6.4.2 市場予測
6.5 プラーク修飾デバイス
6.5.1 市場トレンド
6.5.2 市場予測
6.6 血行動態フロー変更デバイス
6.6.1 市場トレンド
6.6.2 市場予測
6.7 末梢アクセサリー
6.7.1 市場トレンド
6.7.2 市場予測
7 エンドユーザー別市場内訳
7.1 病院
7.1.1 市場トレンド
7.1.2 市場予測
7.2 専門クリニック
7.2.1 市場トレンド
7.2.2 市場予測
7.3 その他
7.3.1 市場トレンド
7.3.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターのファイブフォース分析
11.1 概要
11.2 買い手の交渉力
11.3 サプライヤーの交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競合情勢
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロフィール
13.3.1 アボット・ラボラトリーズ
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 アンジオダイナミクス
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 B. ブラウン・メルズンゲンAG
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 SWOT分析
13.3.4 ベクトン・ディッキンソン・アンド・カンパニー
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 バイオトロニックSE & Co. KG
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 SWOT分析
13.3.6 ボストン・サイエンティフィック・コーポレーション
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.7 カーディナル・ヘルス・インク
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 クック・メディカルLLC
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 SWOT分析
13.3.9 コニンクリケ・フィリップスN.V.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 メドトロニックplc
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.10.4 SWOT分析
13.3.11 テルモ株式会社
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
図のリスト
図1:グローバル:末梢動脈疾患市場:主要な推進要因と課題
図2:グローバル:末梢動脈疾患市場:売上高(10億米ドル)、2020-2025年
図3:グローバル:末梢動脈疾患市場予測:売上高(10億米ドル)、2026-2034年
図4:グローバル:末梢動脈疾患市場:タイプ別内訳(%)、2025年
図5:グローバル:末梢動脈疾患市場:エンドユーザー別内訳(%)、2025年
図6:グローバル:末梢動脈疾患市場:地域別内訳(%)、2025年
図7:グローバル:末梢動脈疾患(末梢血管形成術バルーン)市場:売上高(百万米ドル)、2020年および2025年
図8:グローバル:末梢動脈疾患(末梢血管形成術バルーン)市場予測:売上高(百万米ドル)、2026-2034年
図9:グローバル:末梢動脈疾患(末梢ステント)市場:売上高(百万米ドル)、2020年および2025年
図10:グローバル:末梢動脈疾患(末梢ステント)市場予測:売上高(百万米ドル)、2026-2034年
図11:グローバル:末梢動脈疾患(末梢カテーテル)市場:売上高(百万米ドル)、2020年および2025年
図12:グローバル:末梢動脈疾患(末梢カテーテル)市場予測:売上高(百万米ドル)、2026-2034年
図13:グローバル:末梢動脈疾患(下大静脈(IVC)フィルター)市場:売上高(百万米ドル)、2020年および2025年
図14:グローバル:末梢動脈疾患(下大静脈(IVC)フィルター)市場予測:売上高(百万米ドル)、2026-2034年
図15:グローバル:末梢動脈疾患(プラーク修飾デバイス)市場:売上高(百万米ドル)、2020年および2025年
図16:グローバル:末梢動脈疾患(プラーク修飾デバイス)市場予測:売上高(百万米ドル)、2026-2034年
図17:グローバル:末梢動脈疾患(血行動態流量変更デバイス)市場:売上高(百万米ドル)、2020年および2025年
図18:グローバル:末梢動脈疾患(血行動態流量変更デバイス)市場予測:売上高(百万米ドル)、2026-2034年
図19:グローバル:末梢動脈疾患(末梢アクセサリー)市場:売上高(百万米ドル)、2020年および2025年
図20:世界の末梢動脈疾患(末梢アクセサリー)市場予測:販売額(百万米ドル)、2026-2034年
図21:世界の末梢動脈疾患(病院)市場:販売額(百万米ドル)、2020年および2025年
図22:世界の末梢動脈疾患(病院)市場予測:販売額(百万米ドル)、2026-2034年
図23:世界の末梢動脈疾患(専門クリニック)市場:販売額(百万米ドル)、2020年および2025年
図24:世界の末梢動脈疾患(専門クリニック)市場予測:販売額(百万米ドル)、2026-2034年
図25:世界の末梢動脈疾患(その他のエンドユーザー)市場:販売額(百万米ドル)、2020年および2025年
図26:世界の末梢動脈疾患(その他のエンドユーザー)市場予測:販売額(百万米ドル)、2026-2034年
図27:北米の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図28:北米の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図29:米国の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図30:米国の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図31:カナダの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図32:カナダの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図33:アジア太平洋地域の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図34:アジア太平洋地域の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図35:中国の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図36:中国の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図37:日本の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図38:日本の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図39:インドの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図40:インドの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図41:韓国の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図42:韓国の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図43:オーストラリアの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図44:オーストラリアの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図45:インドネシアの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図46:インドネシアの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図47:その他の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図48:その他の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図49:ヨーロッパの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図50:ヨーロッパの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図51:ドイツの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図52:ドイツの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図53:フランスの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図54:フランスの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図55:英国の末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図56:英国の末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図57:イタリアの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図58:イタリアの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図59:スペインの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図60:スペインの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図61:ロシアの末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図62:ロシアの末梢動脈疾患市場予測:販売額(百万米ドル)、2026-2034年
図63:その他:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図64:その他:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図65:ラテンアメリカ:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図66:ラテンアメリカ:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図67:ブラジル:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図68:ブラジル:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図69:メキシコ:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図70:メキシコ:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図71:その他:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図72:その他:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図73:中東およびアフリカ:末梢動脈疾患市場:販売額(百万米ドル)、2020年および2025年
図74:中東およびアフリカ:末梢動脈疾患市場:国別内訳(%)、2025年
図75:中東およびアフリカ:末梢動脈疾患市場予測:販売額(百万米ドル)、2026年~2034年
図76:グローバル:末梢動脈疾患産業:SWOT分析
図77:グローバル:末梢動脈疾患産業:バリューチェーン分析
図78:グローバル:末梢動脈疾患産業:ポーターのファイブフォース分析
末梢動脈疾患(PAD)は、心臓から遠い動脈、特に脚の動脈が狭くなったり、詰まったりする病気です。これは通常、アテローム性動脈硬化症と呼ばれる状態によって引き起こされます。アテローム性動脈硬化症とは、動脈の内壁に脂肪やコレステロール、その他の物質が蓄積してプラークを形成し、動脈を硬く狭くする病気です。この狭窄により、手足への血流が減少し、痛み、しびれ、疲労感、皮膚の色の変化、治りにくい潰瘍などの症状が現れることがあります。重症の場合、組織の壊死や切断に至ることもあります。PADは、心臓発作や脳卒中のリスクを高める全身性のアテローム性動脈硬化症の兆候であることも多く、早期発見と治療が非常に重要です。
PADにはいくつかのタイプがあります。最も一般的なのは、下肢の動脈に影響を及ぼすものです。これには、大腿動脈、膝窩動脈、脛骨動脈などが含まれます。まれに、腕や首の動脈に影響を及ぼすこともあります。また、病変の部位によって、大動脈腸骨動脈領域のPAD、大腿膝窩動脈領域のPAD、下腿動脈領域のPADなどに分類されることもあります。糖尿病患者では、特に下腿や足の小さな動脈に病変が集中する傾向があります。
PADの診断と治療には、様々な技術が応用されています。診断には、まず患者さんの症状や病歴の聴取、身体診察が行われます。特に、足の脈拍の触診は重要です。次に、足関節上腕血圧比(ABI)測定が広く用いられます。これは、足首の血圧を腕の血圧と比較する簡単な検査で、PADの有無や重症度を評価するのに役立ちます。さらに詳細な画像診断として、超音波検査(ドップラーエコー)、CTアンギオグラフィー(CTA)、MRアンギオグラフィー(MRA)などがあります。これらの検査は、動脈の狭窄や閉塞の部位、程度、プラークの性状などを正確に把握するために用いられます。
治療においては、生活習慣の改善が最も重要です。禁煙、運動療法、食事療法、体重管理などが含まれます。薬物療法としては、抗血小板薬(アスピリン、クロピドグレルなど)が血栓の形成を予防するために処方されます。また、コレステロール値を下げるスタチン系薬剤や、血圧をコントロールする降圧剤もPADの進行を遅らせるために用いられます。症状が重い場合や、生活習慣の改善や薬物療法で効果が得られない場合には、血管内治療や外科的治療が検討されます。血管内治療には、バルーンカテーテルを用いて狭くなった血管を広げる経皮的血管形成術(PTA)や、ステントと呼ばれる金属製の筒を留置して血管の再狭窄を防ぐステント留置術があります。これらの手技は、X線透視下でカテーテルを挿入して行われます。外科的治療としては、バイパス手術があります。これは、患者さん自身の血管や人工血管を用いて、狭窄または閉塞した動脈の迂回路を作成し、血流を再建する手術です。近年では、より低侵襲な治療法として、アテレクトミー(動脈硬化プラーク除去術)や、薬剤溶出性バルーン(DEB)や薬剤溶出性ステント(DES)なども開発され、再狭窄の抑制に貢献しています。これらの技術は、患者さんの状態や病変の特性に応じて選択され、PADの症状緩和と予後改善を目指します。