❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
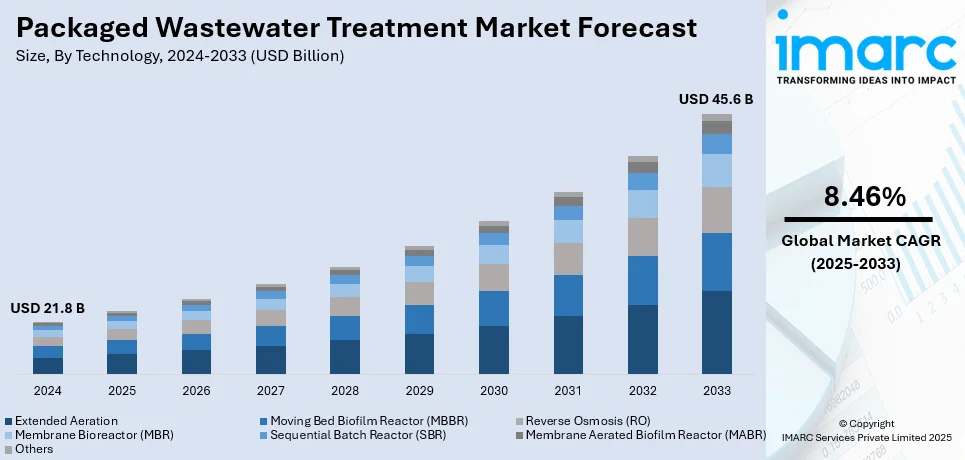
世界のパッケージ型廃水処理市場は、2024年に218億ドルと評価され、2033年には456億ドルに達し、2025年から2033年にかけて年平均成長率8.46%で成長すると予測されています。2024年には北米が市場の40.4%以上を占め、主導的な地位を確立しています。
この市場の成長は、持続可能性と水保全への意識の高まり、スマート技術や自動化技術の統合、人口増加、急速な都市化、そして環境規制の強化によって推進されています。特に、集中型下水インフラが未整備な地域では、分散型ソリューションの需要が高まっています。世界的に排出基準が厳格化される中、産業界や自治体は効率的で費用対効果の高い処理システムへの投資を余儀なくされています。膜分離活性汚泥法(MBR)や移動床式生物膜反応器(MBBR)などの技術革新により処理効率が向上し、パッケージ型ソリューションの魅力が増しています。また、水不足問題から水再利用戦略の必要性が高まり、迅速な導入と運用柔軟性を提供するコンパクトなモジュール型処理システムが選ばれる傾向にあります。
米国では、環境保護庁(EPA)や地方当局による水質規制の強化が市場成長を後押ししています。例えば、2024年4月にはEPAがPFAS曝露削減のための全国初の法的拘束力のある飲料水規制を施行し、約1億人の健康保護に貢献しました。産業廃水排出量の増加と持続可能な処理ソリューションへのニーズは、高度な処理技術の採用を促進しています。さらに、下水アクセスが限られた遠隔地での住宅開発の拡大も、パッケージ型廃水処理市場の需要に寄与しています。省エネで低メンテナンスのシステムへの関心が高まることで、産業界や自治体は運用コストを効果的に管理しつつ、規制要件を満たすためのパッケージ型処理プラントへの投資を増やしています。
市場の主要トレンドとしては、まず世界的な環境規制の厳格化が挙げられます。現在、世界の廃水の44%が未処理のまま環境に排出されており、水質汚染とその生態系・公衆衛生への悪影響に対する懸念が市場の追い風となっています。規制当局は廃水排出に厳しい基準を課しており、産業界や自治体は環境負荷を最小限に抑えつつ、費用対効果の高いパッケージ型システムでこれらの要件を満たす必要があります。
次に、急速な都市化と工業化が市場を大きく牽引しています。国連の予測では、世界の都市人口は現在の55%から2050年には68%に増加するとされており、これに伴う効果的な廃水管理の必要性が高まっています。産業の拡大と産業廃水発生量の継続的な増加も市場成長を支え、産業界は多様な廃水量と特性に対応できる信頼性と拡張性のあるソリューションを求めています。パッケージ型システムはモジュール設計により容易に拡張可能であり、急速な成長を遂げる都市部や産業地域に理想的なソリューションを提供します。
最後に、技術進歩と革新が市場にポジティブな影響を与えています。HydroWASTEデータベースには58,000以上の廃水処理プラントが登録されており、メーカーは処理効率と有効性を高めるための新技術を絶えず開発しています。スマート技術や自動化技術の統合により、リアルタイムでの監視と制御が可能となり、エネルギー消費と資源利用が最適化されています。さらに、太陽光や風力発電などの再生可能エネルギー源を活用した持続可能で省エネな処理方法の開発は、幅広い顧客層を惹きつけ、処理施設の炭素排出量削減にも貢献しています。
市場は技術(拡張曝気、移動床式生物膜反応器など)と最終用途部門に基づいてセグメント化されています。
2024年のパッケージ型廃水処理市場では、延長曝気法が技術別で最大のシェア(約34%)を占めています。この生物学的処理技術は、エネルギー効率が高く、変動する流量に対応可能で、小規模から中規模の自治体や分散型システムで広く採用されています。シンプルな構造、高い信頼性、低い運用コストが特徴で、有機物除去と排出水質基準遵守、持続可能な廃水処理に貢献します。
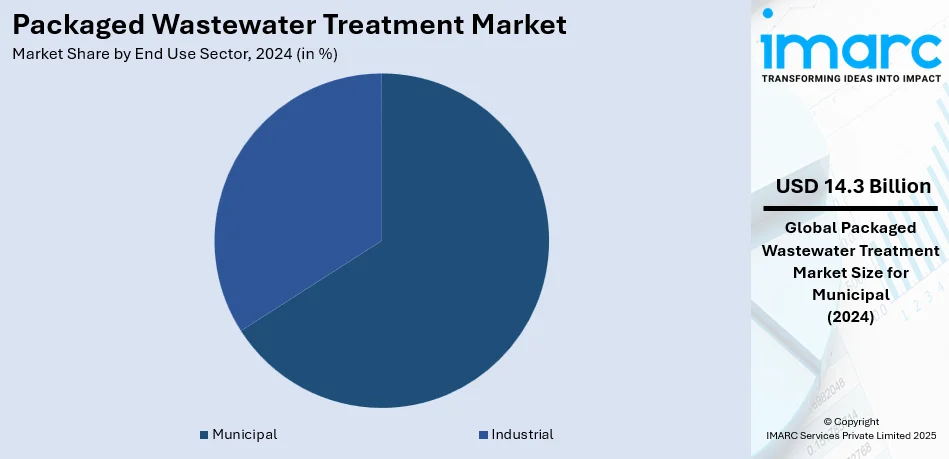
用途別では、自治体向けが市場の約65.8%を占め、最大のセグメントです。自治体向けシステムは、大量の生活排水を効率的に処理し、処理水の安全な環境放出や、灌漑、産業用途などでの再利用を可能にします。これにより、公衆衛生の保護、環境保全、水資源保全に不可欠な役割を果たしています。
地域別分析では、北米が2024年に市場シェアの40.4%以上を占め、最大の市場となっています。これは、信頼性が高く環境に優しい水管理ソリューションへの需要増加、厳しい環境規制、堅調な産業化と都市化、環境持続可能性への注力の高まりによって推進されています。インフラ開発や産業成長への投資、技術革新も市場を後押ししています。
特に米国は、北米市場の86.80%を占め、厳格な規制枠組み、技術的進歩、持続可能性への重視が市場を牽引しています。主要セクターでの雇用増加が廃水管理ソリューションへの需要を高め、浄水法などの規制遵守もシステム導入を加速。膜分離活性汚泥法(MBR)や高度ろ過などの省エネ技術は、性能向上と運用コスト削減に貢献し、水再利用と資源回収への関心の高まり、地方や遠隔地での需要も市場拡大を支え、水不足が深刻化する中、持続可能な解決策を提供しています。
欧州のパッケージ型廃水処理市場も、厳格な環境規制、持続可能性への取り組み、技術革新によって推進されています。EUの都市廃水処理指令や欧州グリーンディールは、廃水処理基準の遵守とエネルギー効率の高いシステムの導入を促進。農業部門の廃水処理需要も高く、水不足や水質への懸念もコンパクトな処理ソリューションの必要性を高めています。膜ろ過、バイオろ過、紫外線消毒などの技術進歩は、システムの効率性と汎用性を向上させ、循環型経済モデルも水利用最適化システムの導入を促進しています。
アジア太平洋(APAC)地域では、急速な都市化、産業成長、そして深刻な水アクセス問題が市場を牽引しています。数億人が基本的な水供給や衛生施設にアクセスできない状況は、分散型廃水処理ソリューションの重要性を示しています。各国政府は水質改善を優先し、水不足と汚染に対処するための革新的で拡張性のあるパッケージ型システムを推進。エネルギー効率が高くコンパクトなシステムの技術進歩は、手頃で持続可能なソリューションへの需要に応え、農業や産業における水再利用への注力も新たな機会を創出しています。
ラテンアメリカでは、急速な都市化、産業成長、環境問題への関心の高まりがパッケージ型廃水処理市場を牽引しています。
水インフラの脆弱性と水管理システム改善への政府の注力により、分散型で費用対効果の高いパッケージ型廃水処理ソリューションの需要が世界的に高まっています。特に、2023年には505件の水文災害が発生し、1万人以上の死者が出たことが、この脆弱性を浮き彫りにしています。技術の進歩と水再利用への注力も市場成長を牽引する重要な要因です。
中東・アフリカ(MEA)市場は、急速な都市化、水不足、産業拡大が主な推進要因です。例えば、UAEの石油・ガス市場は2025年から2033年にかけて年平均成長率6.30%で成長すると予測されており、効率的な廃水管理システムの需要を増加させています。この地域では、厳格な環境規制に対応し、エネルギー効率が高くコンパクトな分散型処理ソリューションへのニーズが特に高まっています。
パッケージ型廃水処理市場は、継続的な技術革新により競争が激化しており、企業はモジュール式、エネルギー効率、カスタマイズ可能なソリューションの提供に注力しています。処理結果の最適化と運用コスト削減のための研究投資も活発に行われています。例えば、2024年12月には欧州復興開発銀行(EBRD)がヨルダンの廃水処理施設建設に3,000万ドルの融資を発表し、2045年までに最大20万人に恩恵をもたらす見込みです。戦略的提携や買収も、製品範囲拡大と新興市場参入のための一般的な戦略です。主要企業には、Bio-Microbics, Inc.、Clearford Water Systems Inc.、Fluence Corporation Limited、Smith & Loveless, Inc.、Veolia Environment SAなどが含まれます。
最近の動向として、2024年11月にはOxyleがスイスでPFAS破壊システムを設置し、PFASによる地下水汚染に対する恒久的な解決策を提供しました。同じく2024年11月には、Hubert Enviro Care Systems (HECS) が病院向けの「MediClear」パッケージ型排水処理プラント(PETP)を発表し、医療排水管理の持続可能なソリューションを提供しています。2023年11月にはSmith & Loveless Inc.がS&L FAST®およびS&L Modular FAST®システムの情報パンフレットをリリース。2022年5月にはVeoliaとSéché Environmentが、VeoliaとSuezの合併に伴う独占禁止法上の是正措置として、Veoliaの産業用水処理サービス事業の一部売却を完了しました。
本レポートは、2019年から2033年までのパッケージ型廃水処理市場の包括的な定量分析を提供し、過去および現在の市場トレンド、市場予測、ダイナミクスを詳述します。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国レベルの市場を特定します。また、ポーターのファイブフォース分析を通じて、新規参入者、競争、サプライヤー、買い手の交渉力、代替品の脅威の影響を評価し、業界の競争レベルと魅力を分析します。競争環境の分析は、主要企業の現在の市場における位置付けを理解するのに役立ちます。対象技術には、延長曝気、移動床バイオフィルムリアクター(MBBR)、逆浸透(RO)、膜分離活性汚泥法(MBR)、回分式活性汚泥法(SBR)、膜曝気バイオフィルムリアクター(MABR)などが含まれます。エンドユースセクターは、自治体および産業(化学・製薬、石油・ガス、食品、パルプ・紙、金属・鉱業、発電など)をカバーしています。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界のパッケージ型廃水処理市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 技術別市場内訳
6.1 延長曝気
6.1.1 市場トレンド
6.1.2 市場予測
6.2 移動床バイオフィルムリアクター (MBBR)
6.2.1 市場トレンド
6.2.2 市場予測
6.3 逆浸透 (RO)
6.3.1 市場トレンド
6.3.2 市場予測
6.4 膜バイオリアクター (MBR)
6.4.1 市場トレンド
6.4.2 市場予測
6.5 回分式活性汚泥法 (SBR)
6.5.1 市場トレンド
6.5.2 市場予測
6.6 膜曝気バイオフィルムリアクター (MABR)
6.6.1 市場トレンド
6.6.2 市場予測
6.7 その他
6.7.1 市場トレンド
6.7.2 市場予測
7 最終用途分野別市場内訳
7.1 市町村
7.1.1 市場トレンド
7.1.2 市場予測
7.2 産業
7.2.1 市場トレンド
7.2.2 分野別市場内訳
7.2.2.1 化学・医薬品
7.2.2.1.1 市場トレンド
7.2.2.1.2 市場予測
7.2.2.2 石油・ガス
7.2.2.2.1 市場トレンド
7.2.2.2.2 市場予測
7.2.2.3 食品、パルプ・紙
7.2.2.3.1 市場トレンド
7.2.2.3.2 市場予測
7.2.2.4 金属・鉱業
7.2.2.4.1 市場トレンド
7.2.2.4.2 市場予測
7.2.2.5 発電
7.2.2.5.1 市場トレンド
7.2.2.5.2 市場予測
7.2.2.6 その他
7.2.2.6.1 市場トレンド
7.2.2.6.2 市場予測
7.2.3 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場動向
8.4.3.2 市場予測
8.5 中東・アフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5フォース分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 競争環境
12.1 市場構造
12.2 主要企業
12.3 主要企業のプロファイル
12.3.1 Bio-Microbics, Inc.
12.3.1.1 企業概要
12.3.1.2 製品ポートフォリオ
12.3.2 Clearford Water Systems Inc.
12.3.2.1 企業概要
12.3.2.2 製品ポートフォリオ
12.3.2.3 財務状況
12.3.2.4 SWOT分析
12.3.3 Corix Group of Companies
12.3.3.1 企業概要
12.3.3.2 製品ポートフォリオ
12.3.4 CST Wastewater Solution
12.3.4.1 企業概要
12.3.4.2 製品ポートフォリオ
12.3.5 Fluence Corporation Limited
12.3.5.1 企業概要
12.3.5.2 製品ポートフォリオ
12.3.6 Global Treat, Inc.
12.3.6.1 企業概要
12.3.6.2 製品ポートフォリオ
12.3.7 Organica Water, Inc.
12.3.7.1 企業概要
12.3.7.2 製品ポートフォリオ
12.3.8 Pollution Control Systems, Inc.
12.3.8.1 企業概要
12.3.8.2 製品ポートフォリオ
12.3.9 Smith & Loveless, Inc.
12.3.9.1 企業概要
12.3.9.2 製品ポートフォリオ
12.3.10 Veolia Environment SA
12.3.10.1 企業概要
12.3.10.2 製品ポートフォリオ
12.3.10.3 財務状況
12.3.10.4 SWOT分析
12.3.11 Westech Engineering, Inc.
12.3.11.1 企業概要
12.3.11.2 製品ポートフォリオ
図表リスト
図1:世界:パッケージ型廃水処理市場:主要な推進要因と課題
図2:世界:パッケージ型廃水処理市場:販売額(10億米ドル)、2019-2024年
図3:世界:パッケージ型廃水処理市場:技術別内訳(%)、2024年
図4:世界:パッケージ型廃水処理市場:最終用途部門別内訳(%)、2024年
図5:世界:パッケージ型廃水処理市場:地域別内訳(%)、2024年
図6:世界:パッケージ型廃水処理市場予測:販売額(10億米ドル)、2025-2033年
図7:世界:パッケージ型廃水処理(長時間曝気)市場:販売額(100万米ドル)、2019年および2024年
図8:世界:パッケージ型廃水処理(長時間曝気)市場予測:販売額(100万米ドル)、2025-2033年
図9:世界:パッケージ型廃水処理(移動床式生物膜反応槽)市場:販売額(百万米ドル)、2019年および2024年
図10:世界:パッケージ型廃水処理(移動床式生物膜反応槽)市場予測:販売額(百万米ドル)、2025年~2033年
図11:世界:パッケージ型廃水処理(逆浸透膜)市場:販売額(百万米ドル)、2019年および2024年
図12:世界:パッケージ型廃水処理(逆浸透膜)市場予測:販売額(百万米ドル)、2025年~2033年
図13:世界:パッケージ型廃水処理(膜分離活性汚泥法)市場:販売額(百万米ドル)、2019年および2024年
図14:世界:パッケージ型廃水処理(膜分離活性汚泥法)市場予測:販売額(百万米ドル)、2025年~2033年
図15:世界:パッケージ型廃水処理(回分式活性汚泥法)市場:販売額(百万米ドル)、2019年および2024年
図16:世界:パッケージ型廃水処理(回分式活性汚泥法)市場予測:販売額(百万米ドル)、2025年~2033年
図17:世界:パッケージ型廃水処理(膜曝気生物膜反応槽)市場:販売額(百万米ドル)、2019年および2024年
図18:世界:パッケージ型廃水処理(膜曝気生物膜反応槽)市場予測:販売額(百万米ドル)、2025年~2033年
図19:世界:パッケージ型廃水処理(その他の技術)市場:販売額(百万米ドル)、2019年および2024年
図20:世界:パッケージ型廃水処理(その他の技術)市場予測:販売額(百万米ドル)、2025年~2033年
図21:世界:パッケージ型廃水処理(地方自治体)市場:販売額(百万米ドル)、2019年および2024年
図22:世界:パッケージ型廃水処理(地方自治体)市場予測:販売額(百万米ドル)、2025年~2033年
図23:世界:パッケージ型廃水処理(産業)市場:販売額(百万米ドル)、2019年および2024年
図24:世界:パッケージ型廃水処理産業市場:セクター別内訳(%)、2024年
図25:世界:パッケージ型廃水処理産業(化学・製薬)市場:販売額(百万米ドル)、2019年および2024年
図26:世界:パッケージ型廃水処理産業(化学・製薬)市場予測:販売額(百万米ドル)、2025年~2033年
図27:世界:パッケージ型廃水処理産業(石油・ガス)市場:販売額(百万米ドル)、2019年および2024年
図28:世界:パッケージ型廃水処理産業(石油・ガス)市場予測:販売額(百万米ドル)、2025年~2033年
図29:世界:パッケージ型廃水処理産業(食品・パルプ・紙)市場:販売額(百万米ドル)、2019年および2024年
図30:世界:パッケージ型廃水処理産業(食品・パルプ・紙)市場予測:販売額(百万米ドル)、2025年~2033年
図31:世界:パッケージ型廃水処理産業(金属・鉱業)市場:販売額(百万米ドル)、2019年および2024年
図32:世界:パッケージ型廃水処理産業(金属・鉱業)市場予測:販売額(百万米ドル)、2025年~2033年
図33:世界:パッケージ型廃水処理産業(発電)市場:販売額(百万米ドル)、2019年および2024年
図34:世界:パッケージ型廃水処理産業(発電)市場予測:販売額(百万米ドル)、2025年~2033年
図35:世界:パッケージ型廃水処理産業(その他)市場:販売額(百万米ドル)、2019年および2024年
図36:世界:パッケージ型廃水処理産業(その他)市場予測:販売額(百万米ドル)、2025年~2033年
図37:世界:パッケージ型廃水処理(産業)市場予測:販売額(百万米ドル)、2025年~2033年
図38:北米:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図39:北米:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図40:米国:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図41:米国:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図42:カナダ:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図43:カナダ:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図44:アジア太平洋:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図45:アジア太平洋:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図46:中国:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図47:中国:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図48:日本:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図49:日本:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図50:インド:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図51:インド:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図52:韓国:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図53:韓国:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図54:オーストラリア:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図55:オーストラリア:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図56:インドネシア:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図57:インドネシア:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図58:その他:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図59:その他:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図60:欧州:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図61:欧州:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図62:ドイツ:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図63:ドイツ:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図64:フランス:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図65:フランス:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図66:英国:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図67:英国:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図68:イタリア:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図69:イタリア:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図70:スペイン:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図71:スペイン:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図72:ロシア:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図73:ロシア:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図74:その他:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図75:その他:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図76:ラテンアメリカ:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図77:ラテンアメリカ:パッケージ型廃水処理市場予測:販売額(百万米ドル)、2025年~2033年
図78:ブラジル:パッケージ型廃水処理市場:販売額(百万米ドル)、2019年および2024年
図79: ブラジル: パッケージ型廃水処理市場予測: 販売額(百万米ドル), 2025-2033年
図80: メキシコ: パッケージ型廃水処理市場: 販売額(百万米ドル), 2019年および2024年
図81: メキシコ: パッケージ型廃水処理市場予測: 販売額(百万米ドル), 2025-2033年
図82: その他: パッケージ型廃水処理市場: 販売額(百万米ドル), 2019年および2024年
図83: その他: パッケージ型廃水処理市場予測: 販売額(百万米ドル), 2025-2033年
図84: 中東およびアフリカ: パッケージ型廃水処理市場: 販売額(百万米ドル), 2019年および2024年
図85: 中東およびアフリカ: パッケージ型廃水処理市場予測: 販売額(百万米ドル), 2025-2033年
図86: 世界: パッケージ型廃水処理産業: SWOT分析
図87: 世界: パッケージ型廃水処理産業: バリューチェーン分析
図88: 世界: パッケージ型廃水処理産業: ポーターの5フォース分析
パッケージ型排水処理とは、工場で製造され、必要な機器が一体化された状態で出荷される、コンパクトな排水処理システムを指します。通常、コンテナやスキッド上に主要な処理装置が組み込まれており、現場での据付工事を最小限に抑え、迅速な導入が可能です。標準化された設計により、品質が安定しており、限られた敷地面積でも効率的な排水処理を実現します。これは、従来の現場構築型システムと比較して、工期短縮、コスト削減、そして高い移動性を可能にするという大きな利点があります。様々な排水源から排出される水を、法規制に適合する水質まで浄化することを目的としています。
このシステムの主な種類としては、処理方式によって分類されます。生物処理を主体とするものには、活性汚泥法、膜分離活性汚泥法(MBR)、接触酸化法などがあり、有機物の分解に微生物の働きを利用します。特にMBRは、高品質な処理水と省スペース化を両立できるため、近年注目されています。一方、物理化学処理を主体とするものには、凝集沈殿、砂ろ過、活性炭吸着などがあり、浮遊物質や色度、特定の有害物質の除去に用いられます。また、規模や用途に応じて、小規模な施設向けの小型タイプから、地域コミュニティや産業団地向けの比較的大型なもの、さらには災害時や仮設現場で活用される移動式・コンテナ型システムまで多岐にわたります。
パッケージ型排水処理は、その柔軟性と迅速性から幅広い用途で利用されています。産業分野では、食品工場、飲料工場、化学工場、製薬工場、畜産施設などからの排水処理に適用されます。これらの工場では、生産ラインの変更や増設に伴う排水量の変動にも対応しやすいという利点があります。生活排水処理においては、集合住宅、商業施設、観光施設、学校、病院など、集中処理施設への接続が困難な場所や、一時的な排水処理が必要な建設現場、イベント会場などで重宝されます。さらに、離島や山間部といったインフラ整備が遅れている地域や、災害発生時の緊急対応用としても重要な役割を担っています。
関連技術としては、まず膜分離技術が挙げられます。特にMBRは、従来の生物処理に比べて処理水質が格段に向上し、設備をコンパクトにできるため、パッケージ型システムの中核技術となっています。次に、IoTやAIを活用した監視・制御技術が進化しています。これにより、遠隔地からの運転状況のモニタリング、異常検知、自動制御、さらにはAIによる運転最適化や故障予測が可能となり、維持管理の省力化と効率化が図られています。また、省エネルギー化も重要なテーマであり、高効率ブロワやポンプの採用、太陽光発電との組み合わせなどにより、運転コストの削減が進められています。さらに、処理水の再利用技術も関連が深く、浄化された水を農業用水、工業用水、トイレ洗浄水などに再利用することで、水資源の有効活用に貢献しています。