❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
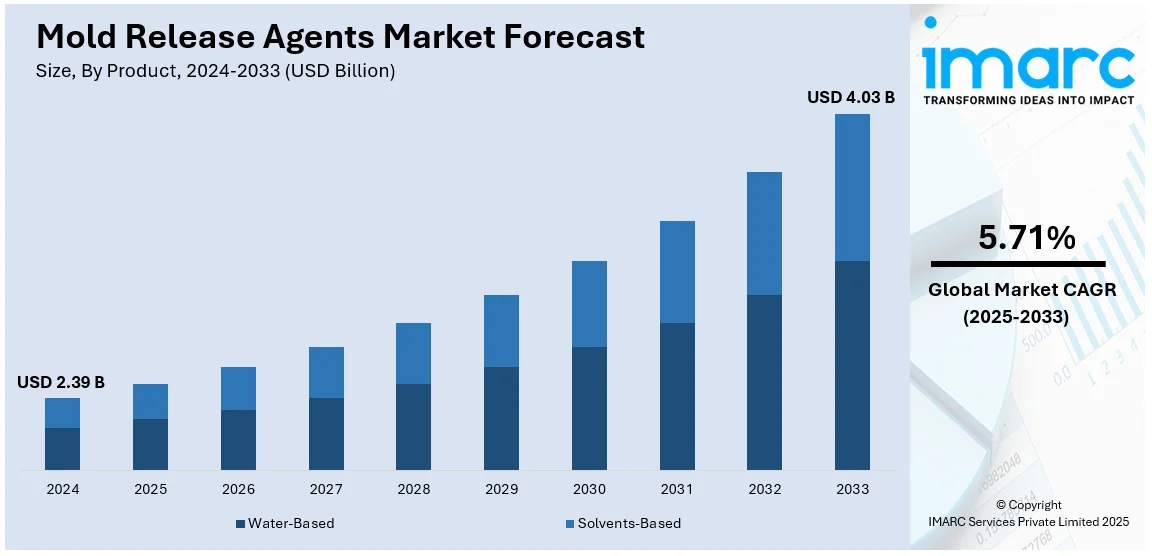
世界の離型剤市場は、2024年に23.9億米ドルと評価され、2033年までに40.3億米ドルに達すると予測されており、2025年から2033年の期間で年平均成長率(CAGR)5.71%を記録する見込みです。2024年にはアジア太平洋地域が市場シェアの47.5%を占め、最大の市場となっています。
この市場成長は、鋳造部品の需要増加、自動車産業の急速な発展、厳格な政府規制の導入、自動車・建設・消費財産業における効率的な製造プロセスの需要、複合材料やプラスチックなどの軽量材料の普及による高性能離型剤の必要性、環境に優しい非毒性製剤の開発によって推進されています。また、産業オートメーションの進展、品質要件の厳格化、新興経済国(特にインドの製造業の成長と政府の「メイク・イン・インディア」などの政策)における製造活動の拡大も、世界的な需要を後押ししています。米国市場は、航空宇宙、包装、エレクトロニクスなどの分野における製造精度と効率性への重視、高度な成形技術の採用、製品品質と作業者安全に関する規制基準の厳格化(例:米国環境保護庁(EPA)によるトリクロロエチレン(TCE)およびパークロロエチレン(PCE)の使用禁止)によって牽引されています。
主要なトレンドの一つは、環境に優しいソリューションの採用拡大です。持続可能な製造慣行への世界的な推進と環境規制の強化により、水性、生分解性、非毒性の離型剤への需要が高まっています。従来の溶剤系製品からこれらのグリーンな代替品への移行は、有害廃棄物を削減し、REACHやOSHAなどの厳格な規制に適合するだけでなく、環境意識の高い消費者の需要にも応えています。持続可能な製造市場は2023年に2036.5億ドルと評価され、2024年から2030年にかけてCAGR 11.6%で成長すると予測されています。
次に、自動車および建設部門の拡大が市場成長に大きく寄与しています。これらの産業は離型剤の最大の最終使用者であり、特に電気自動車(EV)の需要増加と燃費向上のための軽量材料の使用拡大に伴い、自動車製造におけるダイカスト、射出成形、プラスチック部品生産で離型剤が不可欠です。米国では2022年に約920万台の車両が生産されました。建設分野でも、コンクリート成形やプレハブ建築部品において、滑らかな表面と型枠の容易な除去のために離型剤が求められています。
さらに、高性能離型剤の技術革新が進んでいます。航空宇宙、自動車、エレクトロニクスなどの産業では、極端な温度や圧力、複雑な成形プロセスに対応できる高性能な製品が求められています。例えば、米国におけるEV生産は2024年から2030年にかけて年間20%増加すると予測されており、軽量材料や複雑な金型に対応する離型剤の需要が高まっています。これらの進歩は、より優れた表面仕上げと生産ダウンタイムの削減を可能にし、市場の成長を促進しています。
モールド剥離剤市場は、エレクトロニクス、自動車、航空宇宙、再生可能エネルギーなど、精密製造の需要が高まるにつれて、革新と成長を推進する高機能製品への需要が増大しています。IMARC Groupの分析によると、2025年から2033年にかけて市場は成長が見込まれています。
製品別では、水性溶剤が2024年に54.6%の大きなシェアを占め、市場をリードしています。その理由は、環境への優しさ、安全性、優れた性能にあります。水性溶剤は無毒で生分解性があり、厳格な環境規制に準拠しつつVOC(揮発性有機化合物)排出量を削減します。また、表面品質を損なうことなく剥離を可能にし、自動車、建設、包装など幅広い産業に適しています。費用対効果と使いやすさも、持続可能で高性能なソリューションを求めるメーカーからの採用を後押ししています。
タイプ別では、外部剥離剤が2024年に市場を牽引しています。自動車、航空宇宙、建設など多様な産業での汎用性と塗布の容易さがその優位性の要因です。金型に直接塗布することで非粘着性のバリアを形成し、成形時の容易な剥離を可能にします。外部剥離剤は費用対効果が高く、金型の摩耗を抑え、ゴム、プラスチック、複合材料など様々な材料に対応します。生産停止時間とメンテナンスの削減も、メーカーが効率性と高品質な生産を追求する上で実用的なアプローチを提供しています。
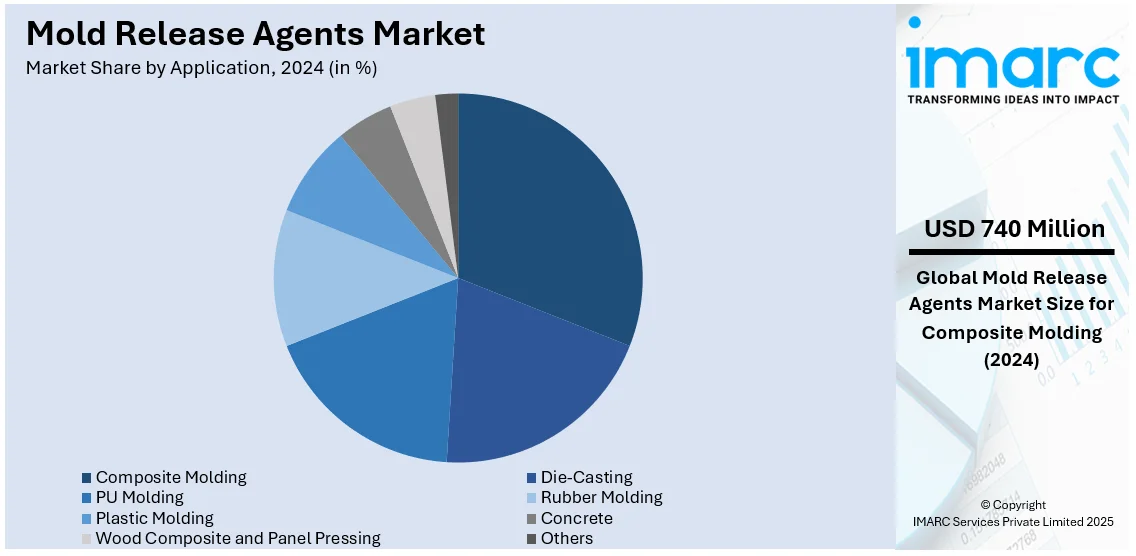
用途別では、複合材料成形が2024年に31.0%のシェアで市場をリードしています。これは、自動車、航空宇宙、再生可能エネルギーといった産業における高性能材料への需要増加に起因します。樹脂トランスファー成形(RTM)や真空アシスト樹脂トランスファー成形(VARTM)などの複合材料成形プロセスでは、材料の接着を防ぎ、滑らかな表面仕上げを確保し、生産効率を高めるために特殊なモールド剥離剤が必要です。軽量で耐久性があり、エネルギー効率の高い部品への傾向が複合材料の需要を促進し、ひいてはモールド剥離剤の需要を押し上げています。
地域別では、アジア太平洋地域が2024年に約47.5%と最大の市場シェアを占めています。この優位性は、特に自動車、建設、消費財分野における地域の製造業および産業部門の活況に起因します。中国やインドなどの国々における急速な都市化とインフラプロジェクトの拡大が、高品質な成形品の需要を促進し、モールド剥離剤の使用を増加させています。地域の堅調なエレクトロニクスおよび包装産業もこの成長に貢献しています。大規模な労働力、費用対効果の高い生産、製造技術の発展も、アジア太平洋地域におけるモールド剥離ソリューションの革新と市場拡大を促進しています。例えば、中国の自動車産業は2023年に3016万台の車両を生産し、過去最高を記録しました。
米国市場では、自動車(2023年に約1060万台生産)、航空宇宙、建設(コンクリート製造における先進剥離剤の利用増)分野の成長が需要を拡大しています。Chem-TrendやMiller-Stephensonといった企業が、革新的で環境に優しい製品を通じて市場を牽引しています。持続可能性への推進は、連邦規制に準拠した水性およびバイオベースの剥離剤の開発につながっています。ナノテクノロジー強化型モールド剥離剤といった新興トレンドも、市場の革新をさらに推進しています。
欧州市場は、製造技術の発展と持続可能性への注力により活況を呈しています。2023年にはEUの新車登録の22.7%が電気自動車であり、EV部品製造におけるモールド剥離剤の需要を押し上げています。ドイツ、フランス、イタリアといった国々が、自動車および建設部門に牽引されて市場をリードしています。EUが環境に優しいソリューションを促進するために課す厳格な規制は、水性モールド剥離剤の開発を促しています。REXCOやWacker Chemieといった市場リーダーは、産業ニーズに応える革新的なソリューションを開発しています。
ラテンアメリカ市場も産業成長と美的需要により拡大傾向にあります。
全体として、モールド剥離剤市場は、環境規制の強化、持続可能性への意識の高まり、そしてより高性能で効率的な製造プロセスへの要求によって、今後も技術革新と市場拡大が期待されます。
モールド離型剤市場は、ラテンアメリカと中東・アフリカ地域で力強い成長を遂げています。ラテンアメリカでは、メキシコでの美容医療処置増加が医療機器製造の需要を押し上げ、ブラジルの防衛予算拡大が自動車・航空宇宙産業を刺激。現地生産への移行と国際連携が、環境配慮型・高性能離型剤の開発を加速させ、同地域を世界の成長市場として確立しています。中東・アフリカでは、建設業と製造業の堅調な成長が市場を牽引。UAEの連邦医療予算やサウジアラビアの「ビジョン2030」による産業多角化が高性能離型剤の需要を高め、技術革新や環境持続可能性への意識向上、革新的なソリューションが市場シェア拡大に貢献しています。
競争環境は、多数のグローバルおよび地域プレーヤーが市場シェアを競う構図です。主要戦略は、規制基準に適合する環境に優しく持続可能な製品革新、自動車・建設・包装産業向け製品性能向上、特定の成形プロセスに特化したR&D投資です。提携、合併、地理的拡大も一般的で、ヘンケルは2024年7月にインドの製造施設へ追加投資し、新興市場での成長とイノベーションを強化しました。主要企業には、Ampacet Corporation、Chem-Trend L.P.、Chukyo Yushi Co. Ltd.、Daikin Industries Ltd.、Dow Inc.、Henkel Adhesives Technologies India Private Limited、McGee Industries Inc.、Michelman Inc.、Miller-Stephenson Chemical Company Inc.、Moresco Corporation、Rexco Inc.、Shin-Etsu Chemical Co. Ltd.、Sumico Lubricant Co. Ltd.などが挙げられます。
最近の動向として、2024年8月にはChem-Trendが航空宇宙・風力・自動車向け複合材料成形用PFASフリー水性離型剤(Zyvax® 1070W、Mavcoat™など)の開発を継続し、高性能と環境リスク低減を追求。2024年5月、信越化学工業は中国浙江省にシリコーン製品の新工場建設を発表、2026年2月完成予定で、環境配慮型を含むシリコーンエマルジョンの生産能力を拡大し、中国需要に対応します。2024年4月には、花王がセルロースナノファイバー(CNF)を用いた水性離型剤「LUNAFLOW RA」を発売。ゴム・樹脂生産向けで、優れた離型性能、耐久性、環境配慮性(溶剤・フッ素不使用)により、産業用途の効率と安全性を向上させます。
本レポートは、2019年から2033年までのモールド離型剤市場の包括的な定量分析を提供し、市場の推進要因、課題、機会に関する最新情報を提供します。主要な地域市場と国別市場を特定し、ポーターの5つの力分析を通じて競争レベルと市場の魅力を評価します。ステークホルダーは、競争環境を理解し、主要プレーヤーの現在の市場における位置付けに関する洞察を得ることができます。分析は2024年を基準年とし、2025年から2033年までの予測期間をカバーし、水性・溶剤系製品、外部・内部・半永久タイプ、ダイカスト、PU成形、ゴム成形、複合材料成形、プラスチック成形、コンクリート、木材複合材・パネルプレスなどの幅広い用途、アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカの各地域を対象としています。
1 はじめに
2 範囲と方法論
2.1 調査の目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の離型剤市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界の離型剤市場の展望
5.1 過去および現在の市場動向 (2019-2024)
5.2 市場予測 (2025-2033)
6 世界の離型剤市場 – 製品別内訳
6.1 水性
6.1.1 概要
6.1.2 過去および現在の市場動向 (2019-2024)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2025-2033)
6.2 溶剤系
6.2.1 概要
6.2.2 過去および現在の市場動向 (2019-2024)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2025-2033)
6.3 製品別魅力的な投資提案
7 世界の離型剤市場 – タイプ別内訳
7.1 外部離型剤
7.1.1 概要
7.1.2 過去および現在の市場動向 (2019-2024)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2025-2033)
7.2 内部離型剤
7.2.1 概要
7.2.2 過去および現在の市場動向 (2019-2024)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2025-2033)
7.3 半永久型
7.3.1 概要
7.3.2 過去および現在の市場動向 (2019-2024)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2025-2033)
7.4 タイプ別魅力的な投資提案
8 世界の離型剤市場 – 用途別内訳
8.1 ダイカスト
8.1.1 概要
8.1.2 過去および現在の市場動向 (2019-2024)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2025-2033)
8.2 PU成形
8.2.1 概要
8.2.2 過去および現在の市場動向 (2019-2024)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2025-2033)
8.3 ゴム成形
8.3.1 概要
8.3.2 過去および現在の市場動向 (2019-2024)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2025-2033)
8.4 複合材料成形
8.4.1 概要
8.4.2 過去および現在の市場動向 (2019-2024)
8.4.3 市場セグメンテーション
8.4.4 市場予測 (2025-2033)
8.5 プラスチック成形
8.5.1 概要
8.5.2 過去および現在の市場動向 (2019-2024)
8.5.3 市場セグメンテーション
8.5.4 市場予測 (2025-2033)
8.6 コンクリート
8.6.1 概要
8.6.2 過去および現在の市場動向 (2019-2024)
8.6.3 市場セグメンテーション
8.6.4 市場予測 (2025-2033)
8.7 木材複合材およびパネルプレス
8.7.1 概要
8.7.2 過去および現在の市場動向 (2019-2024)
8.7.3 市場セグメンテーション
8.7.4 市場予測 (2025-2033)
8.8 その他
8.8.1 過去および現在の市場動向 (2019-2024)
8.8.2 市場予測 (2025-2033)
8.9 用途別魅力的な投資提案
9 世界の離型剤市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場推進要因
9.1.1.2 過去および現在の市場動向 (2019-2024)
9.1.1.3 製品別市場内訳
9.1.1.4 タイプ別市場内訳
9.1.1.5 用途別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測 (2025-2033)
9.1.2 カナダ
9.1.2.1 市場推進要因
9.1.2.2 過去および現在の市場動向 (2019-2024)
9.1.2.3 製品別市場内訳
9.1.2.4 タイプ別市場内訳
9.1.2.5 用途別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測 (2025-2033)
9.2 ヨーロッパ
9.2.1 ドイツ
9.2.1.1 市場推進要因
9.2.1.2 過去および現在の市場動向 (2019-2024)
9.2.1.3 製品別市場内訳
9.2.1.4 タイプ別市場内訳
9.2.1.5 用途別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測 (2025-2033)
9.2.2 フランス
9.2.2.1 市場推進要因
9.2.2.2 過去および現在の市場動向 (2019-2024)
9.2.2.3 製品別市場内訳
9.2.2.4 タイプ別市場内訳
9.2.2.5 用途別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測 (2025-2033)
9.2.3 イギリス
9.2.3.1 市場推進要因
9.2.3.2 過去および現在の市場動向 (2019-2024)
9.2.3.3 製品別市場内訳
9.2.3.4 タイプ別市場内訳
9.2.3.5 用途別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測 (2025-2033)
9.2.4 イタリア
9.2.4.1 市場促進要因
9.2.4.2 過去および現在の市場動向 (2019-2024)
9.2.4.3 製品別市場内訳
9.2.4.4 タイプ別市場内訳
9.2.4.5 用途別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測 (2025-2033)
9.2.5 スペイン
9.2.5.1 市場促進要因
9.2.5.2 過去および現在の市場動向 (2019-2024)
9.2.5.3 製品別市場内訳
9.2.5.4 タイプ別市場内訳
9.2.5.5 用途別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測 (2025-2033)
9.2.6 その他
9.2.6.1 過去および現在の市場動向 (2019-2024)
9.2.6.2 市場予測 (2025-2033)
9.3 アジア太平洋
9.3.1 中国
9.3.1.1 市場促進要因
9.3.1.2 過去および現在の市場動向 (2019-2024)
9.3.1.3 製品別市場内訳
9.3.1.4 タイプ別市場内訳
9.3.1.5 用途別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測 (2025-2033)
9.3.2 日本
9.3.2.1 市場促進要因
9.3.2.2 過去および現在の市場動向 (2019-2024)
9.3.2.3 製品別市場内訳
9.3.2.4 タイプ別市場内訳
9.3.2.5 用途別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測 (2025-2033)
9.3.3 インド
9.3.3.1 市場促進要因
9.3.3.2 過去および現在の市場動向 (2019-2024)
9.3.3.3 製品別市場内訳
9.3.3.4 タイプ別市場内訳
9.3.3.5 用途別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測 (2025-2033)
9.3.4 韓国
9.3.4.1 市場促進要因
9.3.4.2 過去および現在の市場動向 (2019-2024)
9.3.4.3 製品別市場内訳
9.3.4.4 タイプ別市場内訳
9.3.4.5 用途別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測 (2025-2033)
9.3.5 オーストラリア
9.3.5.1 市場促進要因
9.3.5.2 過去および現在の市場動向 (2019-2024)
9.3.5.3 製品別市場内訳
9.3.5.4 タイプ別市場内訳
9.3.5.5 用途別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測 (2025-2033)
9.3.6 インドネシア
9.3.6.1 市場促進要因
9.3.6.2 過去および現在の市場動向 (2019-2024)
9.3.6.3 製品別市場内訳
9.3.6.4 タイプ別市場内訳
9.3.6.5 用途別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測 (2025-2033)
9.3.7 その他
9.3.7.1 過去および現在の市場動向 (2019-2024)
9.3.7.2 市場予測 (2025-2033)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場促進要因
9.4.1.2 過去および現在の市場動向 (2019-2024)
9.4.1.3 製品別市場内訳
9.4.1.4 タイプ別市場内訳
9.4.1.5 用途別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測 (2025-2033)
9.4.2 メキシコ
9.4.2.1 市場促進要因
9.4.2.2 過去および現在の市場動向 (2019-2024)
9.4.2.3 製品別市場内訳
9.4.2.4 タイプ別市場内訳
9.4.2.5 用途別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測 (2025-2033)
9.4.3 その他
9.4.3.1 過去および現在の市場動向 (2019-2024)
9.4.3.2 市場予測 (2025-2033)
9.5 中東およびアフリカ
9.5.1 市場促進要因
9.5.2 過去および現在の市場動向 (2019-2024)
9.5.3 製品別市場内訳
9.5.4 タイプ別市場内訳
9.5.5 用途別市場内訳
9.5.6 国別市場内訳
9.5.7 主要企業
9.5.8 市場予測 (2025-2033)
9.6 地域別魅力的な投資提案
10 世界の離型剤市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別市場シェア
10.4 市場プレイヤーのポジショニング
10.5 主要な成功戦略
10.6 競争ダッシュボード
10.7 企業評価象限
11 主要企業のプロファイル
11.1 Ampacet Corporation
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主要ニュースとイベント
11.2 Chem-Trend L.P. (Freudenberg Chemical Specialities SE & Co. KG)
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主要ニュースとイベント
11.3 中京油脂株式会社
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主要ニュースとイベント
11.4 ダイキン工業株式会社
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 財務状況
11.4.5 SWOT分析
11.4.6 主要ニュースとイベント
11.5 ダウ・インク
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 財務状況
11.5.5 SWOT分析
11.5.6 主要ニュースとイベント
11.6 ヘンケル・アドヒーシブ・テクノロジーズ・インディア・プライベート・リミテッド (ヘンケルAG & Co. KGaA)
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主要ニュースとイベント
11.7 マクギー・インダストリーズ・インク
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 SWOT分析
11.7.5 主要ニュースとイベント
11.8 ミシェルマン・インク
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 SWOT分析
11.8.5 主要ニュースとイベント
11.9 ミラー・ステファンソン・ケミカル・カンパニー・インク
11.9.1 事業概要
11.9.2 製品ポートフォリオ
11.9.3 事業戦略
11.9.4 SWOT分析
11.9.5 主要ニュースとイベント
11.10 モレスコ株式会社
11.10.1 事業概要
11.10.2 製品ポートフォリオ
11.10.3 事業戦略
11.10.4 財務状況
11.10.5 SWOT分析
11.10.6 主要ニュースとイベント
11.11 レックスコ・インク
11.11.1 事業概要
11.11.2 製品ポートフォリオ
11.11.3 事業戦略
11.11.4 SWOT分析
11.11.5 主要ニュースとイベント
11.12 信越化学工業株式会社
11.12.1 事業概要
11.12.2 製品ポートフォリオ
11.12.3 事業戦略
11.12.4 財務状況
11.12.5 SWOT分析
11.12.6 主要ニュースとイベント
11.13 スミコー潤滑油株式会社
11.13.1 事業概要
11.13.2 製品ポートフォリオ
11.13.3 事業戦略
11.13.4 SWOT分析
11.13.5 主要ニュースとイベント
これは企業の一部リストであり、完全なリストはレポートに記載されています。
12 世界の離型剤市場 – 業界分析
12.1 推進要因、阻害要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 阻害要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5フォース分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の程度
12.2.5 新規参入者の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録
離型剤は、成形加工において、金型と成形品の間に塗布または混合され、両者の固着を防ぎ、成形品を金型から容易に取り出すことを目的とした薬剤です。これにより、成形品の損傷を防ぎ、金型の寿命を延ばし、生産効率を向上させ、成形品の表面品質を保つ重要な役割を果たしています。
種類は多岐にわたります。まず、使用方法によって、金型表面に塗布する「外部離型剤」と、成形材料自体に混ぜ込む「内部離型剤」に大別されます。外部離型剤はさらに、その主成分によって分類されます。例えば、ワックス系離型剤は、パラフィンワックスやカルナバワックスなどを主成分とし、汎用プラスチック成形などで広く用いられます。シリコーン系離型剤は、優れた離型性と耐熱性を持ちますが、成形品への塗装や接着を阻害する可能性があるため、用途によっては注意が必要です。フッ素系離型剤は、非常に低い摩擦係数と高い耐熱性を持ち、複雑な形状や高機能材料の成形に適していますが、比較的高価です。その他、脂肪酸やエステルを主成分とするもの、水性タイプや溶剤タイプ、一度の塗布で複数回の離型が可能な半永久型離型剤などがあります。環境負荷を考慮したVOC(揮発性有機化合物)フリーの水性離型剤や生分解性離型剤の開発も進んでいます。
用途は非常に広範です。プラスチックの射出成形、圧縮成形、ゴムの加硫成形、FRPやCFRPなどの複合材料成形、ダイカスト、ウレタンフォーム成形、ガラス成形など、様々な材料と成形プロセスで不可欠です。自動車部品、電子機器の筐体、医療機器、タイヤ、靴底、風力発電ブレードなど、私たちの身の回りの多くの製品の製造に利用されています。特に、複雑な形状や精密な寸法が求められる製品の製造において、離型剤は品質と生産性を確保するために欠かせません。
関連技術としては、金型自体の表面処理技術が挙げられます。DLCコーティングや硬質クロムめっきなどの表面処理を施すことで、金型と成形品の密着性を低減し、離型剤の使用量を減らしたり、離型剤なしでの成形を可能にしたりします。また、金型設計における抜き勾配の最適化や、エジェクターピンの配置、金型表面の仕上げ精度も離型性を高める重要な要素です。成形プロセスの最適化、例えば金型温度、射出圧力、冷却時間の調整も離型に影響を与えます。さらに、離型剤の残渣を除去するための金型洗浄技術や、自動化された離型剤塗布システムも生産性向上に貢献しています。これらの技術は、離型剤の効果を最大限に引き出し、より効率的で高品質な成形を実現するために密接に関連しています。