❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
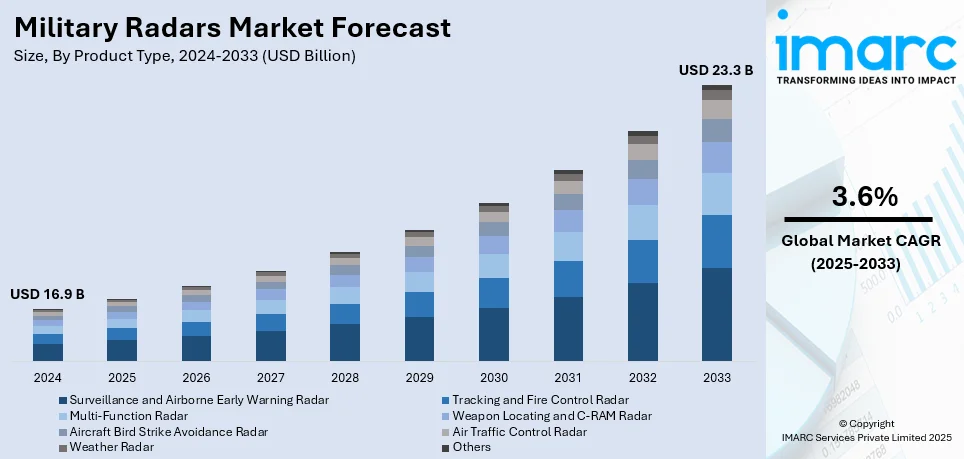
世界の軍事レーダー市場は、2024年に169億米ドルと評価され、2033年までに233億米ドルに達すると予測されており、2025年から2033年にかけて年平均成長率3.6%で成長する見込みです。北米が市場を牽引し、2024年には30.4%以上の市場シェアを占めています。
この市場成長は、防衛近代化プログラムの進展、技術革新、宇宙ベースレーダーシステムの需要増加、防衛予算の拡大によって推進されています。地政学的緊張の高まり、テロ、地域紛争といった世界的な安全保障上の脅威が増大する中、各国は国家安全保障と防衛準備態勢を強化するため、先進的なレーダーシステムへの投資を優先しています。軍事レーダーは、監視、目標追跡、早期脅威検知において極めて重要な役割を果たし、弾道ミサイル、UAV、敵航空機などの脅威に効率的に対応することを可能にします。
また、電子戦、ステルス技術、サイバー脅威といった変化する課題に対応するため、老朽化したレーダーシステムの近代化の必要性も市場成長に貢献しています。例えば、ルイジアナ州兵はAN/TPQ-53レーダーシステムをアップグレードし、信頼性と運用準備態勢を向上させました。米国では、ハネウェルが次世代APN-209レーダー高度計システムで米陸軍と1億300万ドルの契約を獲得するなど、近代化の動きが活発です。AIや機械学習の統合を含むレーダー技術の継続的な進歩は、運用効率と精度を向上させています。
世界の政府による防衛支出の増加も市場を後押ししています。ストックホルム国際平和研究所によると、2023年の世界の軍事費は2兆4430億米ドルに達し、2022年から実質6.8%増加しました。日本も2023年に502億米ドルを軍事費に充て、前年比11%増となりました。フェーズドアレイレーダー、AESA(アクティブ電子走査アレイ)レーダー、デジタル信号処理などの急速な技術進歩は、レーダーの探知範囲、精度、目標検出能力を向上させています。General Radar Corporationは、高解像度・長距離のAESAフェーズドアレイレーダーを開発し、「Radar-as-a-service」を開始しました。
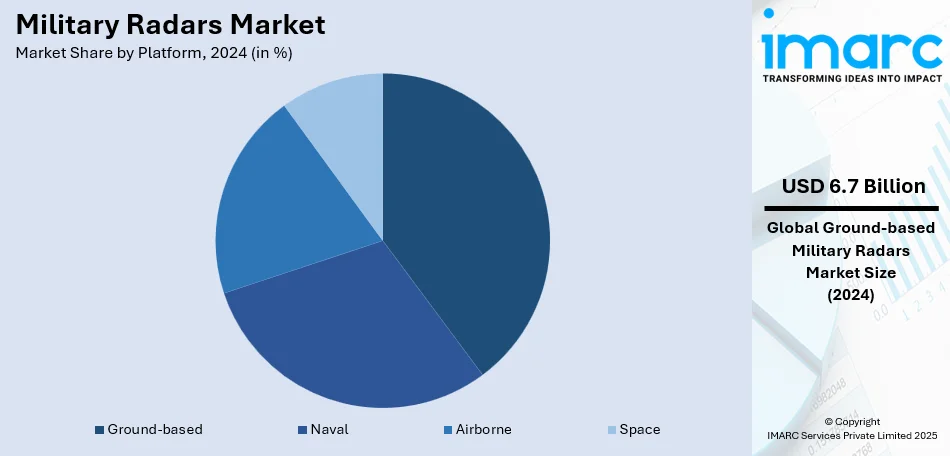
市場は製品タイプ、プラットフォーム、周波数帯、次元別にセグメント化されています。製品タイプ別では、監視・空中早期警戒レーダーが2024年に約36.0%を占め、最大のセグメントです。政府は領空や海上国境の監視に多額の投資を行っています。プラットフォーム別では、地上ベースが2024年に約39.7%を占め、市場をリードしています。地上レーダーシステムは、統合防空システム(IADS)の中核をなします。周波数帯別では、Xバンドが2024年に約27.2%を占め、市場をリードしています。Xバンドレーダーは、探知範囲、解像度、気象透過性のバランスが優れており、高解像度イメージング、目標追跡、空中射撃管制、ミサイル誘導に適しています。悪天候下でも高い信頼性を持ち、小型であるため複数のプラットフォームに展開可能です。次元別では、2Dレーダーシステムが、方位と距離の2次元で目標を検出・追跡する能力により、軍事用途で広く使用されています。高度情報が重要でない環境において、そのシンプルさと費用対効果の高さから、監視、目標捕捉、射撃管制に理想的です。防衛分野における費用対効果の高いソリューションへの需要増加が、2Dレーダー技術の採用を推進しています。
現代の軍事レーダー技術は、物体の位置特定と追跡精度向上のため進化を続けている。3Dレーダーは高度情報を加え、航空機やミサイルなどの空中脅威をより正確に検出・追跡し、防空、監視、早期警戒に不可欠である。さらに進化した4Dレーダーは、3Dレーダーに時間軸を統合し、目標の位置、高度に加え、速度と軌道をリアルタイムで追跡可能にする。これにより、ミサイルやドローンといった高速移動脅威への精密な追跡と動的対応が可能となり、ミサイル防衛システムや戦術作戦での価値が高まっている。
軍事レーダーの主な用途は多岐にわたる。航空・ミサイル防衛レーダーは、敵航空機、ミサイル、ドローンなどの空中脅威を検出し、追跡、迎撃することで、早期警戒と状況認識を提供し、戦略的資産と人員を保護する。敵兵器の高度化とミサイル脅威の増大により、精密な追跡・迎撃が可能な先進レーダーシステムの需要が高まっている。情報、監視、偵察(ISR)レーダーは、敵の動き、位置、活動に関するリアルタイム情報を収集し、意思決定と戦場での状況認識を強化する。合成開口レーダー(SAR)を含むISRレーダーは、悪天候下でも地上目標検出に効果的である。航法・兵器誘導レーダーは、ミサイル、ドローンなどを最小限の偏差で目標に誘導し、軍事作戦の精度と正確性を保証し、副次的被害のリスクを低減する。
地域別では、2024年に北米が30.4%以上の最大市場シェアを占める。米国やカナダの軍事近代化努力がレーダー技術への投資を推進し、特に米国は2023年の世界の軍事費の約40%を占める。米国の国防総省は監視、脅威検出、戦術的認識の強化を進め、AI技術のレーダーシステムへの統合が重要なトレンドである。AI駆動型レーダーはリアルタイムデータ処理、意思決定、目標検出を改善し、運用効率を高める。ドローンなどの自律システムの拡大や、国土安全保障、国境警備のニーズも需要を促進している。
欧州の軍事レーダー市場は、地域紛争や変化する脅威環境による安全保障上の懸念が牽引する。英国、フランス、ドイツ、イタリアは監視、検出、防衛準備態勢強化のためレーダーシステム改善に注力。サイバー攻撃の増加を受け、電子戦やサイバーリスクから保護する統合されたサイバーセキュリティ機能を備えたレーダーシステムの需要が高まっている。NATOの共同防衛努力は、同盟軍間の協力を保証する洗練されたレーダー技術の必要性を高める。重要インフラ保護や、ミサイルやドローンといった新たな脅威への対処も重要。特にロシアがもたらす脅威への対応としてのミサイル防衛システムへの重点強化は、複数の目標をリアルタイムで追跡できるレーダー技術の需要を促進している。
アジア太平洋(APAC)市場は、防衛支出の増加、変化する地域の安全保障情勢、技術進歩によって推進されている。中国、インド、日本、韓国などの国々は、監視および検出能力の強化のためレーダーシステムの改善に注力している。
世界の軍事レーダー市場は、インドが5,000km超の射程を持つ核弾頭搭載可能弾道ミサイル「アグニV」を含む約29種類のミサイルを保有するなど、ミサイル能力の向上を背景に、効率的な追跡・迎撃のための高度なレーダーシステムへの需要が高まっています。南シナ海や北朝鮮のミサイル開発といった地域紛争の激化、無人航空機(UAV)や対ミサイルシステムでのレーダー利用拡大、そして各国政府による国産レーダー開発の優先も市場拡大を後押ししています。
ラテンアメリカの軍事レーダー市場は、防衛予算の増加とセキュリティ強化の必要性から成長しており、国境警備や対反乱作戦においてレーダーシステムが不可欠です。特に、2024年から2032年にかけて年平均成長率7.30%で拡大が予測されるサイバーセキュリティ市場は、電子・サイバー脅威に対応できる包括的なレーダーシステムの需要を強調しています。各国政府は、重要インフラの保護とサイバー戦争などの新たな脅威への防御力強化のため、先進レーダー技術への投資を増やしています。
中東およびアフリカ市場も、地域情勢の不安定化とセキュリティ懸念を背景とした防衛支出の増加が牽引しています。2022年から2024年にかけて中東とトルコの企業の82%が少なくとも1回のサイバーセキュリティインシデントを経験しており、従来の防空・ミサイル防衛機能に加え、電子・サイバー戦に対応できるレーダーシステムの必要性が高まっています。地政学的緊張の高まりやテロのリスクも、防空、国境警備、監視活動のための先進レーダー技術への投資を促進しています。
軍事レーダー市場は、継続的な技術革新と進歩により競争が激化しています。BAE Systems、Elbit Systems Ltd、Lockheed Martin Corporation、Thales Groupなどの主要企業は、航空、地上、海軍防衛のためのレーダーシステム開発を主導しており、人工知能(AI)、機械学習、デジタル信号処理を活用してレーダー機能を強化しています。また、電子戦や自律システムに特化した企業も存在します。例えば、2025年2月にはIndraがドイツ空軍から宇宙デブリや潜在的脅威から衛星を保護するための高度な宇宙監視レーダーの契約を獲得し、欧州の宇宙セキュリティを向上させました。
最近の動向としては、2024年10月にNumerica Corporationが対空・対ミサイル防衛用の多任務軍事レーダー「Spark」を発表し、広帯域半球センシングによりRPG、ATGM、高速車両脅威、UASなど多様な空中脅威を検知可能としました。2024年5月にはGeneral Radar Corporationが空中脅威監視のための「Radar-as-a-service」を導入。2024年4月には国防契約管理局(DCMA)が、軍事要件に合わせた新しいレーダー・センサー契約管理事務所(CMO)を設立しました。2023年12月にはSpaceXがドイツ軍向けにSARah 2および3レーダー衛星を打ち上げ、2022年4月にはBlighter Surveillance Systemsがドローン検知と境界防衛用の地上配備型レーダーシステム「A422」を発表しています。
本レポートは、2019年から2033年までの軍事レーダー市場の様々なセグメント、過去および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量的分析を提供します。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場を特定します。また、ポーターのファイブフォース分析を通じて、新規参入者、競争、サプライヤーと買い手の交渉力、代替品の脅威の影響を評価し、競争環境を理解するための洞察を提供します。対象範囲は、監視・早期警戒、追跡・射撃管制、多機能レーダーなどの製品タイプ、地上、海軍、空中、宇宙プラットフォーム、VHF/UHFからKu/Ka/Kバンドまでの周波数帯、2D/3D/4Dレーダーの次元、防空・ミサイル防衛、ISR、航法・兵器誘導、宇宙状況認識などのアプリケーション、そしてアジア太平洋、欧州、北米、ラテンアメリカ、中東・アフリカの各地域に及びます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界の軍事レーダー市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 監視・空中早期警戒レーダー
6.1.1 市場トレンド
6.1.2 市場予測
6.2 追跡・射撃管制レーダー
6.2.1 市場トレンド
6.2.2 市場予測
6.3 多機能レーダー
6.3.1 市場トレンド
6.3.2 市場予測
6.4 兵器位置特定・C-RAMレーダー
6.4.1 市場トレンド
6.4.2 市場予測
6.5 航空機バードストライク回避レーダー
6.5.1 市場トレンド
6.5.2 市場予測
6.6 航空交通管制レーダー
6.6.1 市場トレンド
6.6.2 市場予測
6.7 気象レーダー
6.7.1 市場トレンド
6.7.2 市場予測
6.8 その他
6.8.1 市場トレンド
6.8.2 市場予測
7 プラットフォーム別市場内訳
7.1 地上型
7.1.1 市場トレンド
7.1.2 市場予測
7.2 海上型
7.2.1 市場トレンド
7.2.2 市場予測
7.3 空中型
7.3.1 市場トレンド
7.3.2 市場予測
7.4 宇宙型
7.4.1 市場トレンド
7.4.2 市場予測
8 周波数帯別市場内訳
8.1 VHF/UHF帯
8.1.1 市場トレンド
8.1.2 市場予測
8.2 Lバンド
8.2.1 市場トレンド
8.2.2 市場予測
8.3 Sバンド
8.3.1 市場トレンド
8.3.2 市場予測
8.4 Cバンド
8.4.1 市場トレンド
8.4.2 市場予測
8.5 Xバンド
8.5.1 市場トレンド
8.5.2 市場予測
8.6 Ku/Ka/Kバンド
8.6.1 市場トレンド
8.6.2 市場予測
9 次元別市場内訳
9.1 2Dレーダー
9.1.1 市場トレンド
9.1.2 市場予測
9.2 3Dレーダー
9.2.1 市場トレンド
9.2.2 市場予測
9.3 4Dレーダー
9.3.1 市場トレンド
9.3.2 市場予測
10 用途別市場内訳
10.1 航空・ミサイル防衛
10.1.1 市場トレンド
10.1.2 市場予測
10.2 情報、監視、偵察
10.2.1 市場トレンド
10.2.2 市場予測
10.3 ナビゲーション・兵器誘導
10.3.1 市場トレンド
10.3.2 市場予測
10.4 宇宙状況認識
10.4.1 市場トレンド
10.4.2 市場予測
10.5 その他
10.5.1 市場トレンド
10.5.2 市場予測
11 地域別市場内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場トレンド
11.1.1.2 市場予測
11.1.2 カナダ
11.1.2.1 市場トレンド
11.1.2.2 市場予測
11.2 アジア太平洋
11.2.1 中国
11.2.1.1 市場トレンド
11.2.1.2 市場予測
11.2.2 日本
11.2.2.1 市場トレンド
11.2.2.2 市場予測
11.2.3 インド
11.2.3.1 市場動向
11.2.3.2 市場予測
11.2.4 韓国
11.2.4.1 市場動向
11.2.4.2 市場予測
11.2.5 オーストラリア
11.2.5.1 市場動向
11.2.5.2 市場予測
11.2.6 インドネシア
11.2.6.1 市場動向
11.2.6.2 市場予測
11.2.7 その他
11.2.7.1 市場動向
11.2.7.2 市場予測
11.3 欧州
11.3.1 ドイツ
11.3.1.1 市場動向
11.3.1.2 市場予測
11.3.2 フランス
11.3.2.1 市場動向
11.3.2.2 市場予測
11.3.3 英国
11.3.3.1 市場動向
11.3.3.2 市場予測
11.3.4 イタリア
11.3.4.1 市場動向
11.3.4.2 市場予測
11.3.5 スペイン
11.3.5.1 市場動向
11.3.5.2 市場予測
11.3.6 ロシア
11.3.6.1 市場動向
11.3.6.2 市場予測
11.3.7 その他
11.3.7.1 市場動向
11.3.7.2 市場予測
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場動向
11.4.1.2 市場予測
11.4.2 メキシコ
11.4.2.1 市場動向
11.4.2.2 市場予測
11.4.3 その他
11.4.3.1 市場動向
11.4.3.2 市場予測
11.5 中東・アフリカ
11.5.1 市場動向
11.5.2 国別市場内訳
11.5.3 市場予測
12 SWOT分析
12.1 概要
12.2 強み
12.3 弱み
12.4 機会
12.5 脅威
13 バリューチェーン分析
14 ポーターのファイブフォース分析
14.1 概要
14.2 買い手の交渉力
14.3 サプライヤーの交渉力
14.4 競争の度合い
14.5 新規参入の脅威
14.6 代替品の脅威
15 価格分析
16 競争環境
16.1 市場構造
16.2 主要企業
16.3 主要企業のプロファイル
16.3.1 BAE Systems
16.3.1.1 会社概要
16.3.1.2 製品ポートフォリオ
16.3.1.3 財務状況
16.3.1.4 SWOT分析
16.3.2 Elbit Systems Ltd
16.3.2.1 会社概要
16.3.2.2 製品ポートフォリオ
16.3.2.3 財務状況
16.3.3 Honeywell International Inc.
16.3.3.1 会社概要
16.3.3.2 製品ポートフォリオ
16.3.3.3 財務状況
16.3.3.4 SWOT分析
16.3.4 Israel Aerospace Industries
16.3.4.1 会社概要
16.3.4.2 製品ポートフォリオ
16.3.5 Leonardo DRS
16.3.5.1 会社概要
16.3.5.2 製品ポートフォリオ
16.3.5.3 財務状況
16.3.5.4 SWOT分析
16.3.6 Lockheed Martin Corporation
16.3.6.1 会社概要
16.3.6.2 製品ポートフォリオ
16.3.6.3 財務状況
16.3.6.4 SWOT分析
16.3.7 Northrop Grumman
16.3.7.1 会社概要
16.3.7.2 製品ポートフォリオ
16.3.7.3 財務状況
16.3.7.4 SWOT分析
16.3.8 RTX Corporation
16.3.8.1 会社概要
16.3.8.2 製品ポートフォリオ
16.3.8.3 財務状況
16.3.8.4 SWOT分析
16.3.9 Saab AB
16.3.9.1 企業概要
16.3.9.2 製品ポートフォリオ
16.3.9.3 財務
16.3.9.4 SWOT分析
16.3.10 タレス・グループ
16.3.10.1 企業概要
16.3.10.2 製品ポートフォリオ
16.3.10.3 財務
16.3.10.4 SWOT分析
図目次
図1:グローバル:軍事レーダー市場:主要な推進要因と課題
図2:グローバル:軍事レーダー市場:販売額(10億米ドル)、2019年~2024年
図3:グローバル:軍事レーダー市場予測:販売額(10億米ドル)、2025年~2033年
図4:グローバル:軍事レーダー市場:製品タイプ別内訳(%)、2024年
図5:グローバル:軍事レーダー市場:プラットフォーム別内訳(%)、2024年
図6:グローバル:軍事レーダー市場:周波数帯別内訳(%)、2024年
図7:グローバル:軍事レーダー市場:寸法別内訳(%)、2024年
図8:グローバル:軍事レーダー市場:用途別内訳(%)、2024年
図9:グローバル:軍事レーダー市場:地域別内訳(%)、2024年
図10:グローバル:軍事レーダー(監視および空中早期警戒レーダー)市場:販売額(100万米ドル)、2019年および2024年
図11:グローバル:軍事レーダー(監視および空中早期警戒レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図12:グローバル:軍事レーダー(追跡および射撃管制レーダー)市場:販売額(100万米ドル)、2019年および2024年
図13:グローバル:軍事レーダー(追跡および射撃管制レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図14:グローバル:軍事レーダー(多機能レーダー)市場:販売額(100万米ドル)、2019年および2024年
図15:グローバル:軍事レーダー(多機能レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図16:グローバル:軍事レーダー(兵器位置特定およびC-RAMレーダー)市場:販売額(100万米ドル)、2019年および2024年
図17:グローバル:軍事レーダー(兵器位置特定およびC-RAMレーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図18:グローバル:軍事レーダー(航空機鳥衝突回避レーダー)市場:販売額(100万米ドル)、2019年および2024年
図19:グローバル:軍事レーダー(航空機鳥衝突回避レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図20:グローバル:軍事レーダー(航空交通管制レーダー)市場:販売額(100万米ドル)、2019年および2024年
図21:グローバル:軍事レーダー(航空交通管制レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図22:グローバル:軍事レーダー(気象レーダー)市場:販売額(100万米ドル)、2019年および2024年
図23:グローバル:軍事レーダー(気象レーダー)市場予測:販売額(100万米ドル)、2025年~2033年
図24:グローバル:軍事レーダー(その他の製品タイプ)市場:販売額(100万米ドル)、2019年および2024年
図25:グローバル:軍事レーダー(その他の製品タイプ)市場予測:販売額(100万米ドル)、2025年~2033年
図26:グローバル:軍事レーダー(地上型)市場:販売額(100万米ドル)、2019年および2024年
図27:グローバル:軍事レーダー(地上型)市場予測:販売額(100万米ドル)、2025年~2033年
図28:グローバル:軍事レーダー(海軍型)市場:販売額(100万米ドル)、2019年および2024年
図29:グローバル:軍事レーダー(海軍型)市場予測:販売額(100万米ドル)、2025年~2033年
図30:グローバル:軍事レーダー(空中型)市場:販売額(100万米ドル)、2019年および2024年
図31:グローバル:軍事レーダー(空中型)市場予測:販売額(100万米ドル)、2025年~2033年
図32:グローバル:軍事レーダー(宇宙型)市場:販売額(100万米ドル)、2019年および2024年
図33:グローバル:軍事レーダー(宇宙型)市場予測:販売額(100万米ドル)、2025年~2033年
図34:グローバル:軍事レーダー(VHF/UHF帯)市場:販売額(100万米ドル)、2019年および2024年
図35:グローバル:軍事レーダー(VHF/UHF帯)市場予測:販売額(100万米ドル)、2025年~2033年
図36:世界の:軍事レーダー(Lバンド)市場:販売額(百万米ドル)、2019年および2024年
図37:世界の:軍事レーダー(Lバンド)市場予測:販売額(百万米ドル)、2025年~2033年
図38:世界の:軍事レーダー(Sバンド)市場:販売額(百万米ドル)、2019年および2024年
図39:世界の:軍事レーダー(Sバンド)市場予測:販売額(百万米ドル)、2025年~2033年
図40:世界の:軍事レーダー(Cバンド)市場:販売額(百万米ドル)、2019年および2024年
図41:世界の:軍事レーダー(Cバンド)市場予測:販売額(百万米ドル)、2025年~2033年
図42:世界の:軍事レーダー(Xバンド)市場:販売額(百万米ドル)、2019年および2024年
図43:世界の:軍事レーダー(Xバンド)市場予測:販売額(百万米ドル)、2025年~2033年
図44:世界の:軍事レーダー(Ku/Ka/Kバンド)市場:販売額(百万米ドル)、2019年および2024年
図45:世界の:軍事レーダー(Ku/Ka/Kバンド)市場予測:販売額(百万米ドル)、2025年~2033年
図46:世界の:軍事レーダー(2Dレーダー)市場:販売額(百万米ドル)、2019年および2024年
図47:世界の:軍事レーダー(2Dレーダー)市場予測:販売額(百万米ドル)、2025年~2033年
図48:世界の:軍事レーダー(3Dレーダー)市場:販売額(百万米ドル)、2019年および2024年
図49:世界の:軍事レーダー(3Dレーダー)市場予測:販売額(百万米ドル)、2025年~2033年
図50:世界の:軍事レーダー(4Dレーダー)市場:販売額(百万米ドル)、2019年および2024年
図51:世界の:軍事レーダー(4Dレーダー)市場予測:販売額(百万米ドル)、2025年~2033年
図52:世界の:軍事レーダー(航空・ミサイル防衛)市場:販売額(百万米ドル)、2019年および2024年
図53:世界の:軍事レーダー(航空・ミサイル防衛)市場予測:販売額(百万米ドル)、2025年~2033年
図54:世界の:軍事レーダー(情報、監視、偵察)市場:販売額(百万米ドル)、2019年および2024年
図55:世界の:軍事レーダー(情報、監視、偵察)市場予測:販売額(百万米ドル)、2025年~2033年
図56:世界の:軍事レーダー(航法および兵器誘導)市場:販売額(百万米ドル)、2019年および2024年
図57:世界の:軍事レーダー(航法および兵器誘導)市場予測:販売額(百万米ドル)、2025年~2033年
図58:世界の:軍事レーダー(宇宙状況認識)市場:販売額(百万米ドル)、2019年および2024年
図59:世界の:軍事レーダー(宇宙状況認識)市場予測:販売額(百万米ドル)、2025年~2033年
図60:世界の:軍事レーダー(その他の用途)市場:販売額(百万米ドル)、2019年および2024年
図61:世界の:軍事レーダー(その他の用途)市場予測:販売額(百万米ドル)、2025年~2033年
図62:北米:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図63:北米:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図64:米国:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図65:米国:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図66:カナダ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図67:カナダ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図68:アジア太平洋:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図69:アジア太平洋:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図70:中国:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図71:中国:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図72:日本:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図73:日本:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図74:インド:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図75:インド:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図76:韓国:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図77:韓国:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図78:オーストラリア:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図79:オーストラリア:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図80:インドネシア:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図81:インドネシア:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図82:その他:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図83:その他:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図84:ヨーロッパ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図85:ヨーロッパ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図86:ドイツ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図87:ドイツ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図88:フランス:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図89:フランス:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図90:イギリス:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図91:イギリス:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図92:イタリア:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図93:イタリア:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図94:スペイン:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図95:スペイン:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図96:ロシア:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図97:ロシア:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図98:その他:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図99:その他:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図100:ラテンアメリカ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図101:ラテンアメリカ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図102:ブラジル:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図103:ブラジル:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図104:メキシコ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図105:メキシコ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図106:その他:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図107:その他:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図108:中東およびアフリカ:軍事レーダー市場:販売額(百万米ドル)、2019年および2024年
図109:中東およびアフリカ:軍事レーダー市場:国別内訳(%)、2024年
図110:中東およびアフリカ:軍事レーダー市場予測:販売額(百万米ドル)、2025年~2033年
図111:グローバル:軍事レーダー産業:SWOT分析
図112:グローバル:軍事レーダー産業:バリューチェーン分析
図113:グローバル:軍事レーダー産業:ポーターのファイブフォース分析
軍事レーダーは、電波を利用して航空機、艦船、ミサイル、地上車両、歩兵などの目標を探知し、その位置、速度、方向、高度といった情報を測定する装置です。悪天候や夜間、視界不良の状況下でも機能し、軍事作戦において不可欠な役割を果たします。
種類としては多岐にわたります。まず、地上レーダーには、敵航空機やミサイルの早期警戒、追尾、射撃管制を行う防空レーダー(例:J/FPS-3、AN/FPS-117など)、敵の砲弾やロケットの弾道を追跡し発射地点を特定する対砲兵レーダー(例:AN/TPQ-36など)、国境監視や侵入者探知に用いられる地上監視レーダーなどがあります。次に、艦載レーダーは、遠距離の航空機を探知する対空捜索レーダー(例:イージス艦のSPY-1など)、艦船や低空目標を探知する対水上捜索レーダー、航海支援レーダー、ミサイルや砲の誘導を行う射撃管制レーダーなどがあります。航空機搭載レーダーとしては、広範囲の航空機を監視する早期警戒管制機(AWACS)のレーダー(例:E-3 Sentryなど)、戦闘機に搭載され空対空・空対地目標を探知・追尾するレーダー(例:F-35のAN/APG-81など)、対潜哨戒機が水上目標や潜水艦のシュノーケルを探知するレーダーなどがあります。さらに、ミサイル自体に搭載され、目標を自ら照射・追尾するアクティブ・レーダー・ホーミングや、発射母機が目標を照射しミサイルが反射波を追尾するセミアクティブ・レーダー・ホーミングといった種類も存在します。
主な用途としては、敵の航空機やミサイルの接近を早期に探知し、防衛システムを起動させる早期警戒、敵の正確な位置、速度、方向を把握し脅威度を評価する目標探知・追尾、ミサイルや砲弾を目標に正確に誘導する射撃管制、航空機や艦船の安全な運航を支援する航法・着陸支援、悪天候下での作戦遂行に必要な気象情報を提供する気象観測、広範囲の状況を監視し情報収集を行う偵察・監視などがあります。
関連技術も多岐にわたります。レーダー波の反射を低減させ、探知されにくくするステルス技術は、航空機や艦船の生存性を高めます。電子戦(EW)は、敵レーダーを妨害・欺瞞するECM(電子妨害)、その妨害に対抗するECCM(対電子妨害)、敵レーダーの電波を傍受・分析するESM(電子支援)を含みます。フェーズドアレイレーダーは、アンテナを機械的に動かすことなく、電子的に電波のビーム方向を高速で制御し、多数の目標を同時に追尾できる高性能レーダーです。特にアクティブ・フェーズドアレイ(AESA)は、各素子が独立した送受信機を持つため、高い信頼性と柔軟性を誇ります。合成開口レーダー(SAR)は、移動するプラットフォームの動きを利用して高解像度の地上画像を生成し、夜間や悪天候でも詳細な地形や物体を観測できます。目標の移動速度を測定するドップラー効果も重要な原理です。近年では、AIや機械学習がレーダーデータの分析、目標識別、脅威評価、妨害対策の自動化・高度化に活用されています。