石灰石は主に炭酸カルシウムからなる堆積岩で、ポルトランドセメント、生石灰、消石灰、沈降炭酸カルシウムの基礎原料であり、鉄鋼精錬の融剤としても利用される。2025年には高カルシウム石灰石が69.5%を占め、その化学的純度が選定の決め手となる。
市場の主要な牽引役は、建設業界のスーパーサイクルとセメント需要である。世界のセメント生産量は2023年に41億トンに達し、石灰石はクリンカー投入量の約85%を占める。インド、インドネシア、ベトナム、ナイジェリアにおける都市化は、2050年までに25億人以上の都市居住者を増加させると予測され、持続的なクリンカー生産が必要となる。
製鉄における工業用石灰は、高炉および転炉製鋼において、シリカやリンの不純物を除去する融剤として高カルシウム石灰石が消費される。石炭火力発電所における排煙脱硫設備も、石灰石スラリーが二酸化硫黄排出量の90%以上を捕捉する数十億ドル規模の市場である。
農業用石灰は、世界の耕作地の30%以上を占める酸性土壌のpHを回復させ、作物の収量を10-15%向上させる。米国では年間約2,000万トンが施用され、インドも土壌健康カードプログラムを推進している。
水処理および環境規制順守も重要で、自治体や産業施設はpH調整、フッ化物除去、リン酸塩沈殿に石灰石や消石灰を使用する。国連SDG 6の目標達成には、2030年まで年間1,500億ドルの投資が必要とされている。
市場の制約としては、石灰・セメント生産の炭素集約度が高いことが挙げられる。焼成により生石灰1トンあたり約0.5トンのCO2が排出され、EU排出量取引制度のコスト上昇は欧州の石灰生産者の利益を圧迫している。採石場の拡張は、土地利用規制の強化、粉塵・騒音規制、地域社会の反対に直面し、新規許可取得に8-10年かかる場合もある。石灰石は低価値・高容積の商品であり、輸送費が納入コストの40-60%を占めるため、燃料価格や運賃の変動が生産者の利益を圧迫する。
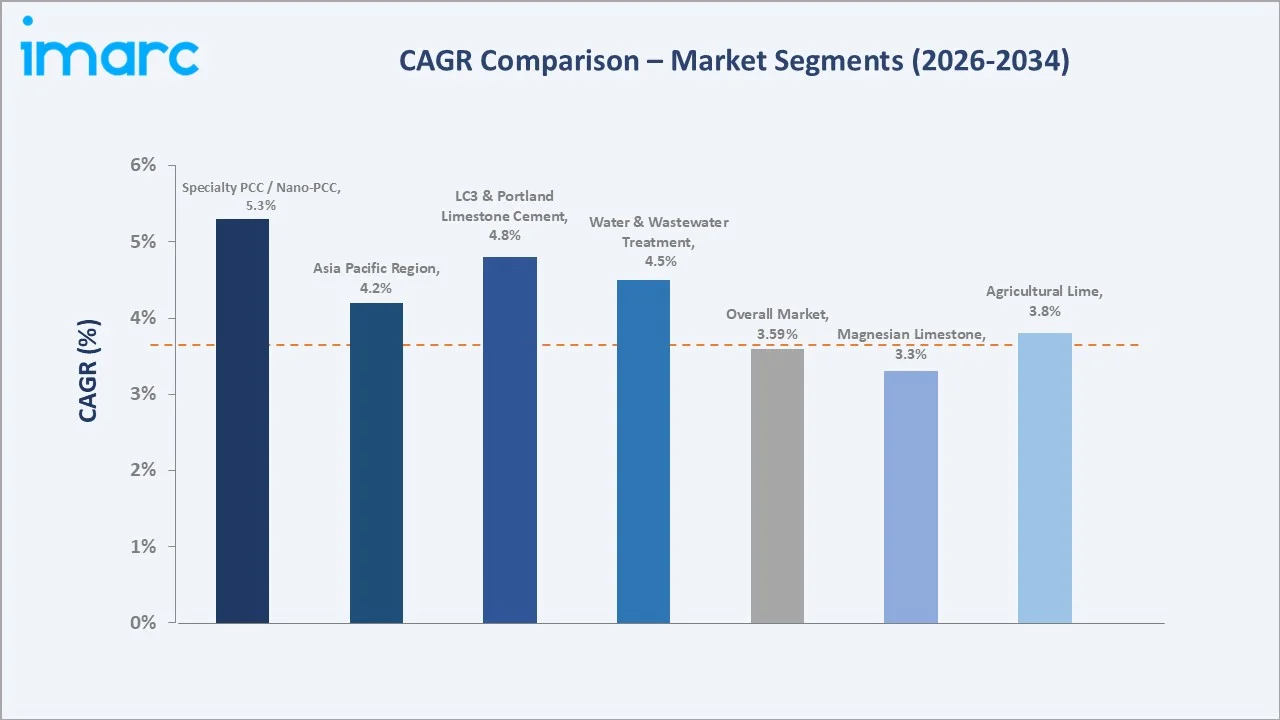
市場機会としては、低炭素セメントやLC3ブレンドが挙げられる。石灰石焼成粘土セメント(LC3)はクリンカー強度を最大50%削減でき、微粉砕石灰石のプレミアム市場を創出する。炭素回収・利用・貯蔵(CCUS)技術も、石灰石由来の吸着剤を使用し、2030年までにCCUS容量が1.2ギガトン/年に拡大すると予測されている。沈降炭酸カルシウム(PCC)は、バイオプラスチック、医薬品、高級紙コーティング分野で需要が拡大しており、アジア太平洋地域では2034年まで年平均成長率5%以上で成長すると見込まれる。
市場の課題としては、ジオポリマーやカルシウムスルホアルミネートセメントなどの代替結合材による置換リスクがある。これらはクリンカーを30-70%代替し、従来のセメントグレード石灰石に長期的な量的な圧力をかける可能性がある。粉塵、シリカ、作業員の安全規制も厳格化しており、湿式抑制、集塵、密閉搬送システムへの設備投資が必要となり、単位運用コストを上昇させる。
新たな市場トレンドとして、グリーンセメントとクリンカー代替、石灰プラントにおける炭素回収統合、農業用石灰のデジタル化と精密散布、ナノ材料と高度なPCC用途、循環型建設と建設廃棄物リサイクルが挙げられる。特に、セメントメーカーは微粉砕石灰石を補助セメント材料として10-30%配合するブレンド配合に移行しており、Holcim、Heidelberg Materials、UltraTechなどの大手企業がLC3やポルトランド石灰石セメントの導入を進めている。
石灰石産業は、採掘から最終製品まで多岐にわたるバリューチェーンを持ち、特に上流の埋蔵量所有者が採掘と焼成を統合することで高い利益を確保しています。欧米では、石灰石供給と石灰加工、技術サービスを組み合わせた垂直統合型企業が市場シェアを拡大しています。
技術面では、現代の採石場ではGPS誘導掘削、フリートテレマティクス、鉱石追跡センサーが導入され、品質管理が向上しています。高品位の化学グレード鉱石の選別にはX線透過システムが採用されています。焼成技術では、並行流再生式キルンが欧州の新規石灰キルン容量の40%以上を占め、エネルギー消費を15-20%削減。代替燃料の使用率も50%を超え、排出量削減に貢献しています。さらに、自律走行運搬車、ドローンによる在庫測定、AIを活用した予知保全など、デジタル技術とAIの導入が進み、大手企業は2028年までに10-15%のコスト生産性向上を目指しています。
市場は、タイプ別では高カルシウム石灰石が2025年に69.5%のシェアを占め、セメント製造、排煙脱硫、製鉄用フラックス需要に支えられています。マグネシウム石灰石は30.5%で、農業用石灰や耐火物製造に利用されます。最終用途別では建設が82.0%と圧倒的で、中国のセメント生産量やインドのインフラ投資が牽引しています。次いで冶金(6.8%)、水処理(3.9%)、農業(2.7%)が続きます。水処理は非建設分野で最も成長が速く、年平均成長率4%以上で拡大しています。
地域別では、アジア太平洋地域が2025年に56.0%の最大の市場シェアを占め、中国のセメント生産、インドのインフラ整備、ASEANの都市化が主要な成長要因です。北米は17.8%で、ポートランド石灰石セメントへの移行やインフラ投資が支えとなっています。欧州は14.6%で、EUの炭素政策が低炭素石灰・セメントブレンドへの移行を促しています。中南米は6.2%、中東・アフリカは5.4%で、それぞれ建設需要や大規模プロジェクトが成長を牽引しています。
競争環境は、国際的な石灰・特殊グレード市場では中程度の集中度ですが、地域的な砕石・骨材市場では非常に細分化されています。Lhoist、Carmeuse、Graymontが世界の石灰・高カルシウム石灰石市場の約25-30%を占め、OmyaとImerysがPCC・GCCフィラー市場をリードしています。Lhoistはベルギーに本社を置き、世界25カ国以上で100以上の生産拠点を持ち、製鉄、建設、環境、農業、化学分野に統合されたソリューションを提供しています。最近では、石灰生産時のCO2回収プラント計画を進めるなど、環境技術への投資も活発です。
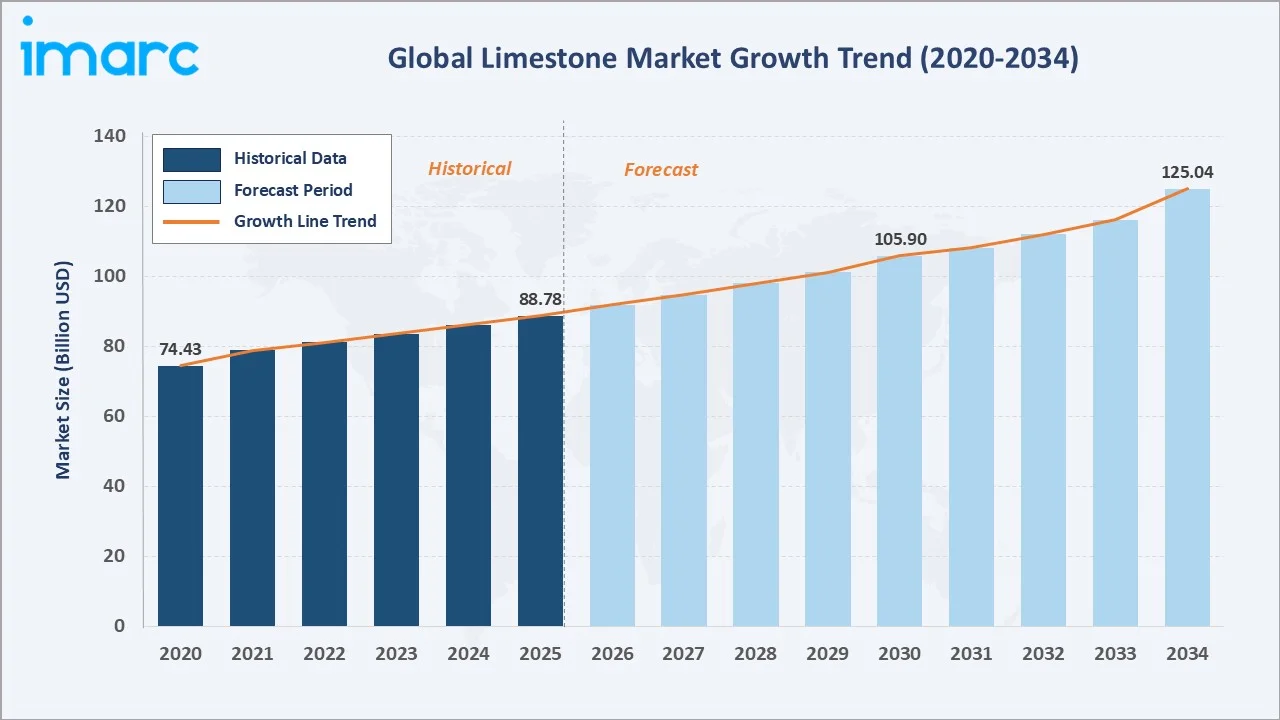
世界の石灰石市場は、2025年の887.7億ドルから2034年には1250.4億ドルへ、年平均成長率3.59%で着実に拡大すると予測されています。この成長は、インフラ投資、環境規制遵守のための設備投資、および特殊製品の高級化によって支えられます。量的な成長はアジア太平洋地域が牽引する一方、炭素政策によるプレミアムと特殊化学品の利益率拡大により、欧州と北米では価値成長が加速するでしょう。
2034年までに、市場は3つの構造的変化を経験します。第一に、ポルトランド石灰石セメント(PLC)とLC3の採用が、主流のセメント用石灰石の仕様を再定義します。第二に、石灰工場における炭素回収が、欧州と北米の大規模施設で試験段階から商業規模へと移行します。第三に、デジタル採石場運営とAIを活用したサプライチェーンが、中堅企業を統合プラットフォームへと集約します。
これにより、2034年には、統合された低炭素石灰大手企業が少数存在し、Omya、Imerys、Minerals Technologiesが牽引する多様な特殊化学品層、そして地域の建設需要に応える強固な骨材基盤という業界構造が形成されると予想されます。
主要企業としては、Lhoist、Carmeuse、Graymontなどが挙げられます。Lhoistは炭素中立石灰に注力し、Carmeuseは炭素回収貯留のスタートアップに投資、Graymontは低エネルギー強度での生産能力近代化を進めています。
市場の集中度を見ると、国際的な石灰および特殊グレードでは上位5社が2025年に価値の約30-35%を占める一方、地域の骨材およびセメント用石灰石市場は依然として細分化されています。北米と欧州では、炭素政策コストや許認可の複雑さ、低排出キルンへの設備投資要件が大規模な統合企業に有利に働き、統合が加速しています。
成長機会としては、上下水処理が非建設分野で最も速く成長し、特殊PCCおよびナノPCCも高い成長率を示しています。新興市場では、インド、インドネシア、ベトナム、ナイジェリアが都市化とインフラ整備により最大の量的な成長市場となり、GCC諸国と北アフリカでは大規模プロジェクトと海水淡水化により化学品グレードの石灰需要が拡大しています。
投資動向としては、プライベートエクイティと戦略的資本が北米と欧州の統合石灰プラットフォームをターゲットにしており、炭素回収改修への資金提供が2030年までに20-50億ドルの新たな投資サイクルを促進すると見られています。
本レポートは、2024-2025年に実施された50以上の一次調査インタビューと、USGS、IEA、国連環境計画などの二次情報源に基づき、トップダウンとボトムアップのアプローチを組み合わせた予測モデルを用いて作成されました。
1 序文
2 範囲と方法論
2.1 研究の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の石灰石市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 苦灰石灰石
6.1.1 市場トレンド
6.1.2 市場予測
6.2 高カルシウム石灰石
6.2.1 市場トレンド
6.2.2 市場予測
7 サイズ別市場内訳
7.1 破砕石灰石
7.1.1 市場トレンド
7.1.2 市場予測
7.2 焼成石灰石 (PCC)
7.2.1 市場トレンド
7.2.2 市場予測
7.3 粉砕石灰石 (GCC)
7.3.1 市場トレンド
7.3.2 市場予測
8 最終用途産業別市場内訳
8.1 冶金
8.1.1 市場トレンド
8.1.2 市場予測
8.2 水・廃水処理
8.2.1 市場トレンド
8.2.2 市場予測
8.3 建設
8.3.1 市場トレンド
8.3.2 市場予測
8.4 農業
8.4.1 市場トレンド
8.4.2 市場予測
8.5 紙・パルプ
8.5.1 市場トレンド
8.5.2 市場予測
8.6 化学
8.6.1 市場トレンド
8.6.2 市場予測
8.7 その他
8.7.1 市場トレンド
8.7.2 市場予測
9 輸出入
9.1 輸入
9.1.1 輸入トレンド
9.1.2 国別輸入内訳
9.2 輸出
9.2.1 輸出トレンド
9.2.2 国別輸出内訳
10 地域別市場内訳
10.1 北米
10.1.1 アメリカ合衆国
10.1.1.1 市場トレンド
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場トレンド
10.1.2.2 市場予測
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場トレンド
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場トレンド
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場トレンド
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場トレンド
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場トレンド
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場トレンド
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場トレンド
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場トレンド
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場トレンド
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場トレンド
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場トレンド
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場トレンド
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場トレンド
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場トレンド
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の程度
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要プレーヤー
15.3 主要プレーヤーのプロフィール
15.3.1 Lhoist
15.3.1.1 事業概要
15.3.1.2 提供製品
15.3.1.3 事業戦略
15.3.1.4 SWOT分析
15.3.1.5 主要ニュースとイベント
15.3.2 Carmeuse
15.3.2.1 事業概要
15.3.2.2 提供製品
15.3.2.3 事業戦略
15.3.2.4 SWOT分析
15.3.2.5 主要ニュースとイベント
15.3.3 Graymont
15.3.3.1 事業概要
15.3.3.2 提供製品
15.3.3.3 事業戦略
15.3.3.4 SWOT分析
15.3.3.5 主要ニュースとイベント
15.3.4 Omya International AG
15.3.4.1 事業概要
15.3.4.2 提供製品
15.3.4.3 事業戦略
15.3.4.4 SWOT分析
15.3.4.5 主要ニュースとイベント
15.3.5 Imerys
15.3.5.1 事業概要
15.3.5.2 提供製品
15.3.5.3 事業戦略
15.3.5.4 SWOT分析
15.3.5.5 主要ニュースとイベント
15.3.6 Minerals Technologies Inc.
15.3.6.1 事業概要
15.3.6.2 提供製品
15.3.6.3 事業戦略
15.3.6.4 SWOT分析
15.3.6.5 主要ニュースとイベント
15.3.7 Mississippi Lime Company
15.3.7.1 事業概要
15.3.7.2 提供製品
15.3.7.3 事業戦略
15.3.7.4 SWOT分析
15.3.7.5 主要ニュースとイベント
図のリスト
図1:世界の石灰石市場:主要な推進要因と課題
図2:世界の石灰石市場:販売額(10億米ドル)、2020-2025年
図3:世界の石灰石市場:タイプ別内訳(%)、2025年
図4:世界の石灰石市場:サイズ別内訳(%)、2025年
図5:世界の石灰石市場:最終用途産業別内訳(%)、2025年
図6:世界の石灰石市場:地域別内訳(%)、2025年
図7:世界の石灰石市場予測:販売額(10億米ドル)、2026-2034年
図8:世界の石灰石(苦灰石)市場:販売額(百万米ドル)、2020年および2025年
図9:世界の石灰石(苦灰石)市場予測:販売額(百万米ドル)、2026-2034年
図10:世界の石灰石(高カルシウム石灰石)市場:販売額(百万米ドル)、2020年および2025年
図11:世界の石灰石(高カルシウム石灰石)市場予測:販売額(百万米ドル)、2026-2034年
図12:世界の石灰石(砕石灰石)市場:販売額(百万米ドル)、2020年および2025年
図13:世界の石灰石(砕石灰石)市場予測:販売額(百万米ドル)、2026-2034年
図14:世界の石灰石(焼成石灰石 – PCC)市場:販売額(百万米ドル)、2020年および2025年
図15:世界の石灰石(焼成石灰石 – PCC)市場予測:販売額(百万米ドル)、2026-2034年
図16:世界の石灰石(粉砕石灰石 – GCC)市場:販売額(百万米ドル)、2020年および2025年
図17:世界:石灰石(粉砕石灰石 – GCC)市場予測:販売額(百万米ドル)、2026-2034年
図18:世界:石灰石(冶金)市場:販売額(百万米ドル)、2020年および2025年
図19:世界:石灰石(冶金)市場予測:販売額(百万米ドル)、2026-2034年
図20:世界:石灰石(水処理・廃水処理)市場:販売額(百万米ドル)、2020年および2025年
図21:世界:石灰石(水処理・廃水処理)市場予測:販売額(百万米ドル)、2026-2034年
図22:世界:石灰石(建設)市場:販売額(百万米ドル)、2020年および2025年
図23:世界:石灰石(建設)市場予測:販売額(百万米ドル)、2026-2034年
図24:世界:石灰石(農業)市場:販売額(百万米ドル)、2020年および2025年
図25:世界:石灰石(農業)市場予測:販売額(百万米ドル)、2026-2034年
図26:世界:石灰石(紙・パルプ)市場:販売額(百万米ドル)、2020年および2025年
図27:世界:石灰石(紙・パルプ)市場予測:販売額(百万米ドル)、2026-2034年
図28:世界:石灰石(化学)市場:販売額(百万米ドル)、2020年および2025年
図29:世界:石灰石(化学)市場予測:販売額(百万米ドル)、2026-2034年
図30:世界:石灰石(その他産業)市場:販売額(百万米ドル)、2020年および2025年
図31:世界:石灰石(その他産業)市場予測:販売額(百万米ドル)、2026-2034年
図32:世界:石灰石市場:輸入動向、2020-2025年
図33:世界:石灰石市場:国別輸入内訳(%)、2025年
図34:世界:石灰石市場:輸出動向、2020-2025年
図35:世界:石灰石市場:国別輸出内訳(%)、2025年
図36:北米:石灰石市場:販売額(百万米ドル)、2020年および2025年
図37:北米:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図38:米国:石灰石市場:販売額(百万米ドル)、2020年および2025年
図39:米国:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図40:カナダ:石灰石市場:販売額(百万米ドル)、2020年および2025年
図41:カナダ:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図42:アジア太平洋:石灰石市場:販売額(百万米ドル)、2020年および2025年
図43:アジア太平洋:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図44:中国:石灰石市場:販売額(百万米ドル)、2020年および2025年
図45:中国:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図46:日本:石灰石市場:販売額(百万米ドル)、2020年および2025年
図47:日本:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図48:インド:石灰石市場:販売額(百万米ドル)、2020年および2025年
図49:インド:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図50:韓国:石灰石市場:販売額(百万米ドル)、2020年および2025年
図51:韓国:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図52:オーストラリア:石灰石市場:販売額(百万米ドル)、2020年および2025年
図53:オーストラリア:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図54:インドネシア:石灰石市場:販売額(百万米ドル)、2020年および2025年
図55:インドネシア:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図56:その他:石灰石市場:販売額(百万米ドル)、2020年および2025年
図57:その他:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図58:欧州:石灰石市場:販売額(百万米ドル)、2020年および2025年
図59:欧州:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図60:ドイツ:石灰石市場:販売額(百万米ドル)、2020年および2025年
図61:ドイツ:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図62:フランス:石灰石市場:販売額(百万米ドル)、2020年および2025年
図63:フランス:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図64:英国:石灰石市場:販売額(百万米ドル)、2020年および2025年
図65:英国:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図66:イタリア:石灰石市場:販売額(百万米ドル)、2020年および2025年
図67:イタリア:石灰石市場予測:販売額(百万米ドル)、2026-2034年
図68:スペイン:石灰石市場:販売額(百万米ドル)、2020年および2025年
図69:スペイン:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図70:ロシア:石灰石市場:販売額(百万米ドル)、2020年および2025年
図71:ロシア:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図72:その他:石灰石市場:販売額(百万米ドル)、2020年および2025年
図73:その他:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図74:ラテンアメリカ:石灰石市場:販売額(百万米ドル)、2020年および2025年
図75:ラテンアメリカ:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図76:ブラジル:石灰石市場:販売額(百万米ドル)、2020年および2025年
図77:ブラジル:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図78:メキシコ:石灰石市場:販売額(百万米ドル)、2020年および2025年
図79:メキシコ:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図80:その他:石灰石市場:販売額(百万米ドル)、2020年および2025年
図81:その他:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図82:中東およびアフリカ:石灰石市場:販売額(百万米ドル)、2020年および2025年
図83:中東およびアフリカ:石灰石市場予測:販売額(百万米ドル)、2026年~2034年
図84:世界:石灰石産業:SWOT分析
図85:世界:石灰石産業:バリューチェーン分析
図86:世界:石灰石産業:ポーターのファイブフォース分析
石灰岩(せっかいがん)は、主に炭酸カルシウム(CaCO₃)からなる堆積岩の一種です。海洋生物の殻や骨格、サンゴなどが堆積し、長い年月をかけて固結して形成されます。地球上に広く分布しており、その多様な性質から様々な分野で利用されています。
石灰岩にはいくつかの種類があります。まず、生物起源の石灰岩として、サンゴや貝殻の破片が堆積してできた「生物砕屑石灰岩(バイオクラスト石灰岩)」や、微細なプランクトンの殻が堆積した「コキナ」などがあります。また、化学的に沈殿してできた「化学沈殿石灰岩」もあり、洞窟内で見られる鍾乳石や石筍、トラバーチンなどがこれに該当します。さらに、熱水作用によって変成を受けたものは「結晶質石灰岩(大理石)」と呼ばれ、その美しい模様から建材や彫刻に用いられます。純粋な炭酸カルシウムに近いものは「石灰石」と呼ばれ、工業原料として重要です。
石灰岩の用途は非常に多岐にわたります。最も一般的な用途の一つは、セメントの原料です。石灰岩を粘土などと混ぜて焼成することで、セメントクリンカーが生成され、これが粉砕されてセメントとなります。また、製鉄プロセスにおいても、不純物を取り除くための融剤(フラックス)として利用されます。農業分野では、酸性土壌の中和剤として、あるいはカルシウム肥料として使われます。道路や建築物の基礎材、コンクリート骨材としても広く利用されており、その耐久性と経済性から重要な建材です。さらに、ガラスの原料、製紙の充填剤、プラスチックの増量剤、排煙脱硫剤など、化学工業においても不可欠な素材です。美しい模様を持つ大理石は、内装材、彫刻、美術品など、装飾的な用途で重宝されています。
石灰岩に関連する技術も多岐にわたります。採掘技術としては、露天掘りや坑内掘りがあり、それぞれの地質条件や経済性に応じて最適な方法が選択されます。採掘された石灰岩は、破砕機や粉砕機によって粒度調整され、用途に応じた製品に加工されます。セメント製造においては、焼成炉の効率化や排ガス処理技術が重要です。製鉄プロセスでは、石灰岩の品質管理や投入量の最適化が求められます。環境技術としては、排煙脱硫装置における石灰石スラリーの調製技術や、酸性雨対策としての石灰岩の利用技術などがあります。また、地盤改良や水質浄化においても、石灰岩の特性を活かした技術が開発されています。近年では、CO₂排出量削減を目指した低炭素セメントの開発や、石灰岩を原料とする新たな素材開発も進められています。