❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
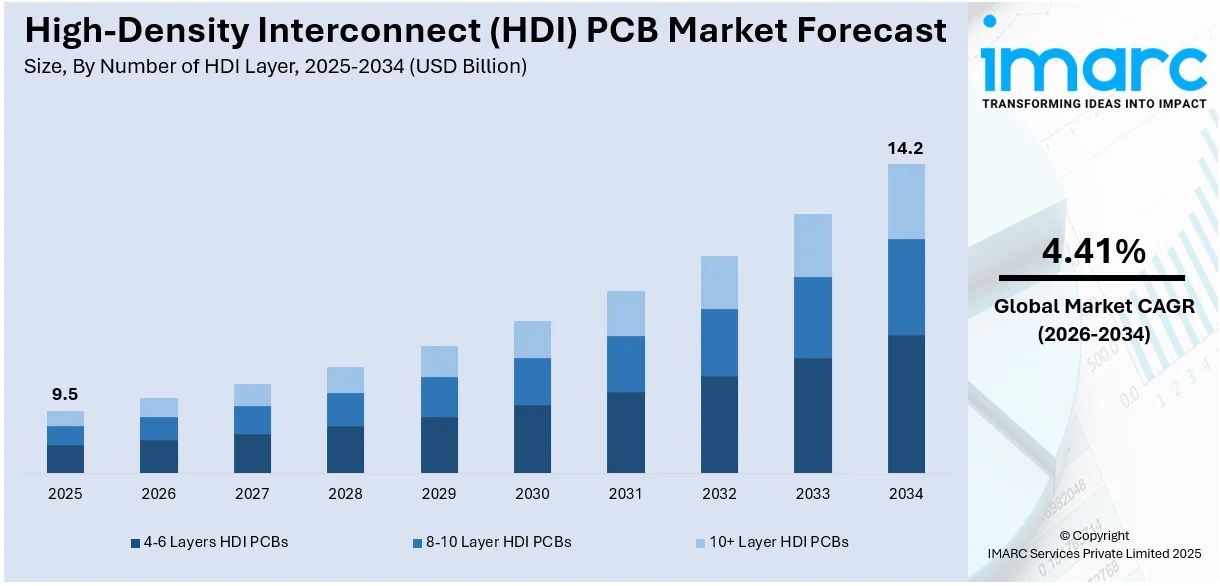
高密度相互接続(HDI)PCBの世界市場は、2025年に95億米ドルに達しました。IMARCグループの予測によると、2034年には142億米ドルに達し、2026年から2034年にかけて年平均成長率(CAGR)4.41%で成長すると見込まれています。この市場は、小型で高性能な電子機器に対する需要の増加により、著しい成長を遂げています。HDI PCBは、その小型化、電気的性能の向上、多層構造といった特徴から、スマートフォン、自動車、医療機器といった幅広い分野で不可欠な部品となっています。また、電子機器の小型化と高速データ処理技術の革新も、市場成長に大きく貢献しています。
HDI PCBは、従来の回路基板と比較して単位面積あたりの配線密度が格段に高いのが特徴です。ブラインドビアや埋め込みビアといったマイクロビアを含み、これらは直径が小さく、従来の基板よりも高いパッド密度と回路密度を実現します。この高密度技術は、エンジニアに設計の自由度と柔軟性を大幅に高め、より小型で密接な部品配置を可能にします。これにより、信号損失やクロッシング遅延が低減され、結果として優れた信号品質と高速な信号伝送が実現されます。HDI PCBは、より多くの表面積を設計に活用できるため、複雑な回路設計にも対応可能です。
市場成長の主要なトレンドの一つは、車載エレクトロニクスの急速な成長です。先進運転支援システム(ADAS)、電気自動車(EV)、そして高度な車載インフォテインメントシステムは、複雑な回路を高い信頼性で処理できる、洗練された小型PCBを必要としています。国際エネルギー機関(IEA)の報告によると、2023年には世界で約1,400万台の電気自動車が販売され、全自動車販売台数の18%を占め、そのうちバッテリー電気自動車が70%を占めるなど、EV市場は拡大の一途を辿っています。HDI技術は、高密度部品の統合と微細な相互接続を可能にし、基板サイズを縮小しながら性能を向上させます。さらに、現代の車両における電気的および熱的要件の増加に対応するため、効率的な放熱と信号完全性の維持のためにHDI PCBが不可欠となっています。よりスマートでコネクテッドな車両へのこの傾向が、HDI PCBの採用を強力に促進し、自動車技術の革新と進化を支えています。
もう一つの重要なトレンドは、5GおよびIoTアプリケーションの拡大です。5G通信やIoTデバイスは、膨大なデータを高速で処理し、同時に小型で高信頼性であることが求められます。HDI PCBは、その高密度配線と優れた電気的特性により、これらの要求に応える理想的なソリューションを提供します。例えば、5G基地局やIoTセンサー、ウェアラブルデバイスなどにおいて、限られたスペース内で高性能を実現するためにHDI技術が不可欠となっています。これらの技術の普及は、より高性能でコンパクトな電子部品へのニーズを一層高め、HDI PCB市場の成長を加速させています。
5GおよびIoTアプリケーションは、高密度相互接続(HDI)PCBの需要を大幅に押し上げています。これらの先進的なPCBは、5GネットワークやIoTデバイスに求められる高速データ伝送と堅牢な接続性を管理するために不可欠です。HDI技術は、より微細なラインと小型のビアを特徴とし、より高い部品密度と信号干渉の低減を可能にします。これは、これらの高需要アプリケーションにおける性能と信頼性を維持するために極めて重要です。さらに、HDI PCBは複雑な回路のコンパクトな統合を可能にし、スマートシティ、自動運転システム、コネクテッドデバイスの開発を支援します。この能力は、現代の通信インフラと急速に成長するIoTエコシステムの厳格な要件を満たす、拡張可能で効率的なソリューションを保証します。
電子機器における小型化と軽量化への注力も、HDI PCBの採用を推進しています。HDI PCBは、より小さな基板面積内でより高い部品密度を可能にします。微細なライン、マイクロビア、多層構造を利用することで、機能性や性能を犠牲にすることなくコンパクトな設計を実現します。例えば、2023年6月、Appleは2024年のiPhoneモデルで樹脂被覆銅(RCC)素材を導入し、一部の銅張積層板を置き換える計画を発表しました。この変更は、メインボードの厚さを削減し、信号効率を高め、バッテリー容量を増加させることを目的としており、iPhone X発売以来初の重要なPCBアップグレードとなります。これは、スペースと重量が重要な制約となるスマートフォン、ウェアラブル、医療用インプラント、携帯ガジェットなどのデバイスにとって不可欠です。さらに、より軽量で小型のPCBは、デバイスの携帯性とユーザーの快適性を向上させます。より薄いプロファイルに多くの機能を統合する能力は、革新を促進し、メーカーが洗練された効率的な技術に対する消費者の要求を満たす、先進的で機能豊富な製品を開発することを可能にします。
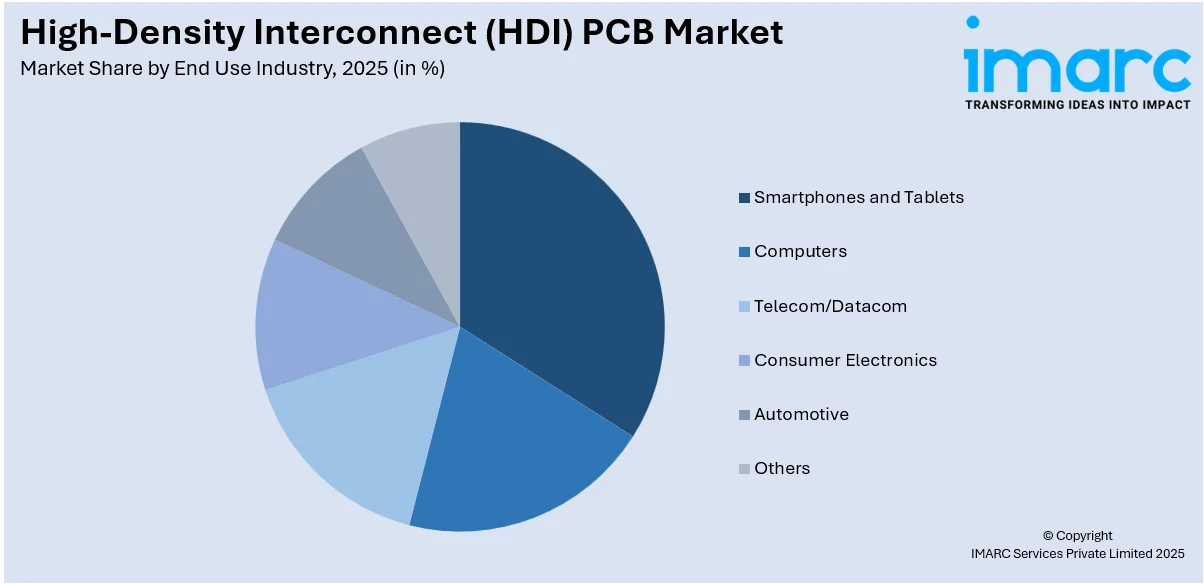
IMARC Groupは、世界の高密度相互接続(HDI)PCB市場レポートにおける各サブセグメントの主要トレンドを分析し、2026年から2034年までの世界、地域、国レベルでの予測を提供しています。このレポートでは、市場をHDI層数と最終用途産業に基づいて分類しています。HDI層数別では、4-6層、8-10層、10+層のHDI PCBに分けられます。最終用途産業別では、スマートフォン・タブレット、コンピューター、通信・データ通信、家電、自動車、その他が含まれます。地域別では、北米(米国、カナダ)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシアなど)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシアなど)、中南米(ブラジル、メキシコなど)、中東・アフリカに分類されています。
グローバル高密度相互接続(HDI)PCB市場の競争環境に関する包括的な分析が提供されています。主要企業の詳細なプロファイルも含まれており、AT&S Austria Technologie & Systemtechnik Aktiengesellschaft、Bittele Electronics Inc.、Fineline Ltd.、Meiko Electronics Co. Ltd.、Millennium Circuits Limited、Mistral Solutions Pvt. Ltd.、NCAB Group、Shenzhen Kinwong Electronic Co. Ltd.、Sierra Circuits, Inc.、TTM Technologies Inc.、Unimicron Germany GmbH、Würth Elektronik eiSos GmbH & Co. KGなどが挙げられます。これらは一部の企業であり、完全なリストはレポートに記載されています。
HDI PCB市場の最新ニュースとして、以下の動向が報じられています。
2024年10月、Amber GroupはKorea Circuitと提携し、インドでHDI、フレキシブル、半導体基板PCB製造の合弁会社を設立しました。Amberが70%の株式を保有するこの取り組みは、インド政府の「Aatmanirbhar Bharat」ビジョンを支援し、国内の電子機器生産を強化し、増大する需要に対応することを目指しています。
2023年11月、Kaynes Technologyは、従来のプリント基板(PCB)から高密度相互接続(HDI)ボード製造への重点移行を発表しました。生産能力の60~70%をHDIプロジェクトに割り当て、自動車、家電、医療機器などのハイエンドアプリケーションをターゲットとすることで、電子機器製造サービス(EMS)分野での地位強化を図ります。
同じく2023年11月、TTM Technologiesは、米国のマイクロエレクトロニクスサプライチェーンを強化するため、デウィットの新施設に1億3000万ドルを投資する計画を発表しました。これは軍事用途の超高密度相互接続PCBに焦点を当てたものです。
本レポートの対象範囲は以下の通りです。
分析基準年:2025年、過去期間:2020年~2025年、予測期間:2026年~2034年、単位:10億米ドル。
セグメントカバレッジは、HDI層数、最終用途産業、地域にわたります。
対象地域はアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカです。
対象国には、米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、ロシア、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコが含まれます。
対象企業は前述のリストに加えて多数存在します。
カスタマイズ範囲として10%の無料カスタマイズが提供され、販売後10~12週間のアナリストサポートが付帯します。
レポートはPDFおよびExcel形式でメールを通じて提供され、特別リクエストによりPPT/Word形式の編集可能バージョンも提供可能です。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界のHDI(高密度相互接続)PCB市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 HDI層数別市場内訳
6.1 4-6層HDI PCB
6.1.1 市場トレンド
6.1.2 市場予測
6.2 8-10層HDI PCB
6.2.1 市場トレンド
6.2.2 市場予測
6.3 10層以上HDI PCB
6.3.1 市場トレンド
6.3.2 市場予測
7 最終用途産業別市場内訳
7.1 スマートフォンとタブレット
7.1.1 市場トレンド
7.1.2 市場予測
7.2 コンピューター
7.2.1 市場トレンド
7.2.2 市場予測
7.3 テレコム/データコム
7.3.1 市場トレンド
7.3.2 市場予測
7.4 家庭用電化製品
7.4.1 市場トレンド
7.4.2 市場予測
7.5 自動車
7.5.1 市場トレンド
7.5.2 市場予測
7.6 その他
7.6.1 市場トレンド
7.6.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 英国
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要プレーヤー
13.3 主要プレーヤーのプロファイル
13.3.1 AT&S Austria Technologie & Systemtechnik Aktiengesellschaft
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務
13.3.2 Bittele Electronics Inc.
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 Fineline Ltd.
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 メイコー株式会社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務
13.3.5 Millennium Circuits Limited
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 Mistral Solutions Pvt. Ltd.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 NCAB Group
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務
13.3.7.4 SWOT分析
13.3.8 Shenzhen Kinwong Electronic Co. Ltd.
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務
13.3.9 Sierra Circuits, Inc.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.10 TTM Technologies Inc.
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務
13.3.10.4 SWOT分析
13.3.11 Unimicron Germany GmbH
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務
13.3.12 Würth Elektronik eiSos GmbH & Co. KG
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
図目次
図1:グローバル:高密度相互接続PCB市場:主要な推進要因と課題
図2:グローバル:高密度相互接続PCB市場:販売額(10億米ドル)、2020-2025年
図3:グローバル:高密度相互接続PCB市場予測:販売額(10億米ドル)、2026-2034年
図4:グローバル:高密度相互接続PCB市場:HDI層数別内訳(%)、2025年
図5:グローバル:高密度相互接続PCB市場:最終用途産業別内訳(%)、2025年
図6:グローバル:高密度相互接続PCB市場:地域別内訳(%)、2025年
図7:グローバル:高密度相互接続PCB(4-6層HDI PCB)市場:販売額(百万米ドル)、2020年および2025年
図8:グローバル:高密度相互接続PCB(4-6層HDI PCB)市場予測:販売額(百万米ドル)、2026-2034年
図9:グローバル:高密度相互接続PCB(8-10層HDI PCB)市場:販売額(百万米ドル)、2020年および2025年
図10:グローバル:高密度相互接続PCB(8-10層HDI PCB)市場予測:販売額(百万米ドル)、2026-2034年
図11:グローバル:高密度相互接続PCB(10層以上HDI PCB)市場:販売額(百万米ドル)、2020年および2025年
図12:グローバル:高密度相互接続PCB(10層以上HDI PCB)市場予測:販売額(百万米ドル)、2026-2034年
図13:グローバル:高密度相互接続PCB(スマートフォンおよびタブレット)市場:販売額(百万米ドル)、2020年および2025年
図14:世界:高密度相互接続PCB(スマートフォンおよびタブレット)市場予測:売上高(百万米ドル)、2026-2034年
図15:世界:高密度相互接続PCB(コンピューター)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:高密度相互接続PCB(コンピューター)市場予測:売上高(百万米ドル)、2026-2034年
図17:世界:高密度相互接続PCB(テレコム/データコム)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:高密度相互接続PCB(テレコム/データコム)市場予測:売上高(百万米ドル)、2026-2034年
図19:世界:高密度相互接続PCB(コンシューマーエレクトロニクス)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:高密度相互接続PCB(コンシューマーエレクトロニクス)市場予測:売上高(百万米ドル)、2026-2034年
図21:世界:高密度相互接続PCB(自動車)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:高密度相互接続PCB(自動車)市場予測:売上高(百万米ドル)、2026-2034年
図23:世界:高密度相互接続PCB(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:高密度相互接続PCB(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026-2034年
図25:北米:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図26:北米:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図27:米国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図28:米国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図29:カナダ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図30:カナダ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図31:アジア太平洋:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図32:アジア太平洋:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図33:中国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図34:中国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図35:日本:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図36:日本:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図37:インド:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図38:インド:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図39:韓国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図40:韓国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図41:オーストラリア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図42:オーストラリア:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図43:インドネシア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図44:インドネシア:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図45:その他:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図46:その他:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図47:欧州:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図48:欧州:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026-2034年
図49:ドイツ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図50: ドイツ: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図51: フランス: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図52: フランス: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図53: イギリス: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図54: イギリス: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図55: イタリア: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図56: イタリア: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図57: スペイン: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図58: スペイン: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図59: ロシア: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図60: ロシア: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図61: その他: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図62: その他: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図63: ラテンアメリカ: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図64: ラテンアメリカ: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図65: ブラジル: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図66: ブラジル: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図67: メキシコ: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図68: メキシコ: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図69: その他: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図70: その他: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図71: 中東およびアフリカ: 高密度相互接続PCB市場: 販売額 (百万米ドル), 2020年および2025年
図72: 中東およびアフリカ: 高密度相互接続PCB市場: 国別内訳 (%), 2025年
図73: 中東およびアフリカ: 高密度相互接続PCB市場予測: 販売額 (百万米ドル), 2026年~2034年
図74: 世界: 高密度相互接続PCB産業: SWOT分析
図75: 世界: 高密度相互接続PCB産業: バリューチェーン分析
図76: 世界: 高密度相互接続PCB産業: ポーターの5つの力分析
高密度相互接続(HDI)PCBは、従来のプリント基板と比較して、単位面積あたりの配線密度を大幅に高めた基板です。これは、微細な配線パターン、狭い配線間隔、そして特にレーザー加工によって形成されるマイクロビア(微小なビア)の使用によって実現されます。部品の小型化、多機能化、高性能化が進む現代の電子機器において、限られたスペースに多くの機能を詰め込むために不可欠な技術となっています。マイクロビアは、従来の機械ドリルでは不可能な極小径で形成され、配線スペースを確保し、層間の接続効率を高めます。
HDI PCBにはいくつかの種類があります。最も基本的なものは、片面または両面に1層のHDI層を持つタイプで、それぞれタイプI(1C0)やタイプII(1C1)と呼ばれます。これらは、コア層の上にビルドアップ層を1層形成し、マイクロビアで接続します。さらに複雑な構造として、両面に2層以上のHDI層を持つタイプIII(2C2など)や、スタックビア(積層ビア)やスタッガードビア(千鳥配置ビア)を用いるタイプがあります。最も高度なものは「エニーレイヤーHDI」と呼ばれ、すべての層がマイクロビアで相互接続されており、設計の自由度が非常に高く、究極の小型化と高密度化を可能にします。これらの構造は、逐次積層法(SBUプロセス)という特殊な製造プロセスによって作られます。
用途としては、スマートフォン、タブレット、ウェアラブルデバイスなどの民生用電子機器が代表的です。これらの機器は、薄型化、軽量化、高性能化が常に求められています。また、医療機器(埋め込み型デバイス、診断装置)、自動車の先進運転支援システム(ADAS)やインフォテインメントシステム、航空宇宙、防衛分野の高性能・高信頼性システム、産業用IoTデバイスなど、幅広い分野で採用されています。小型化と高機能化が同時に求められるあらゆるアプリケーションにおいて、HDI PCBは重要な役割を果たします。
関連技術としては、まずマイクロビアの形成に不可欠なレーザー加工技術が挙げられます。CO2レーザーやUVレーザーが主に用いられます。また、微細な配線パターンを形成するための高度なフォトリソグラフィ技術や、SAP(Semi-Additive Process)、mSAP(Modified Semi-Additive Process)といった特殊なめっき技術が重要です。高周波信号の伝送に対応するためには、低誘電率・低誘電正接(Low Dk/Df)の材料や、より薄い基板材料が使用されます。さらに、微細ピッチ部品(BGA、CSPなど)の実装技術や、部品内蔵技術(Embedded Components)もHDI PCBの性能を最大限に引き出すための重要な関連技術です。これらの技術の進歩が、HDI PCBのさらなる発展を支えています。