❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
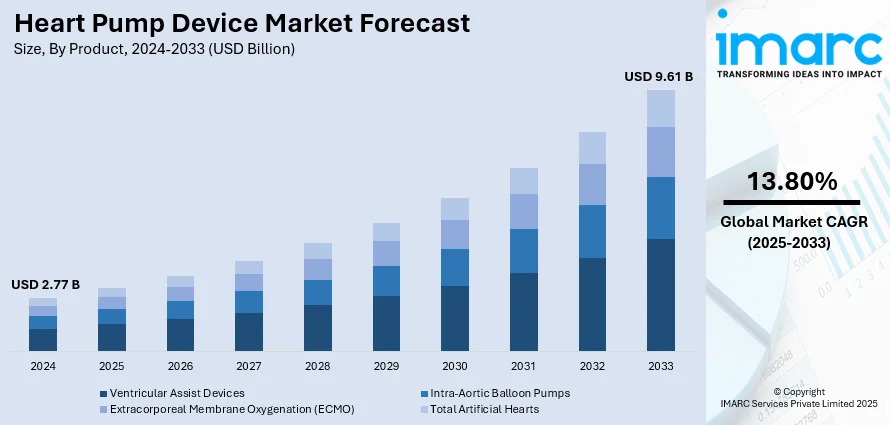
世界の心臓ポンプデバイス市場は、2024年に27.7億ドルと評価され、2033年までに96.1億ドルに達すると予測されており、2025年から2033年にかけて年平均成長率13.80%で成長する見込みです。北米が2024年に約38.8%の市場シェアを占め、市場を牽引しています。
この市場の成長は、世界的な心不全の罹患率増加、医療技術の広範な進歩、心臓ポンプデバイスの革新によって主に推進されています。さらに、医療投資の増加、高度な治療へのアクセスを改善する政府の取り組み、革新的で効率的、低侵襲な心臓ポンプへの需要、良好な償還政策、医療インフラの強化も市場拡大を後押ししています。
米国は、心不全の早期治療オプションに関する意識向上、医療専門家や患者擁護団体の影響力増大、心不全治療に対する有利な償還政策や健康保険適用により、主要な地域市場として際立っています。心血管疾患にかかりやすい高齢者人口の増加も、心臓ポンプデバイスの需要を高める要因です。
心臓ポンプ技術の近代化は、市場を成長と革新へと導いています。デバイス機能の向上、新素材、小型化により、より堅牢で生体適合性があり効率的な心臓ポンプデバイスが開発されています。例えば、SynCardiaは人工心臓(TAH)の次世代設計で新たな特許を取得しました。また、最新のモニタリングシステムとデータ分析の統合により、患者管理と遠隔モニタリングのカスタマイズが可能になり、患者ケアと安全性が向上しています。
機械的循環補助(MCS)の受け入れ拡大も主要な推進要因です。心不全の有病率増加と臓器移植用ドナーの限られた利用可能性により、VAD(心室補助装置)などのMCSデバイスは、患者にとって不可欠な治療選択肢となっています。MCSは、生存期間の延長、生活の質の向上、移植への橋渡し、または最終治療としての役割を果たすことが期待されています。
心臓ポンプデバイスは、移植への橋渡しおよび最終治療としての需要が世界市場を牽引する主要因の一つです。VADは、心臓移植を待つ患者や移植の対象とならない患者に対し、一時的または恒久的な解決策として使用されます。心不全の有病率が上昇し続ける中、効率的な移植への橋渡しおよび最終治療の代替手段への需要が高まっています。
製品別では、心室補助装置(VAD)が2024年に約68.7%の市場シェアを占め、市場をリードしています。これには、左心室補助装置(LVAD)、経皮的心室補助装置(PVAD)、両心室補助装置(BIVAD)、右心室補助装置(RVAD)が含まれます。
最近の動向として、CorWaveは2025年4月に、埋め込み型心臓ポンプの6ヶ月間の慢性生体内研究でデバイス故障や血栓症がないことを発表し、ヒト初回臨床試験への道を開きました。また、Abbottは2024年8月に、HeartMate 3™ LVADのラベル更新で、アスピリンを患者のルーチン投薬レジメンから削除することをFDAが承認したと発表しました。これにより、出血合併症が40%減少し、入院期間が47%短縮されることが示されました。
その他の市場貢献要因には、急速な都市化、心血管外科手術の増加、広範な研究開発活動が含まれます。
心不全の有病率増加とデバイス技術の進歩により、心臓ポンプデバイス市場は拡大しています。特に、LVAD(左心室補助デバイス)は、心臓移植への橋渡し(BTT)や最終治療(DT)として利用が拡大しており、移植不適格な患者にとって重要な選択肢となっています。
デバイスの種類別では、植込み型心臓ポンプデバイスが2024年に約69.2%の市場シェアを占め、市場を牽引しています。これらのデバイスは、末期心不全患者に長期的な循環補助を提供し、心臓移植を待つ患者や移植ができない患者にとって不可欠な命綱となります。生活の質の向上と生存率の増加も、その需要を促進しています。
治療法別では、心臓移植への橋渡し(BTT)が2024年に約46.7%の市場シェアで最大です。ドナー臓器の限られた供給と移植待機時間の長期化により、VADは患者の命を維持する重要な役割を果たしています。デバイス技術の進歩は、VADの耐久性と信頼性を向上させ、BTT療法の対象患者を拡大しています。
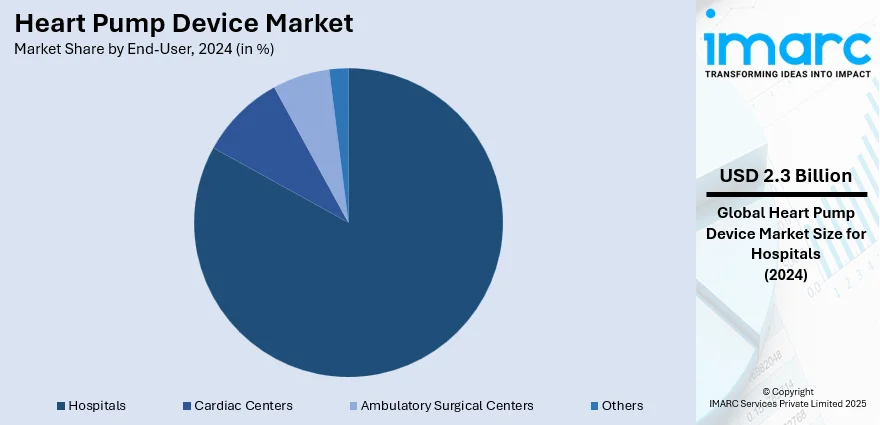
エンドユーザー別では、病院が2024年に約83.2%の市場シェアで圧倒的な存在感を示しています。心血管疾患(CVD)の増加と高度な心臓サポートを必要とする心不全症例の増加が、病院における心臓ポンプデバイスの需要を促進しています。病院は診断、治療、管理の中心であり、デバイスの導入により包括的なケアを提供できます。技術と外科手術の進歩により、デバイスの植込みがより安全かつアクセスしやすくなり、医療提供者と患者双方の受け入れ率が高まっています。
地域別では、北米が2024年に約38.8%と最大の市場シェアを占めています。北米では、CVDの高い有病率、急速な高齢化、堅牢な医療インフラが需要を牽引しています。有利な償還政策と医療技術への投資も、デバイスの普及に貢献しています。
米国は北米市場の88.80%を占め、CVDの増加がデバイス採用を促進しています。座りがちな生活習慣、肥満、高血圧がCVDの大きな要因です。病院は高度な心臓ケアプロトコルにデバイス技術を組み込み、医師もBTTや長期サポートとして推奨しています。継続的な技術革新と有利な償還政策が利用を加速させています。
アジア太平洋地域では、心臓移植手術と心臓病の増加により、心臓ポンプデバイスの使用が拡大しています。汚染、ライフスタイルの変化、食生活パターンが心臓病の早期発症に寄与しており、移植が遅れるか利用できない重症例をサポートするためにデバイスが採用されています。心臓専門医と患者の意識向上、外科手術能力の改善、専門センターへの投資が需要を後押ししています。
欧州では、高齢化人口の増加が心臓ポンプデバイスの採用拡大の主な要因です。WHOによると、欧州地域の60歳以上の人口は急速に増加しており、2021年の2億1500万人から2050年には3億人を超えると予測されています。加齢とともに心不全やその他の慢性心血管疾患のリスクが高まるため、デバイスの需要が高まっています。
心臓ポンプデバイス市場は、世界的な高齢化に伴う心不全患者の増加と、心臓移植の適応とならない患者に対する長期的な心臓サポートシステムの需要拡大を背景に、急速な成長を遂げています。特に、小型化され、患者の負担を軽減する心臓ポンプ技術の進歩は、高齢者層におけるデバイスの採用を大きく促進しています。
地域別に見ると、ラテンアメリカでは、医療インフラへの政府投資の増加が市場拡大の主要な推進力となっています。例えば、ブラジルの統一医療システムへの予算配分は2025年に6.2%増加する見込みであり、公立病院の近代化と集中治療サービスの強化が進められています。これにより、高度な心臓デバイスへのアクセスが改善され、各国の保健当局は心臓センターへの心臓ポンプデバイス導入を積極的に支援しており、三次医療機関全体での利用可能性と認知度が高まっています。
中東およびアフリカ地域でも、病院やクリニック施設の急速な拡大が心臓ポンプデバイスの需要を牽引しています。2025年にはアラブ首長国連邦に150以上の病院と5,000以上の医療施設が存在し、新たな多専門センターや心臓ユニットが次々と設立されています。このような医療インフラの拡充は、重度の心臓疾患管理における心臓ポンプデバイスの採用を促進し、患者数の増加と専門的な心臓病専門医の育成が進む中で、病院はこれらの先進的な心臓ポンプシステムへの投資を強化しています。
競争環境においては、主要企業は技術革新に重点を置き、より効率的で、低侵襲性、かつ耐久性の高いデバイスの開発を通じて市場成長を牽引しています。出血リスクの低減や植え込みの容易さなど、患者体験の向上に特に力が入れられており、幅広い心不全患者、特に進行した病状の患者に対応する製品提供の拡大が市場成長をさらに加速させています。加えて、規制当局の承認確保と償還オプションの拡充に向けた取り組みが、これらの救命デバイスへのより広範なアクセスを可能にし、企業間の戦略的な協力や提携が革新と市場浸透を加速させる重要な要素となっています。
最近の主要な動向としては、2025年7月にCorWave社の波状膜技術を用いた心臓ポンプデバイスが、オーストラリアのセントビンセント病院で進行性心不全患者に初めて植え込まれ、自然な心臓の拍動性を維持し、合併症なく30日後に退院するなど、有望な初期結果を示しました。同年5月には、米国でBrioVAD心臓ポンプデバイスの安全性と有効性を評価する多施設臨床試験が実施され、既存のHeartMate 3と比較検討されました。また、アボット社は、開胸手術なしで僧帽弁を置換する初の経カテーテルシステムであるTendyne™心臓ポンプデバイスのFDA承認を取得し、従来の外科手術が不適格な重度僧帽弁輪石灰化患者に低侵襲な選択肢を提供しました。3月には、ジョンソン・エンド・ジョンソン・メドテックがACC.25で、STEMIに続発する心原性ショックに対するImpella心臓ポンプデバイスの生存利益を強調し、治療ガイドラインでのクラス2aへの格上げがその有効性を裏付けました。1月には、ミシガン大学のフランケル心血管センターが、全国臨床試験の一環としてBrioVADシステムを患者に成功裏に植え込みました。
本レポートは、2019年から2033年までの心臓ポンプデバイス市場に関する包括的な定量分析を提供し、様々な市場セグメント(製品タイプ、治療法、エンドユーザー、地域)における歴史的傾向と現在の市場動向、将来予測、市場のダイナミクスを詳細に探求しています。市場の推進要因、課題、機会に関する最新情報を提供し、ステークホルダーが主要な地域市場および各地域内の国レベルの市場を特定できるよう支援します。また、ポーターのファイブフォース分析を通じて、新規参入者、競争、サプライヤーと買い手の交渉力、代替品の脅威の影響を評価し、心臓ポンプデバイス業界の競争レベルとその魅力度を分析するのに役立ちます。
1 はじめに
2 調査範囲と手法
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1. 一次情報源
2.3.2. 二次情報源
2.4 市場推定
2.4.1. ボトムアップアプローチ
2.4.2. トップダウンアプローチ
2.5 予測手法
3 エグゼクティブサマリー
4 世界の心臓ポンプデバイス市場 – 序論
4.1 心臓ポンプデバイスとは?
4.1.1 導入
4.1.2 主要エンドユーザー
4.2 業界トレンド
4.3 競合インテリジェンス
5 世界の心臓ポンプデバイス市場の展望
5.1 過去および現在の市場トレンド (2019-2024年)
5.2 市場予測 (2025-2033年)
6 世界の心臓ポンプデバイス市場 – 製品別内訳
6.1 心室補助装置 (VAD)
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2019-2024年)
6.1.3 心室補助装置市場 – 主要セグメント
6.1.3.1 左心室補助装置 (LVAD)
6.1.3.2 経皮的心室補助装置 (PVAD)
6.1.3.3 両心室補助装置 (BIVAD)
6.1.3.4 右心室補助装置 (RVAD)
6.1.4 市場予測 (2025-2033年)
6.1.5 タイプ別市場内訳
6.1.6 治療法別市場内訳
6.1.7 エンドユーザー別市場内訳
6.1.8 主要企業
6.2 大動脈内バルーンポンプ (IABP)
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2019-2024年)
6.2.3 市場予測 (2025-2033年)
6.2.4 タイプ別市場内訳
6.2.5 治療法別市場内訳
6.2.6 エンドユーザー別市場内訳
6.2.7 主要企業
6.3 体外式膜型人工肺 (ECMO)
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2019-2024年)
6.3.3 市場予測 (2025-2033年)
6.3.4 タイプ別市場内訳
6.3.5 治療法別市場内訳
6.3.6 エンドユーザー別市場内訳
6.3.7 主要企業
6.4 完全置換型人工心臓 (TAH)
6.4.1 概要
6.4.2 過去および現在の市場トレンド (2019-2024年)
6.4.3 市場予測 (2025-2033年)
6.4.4 タイプ別市場内訳
6.4.5 治療法別市場内訳
6.4.6 エンドユーザー別市場内訳
6.4.7 主要企業
6.5 製品別魅力的な投資提案
7 世界の心臓ポンプデバイス市場 – タイプ別内訳
7.1 植込み型心臓ポンプデバイス
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2019-2024年)
7.1.3 市場予測 (2025-2033年)
7.1.4 製品別市場内訳
7.1.5 治療法別市場内訳
7.1.6 エンドユーザー別市場内訳
7.1.7 主要企業
7.2 体外式心臓ポンプデバイス
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2019-2024年)
7.2.3 市場予測 (2025-2033年)
7.2.4 製品別市場内訳
7.2.5 治療法別市場内訳
7.2.6 エンドユーザー別市場内訳
7.2.7 主要企業
7.3 タイプ別魅力的な投資提案
8 世界の心臓ポンプデバイス市場 – 治療法別内訳
8.1 移植への橋渡し (BTT)
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2019-2024年)
8.1.3 市場予測 (2025-2033年)
8.1.4 製品別市場内訳
8.1.5 タイプ別市場内訳
8.1.6 エンドユーザー別市場内訳
8.1.7 主要企業
8.2 候補者への橋渡し (BTC)
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2019-2024年)
8.2.3 市場予測 (2025-2033年)
8.2.4 製品別市場内訳
8.2.5 タイプ別市場内訳
8.2.6 エンドユーザー別市場内訳
8.2.7 主要企業
8.3 最終治療 (DT)
8.3.1 概要
8.3.2 過去および現在の市場トレンド (2019-2024年)
8.3.3 市場予測 (2025-2033年)
8.3.4 製品別市場内訳
8.3.5 タイプ別市場内訳
8.3.6 エンドユーザー別市場内訳
8.3.7 主要企業
8.4 その他
8.4.1 概要
8.4.2 過去および現在の市場動向 (2019-2024)
8.4.3 市場予測 (2025-2033)
8.4.4 製品別市場内訳
8.4.5 タイプ別市場内訳
8.4.6 エンドユーザー別市場内訳
8.4.7 主要企業
8.5 治療法別の魅力的な投資提案
9 世界の心臓ポンプ装置市場 – エンドユーザー別内訳
9.1 病院
9.1.1 概要
9.1.2 過去および現在の市場動向 (2019-2024)
9.1.3 市場予測 (2025-2033)
9.1.4 製品別市場内訳
9.1.5 タイプ別市場内訳
9.1.6 治療法別市場内訳
9.1.7 主要企業
9.2 心臓センター
9.2.1 概要
9.2.2 過去および現在の市場動向 (2019-2024)
9.2.3 市場予測 (2025-2033)
9.2.4 製品別市場内訳
9.2.5 タイプ別市場内訳
9.2.6 治療法別市場内訳
9.2.7 主要企業
9.3 外来手術センター
9.3.1 概要
9.3.2 過去および現在の市場動向 (2019-2024)
9.3.3 市場予測 (2025-2033)
9.3.4 製品別市場内訳
9.3.5 タイプ別市場内訳
9.3.6 治療法別市場内訳
9.3.7 主要企業
9.4 その他
9.4.1 概要
9.4.2 過去および現在の市場動向 (2019-2024)
9.4.3 市場予測 (2025-2033)
9.4.4 製品別市場内訳
9.4.5 タイプ別市場内訳
9.4.6 治療法別市場内訳
9.4.7 主要企業
9.5 エンドユーザー別の魅力的な投資提案
10 世界の心臓ポンプ装置市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場促進要因
10.1.1.2 過去および現在の市場動向 (2019-2024)
10.1.1.3 製品別市場内訳
10.1.1.4 タイプ別市場内訳
10.1.1.5 治療法別市場内訳
10.1.1.6 エンドユーザー別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測 (2025-2033)
10.1.1.9 最近の投資
10.1.1.9.1 政府投資
10.1.1.9.2 民間投資
10.1.1.10 規制承認プロセス
10.1.1.11 価格分析
10.1.2 カナダ
10.1.2.1 市場促進要因
10.1.2.2 過去および現在の市場動向 (2019-2024)
10.1.2.3 製品別市場内訳
10.1.2.4 タイプ別市場内訳
10.1.2.5 治療法別市場内訳
10.1.2.6 エンドユーザー別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測 (2025-2033)
10.1.2.9 最近の投資
10.1.2.9.1 政府投資
10.1.2.9.2 民間投資
10.1.2.10 規制承認プロセス
10.1.2.11 価格分析
10.2 欧州
10.2.1 ドイツ
10.2.1.1 市場促進要因
10.2.1.2 過去および現在の市場動向 (2019-2024)
10.2.1.3 製品別市場内訳
10.2.1.4 タイプ別市場内訳
10.2.1.5 治療法別市場内訳
10.2.1.6 エンドユーザー別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測 (2025-2033)
10.2.1.9 最近の投資
10.2.1.9.1 政府投資
10.2.1.9.2 民間投資
10.2.1.10 規制承認プロセス
10.2.1.11 価格分析
10.2.2 フランス
10.2.2.1 市場促進要因
10.2.2.2 過去および現在の市場動向 (2019-2024)
10.2.2.3 製品別市場内訳
10.2.2.4 タイプ別市場内訳
10.2.2.5 治療法別市場内訳
10.2.2.6 エンドユーザー別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測 (2025-2033)
10.2.2.9 最近の投資
10.2.2.9.1 政府投資
10.2.2.9.2 民間投資
10.2.2.10 規制承認プロセス
10.2.2.11 価格分析
10.2.3 英国
10.2.3.1 市場促進要因
10.2.3.2 過去および現在の市場動向 (2019-2024)
10.2.3.3 製品別市場内訳
10.2.3.4 タイプ別市場内訳
10.2.3.5 治療法別市場内訳
10.2.3.6 エンドユーザー別市場内訳
10.2.3.7 主要企業
10.2.3.8 市場予測 (2025-2033)
10.2.3.9 最近の投資
10.2.3.9.1 政府投資
10.2.3.9.2 民間投資
10.2.3.10 規制承認プロセス
10.2.3.11 価格分析
10.2.4 イタリア
10.2.4.1 市場の推進要因
10.2.4.2 過去および現在の市場動向 (2019-2024)
10.2.4.3 製品別市場内訳
10.2.4.4 タイプ別市場内訳
10.2.4.5 治療法別市場内訳
10.2.4.6 エンドユーザー別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測 (2025-2033)
10.2.4.9 最近の投資
10.2.4.9.1 政府投資
10.2.4.9.2 民間投資
10.2.4.10 規制承認プロセス
10.2.4.11 価格分析
10.2.5 スペイン
10.2.5.1 市場の推進要因
10.2.5.2 過去および現在の市場動向 (2019-2024)
10.2.5.3 製品別市場内訳
10.2.5.4 タイプ別市場内訳
10.2.5.5 治療法別市場内訳
10.2.5.6 エンドユーザー別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測 (2025-2033)
10.2.5.9 最近の投資
10.2.5.9.1 政府投資
10.2.5.9.2 民間投資
10.2.5.10 規制承認プロセス
10.2.5.11 価格分析
10.2.6 その他
10.2.6.1 過去および現在の市場動向 (2019-2024)
10.2.6.2 市場予測 (2025-2033)
10.3 アジア太平洋
10.3.1 中国
10.3.1.1 市場の推進要因
10.3.1.2 過去および現在の市場動向 (2019-2024)
10.3.1.3 製品別市場内訳
10.3.1.4 タイプ別市場内訳
10.3.1.5 治療法別市場内訳
10.3.1.6 エンドユーザー別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測 (2025-2033)
10.3.1.9 最近の投資
10.3.1.9.1 政府投資
10.3.1.9.2 民間投資
10.3.1.10 規制承認プロセス
10.3.1.11 価格分析
10.3.2 日本
10.3.2.1 市場の推進要因
10.3.2.2 過去および現在の市場動向 (2019-2024)
10.3.2.3 製品別市場内訳
10.3.2.4 タイプ別市場内訳
10.3.2.5 治療法別市場内訳
10.3.2.6 エンドユーザー別市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測 (2025-2033)
10.3.2.9 最近の投資
10.3.2.9.1 政府投資
10.3.2.9.2 民間投資
10.3.2.10 規制承認プロセス
10.3.2.11 価格分析
10.3.3 インド
10.3.3.1 市場の推進要因
10.3.3.2 過去および現在の市場動向 (2019-2024)
10.3.3.3 製品別市場内訳
10.3.3.4 タイプ別市場内訳
10.3.3.5 治療法別市場内訳
10.3.3.6 エンドユーザー別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測 (2025-2033)
10.3.3.9 最近の投資
10.3.3.9.1 政府投資
10.3.3.9.2 民間投資
10.3.3.10 規制承認プロセス
10.3.3.11 価格分析
10.3.4 韓国
10.3.4.1 市場の推進要因
10.3.4.2 過去および現在の市場動向 (2019-2024)
10.3.4.3 製品別市場内訳
10.3.4.4 タイプ別市場内訳
10.3.4.5 治療法別市場内訳
10.3.4.6 エンドユーザー別市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測 (2025-2033)
10.3.4.9 最近の投資
10.3.4.9.1 政府投資
10.3.4.9.2 民間投資
10.3.4.10 規制承認プロセス
10.3.4.11 価格分析
10.3.5 オーストラリア
10.3.5.1 市場の推進要因
10.3.5.2 過去および現在の市場動向 (2019-2024年)
10.3.5.3 製品別市場内訳
10.3.5.4 タイプ別市場内訳
10.3.5.5 治療法別市場内訳
10.3.5.6 エンドユーザー別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測 (2025-2033年)
10.3.5.9 最近の投資
10.3.5.9.1 政府投資
10.3.5.9.2 民間投資
10.3.5.10 規制承認プロセス
10.3.5.11 価格分析
10.3.6 インドネシア
10.3.6.1 市場促進要因
10.3.6.2 過去および現在の市場動向 (2019-2024年)
10.3.6.3 製品別市場内訳
10.3.6.4 タイプ別市場内訳
10.3.6.5 治療法別市場内訳
10.3.6.6 エンドユーザー別市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測 (2025-2033年)
10.3.6.9 最近の投資
10.3.6.9.1 政府投資
10.3.6.9.2 民間投資
10.3.6.10 規制承認プロセス
10.3.6.11 価格分析
10.3.7 その他
10.3.7.1 過去および現在の市場動向 (2019-2024年)
10.3.7.2 市場予測 (2025-2033年)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場促進要因
10.4.1.2 過去および現在の市場動向 (2019-2024年)
10.4.1.3 製品別市場内訳
10.4.1.4 タイプ別市場内訳
10.4.1.5 治療法別市場内訳
10.4.1.6 エンドユーザー別市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測 (2025-2033年)
10.4.1.9 最近の投資
10.4.1.9.1 政府投資
10.4.1.9.2 民間投資
10.4.1.10 規制承認プロセス
10.4.1.11 価格分析
10.4.2 メキシコ
10.4.2.1 市場促進要因
10.4.2.2 過去および現在の市場動向 (2019-2024年)
10.4.2.3 製品別市場内訳
10.4.2.4 タイプ別市場内訳
10.4.2.5 治療法別市場内訳
10.4.2.6 エンドユーザー別市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測 (2025-2033年)
10.4.2.9 最近の投資
10.4.2.9.1 政府投資
10.4.2.9.2 民間投資
10.4.2.10 規制承認プロセス
10.4.2.11 価格分析
10.4.3 その他
10.4.3.1 過去および現在の市場動向 (2019-2024年)
10.4.3.2 市場予測 (2025-2033年)
10.5 中東
10.5.1 市場促進要因
10.5.2 過去および現在の市場動向 (2019-2024年)
10.5.3 製品別市場内訳
10.5.4 タイプ別市場内訳
10.5.5 治療法別市場内訳
10.5.6 エンドユーザー別市場内訳
10.5.7 国別市場内訳
10.5.8 主要企業
10.5.9 市場予測 (2025-2033年)
10.5.10 最近の投資
10.5.10.1 政府投資
10.5.10.2 民間投資
10.5.11 規制承認プロセス
10.5.12 価格分析
10.6 アフリカ
10.6.1 市場促進要因
10.6.2 過去および現在の市場動向 (2019-2024年)
10.6.3 製品別市場内訳
10.6.4 タイプ別市場内訳
10.6.5 治療法別市場内訳
10.6.6 エンドユーザー別市場内訳
10.6.7 国別市場内訳
10.6.8 主要企業
10.6.9 市場予測 (2025-2033年)
10.6.10 最近の投資
10.6.10.1 政府投資
10.6.10.2 民間投資
10.6.11 規制承認プロセス
10.6.12 価格分析
10.7 地域別魅力的な投資提案
11 技術分析
11.1 さまざまな技術の概要
11.2 技術別心臓ポンプ装置の用途
11.3 新製品の市場投入までの期間
11.4 主要な技術トレンド
11.4.1 生体適合性材料とコーティング
11.4.2 ハイブリッドおよび完全人工心臓システム
11.4.3 再生医療と組織工学
12 政府の規制と戦略
13 世界の心臓ポンプ装置市場 – 業界分析
13.1 推進要因、阻害要因、および機会
13.1.1 概要
13.1.2 推進要因
13.1.2.1 心臓ポンプ技術の進歩
13.1.2.2 機械的循環補助の受容の拡大
13.1.2.3 移植への橋渡しと最終治療
13.1.3 阻害要因
13.1.3.1 装置と埋め込みの高コスト
13.1.3.2 ドナー臓器の入手可能性の制限
13.1.3.3 患者管理とケア連携の複雑さ
13.1.4 機会
13.1.4.1 回復への橋渡しと再生医療
13.1.4.2 最終治療と長期サポート
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
133.2.4 競争の程度
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 世界の心臓ポンプ装置市場 – 競争環境
14.1 概要
14.2 市場構造
14.3 主要プレーヤー別市場シェア
14.4 市場プレーヤーのポジショニング
14.5 主要な成功戦略
14.6 競争ダッシュボード
14.7 企業評価象限
15 主要プレーヤーのプロファイル
15.1 アボット・ラボラトリーズ
15.1.1 事業概要
15.1.2 提供製品
15.1.3 事業戦略
15.1.3.1 マーケティング戦略
15.1.3.2 製品戦略
15.1.3.3 チャネル戦略
15.1.4 財務
15.1.5 SWOT分析
15.1.6 主要ニュースとイベント
15.2 アビオメッド
15.2.1 事業概要
15.2.2 提供製品
15.2.3 事業戦略
15.2.3.1 マーケティング戦略
15.2.3.2 製品戦略
15.2.3.3 チャネル戦略
15.2.4 SWOT分析
15.2.5 主要ニュースとイベント
15.3 ゲティンゲAB
15.3.1 事業概要
15.3.2 提供製品
15.3.3 事業戦略
15.3.3.1 マーケティング戦略
15.3.3.2 製品戦略
15.3.3.3 チャネル戦略
15.3.4 財務
15.3.5 SWOT分析
15.3.6 主要ニュースとイベント
15.4 テレフレックス・インコーポレイテッド
15.4.1 事業概要
15.4.2 提供製品
15.4.3 事業戦略
15.4.3.1 マーケティング戦略
15.4.3.2 製品戦略
15.4.3.3 チャネル戦略
15.4.4 財務
15.4.5 SWOT分析
15.4.6 主要ニュースとイベント
15.5 フレゼニウスSE & Co. KGaA
15.5.1 事業概要
15.5.2 提供製品
15.5.3 事業戦略
15.5.3.1 マーケティング戦略
15.5.3.2 製品戦略
15.5.3.3 チャネル戦略
15.5.4 財務
15.5.5 SWOT分析
15.5.6 主要ニュースとイベント
15.6 リバノバPLC
15.6.1 事業概要
15.6.2 提供製品
15.6.3 事業戦略
15.6.3.1 マーケティング戦略
15.6.3.2 製品戦略
15.6.3.3 チャネル戦略
15.6.4 財務
15.6.5 SWOT分析
15.6.6 主要ニュースとイベント
15.7 コアウェーブSA
15.7.1 事業概要
15.7.2 提供製品
15.7.3 事業戦略
15.7.3.1 マーケティング戦略
15.7.3.2 製品戦略
15.7.3.3 チャネル戦略
15.7.4 SWOT分析
15.7.5 主要ニュースとイベント
15.8 ジャービック・ハート・インク
15.8.1 事業概要
15.8.2 提供製品
15.8.3 事業戦略
15.8.3.1 マーケティング戦略
15.8.3.2 製品戦略
15.8.3.3 チャネル戦略
15.8.4 SWOT分析
15.8.5 主要ニュースとイベント
15.9 メドトロニックPlc
15.9.1 事業概要
15.9.2 提供製品
15.9.3 事業戦略
15.9.3.1 マーケティング戦略
15.9.3.2 製品戦略
15.9.3.3 チャネル戦略
15.9.4 財務
15.9.5 SWOT分析
15.9.6 主要ニュースとイベント
15.10 SynCardia Systems
15.10.1 事業概要
15.10.2 提供製品
15.10.3 事業戦略
15.10.3.1 マーケティング戦略
15.10.3.2 製品戦略
15.10.3.3 チャネル戦略
15.10.4 SWOT分析
15.10.5 主要ニュースとイベント
これは企業の部分的なリストであり、完全なリストは本レポートに記載されています。
16 戦略的提言
17 付録
心臓ポンプデバイスとは、心臓のポンプ機能を補助または代替する医療機器の総称でございます。心臓が全身に十分な血液を送り出せない重度の心不全患者様に対し、生命維持や症状改善を目的として使用されます。心臓の機能が一時的に低下している場合から、永続的な補助が必要な場合まで、様々な状況に応じて選択される重要な治療法の一つです。
主な種類としましては、心室補助装置(VAD: Ventricular Assist Device)と完全置換型人工心臓(TAH: Total Artificial Heart)がございます。VADは、患者様ご自身の心臓を残したまま、そのポンプ機能を補助する装置です。特に左心室の機能を補助する左心室補助装置(LVAD)が最も一般的で、全身への血液供給をサポートします。その他、右心室を補助する右心室補助装置(RVAD)や、両心室を補助する両心室補助装置(BiVAD)もございます。これらのVADには、体外にポンプ本体を設置する体外設置型と、体内にポンプ本体を埋め込む体内埋め込み型があり、体内埋め込み型は小型化が進み、患者様の生活の質向上に大きく貢献しております。一方、完全置換型人工心臓(TAH)は、患者様ご自身の心臓を摘出し、その代わりに人工心臓を植え込むもので、両心室の機能が著しく低下し、VADでは対応できない非常に重篤なケースに適用されます。また、一時的な心肺機能の補助として体外式膜型人工肺(ECMO)も関連技術として挙げられますが、これは心臓ポンプ機能だけでなく肺機能も補助するもので、緊急性の高い状況で用いられます。
これらのデバイスの主な用途は多岐にわたります。一つは「移植への橋渡し(Bridge to Transplant)」として、心臓移植のドナーが見つかるまでの期間、患者様の命を繋ぐ役割を果たします。次に「回復への橋渡し(Bridge to Recovery)」として、心臓を休ませることで自己回復を促す目的で使用されることもございます。また、心臓移植の適応とならない患者様に対して、長期的な生命維持と生活の質向上を目指す「最終治療(Destination Therapy)」としても重要な選択肢となっております。さらに、治療方針を決定するまでの間、一時的に心機能をサポートする「決定への橋渡し(Bridge to Decision)」としても利用されます。
関連技術の進歩も目覚ましく、デバイスの小型化と軽量化は、患者様の身体的負担を軽減し、より活動的な生活を可能にしています。また、血液との適合性を高める生体適合性材料の開発により、血栓形成のリスクが低減され、長期的な安全性が向上しております。バッテリー技術の進化は、駆動時間の延長と充電の利便性を高め、患者様の外出や社会参加を支援しています。さらに、ポンプの流体力学的な設計改善により、血液細胞への損傷を最小限に抑え、溶血などの合併症を減少させる努力が続けられています。将来的には、ワイヤレス給電技術や、AIを活用したポンプ制御システムの導入により、さらなる利便性と安全性の向上が期待されております。