❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
世界の環境配慮型ラベル市場は、2024年に15億ドル規模に達し、2033年までに27億ドルに成長すると予測されており、2025年から2033年の期間で年平均成長率(CAGR)6.5%を示す見込みです。この成長は、持続可能な開発目標の推進、責任ある消費と生産を促す世界的な取り組み、環境配慮型ラベリングの利点に関する一般の意識向上と教育、そして製品のトレーサビリティと透明性確保のためのラベル活用増加によって牽引されています。
環境配慮型ラベルは、消費者と企業の環境意識の高まりに応える重要なトレンドとして台頭しており、製品やパッケージの持続可能性、環境特性(リサイクル可能性、生分解性、再生可能素材の使用など)に関する不可欠な情報を提供します。これにより、消費者は自身の価値観に合致し、環境保全に貢献する製品を選択できるようになり、企業にはサプライチェーン全体での持続可能な慣行の採用が促されます。また、企業にとっては環境へのコミットメントを示す貴重なマーケティングツールとなり、エコラベリング制度や認証の普及が信頼性を高め、消費者の信頼とロイヤルティを醸成しています。
市場を牽引する主な要因としては、持続可能で環境に優しい製品に対する消費者の意識と需要の増加が挙げられます。気候変動やプラスチック汚染といった環境問題への懸念の高まり、世界各国の政府による環境配慮型ラベリングと持続可能なパッケージングを促進する規制や政策も市場に好影響を与えています。さらに、企業の環境フットプリント削減に向けた取り組み、リサイクルと廃棄物削減を重視する循環型経済原則の採用拡大、エコフレンドリー認証の人気上昇、環境主張を検証するエコラベリングプログラムと基準の拡大、環境責任を示すブランドへの消費者の嗜好の変化、そしてリサイクル紙や生分解性素材といったラベル素材の革新も市場成長を後押ししています。
特に、様々な産業におけるこれらのラベルの利用拡大が顕著です。食品・飲料業界では有機製品や地元の食材を用いた製品のパッケージに、化粧品・パーソナルケア業界では天然成分や環境に優しいパッケージの製品に採用が広がっています。家庭用品、自動車、エレクトロニクス、繊維などの分野でも、環境規制への準拠や炭素排出量削減へのコミットメントを示すために活用されています。
また、Eコマースの台頭と持続可能なパッケージングソリューションへの需要増加も市場に大きな機会をもたらしています。オンラインショッピングの拡大に伴い、環境に配慮した効果的で視覚的に魅力的なパッケージの必要性が高まっています。消費者は購入品の環境影響を意識しており、ブランドは廃棄物削減と輸送中の環境フットプリント最小化のために持続可能なパッケージに投資しています。リサイクル素材や生分解性接着剤で作られた環境配慮型ラベルは、これらの持続可能なパッケージングソリューションを補完し、サプライチェーン全体で製品需要を加速させています。
さらに、廃棄物管理と拡大生産者責任(EPR)への注目の高まりも市場を推進しています。世界中の政府や組織は、生産者に製品とパッケージの最終処分責任を負わせる厳格な廃棄物管理規制とEPRプログラムを導入しています。これにより、企業は持続可能なパッケージング慣行を採用し、責任ある廃棄物管理へのコミットメントをラベルで示すようになっています。これらのラベルは、製品パッケージが容易にリサイクルまたは環境に優しい方法で処分できることを保証する上で重要な役割を果たし、消費者の意識の高まりとEPR要件への対応が、環境配慮型ラベリングソリューションの需要をさらに高めています。
環境配慮型ラベル市場は、リサイクル可能、生分解性、堆肥化可能なラベル素材の革新により、持続可能な包装慣行を推進し、成長を続けている。IMARC Groupのレポートは、2025年から2033年までの市場動向を素材、ラベルタイプ、印刷技術、エンドユーザー別に分析している。
素材別では、紙が市場を支配している。紙ラベルは、その高いリサイクル性と生分解性、そして食品・飲料、化粧品、家庭用品といった幅広い産業での利用、さらにオーガニック製品のマーケティングにおける自然な魅力から需要が拡大している。一方、PLA(ポリ乳酸)やPHBなどのリサイクル可能または生分解性のプラスチックラベルも、耐久性と耐水性を提供し、パーソナルケア製品などで採用が進んでいる。これらは、ラベリングによる環境負荷の低減に貢献している。
ラベルタイプ別では、感圧ラベル(PSL)が最大セグメントである。PSLは、軽い圧力で製品表面に接着する汎用性の高いラベルで、リサイクル紙や持続可能なプラスチックフィルムなどの環境配慮型素材で作ることが可能だ。その適用しやすさと環境配慮型接着剤との互換性から、食品・飲料、パーソナルケア、医薬品産業で広く採用されている。また、シュリンクラベルは、加熱により製品形状に密着するタイプで、飲料、乳製品、化粧品分野でリサイクル可能または生分解性素材のものが需要を伸ばしている。ブランドと消費者が環境責任を重視する中、これらの環境配慮型ラベルの採用拡大が市場成長を牽引している。
印刷技術別では、フレキソ印刷が市場をリードしている。フレキソ印刷は、柔軟なレリーフ版を使用し、環境配慮型インクや基材に対応可能で、リサイクル紙や生分解性フィルムへの印刷に適している。食品・飲料、小売、物流など、大量のラベル生産が必要な産業で広く利用されている。デジタル印刷も、カスタマイズ性、小ロット印刷、廃棄物削減の利点から人気が高まっている。可変データ印刷が可能で、ブランドの環境配慮への取り組みを効果的に伝えるのに役立ち、リサイクル素材などへの印刷にも適しており、環境負荷を最小限に抑えることができる。
エンドユーザー別では、食品・飲料産業が最も需要が高い。消費者の環境意識の高まりに応え、リサイクル可能または堆肥化可能なラベル素材を使用することで、パッケージのリサイクル性を高めている。医薬品産業も持続可能性目標達成のため、サプライチェーン全体で環境責任を推進する持続可能な素材のラベルを採用している。化粧品・パーソナルケア産業では、環境意識の高い消費者に訴求するため、天然・オーガニック製品のプロモーションに持続可能なラベル素材が活用され、ブランドの市場魅力を高めている。これらの主要産業における需要増加は、ブランドが持続可能性イニシアチブと消費者の嗜好に合わせたパッケージングを追求する中で、市場の拡大を促進している。
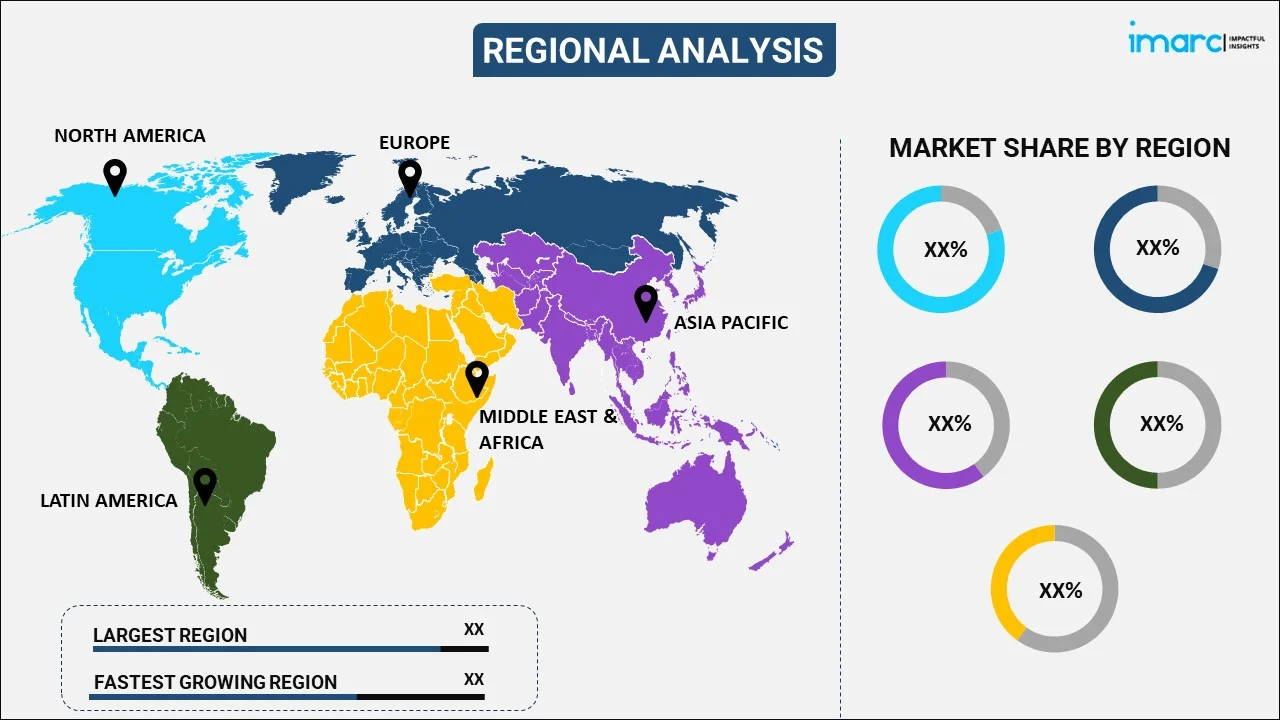
地域別では、北米が市場で明確な優位性を示している。
エコフレンドリーラベル市場に関する本レポートは、市場の包括的な分析を提供しています。市場は、環境問題への意識の高まりと持続可能な製品への需要増加を背景に成長しており、特に北米市場がその最大のシェアを占めています。北米では、政府、企業、消費者がエコフレンドリーな慣行、特に責任あるラベリングを重視しており、食品・飲料、医薬品、パーソナルケアなどの産業でエコラベルの採用が顕著に増加しています。一方、欧州は持続可能性への取り組みの最前線にあり、厳しい環境規制、循環経済イニシアチブ、消費者の持続可能な製品への嗜好がエコフレンドリーなラベリングソリューションの採用を強く推進しています。欧州企業は、炭素排出量の削減とエコ意識の高いブランド化を促進するため、エコフレンドリーな素材と印刷技術の使用を優先しています。アジア太平洋、ラテンアメリカ、中東・アフリカも主要な地域市場として分析されています。
競争環境においては、主要企業がイノベーション、持続可能性、顧客中心のソリューションを主導し、市場強化に不可欠な役割を果たしています。これらの企業は、リサイクル、再生可能資源、生分解性、堆肥化可能な素材から作られた最先端のエコフレンドリーラベル素材、印刷技術、接着剤ソリューションの開発を推進しています。研究開発を優先することで、主要メーカーは常に新しい素材を導入し、ラベル生産プロセス全体で環境負荷を低減することにコミットしています。また、顧客と密接に連携し、各ブランドの特定の持続可能性目標に合致するパーソナライズされたラベリングソリューションを提供しています。これにより、イノベーション、持続可能性、顧客満足度への献身を通じて、市場の成長を促進し、業界標準に影響を与え、世界的に環境責任のあるラベリング慣行の採用を加速させています。本レポートでは、Avery Dennison Corporation、CCL Industries Inc、Elevate Packaging Inc、Hally Labels、inkREADible Labels Limited、JK Labels、Labels Plus、Paramount Labels、SATO Holdings Corporation、The Label Makers Ltdなどの主要企業の詳細なプロファイルを含む、競争環境の包括的な分析が提供されています。
レポートの範囲は、2024年を基準年とし、2019年から2024年までの過去期間と2025年から2033年までの予測期間を対象としています。市場規模は10億米ドル単位で評価され、過去および予測トレンド、業界の触媒と課題、素材(紙、プラスチック:PLA、PHB)、ラベルタイプ(感圧ラベル、シュリンクラベル、ストレッチラベル、ウェットグルーラベルなど)、印刷技術(フレキソグラフィー、デジタル、グラビア、スクリーン、オフセット)、エンドユーザー(食品・飲料、医薬品、化粧品・パーソナルケア、ホームケア・トイレタリー、衣料品、化学品、自動車)、地域(北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)といったセグメント別の市場評価が含まれます。対象国には、米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコが含まれます。
本レポートは、エコフレンドリーラベル市場のこれまでの実績と今後の見通し、推進要因、抑制要因、機会、主要な地域市場、最も魅力的な国・セグメント、素材、ラベルタイプ、印刷技術、エンドユーザー別の市場の内訳、および競争構造に関する重要な質問に回答します。ステークホルダーにとっての主なメリットは、2019年から2033年までの市場セグメントの包括的な定量的分析、市場トレンド、予測、ポーターの5フォース分析による競争レベルの評価、および競争環境の理解を提供することです。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界のエコフレンドリーラベル市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界のエコフレンドリーラベル市場の展望
5.1 過去および現在の市場動向 (2019-2024)
5.2 市場予測 (2025-2033)
6 世界のエコフレンドリーラベル市場 – 材料別内訳
6.1 紙
6.1.1 概要
6.1.2 過去および現在の市場動向 (2019-2024)
6.1.3 市場セグメンテーション
6.1.3.1 半光沢/マット紙
6.1.3.2 市場セグメンテーション
6.1.3.3 市場セグメンテーション
6.1.3.4 その他
6.1.4 市場予測 (2025-2033)
6.2 プラスチック
6.2.1 概要
6.2.2 過去および現在の市場動向 (2019-2024)
6.2.3 市場セグメンテーション
6.2.3.1 PLA(ポリ乳酸)
6.2.3.2 PHB
6.2.4 市場予測 (2025-2033)
6.3 材料別魅力的な投資提案
7 世界のエコフレンドリーラベル市場 – ラベルタイプ別内訳
7.1 感圧ラベル (PSL)
7.1.1 概要
7.1.2 過去および現在の市場動向 (2019-2024)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2025-2033)
7.2 シュリンクラベル
7.2.1 概要
7.2.2 過去および現在の市場動向 (2019-2024)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2025-2033)
7.3 ストレッチラベル
7.3.1 概要
7.3.2 過去および現在の市場動向 (2019-2024)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2025-2033)
7.4 ウェットグルーラベル
7.4.1 概要
7.4.2 過去および現在の市場動向 (2019-2024)
7.4.3 市場セグメンテーション
7.4.4 市場予測 (2025-2033)
7.5 その他
7.5.2 過去および現在の市場動向 (2019-2024)
7.5.4 市場予測 (2025-2033)
7.6 ラベルタイプ別魅力的な投資提案
8 世界のエコフレンドリーラベル市場 – 印刷技術別内訳
8.1 フレキソグラフィー
8.1.1 概要
8.1.2 過去および現在の市場動向 (2019-2024)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2025-2033)
8.2 デジタル
8.2.1 概要
8.2.2 過去および現在の市場動向 (2019-2024)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2025-2033)
8.3 グラビア
8.3.1 概要
8.3.2 過去および現在の市場動向 (2019-2024)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2025-2033)
8.4 スクリーン
8.4.1 概要
8.4.2 過去および現在の市場動向 (2019-2024)
8.4.3 市場セグメンテーション
8.4.4 市場予測 (2025-2033)
8.5 オフセット
8.5.1 概要
8.5.2 過去および現在の市場動向 (2019-2024)
8.5.3 市場セグメンテーション
8.5.4 市場予測 (2025-2033)
8.6 印刷技術別魅力的な投資提案
9 世界のエコフレンドリーラベル市場 – エンドユーザー別内訳
9.1 食品および飲料
9.1.1 概要
9.1.2 過去および現在の市場動向 (2019-2024)
9.1.3 市場セグメンテーション
9.1.4 市場予測 (2025-2033)
9.2 医薬品
9.2.1 概要
9.2.2 過去および現在の市場動向 (2019-2024)
9.2.3 市場セグメンテーション
9.2.4 市場予測 (2025-2033)
9.3 化粧品およびパーソナルケア
9.3.1 概要
9.3.2 過去および現在の市場動向 (2019-2024)
9.3.3 市場セグメンテーション
9.3.4 市場予測 (2025-2033)
9.4 ホームケアおよびトイレタリー
9.4.1 概要
9.4.2 過去および現在の市場動向 (2019-2024)
9.4.3 市場セグメンテーション
9.4.4 市場予測 (2025-2033)
9.5 衣料品およびアパレル
9.5.1 概要
9.5.2 過去および現在の市場動向 (2019-2024)
9.5.3 市場セグメンテーション
9.5.4 市場予測 (2025-2033)
9.6 化学品
9.6.1 概要
9.6.2 過去および現在の市場動向 (2019-2024)
9.6.3 市場セグメンテーション
9.6.4 市場予測 (2025-2033)
9.7 自動車
9.7.1 概要
9.7.2 過去および現在の市場動向 (2019-2024)
9.7.3 市場セグメンテーション
9.7.4 市場予測 (2025-2033)
9.8 エンドユーザー別魅力的な投資提案
10 世界のエコフレンドリーラベル市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場促進要因
10.1.1.2 過去および現在の市場動向 (2019-2024)
10.1.1.3 材料別市場内訳
10.1.1.4 ラベルタイプ別市場内訳
10.1.1.5 印刷技術別市場内訳
10.1.1.6 エンドユーザー別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測 (2025-2033)
10.1.2 カナダ
10.1.2.1 市場促進要因
10.1.2.2 過去および現在の市場動向 (2019-2024)
10.1.2.3 材料別市場内訳
10.1.2.4 ラベルタイプ別市場内訳
10.1.2.5 印刷技術別市場内訳
10.1.2.6 エンドユーザー別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測 (2025-2033)
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.1.1 市場促進要因
10.2.1.2 過去および現在の市場動向 (2019-2024)
10.2.1.3 材料別市場内訳
10.2.1.4 ラベルタイプ別市場内訳
10.2.1.5 印刷技術別市場内訳
10.2.1.6 エンドユーザー別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測 (2025-2033)
10.2.2 フランス
10.2.2.1 市場促進要因
10.2.2.2 過去および現在の市場動向 (2019-2024)
10.2.2.3 材料別市場内訳
10.2.2.4 ラベルタイプ別市場内訳
10.2.2.5 印刷技術別市場内訳
10.2.2.6 エンドユーザー別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測 (2025-2033)
10.2.3 イギリス
10.2.3.1 市場促進要因
10.2.3.2 過去および現在の市場動向 (2019-2024)
10.2.3.3 材料別市場内訳
10.2.3.4 ラベルタイプ別市場内訳
10.2.3.5 印刷技術別市場内訳
10.2.2.6 エンドユーザー別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測 (2025-2033)
10.2.4 イタリア
10.2.4.1 市場促進要因
10.2.4.2 過去および現在の市場動向 (2019-2024)
10.2.4.3 材料別市場内訳
10.2.4.4 ラベルタイプ別市場内訳
10.2.4.5 印刷技術別市場内訳
10.2.4.6 エンドユーザー別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測 (2025-2033)
10.2.5 スペイン
10.2.5.1 市場促進要因
10.2.5.2 過去および現在の市場動向 (2019-2024)
10.2.5.3 材料別市場内訳
10.2.5.4 ラベルタイプ別市場内訳
10.2.5.5 印刷技術別市場内訳
10.2.5.6 エンドユーザー別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測 (2025-2033)
10.2.6 その他
10.2.6.1 過去および現在の市場動向 (2019-2024)
10.2.6.2 市場予測 (2025-2033)
10.3 アジア太平洋
10.3.1 中国
10.3.1.1 市場促進要因
10.3.1.2 過去および現在の市場動向 (2019-2024)
10.3.1.3 材料別市場内訳
10.3.1.4 ラベルタイプ別市場内訳
10.3.1.5 印刷技術別市場内訳
10.3.1.6 エンドユーザー別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測 (2025-2033)
10.3.2 日本
10.3.2.1 市場促進要因
10.3.2.2 過去および現在の市場動向 (2019-2024)
10.3.2.3 材料別市場内訳
10.3.2.4 ラベルタイプ別市場内訳
10.3.2.5 印刷技術別市場内訳
10.3.2.6 エンドユーザー別市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測 (2025-2033)
10.3.3 インド
10.3.3.1 市場促進要因
10.3.3.2 過去および現在の市場動向 (2019-2024)
10.3.3.3 材料別市場内訳
10.3.3.4 ラベルタイプ別市場内訳
10.3.3.5 印刷技術別市場内訳
10.3.3.6 エンドユーザー別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測 (2025-2033)
10.3.4 韓国
10.3.4.1 市場促進要因
10.3.4.2 過去および現在の市場動向 (2019-2024)
10.3.4.3 材料別市場内訳
10.3.4.4 ラベルタイプ別市場内訳
10.3.4.5 印刷技術別市場内訳
10.3.4.6 エンドユーザー別市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測 (2025-2033)
10.3.5 オーストラリア
10.3.5.1 市場促進要因
10.3.5.2 過去および現在の市場動向 (2019-2024)
10.3.5.3 材料別市場内訳
10.3.5.4 ラベルタイプ別市場内訳
10.3.5.5 印刷技術別市場内訳
10.3.5.6 エンドユーザー別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測 (2025-2033)
10.3.6 インドネシア
10.3.6.1 市場促進要因
10.3.6.2 過去および現在の市場動向 (2019-2024)
10.3.6.3 材料別市場内訳
10.3.6.4 ラベルタイプ別市場内訳
10.3.6.5 印刷技術別市場内訳
10.3.6.6 エンドユーザー別市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測 (2025-2033)
10.3.7 その他
10.3.7.1 過去および現在の市場動向 (2019-2024)
10.3.7.2 市場予測 (2025-2033)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場促進要因
10.4.1.2 過去および現在の市場動向 (2019-2024)
10.4.1.3 材料別市場内訳
10.4.1.4 ラベルタイプ別市場内訳
10.4.1.5 印刷技術別市場内訳
10.4.1.6 エンドユーザー別市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測 (2025-2033)
10.4.2 メキシコ
10.4.2.1 市場促進要因
10.4.2.2 過去および現在の市場動向 (2019-2024)
10.4.2.3 材料別市場内訳
10.4.2.4 ラベルタイプ別市場内訳
10.4.2.5 印刷技術別市場内訳
10.4.2.6 エンドユーザー別市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測 (2025-2033)
10.5.3 その他
10.5.3.1 過去および現在の市場動向 (2019-2024)
10.5.3.2 市場予測 (2025-2033)
10.6 中東およびアフリカ
10.6.1 市場促進要因
10.6.2 過去および現在の市場動向 (2019-2024)
10.6.3 材料別市場内訳
10.6.4 ラベルタイプ別市場内訳
10.6.5 印刷技術別市場内訳
10.6.6 エンドユーザー別市場内訳
10.6.7 国別市場内訳
10.6.8 主要企業
10.6.9 市場予測 (2025-2033)
10.7 地域別魅力的な投資提案
11 世界のエコフレンドリーラベル市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要企業別市場シェア
11.4 市場プレイヤーのポジショニング
11.5 主要な成功戦略
11.6 競争ダッシュボード
11.7 企業評価象限
12 主要企業のプロファイル
12.1 エイブリィ・デニソン・コーポレーション
12.1.1 事業概要
12.1.2 提供製品
12.1.3 事業戦略
12.1.4 SWOT分析
12.1.5 主要ニュースとイベント
12.2 CCLインダストリーズ株式会社
12.2.1 事業概要
12.2.2 提供製品
12.2.3 事業戦略
12.2.4 SWOT分析
12.2.5 主要ニュースとイベント
12.3 エレベート・パッケージング株式会社
12.3.1 事業概要
12.3.2 提供製品
12.3.3 事業戦略
12.3.4 SWOT分析
12.3.5 主要ニュースとイベント
12.4 ハリー・ラベルズ
12.4.1 事業概要
12.4.2 提供製品
12.4.3 事業戦略
12.4.4 SWOT分析
12.4.5 主要ニュースとイベント
12.5 インクリーダブル・ラベルズ・リミテッド
12.5.1 事業概要
12.5.2 提供製品
12.5.3 事業戦略
12.5.4 SWOT分析
12.5.5 主要ニュースとイベント
12.6 JKラベルズ
12.6.1 事業概要
12.6.2 提供製品
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主要ニュースとイベント
12.7 ラベルズ・プラス
12.7.1 事業概要
12.7.2 提供製品
12.7.3 事業戦略
12.7.4 SWOT分析
12.7.5 主要ニュースとイベント
12.8 パラマウント・ラベルズ
12.8.1 事業概要
12.8.2 提供製品
12.8.3 事業戦略
12.8.4 SWOT分析
12.8.5 主要ニュースとイベント
12.9 サトーホールディングス株式会社
12.9.1 事業概要
12.9.2 提供製品
12.9.3 事業戦略
12.9.4 SWOT分析
12.9.5 主要ニュースとイベント
12.10 ザ・ラベル・メーカーズ・リミテッド
12.10.1 事業概要
12.10.2 提供製品
12.10.3 事業戦略
12.10.4 SWOT分析
12.10.5 主要ニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
13 世界のエコフレンドリーラベル市場 – 業界分析
13.1 促進要因、阻害要因、および機会
13.1.1 概要
13.1.2 推進要因
13.1.3 阻害要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5フォース分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
13.2.4 競争の程度
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録
エコフレンドリーラベルとは、製品やサービスが環境に与える負荷が少ないことを示すマークや表示の総称でございます。これらは、消費者が環境に配慮した選択をする手助けとなり、企業には環境性能の向上を促す目的がございます。多くの場合、独立した第三者機関によって認証されるか、あるいは企業が自社の環境配慮を宣言する形で表示されます。
種類にはいくつかございます。まず、ISO 14024に準拠した「タイプI環境ラベル」は、製品のライフサイクル全体にわたる環境影響を総合的に評価し、第三者機関が認証するものです。日本のエコマークやEUエコラベル、北欧のノルディックスワンなどがこれに該当いたします。次に、ISO 14021に準拠した「タイプII環境ラベル」は、企業が自社の製品の環境特性を自己宣言するもので、「リサイクル可能」「再生材使用」といった表示がこれにあたります。これは、客観的で検証可能なデータに基づいている必要がございます。さらに、ISO 14025に準拠した「タイプIII環境宣言(EPD)」は、製品のライフサイクルアセスメント(LCA)の結果を定量的なデータとして開示するもので、特定の基準を満たすか否かではなく、詳細な環境情報を提供する点が特徴でございます。その他、製品の製造から廃棄までの二酸化炭素排出量を示すカーボンフットプリントラベル、持続可能な森林管理を認証するFSCマーク、持続可能な漁業を認証するMSCマーク、公正な取引を保証するフェアトレードラベル、家電製品の省エネ性能を示す省エネラベルなども広く利用されております。
これらのラベルは多岐にわたる用途で活用されております。一般消費者向けの食品、飲料、家電製品、衣料品、洗剤、紙製品などに表示され、購入時の判断基準となります。また、建築材料においては、低VOC塗料や持続可能な木材、高効率断熱材などに適用され、環境配慮型建築の推進に貢献いたします。サービス分野では、エコツアーやグリーンホテル、持続可能な交通機関などにも導入されております。企業が環境に配慮した製品やサービスを調達する際の基準としても重要であり、企業のマーケティング戦略やブランドイメージ向上にも寄与いたします。政府や自治体の政策においても、環境配慮型製品の普及促進のために推奨されることがございます。
関連技術としましては、まず「ライフサイクルアセスメント(LCA)」が挙げられます。これは、製品やサービスの原材料調達から製造、使用、廃棄に至るまでの全段階における環境負荷を定量的に評価する手法であり、タイプIやタイプIIIラベルの根幹をなす技術でございます。また、サプライチェーンの透明性を高め、環境主張の信頼性を確保するために「ブロックチェーン技術」が活用されることもございます。生産過程における環境性能をリアルタイムで監視し、データ収集を行うための「IoTセンサー」や「データ分析技術」も重要です。環境負荷の低い素材開発を支える「マテリアルサイエンス」の進歩も不可欠で、生分解性プラスチックや高機能リサイクル素材の開発が進められております。物理的なラベルに加えて、QRコードなどを通じてより詳細な環境情報をデジタルで提供する「デジタルラベリング技術」も普及しつつございます。さらに、膨大な環境データを分析し、持続可能なプロセスを最適化するために「AI(人工知能)」や「機械学習」が応用される事例も増えております。