❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
世界の複合材料ディストリビューター市場は、2024年に63億米ドルに達し、2033年までに94億米ドルへの成長が見込まれています。2025年から2033年の予測期間における年平均成長率(CAGR)は4.58%です。この成長は、様々な産業における軽量材料への需要増加、世界的なインフラ開発の拡大、および複合材料産業における技術革新によって主に推進されています。
複合材料は、強化繊維と樹脂マトリックスなど、2つ以上の異なる材料を組み合わせて作られ、より強く耐久性のある素材を生み出します。複合材料ディストリビューターは、炭素繊維、ガラス繊維、アラミド繊維といった幅広い複合材料や関連製品を、製造業者と最終使用者との仲介役として様々な産業に供給する専門企業です。彼らは技術サポート、ロジスティクス、ジャストインタイム配送などのサービスも提供し、顧客の特定のニーズに応えています。
市場成長の主要な推進要因は以下の通りです。第一に、軽量で耐久性のある材料への需要の高まりです。輸送、海洋、風力エネルギー、建設などの産業では、高強度でありながら軽量な材料が求められており、複合材料はその優れた強度対重量比により、燃料効率の向上、性能強化、コスト削減に貢献します。また、化学的・腐食耐性も高く、パイプ、タンク、建設分野で広く利用されています。
第二に、自動車および航空宇宙産業における複合材料の用途拡大です。これらの分野では、軽量化への移行が進み、燃料効率の向上と排出量削減のため、多様な複合材料の需要が高まっています。電気自動車(EV)の需要急増、航空旅行の増加、および二酸化炭素排出量削減のための厳しい規制も市場を牽引しています。
第三に、複合材料における技術革新です。継続的な研究開発により、材料、製造プロセス、性能特性が大幅に改善されています。強度、耐久性、耐火性などが向上した先進的な繊維、樹脂、添加剤の導入に加え、自動製造や3Dプリンティングなどの製造技術の洗練も市場拡大を支援しています。さらに、主要なディストリビューターが製造業者や研究機関と提携し、イノベーションと効率的なサプライチェーン管理を促進していることも、市場成長に大きく貢献しています。
加えて、持続可能性への注目の高まりも市場成長に寄与しています。複合材料はリサイクル可能で環境に優しく、エネルギー効率が高く、製品寿命が長いためです。また、建設業界の堅調な成長と、橋梁、建築物、交通網などのインフラ開発の継続も、優れた強度と耐久性を持つ複合材料の需要を押し上げています。
複合材料流通市場に関する詳細なレポートによると、市場は繊維タイプ、樹脂タイプ、用途、地域に基づいて分析されています。
繊維タイプ別では、ガラス繊維複合材料が市場を支配しており、建設業界における鉄筋コンクリート構造物、外装・屋根用ガラス繊維パネル、橋梁部品、パイプ、タンクなどの用途での需要増加が主な成長要因です。また、風力や水力などの再生可能エネルギー資源の採用拡大に伴い、タービンブレード製造に炭素繊維複合材料が使用されることも市場に好影響を与えています。さらに、環境に優しく費用対効果が高い天然繊維の人気上昇も、市場に有利な成長機会をもたらしています。
樹脂タイプ別では、熱硬化性複合材料が市場を牽引しています。その優れた電気絶縁特性と寸法安定性により、電気・電子産業における回路基板、電気絶縁体、ハウジングの製造での使用が急増していることが主な要因です。一方、生体適合性、軽量性、カスタマイズ性を持つ熱可塑性複合材料は、手術器具、埋め込み型医療機器、整形外科部品、義肢などの需要増加により市場拡大を支援しています。熱硬化性および熱可塑性材料は、航空宇宙産業において航空機構造、内装、エンジン部品の製造にも広く利用され、市場を推進しています。
用途別では、建設およびインフラが複合材料流通市場で最大のシェアを占めています。航空宇宙および自動車産業の成長、世界的な急速な都市化とインフラ整備が市場成長の主要因です。環境と気候変動に対する消費者の懸念の高まりから、風力や水力などの再生可能エネルギー資源の採用が増加していることも市場に良い影響を与えています。さらに、リサイクル可能でエネルギー効率が高い複合材料は、様々な産業分野における持続可能性への広範な焦点により、その採用が促進されています。
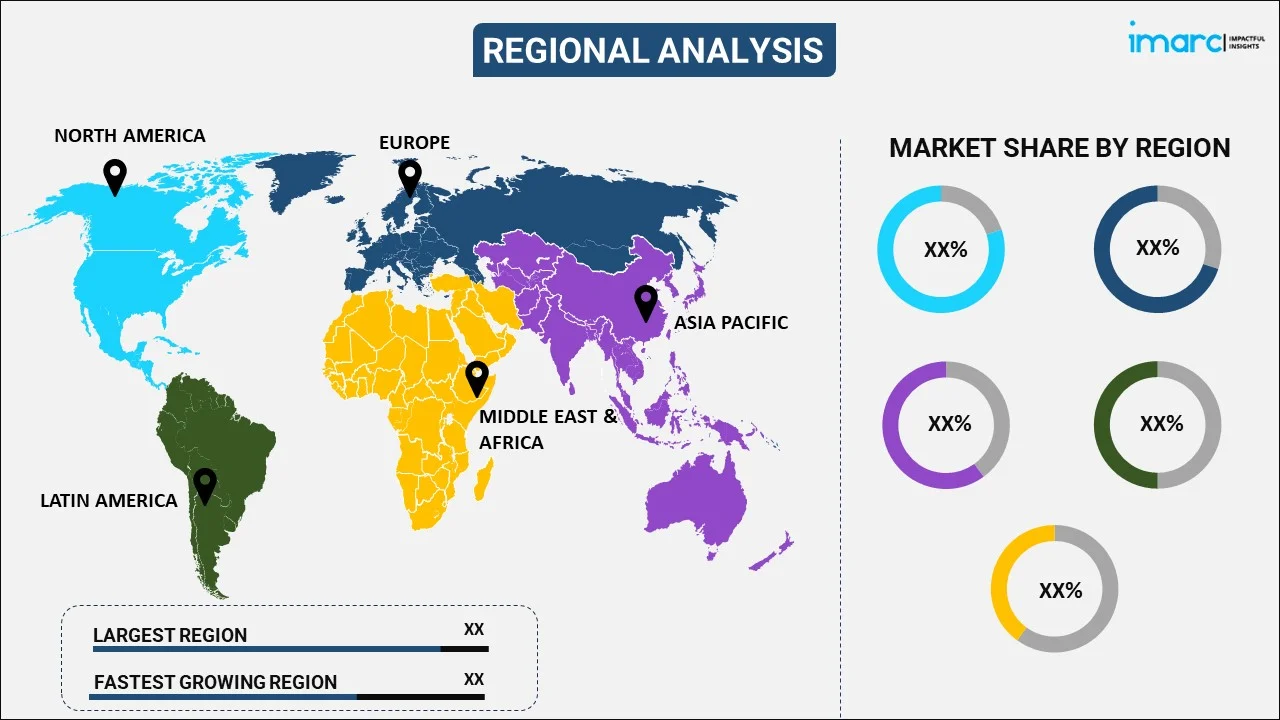
地域別では、アジア太平洋地域が複合材料流通市場で明確な優位性を示し、最大のシェアを占めています。北米市場の主な推進要因は、複合材料の需要増加と、多くの中小複合部品メーカーの存在です。また、航空宇宙、自動車、再生可能エネルギー分野の大幅な拡大も市場に好ましい見通しを生み出しています。ヨーロッパは、持続可能でエネルギー効率の高い建設慣行への広範な焦点と、風力などの再生可能エネルギー資源への消費者の嗜好の変化により、予測期間中にさらなる拡大が見込まれます。アジア太平洋地域、特に中国やインドのような国々における急速な都市化と工業化は、自動車、航空宇宙、建設、電気分野における複合材料の需要を急増させています。
競争環境については、世界の複合材料流通市場には複数のプレーヤーが存在し、確立されたプレーヤーが市場トレンドを主導しています。
複合材流通市場では、製造業者が最終顧客へ直接製品を提供する前方統合を進め、確立された販売網を活用しています。市場には多数のグローバルおよび地域プレイヤーが存在するため競争は激しく、多くの主要企業は経済的で軽量な複合材製品開発のため、研究開発、技術革新、パートナーシップ、買収、合併などの取り組みを開始しています。しかし、高い加工・製造コストが、世界中の製造業者の成長と収益性を阻害する主要な課題です。
本レポートは、世界の複合材流通市場の競争環境を包括的に分析し、Composites One LLC、Euroresins International GmbH、FRP Services & Company、Gazechim、North American Composites、Oy Kokko-Fiber Ab、Toray International Inc.などの主要企業の詳細なプロファイルを提供します。
最近の動向として、2024年9月にはGazechim Composites GroupがAerovac-Composites Oneと提携し先進複合材の提供を強化。2023年5月には東レ株式会社がサニブラウン・アブデル・ハキーム選手と持続可能性に関するパートナーシップを締結。2021年5月にはComposites OneがSolvayのプロセス材料事業を買収し、国際的な生産・販売能力を獲得しました。
本レポートの分析対象期間は、基準年2024年、過去期間2019-2024年、予測期間2025-2033年で、市場規模は10億米ドル単位です。過去および予測トレンド、促進要因、課題、セグメント別評価が探求されます。市場は、ガラス繊維、炭素繊維、天然繊維などの「繊維タイプ」、熱硬化性、熱可塑性などの「樹脂タイプ」、航空宇宙・防衛、風力エネルギー、自動車輸送、建設・インフラ、海洋、パイプ・タンク、電気・電子などの「用途」、そしてアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカの「地域」にわたって詳細に区分されます。対象国は米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコなどです。
本レポートは、市場の過去および将来のパフォーマンス、促進要因、抑制要因、機会、主要な地域・国別市場、繊維タイプ、樹脂タイプ、用途別の市場内訳と最も魅力的なセグメント、競争構造と主要プレイヤーに関する疑問に答えます。
ステークホルダーは、IMARCのレポートを通じて、2019-2033年の複合材流通市場に関する包括的な定量的分析、最新の市場トレンド、予測、ダイナミクスを得られます。また、市場の促進要因、課題、機会に関する最新情報、主要な地域市場および最も成長の速い地域市場、各地域内の主要な国レベル市場を特定できます。ポーターのファイブフォース分析は、競争レベルと魅力度を評価するのに役立ち、競争環境の分析は、市場における主要プレイヤーの現在の位置付けに関する洞察を提供します。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の複合材料販売市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界の複合材料販売市場の展望
5.1 過去および現在の市場トレンド (2019-2024年)
5.2 市場予測 (2025-2033年)
6 世界の複合材料販売市場 – 繊維タイプ別内訳
6.1 ガラス繊維複合材料
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2019-2024年)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2025-2033年)
6.2 炭素繊維複合材料
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2019-2024年)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2025-2033年)
6.3 天然繊維複合材料
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2019-2024年)
6.3.3 市場セグメンテーション
6.3.4 市場予測 (2025-2033年)
6.4 その他
6.4.1 過去および現在の市場トレンド (2019-2024年)
6.4.2 市場予測 (2025-2033年)
6.5 繊維タイプ別の魅力的な投資提案
7 世界の複合材料販売市場 – 樹脂タイプ別内訳
7.1 熱硬化性複合材料
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2019-2024年)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2025-2033年)
7.2 熱可塑性複合材料
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2019-2024年)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2025-2033年)
7.3 その他
7.3.1 過去および現在の市場トレンド (2019-2024年)
7.3.2 市場予測 (2025-2033年)
7.4 樹脂タイプ別の魅力的な投資提案
8 世界の複合材料販売市場 – 用途別内訳
8.1 航空宇宙および防衛
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2019-2024年)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2025-2033年)
8.2 風力エネルギー
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2019-2024年)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2025-2033年)
8.3 自動車輸送
8.3.1 概要
8.3.2 過去および現在の市場トレンド (2019-2024年)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2025-2033年)
8.4 建設およびインフラ
8.4.1 概要
8.4.2 過去および現在の市場トレンド (2019-2024年)
8.4.3 市場セグメンテーション
8.4.4 市場予測 (2025-2033年)
8.5 海洋
8.5.1 概要
8.5.2 過去および現在の市場トレンド (2019-2024年)
8.5.3 市場セグメンテーション
8.5.4 市場予測 (2025-2033年)
8.6 パイプおよびタンク
8.6.1 概要
8.6.2 過去および現在の市場トレンド (2019-2024年)
8.6.3 市場セグメンテーション
8.6.4 市場予測 (2025-2033年)
8.7 電気・電子
8.7.1 概要
8.7.2 過去および現在の市場トレンド (2019-2024年)
8.7.3 市場セグメンテーション
8.7.4 市場予測 (2025-2033年)
8.8 その他
8.8.1 過去および現在の市場トレンド (2019-2024年)
8.8.2 市場予測 (2025-2033年)
8.9 用途別の魅力的な投資提案
9 世界の複合材料販売市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場推進要因
9.1.1.2 過去および現在の市場トレンド (2019-2024年)
9.1.1.3 繊維タイプ別市場内訳
9.1.1.4 樹脂タイプ別市場内訳
9.1.1.5 用途別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測 (2025-2033年)
9.1.2 カナダ
9.1.2.1 市場推進要因
9.1.2.2 過去および現在の市場トレンド (2019-2024年)
9.1.2.3 繊維タイプ別市場内訳
9.1.2.4 樹脂タイプ別市場内訳
9.1.2.5 用途別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測 (2025-2033年)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場推進要因
9.2.1.2 過去および現在の市場トレンド (2019-2024年)
9.2.1.3 繊維タイプ別市場内訳
9.2.1.4 樹脂タイプ別市場内訳
9.2.1.5 用途別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測 (2025-2033年)
9.2.2 フランス
9.2.2.1 市場促進要因
9.2.2.2 過去および現在の市場動向 (2019-2024)
9.2.2.3 繊維タイプ別市場内訳
9.2.2.4 樹脂タイプ別市場内訳
9.2.2.5 用途別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測 (2025-2033)
9.2.3 イギリス
9.2.3.1 市場促進要因
9.2.3.2 過去および現在の市場動向 (2019-2024)
9.2.3.3 繊維タイプ別市場内訳
9.2.3.4 樹脂タイプ別市場内訳
9.2.3.5 用途別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測 (2025-2033)
9.2.4 イタリア
9.2.4.1 市場促進要因
9.2.4.2 過去および現在の市場動向 (2019-2024)
9.2.4.3 繊維タイプ別市場内訳
9.2.4.4 樹脂タイプ別市場内訳
9.2.4.5 用途別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測 (2025-2033)
9.2.5 スペイン
9.2.5.1 市場促進要因
9.2.5.2 過去および現在の市場動向 (2019-2024)
9.2.5.3 繊維タイプ別市場内訳
9.2.5.4 樹脂タイプ別市場内訳
9.2.5.5 用途別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測 (2025-2033)
9.2.6 その他
9.2.6.1 過去および現在の市場動向 (2019-2024)
9.2.6.2 市場予測 (2025-2033)
9.3 アジア太平洋
9.3.1 中国
9.3.1.1 市場促進要因
9.3.1.2 過去および現在の市場動向 (2019-2024)
9.3.1.3 繊維タイプ別市場内訳
9.3.1.4 樹脂タイプ別市場内訳
9.3.1.5 用途別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測 (2025-2033)
9.3.2 日本
9.3.2.1 市場促進要因
9.3.2.2 過去および現在の市場動向 (2019-2024)
9.3.2.3 繊維タイプ別市場内訳
9.3.2.4 樹脂タイプ別市場内訳
9.3.2.5 用途別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測 (2025-2033)
9.3.3 インド
9.3.3.1 市場促進要因
9.3.3.2 過去および現在の市場動向 (2019-2024)
9.3.3.3 繊維タイプ別市場内訳
9.3.3.4 樹脂タイプ別市場内訳
9.3.3.5 用途別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測 (2025-2033)
9.3.4 韓国
9.3.4.1 市場促進要因
9.3.4.2 過去および現在の市場動向 (2019-2024)
9.3.4.3 繊維タイプ別市場内訳
9.3.4.4 樹脂タイプ別市場内訳
9.3.4.5 用途別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測 (2025-2033)
9.3.5 オーストラリア
9.3.5.1 市場促進要因
9.3.5.2 過去および現在の市場動向 (2019-2024)
9.3.5.3 繊維タイプ別市場内訳
9.3.5.4 樹脂タイプ別市場内訳
9.3.5.5 用途別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測 (2025-2033)
9.3.6 インドネシア
9.3.6.1 市場促進要因
9.3.6.2 過去および現在の市場動向 (2019-2024)
9.3.6.3 繊維タイプ別市場内訳
9.3.6.4 樹脂タイプ別市場内訳
9.3.6.5 用途別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測 (2025-2033)
9.3.7 その他
9.3.7.1 過去および現在の市場動向 (2019-2024)
9.3.7.2 市場予測 (2025-2033)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場促進要因
9.4.1.2 過去および現在の市場動向 (2019-2024)
9.4.1.3 繊維タイプ別市場内訳
9.4.1.4 樹脂タイプ別市場内訳
9.4.1.5 用途別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測 (2025-2033)
9.4.2 メキシコ
9.4.2.1 市場促進要因
9.4.2.2 過去および現在の市場動向 (2019-2024)
9.4.2.3 繊維タイプ別市場内訳
9.4.2.4 樹脂タイプ別市場内訳
9.4.2.5 用途別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測 (2025-2033)
9.4.3 その他
9.4.3.1 過去および現在の市場動向 (2019-2024)
9.4.3.2 市場予測 (2025-2033)
9.5 中東およびアフリカ
9.5.1 市場促進要因
9.5.2 過去および現在の市場動向 (2019-2024)
9.5.3 繊維タイプ別市場内訳
9.5.4 樹脂タイプ別市場内訳
9.5.5 用途別市場内訳
9.5.6 国別市場内訳
9.5.7 主要企業
9.5.8 市場予測 (2025-2033)
9.6 地域別魅力的な投資提案
10 世界の複合材料販売市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要プレーヤー別市場シェア
10.4 市場プレーヤーのポジショニング
10.5 主要な成功戦略
10.6 競争ダッシュボード
10.7 企業評価クアドラント
11 主要プレーヤーのプロフィール
11.1 Composites One LLC (Synergy55 Inc.)
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主要ニュースとイベント
11.2 Euroresins International GmbH
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主要ニュースとイベント
11.3 FRP Services & Company
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主要ニュースとイベント
11.4 Gazechim
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主要ニュースとイベント
11.5 North American Composites (IP Corporation)
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 SWOT分析
11.5.5 主要ニュースとイベント
11.6 Oy Kokko-Fiber Ab (IMCD N.V.)
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主要ニュースとイベント
11.7 Toray International Inc.
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 財務
11.7.5 SWOT分析
11.7.6 主要ニュースとイベント
備考:これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
12 グローバル複合材料ディストリビューター市場 – 業界分析
12.1 推進要因、阻害要因、機会
12.1.1 概要
12.1.2 推進要因
12.1.3 阻害要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の程度
12.2.5 新規参入者の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録
コンポジットディストリビューターとは、炭素繊維、ガラス繊維、アラミド繊維といった強化繊維や、エポキシ樹脂、ポリエステル樹脂などのマトリックス樹脂、さらにはプリプレグ、コア材、接着剤、離型剤、真空成形用資材といった複合材料および関連資材を専門に供給する企業を指します。これらの企業は、複合材料メーカーから製品を仕入れ、加工業者や最終製品メーカーなどの顧客に対して、必要な材料をタイムリーに提供する役割を担っています。単に材料を販売するだけでなく、顧客のニーズに応じた技術サポート、在庫管理、小ロットでの供給、納期調整、さらには新しい材料や成形プロセスの提案なども行い、複合材料産業のサプライチェーンにおいて重要な位置を占めています。多種多様な材料を取り扱うことで、顧客は複数のサプライヤーと交渉する手間を省き、効率的に材料を調達することが可能になります。
取り扱う材料の種類によって、コンポジットディストリビューターは多様な専門性を持っています。例えば、炭素繊維やガラス繊維などの強化繊維、熱硬化性樹脂(エポキシ、ビニルエステル、不飽和ポリエステルなど)や熱可塑性樹脂、ハニカムやフォームといったコア材、そしてこれらを組み合わせたプリプレグやシートモールディングコンパウンド(SMC)、バルクモールディングコンパウンド(BMC)などの半製品を取り扱います。また、成形プロセスに必要なバギングフィルム、シーラントテープ、真空ポンプなどの補助資材も供給しています。専門分野としては、航空宇宙産業向け、自動車産業向け、風力発電ブレード向け、スポーツ・レジャー用品向け、一般産業向けなど、特定の市場に特化したディストリビューターも存在します。グローバルに展開する大手企業から、特定の地域やニッチな市場に強みを持つ中小企業まで、その規模も様々です。
コンポジット材料の用途は非常に広範であり、ディストリビューターが供給する材料は多岐にわたる産業で活用されています。具体的な応用例としては、航空機の主翼、胴体、内装材などの軽量化部品、自動車の車体、シャシー、EVバッテリーケースなどの構造部品、大型の風力発電ブレード、ゴルフクラブ、テニスラケット、自転車フレーム、釣り竿といった高性能スポーツ用品が挙げられます。その他にも、船舶の船体、建築物の軽量パネルや補強材、医療機器のX線透過性部品、産業機械の軽量・高強度部品、電子機器の筐体など、その用途は日々拡大しています。これらの製品は、複合材料が持つ軽量性、高強度、高剛性、耐腐食性といった優れた特性を活かして製造されています。
関連する技術も多岐にわたります。成形技術では、オートクレーブ成形、RTM(樹脂トランスファーモールディング)、VaRTM(真空アシストRTM)、ハンドレイアップ、フィラメントワインディング、プレス成形、熱可塑性コンポジット向けの射出成形などが挙げられます。材料技術の分野では、より高強度・高弾性率の繊維、耐熱性・耐薬品性に優れた樹脂、難燃性や導電性といった特殊な機能を持つ材料の開発が進められています。また、環境負荷低減のため、リサイクル可能な複合材料やバイオ由来樹脂の開発も重要なテーマです。設計・解析技術では、CAE(Computer Aided Engineering)を用いた構造解析や成形シミュレーションにより、製品の性能最適化や製造プロセスの効率化が図られています。品質管理・検査技術としては、超音波探傷やX線検査などの非破壊検査、材料の物性評価が不可欠であり、製品の信頼性確保に貢献しています。