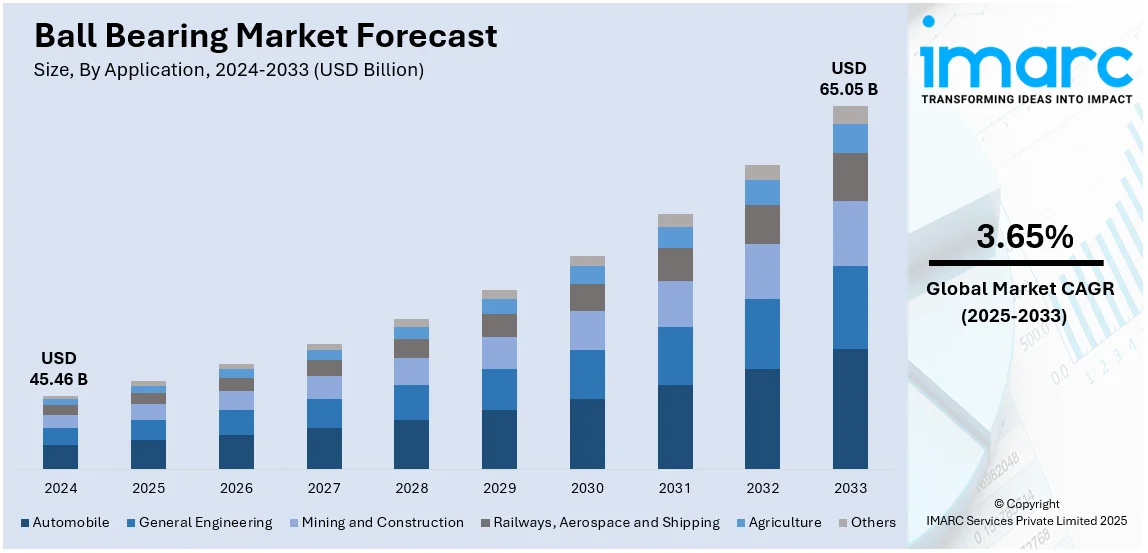
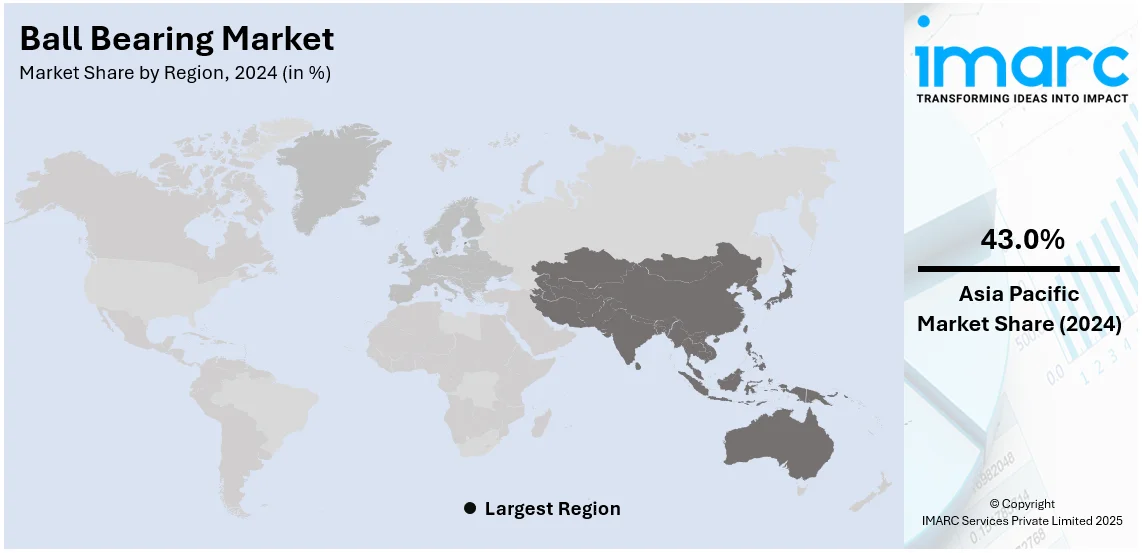
世界のボールベアリング市場は、2024年に454.6億米ドルと評価され、2033年までに650.5億米ドルに達すると予測されており、2025年から2033年にかけて年平均成長率3.65%で着実に拡大する見込みです。現在、アジア太平洋地域が市場の43.0%以上を占め、主導的な地位を確立しています。
この市場成長の主要な推進要因は多岐にわたります。まず、自動車、航空宇宙、建設、製造業といった多様な産業における機械・設備の需要増加です。これらの産業では、摩擦低減と運用効率向上のためボールベアリングが不可欠であり、特にインフラ開発プロジェクトに伴う重機や建設機械の需要増が市場を牽引。米国の機械製造業出荷額が2021年に2007億ドルに達するなど、産業の近代化と生産要件の増加が需要を押し上げています。
次に、自動化とロボット技術の導入拡大が市場成長を強力に後押ししています。製造、物流、サービス分野で、効率性向上、コスト削減、品質改善を目的とした自動化システムやロボットの導入が進展。国際ロボット連盟(IFR)によると、産業用ロボット設置の世界市場価値は2022年に過去最高の165億米ドルに達しました。ロボットの適応性と知能の向上は、ワークフローの合理化と反復作業の精度向上に貢献し、精密部品であるボールベアリングへの需要を高めています。
さらに、高性能ボールベアリングを生み出すための技術革新も重要な要素です。メーカーは、耐久性向上、負荷容量増加、摩擦低減を実現する研究開発に継続的に投資。これにより、ボールベアリングはより効率的に機能し、過酷な条件下でも耐えうるようになり、幅広い産業での応用が可能になっています。例えば、NTN株式会社は2024年に、EV向け同軸e-Axle用の大径深溝玉軸受を開発し、トルクを50%以上削減。これはe-Axleの効率向上、小型軽量化、EVの航続距離延長に貢献します。特殊コーティングや新素材の開発も、極限環境での使用範囲を拡大しています。
自動車産業は、世界のボールベアリング市場の成長における特に重要な牽引役であり続けています。世界的な車両生産の増加、特に電気自動車(EV)の需要の高まりが、車輪、エンジン、トランスミッション、ステアリングシステム、電動ドライブトレイン、バッテリーシステムなど、様々な自動車用途における高性能ベアリングの必要性を高めています。国際自動車工業連合会(OICA)によると、2023年の世界車両生産台数は約9300万台に達し、欧州におけるバッテリー式EVの新規登録が全体の14.6%を占めるなど、EV生産の急増が特化したボールベアリングの需要を連動して増加させています。
米国市場においても、政府による国内サプライチェーンの再構築と活性化(リショアリング)の推進が、製造業と工業生産の回復を促し、重機、自動車、航空宇宙産業の拡大に伴いボールベアリングの需要が増加しています。また、米国政府による再生可能エネルギープロジェクト、特に風力タービンへの投資も、市場需要を押し上げる要因です。
これらの要因が複合的に作用し、世界のボールベアリング市場は今後も堅調な成長を続けると見込まれています。
世界の玉軸受市場は、用途別では自動車分野が53.0%と圧倒的なシェアを占めています。エンジン、トランスミッション、サスペンション、ホイールアセンブリなど、自動車の様々なシステムにおいて軸受が不可欠な役割を果たすためです。世界的な車両生産の継続的な増加、現代車両の複雑化、燃費効率と技術的進歩への要求、そして電気自動車(EV)へのシフトが、高性能で耐久性があり軽量な軸受の需要を牽引し、この分野の優位性をさらに強固にしています。
地域別では、アジア太平洋地域が43.0%のシェアを占め、市場をリードしています。中国、日本、インドといった国々の強力な自動車製造業が主要な生産拠点として機能していることが主な要因です。この地域の急速な工業化、大規模なインフラプロジェクト、家電製品需要の増加も玉軸受の消費を促進しています。特にEV生産における製造業と技術革新をリードし続けることで、アジア太平洋地域は今後も市場での優位性を維持すると予測されています。
北米の玉軸受市場は、工業化、堅調な製造業、大規模なインフラ投資によって成長しています。自動車、航空宇宙、エネルギー、重機産業からの高性能玉軸受の需要が高く、これらは運用効率の向上と摩擦低減に貢献します。技術進歩により、より耐久性があり精密に設計された軸受が開発され、市場拡大を推進しています。メーカーは革新的な設計と持続可能なソリューションの研究開発に注力しており、グローバル企業と地元企業間の競争が激化しています。原材料費の変動や貿易の不確実性といったリスクは利益率に課題をもたらす可能性がありますが、戦略的提携、合併、最新工場への投資がこれらのリスク軽減に役立つと見られています。米国市場は、自動車(EV普及)、航空宇宙、産業機械、防衛分野からの需要に支えられ着実に成長しており、Baker Bearing Companyのような大手サプライヤーが強固な国内サプライチェーンを証明しています。Timken CompanyやSKFなどの主要メーカーは、耐久性と効率を向上させるため、先進材料とエンジニアリングに投資しています。政府のインフラプロジェクトや防衛費の増加も市場を拡大させ、米国を世界の玉軸受産業における重要なプレーヤーにしています。
欧州の玉軸受市場も、自動車、産業機械、航空宇宙分野での高い需要により着実に成長しています。IMARCの報告によると、市場規模は2024年に149億ドルを記録し、年平均成長率(CAGR)3.6%で2033年までに205億ドルに達すると予測されています。ドイツ、フランス、イタリアが市場を牽引しており、特にドイツは製造業と自動車分野で最大のシェアを占め、市場の不可欠な部分を形成しています。スウェーデンのSKFやドイツのシェフラーグループは、再生可能エネルギー、航空宇宙、自動車などの分野向けに高性能・精密軸受の革新を続けています。EVの普及拡大に伴い、電動駆動系やモーター向けの特殊軸受の需要も高まっており、産業オートメーションとエネルギー効率の高い機械への注力がさらなる需要を促進し、欧州を玉軸受市場における技術革新のリーダーとして位置づけています。
アジア太平洋地域は、自動車、航空宇宙、産業分野の市場が拡大しており、世界市場の重要な牽引役です。NSKのような企業が技術的優位性を示し、革新をリードしています。NSKは、EVモーターに理想的なdmN 180万を超える高剛性樹脂保持器付き玉軸受を開発し、また、従来品より40%摩擦を低減した低摩擦ハブユニット軸受を導入し、自動車の航続距離延長に貢献しています。セイコーインスツルメンツ(SII)が提供する小型玉軸受は、2023年9月に種子島宇宙センターから打ち上げられ、2024年初頭に月面着陸したSLIM探査機のLEV-1アクチュエーターに採用されました。これらの動向は、自動車、宇宙、EV分野における高精度・高性能軸受の需要増加を示しており、市場を前進させています。
ラテンアメリカの玉軸受市場は、自動車、航空宇宙といった主要産業の成長により着実に拡大しています。
世界のボールベアリング市場は、特にラテンアメリカと中東・アフリカ地域で顕著な成長を遂げています。
ラテンアメリカのボールベアリング市場は、2023年に12億米ドルに達し、2024年から2033年にかけて年平均成長率(CAGR)5.5%で成長すると予測されています。この成長は、自動車、一般工学、鉱業、石油・ガスといった主要産業からの需要に牽引されています。地域最大の経済国であるブラジルは、5億1,000万米ドルのボールベアリングを輸入し、1億200万米ドルを輸出し、国内生産額は2億5,000万米ドルに上ります。約30の現地メーカーが存在し、自動車産業が最大の需要を牽引しています。その他、エレクトロニクス、航空宇宙、建設、食品・飲料、製薬、再生可能エネルギー、機械・設備産業の成長も市場拡大に寄与しています。現地生産者の増加により、ラテンアメリカは世界のボールベアリングサプライチェーンにおける地位を強化しています。
中東・アフリカ地域でも、自動車、航空宇宙、産業機械産業からの需要増加に伴い、ボールベアリング市場が拡大しています。2023年3月から2024年2月にかけて、アラブ首長国連邦(UAE)は3,498件のボールベアリングを出荷しており、これは同地域の産業が良質なベアリングの供給にますます依存していることを示しています。石油・ガス、建設、製造業も主要なユーザーです。南アフリカは、現地消費と輸出のためにベアリングを製造するこの地域の主要国の一つであり、Denelのような企業が重要な役割を担っています。エネルギー効率の高い機械への需要の高まり、インフラ開発、産業化の進展が、中東・アフリカを今後数年間で高い成長潜在力を持つ新興市場にしています。
競争環境においては、各企業は性能、耐久性、効率性を向上させる革新的な製品を開発するため、研究開発(R&D)活動に投資しています。特定の用途向けの特殊ベアリングの開発や、新素材・製造プロセスの探求にも注力しています。また、主要メーカーは、深溝、アンギュラコンタクト、スラストボールベアリングなど、幅広い産業や用途に対応するために製品ポートフォリオを多様化し、顧客の固有の要件を満たすカスタマイズされたソリューションを提供しています。NTN Corporation、Timken、JTEKT、SKF、Schaeffler Groupなどが主要なプレーヤーとして挙げられます。
最近の動向として、2024年12月にはSKFが再コーティング・再利用可能な「SKF Infinium」ベアリングを発表し、循環型性能と廃棄物削減を目指しています。2024年9月には、シェフラーがInnoTrans 2024でAlstom Allianceに戦略的パートナーとして加わり、転がり軸受技術における協業深化と持続可能性への貢献(ベアリングの再製造など)を図っています。2024年5月には、NTNが電気自動車(EV)の同軸e-Axle向けに、dmn値150万を達成し、トルクを50%以上削減する大径深溝玉軸受を開発し、e-Axleの効率向上、小型軽量化、EV航続距離延長に貢献しています。2024年2月には、NTNがH3TF2ロケットのターボポンプ向けに、極低温下での超高速回転を可能にするベアリングを供給しました。これは、日本で初めて商業ロケットにセラミックボールを使用した事例です。
本レポートは、2019年から2033年までのボールベアリング市場の様々なセグメント、過去および現在の市場トレンド、市場予測、ダイナミクスに関する包括的な定量分析を提供します。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国別市場を特定します。また、ポーターのファイブフォース分析を通じて、競争レベルと業界の魅力度を評価し、ステークホルダーが競争環境を理解し、主要プレーヤーの現在の位置付けを把握するのに役立ちます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界のボールベアリング市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 用途別市場内訳
5.5 地域別市場内訳
5.6 市場予測
5.7 SWOT分析
5.7.1 概要
5.7.2 強み
5.7.3 弱み
5.7.4 機会
5.7.5 脅威
5.8 バリューチェーン分析
5.8.1 概要
5.8.2 研究開発
5.8.3 原材料調達
5.8.4 製造
5.8.5 マーケティング
5.8.6 流通
5.8.7 最終用途
5.9 ポーターの5つの力分析
5.9.1 概要
5.9.2 買い手の交渉力
5.9.3 サプライヤーの交渉力
5.9.4 競争の度合い
5.9.5 新規参入の脅威
5.9.6 代替品の脅威
6 用途別市場内訳
6.1 自動車
6.1.1 市場動向
6.1.2 市場予測
6.2 一般機械
6.2.1 市場動向
6.2.2 市場予測
6.3 鉱業および建設
6.3.1 市場動向
6.3.2 市場予測
6.4 鉄道、航空宇宙、海運
6.4.1 市場動向
6.4.2 市場予測
6.5 農業
6.5.1 市場動向
6.5.2 市場予測
6.6 その他
6.6.1 市場動向
6.6.2 市場予測
7 地域別市場内訳
7.1 アジア太平洋
7.1.1 市場動向
7.1.2 市場予測
7.2 ヨーロッパ
7.2.1 市場動向
7.2.2 市場予測
7.3 北米
7.3.1 市場動向
7.3.2 市場予測
7.4 中東およびアフリカ
7.4.1 市場動向
7.4.2 市場予測
7.5 ラテンアメリカ
7.5.1 市場動向
7.5.2 市場予測
8 輸出入
8.1 主要国別輸入
8.2 主要国別輸出
9 ボールベアリング製造プロセス
9.1 製品概要
9.2 原材料要件
9.3 製造プロセス
9.4 主要な成功要因とリスク要因
10 競争環境
10.1 市場構造
10.2 主要企業
10.3 主要企業のプロファイル
10.3.1 NTN株式会社
10.3.1.1 会社概要
10.3.1.2 説明
10.3.1.3 製品ポートフォリオ
10.3.1.4 財務状況
10.3.1.5 SWOT分析
10.3.2 ティムケン
10.3.2.1 会社概要
10.3.2.2 説明
10.3.2.3 製品ポートフォリオ
10.3.2.4 財務状況
10.3.2.5 SWOT分析
10.3.3 ジェイテクト
10.3.3.1 会社概要
10.3.3.2 説明
10.3.3.3 製品ポートフォリオ
10.3.3.4 財務状況
10.3.3.5 SWOT分析
10.3.4 SKF
10.3.4.1 会社概要
10.3.4.2 概要
10.3.4.3 製品ポートフォリオ
10.3.4.4 財務
10.3.4.5 SWOT分析
10.3.5 シェフラーグループ
10.3.5.1 会社概要
10.3.5.2 概要
10.3.5.3 製品ポートフォリオ
10.3.5.4 財務
10.3.5.5 SWOT分析
図表リスト
図1: 世界: ボールベアリング市場: 主要な推進要因と課題
図2: 世界: ボールベアリング市場: 販売額 (10億米ドル単位), 2019-2024年
図3: 世界: ボールベアリング市場: 用途別内訳 (%), 2024年
図4: 世界: ボールベアリング市場: 地域別内訳 (%), 2024年
図5: 世界: ボールベアリング市場予測: 販売額 (10億米ドル単位), 2025-2033年
図6: 世界: ボールベアリング産業: SWOT分析
図7: 世界: ボールベアリング産業: バリューチェーン分析
図8: 世界: ボールベアリング産業: ポーターの5つの力分析
図9: 世界: ボールベアリング (自動車用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図10: 世界: ボールベアリング (自動車用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図11: 世界: ボールベアリング (一般工学用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図12: 世界: ボールベアリング (一般工学用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図13: 世界: ボールベアリング (鉱業および建設用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図14: 世界: ボールベアリング (鉱業および建設用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図15: 世界: ボールベアリング (鉄道、航空宇宙、海運用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図16: 世界: ボールベアリング (鉄道、航空宇宙、海運用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図17: 世界: ボールベアリング (農業用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図18: 世界: ボールベアリング (農業用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図19: 世界: ボールベアリング (その他の用途) 市場: 販売額 (100万米ドル単位), 2019年および2024年
図20: 世界: ボールベアリング (その他の用途) 市場予測: 販売額 (100万米ドル単位), 2025-2033年
図21: アジア太平洋: ボールベアリング市場: 販売額 (100万米ドル単位), 2019年および2024年
図22: アジア太平洋: ボールベアリング市場予測: 販売額 (100万米ドル単位), 2025-2033年
図23: ヨーロッパ: ボールベアリング市場: 販売額 (100万米ドル単位), 2019年および2024年
図24: ヨーロッパ: ボールベアリング市場予測: 販売額 (100万米ドル単位), 2025-2033年
図25: 北米: ボールベアリング市場: 販売額 (100万米ドル単位), 2019年および2024年
図26: 北米: ボールベアリング市場予測: 販売額 (100万米ドル単位), 2025-2033年
図27: 中東およびアフリカ: ボールベアリング市場: 販売額 (100万米ドル単位), 2019年および2024年
図28: 中東およびアフリカ: ボールベアリング市場予測: 販売額 (100万米ドル単位), 2025-2033年
図29: ラテンアメリカ: ボールベアリング市場: 販売額 (100万米ドル単位), 2019年および2024年
図30: ラテンアメリカ: ボールベアリング市場予測: 販売額 (100万米ドル単位), 2025-2033年
図31: 世界: ボールベアリング: 国別輸入内訳 (%)
図32: 世界: ボールベアリング: 国別輸出内訳 (%)
図33: ボールベアリング製造: 詳細なプロセスフロー
玉軸受は、転がり軸受の一種であり、機械部品間の摩擦を低減し、回転運動を円滑にするために使用される重要な機械要素です。内輪、外輪、その間に配置された複数の鋼球、そして鋼球を等間隔に保持する保持器(ケージ)で構成されています。鋼球が転がることで、軸とハウジング間の摩擦を大幅に減少させ、ラジアル荷重(半径方向の荷重)とアキシアル荷重(軸方向の荷重)の両方を支持する能力を持っています。これにより、エネルギー損失を抑え、機械の効率と寿命を向上させます。
玉軸受には様々な種類があります。最も一般的なのは深溝玉軸受で、ラジアル荷重とある程度のアキシアル荷重に対応し、幅広い用途で使われます。アンギュラ玉軸受は、ラジアル荷重と一方向のアキシアル荷重を同時に受けるのに適しており、通常は対で使用されます。自動調心玉軸受は、軸の傾きやミスアライメントを許容できる構造を持ち、二列の鋼球と球面状の外輪軌道が特徴です。スラスト玉軸受は、主にアキシアル荷重を支持するために設計されており、ラジアル荷重には不向きです。その他、小型で精密な用途向けのミニチュア・計器用玉軸受などもあります。
玉軸受の用途は非常に広範です。自動車産業では、車輪、トランスミッション、オルタネーターなどに不可欠です。産業機械では、モーター、ポンプ、減速機、工作機械の主軸などに使用され、その性能を支えています。家電製品では、洗濯機、掃除機、扇風機などに組み込まれています。航空宇宙分野では、航空機エンジンや制御システムに、医療機器ではX線装置や手術ロボットに利用されています。また、自転車のハブやボトムブラケット、スケートボードやローラースケートの車輪など、身近な製品にも広く使われています。
関連技術としては、まず材料科学が挙げられます。高炭素クロム軸受鋼(SUJ2)が一般的ですが、高速・高温・耐食性が求められる用途ではセラミックスやステンレス鋼も使用されます。次に潤滑技術が重要です。グリースや潤滑油は、摩擦の低減、発熱の抑制、防錆効果をもたらします。製造精度も極めて重要で、研削、ホーニング、超仕上げといった加工技術により、滑らかな表面と厳密な寸法精度が実現され、ISOやJISなどの規格に準拠しています。密封技術も不可欠で、ゴム製シールや金属製シールドが異物の侵入を防ぎ、潤滑剤の漏洩を防止します。さらに、振動解析や温度監視などの状態監視技術は、軸受の異常を早期に検知し、予知保全に貢献します。CAD/CAEなどの設計・解析技術も、軸受の性能最適化に役立っています。