❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
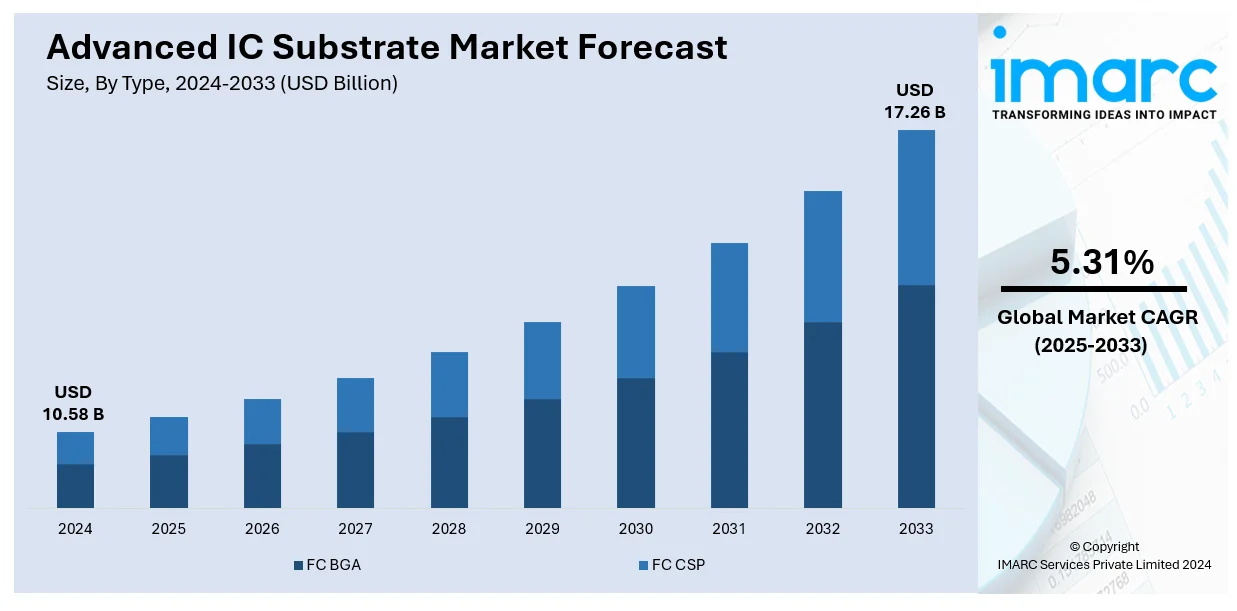
世界の先進IC基板市場は、2024年に105.8億ドルに達し、2025年から2033年にかけて年平均成長率(CAGR)5.31%で成長し、2033年には172.6億ドルに達すると予測されています。2024年現在、アジア太平洋地域が市場を支配しています。
この市場の成長は、主に高性能電子機器への需要の高まり、小型・軽量・高エネルギー効率デバイスの採用増加、そして世界中でデータセンターとクラウドコンピューティングサービスの数が増加していることによって推進されています。
高性能電子機器の需要は、スマートフォン、タブレット、PC、ウェアラブルデバイス、ラップトップなどの普及に加え、AR、VR、HDディスプレイといった先進機能への消費者の嗜好、AI搭載アプリケーションの受け入れ拡大によって加速しています。これにより、シームレスなマルチタスク処理、高速接続、強化されたグラフィック性能を提供するデバイスが求められ、強力なプロセッサやメモリ、通信コンポーネントを統合できる先進IC基板の需要が高まっています。メーカーは、最小限の遅延で効率的なデータ転送を保証する、最適化された電気経路と信号完全性を持つ基板に投資しています。
また、小型化の傾向も市場拡大の重要な要因です。消費者は、より小型で高機能なデバイスを求めており、これにより、複数のコンポーネント層を積み重ね、デバイスのフットプリントを削減しながら最適な機能を維持できる、コンパクトで高密度の先進IC基板の需要が増加しています。これにより、効率が向上し、信号干渉のリスクが低減され、全体的なデバイス性能が向上しています。
さらに、データセンターとクラウドコンピューティングサービスの増加も市場を後押ししています。2024年末までに世界のパブリックデータセンターは5,709か所に達すると予測されており、特にアジア太平洋地域に集中しています。これらのデータセンターは膨大な熱を発生するため、過熱を防ぎ、中断のない運用を保証するための効率的な熱放散が不可欠です。先進IC基板は、強化された熱管理機能と放熱特性を提供し、システムの信頼性と寿命を維持するのに役立っています。
市場の成長機会としては、主要企業による専用施設の開発と戦略的投資が挙げられます。例えば、Onto Innovationは2024年9月4日にシンガポールにパッケージングアプリケーションセンターオブエクセレンスを開設し、5G、人工知能、車載エレクトロニクスなどの主要市場における高性能デバイスの開発を推進しています。米国も重要な地域市場であり、政府の取り組みが国内半導体製造と研究を強化するための資金を提供しています。例えば、米国商務省は2024年11月21日、CHIPS for Americaイニシアチブの一環として、高性能コンピューティング、AI、次世代ワイヤレス技術に不可欠な先進基板の開発を支援するため、最大3億ドルの資金提供を発表しました。
フリップチップやファンアウトウェハーレベルパッケージングを含む半導体パッケージングにおける継続的な技術進歩も、先進IC基板市場の発展に貢献しています。市場はタイプ別にFC BGAとFC CSPに分類され、2024年にはフリップチップボールグリッドアレイ(FC BGA)が市場をリードしています。
先進IC基板市場において、FC BGA(フリップチップボールグリッドアレイ)技術は、その性能向上と小型化への貢献により重要性を増しています。FC BGAは、ICを反転させ、微細なはんだボールで基板に接続する方式で、高い入出力密度、優れた電気的性能、小型パッケージサイズを実現します。信号経路の短縮、放熱性の向上といった利点から、スマートフォン、サーバー、家電製品、5G、AI、IoTといった複雑な高速デバイスに広く採用され、消費者の小型化、高速化、高性能化への要求に応えています。
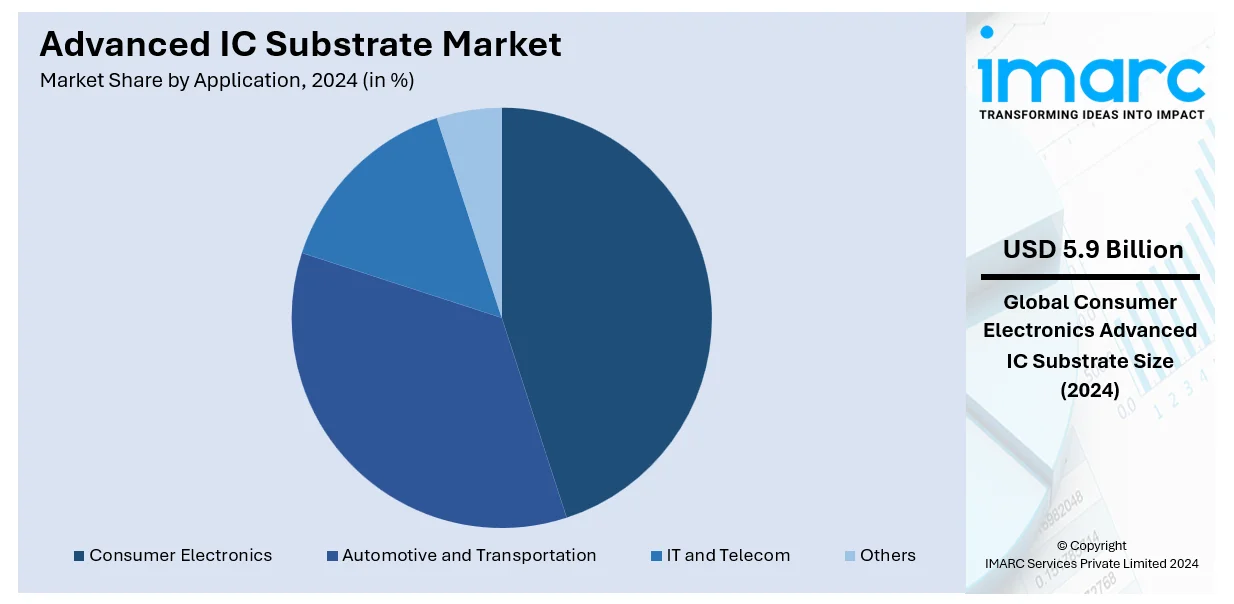
2024年の市場分析では、アプリケーション別で家電製品が市場を牽引しています。スマートフォン、ノートパソコン、ゲーム機、ウェアラブルなど多岐にわたる家電製品において、先進IC基板は、強力なプロセッサやメモリの統合を可能にし、シームレスなマルチタスク処理、高速データ転送、没入型ユーザー体験を実現します。高精細ディスプレイ、AR、AIといった先進機能もサポートし、洗練されたデザイン、バッテリー寿命の延長、効率的な熱管理、最適化された電力消費への需要が市場成長を促進しています。
地域別分析では、2024年にアジア太平洋地域が最大の市場シェアを占めました。これは、製造拠点の改善、革新的な電子デバイスへの需要増加、政府の有利な施策が要因です。中国、日本、韓国、台湾は半導体製造産業における確固たる地位により、IC基板の設計・生産の中心地として極めて重要な役割を担っています。電気自動車(EV)需要の増加に伴う車載エレクトロニクスの人気上昇も、この地域の市場成長に貢献しています。
米国市場は、5Gインフラ、先進パッケージング技術、高性能コンピューティング(HPC)への需要増加が主な推進力です。クアルコム、AMD、インテルといった主要企業が世界のチップ設計活動の50%以上を占め、半導体イノベーションをリードしています。データセンターの増加も大きな要因で、サーバープロセッサ用の先進IC基板を必要としています。政府のCHIPSおよび科学法による500億ドル以上の半導体製造・研究開発への投資も国内生産を促進し、IC基板需要を高めています。さらに、自動運転技術やEVへの依存度が高まる自動車産業も、センサーや先進運転支援システム(ADAS)用IC基板の需要を押し上げています。ウェアラブルやAR/VRデバイスといった小型で効率的なICパッケージングソリューションを必要とする家電製品の成長も市場を牽引しています。
欧州市場は、半導体生産への投資増加と、自動車およびIoT技術の採用拡大によって推進されています。EUのチップス法は430億ユーロを投じ、2030年までに地域の半導体生産能力を世界市場シェアの20%に拡大することを目指しており、IC基板需要を大幅に高めるでしょう。自動車産業は欧州GDPの約7%を占め、ADASやエンターテイメントシステムの普及が主な要因です。ドイツ、フランス、イタリアで販売される新車の半数以上が、IC基板を必要とする複雑な電気システムを搭載しています。また、グリーンエネルギーとスマートシティへの強い重点がIoTデバイスの人気を押し上げ、これらのデバイスは効率的な通信のために高性能IC基板に依存しています。アジアの基板メーカーと欧州のチップメーカー間の協力も、地域の技術的優位性を高め、さらなる成長を促進すると予想されます。
アジア太平洋地域の詳細な分析では、半導体の組立・製造ハブとしての地位が強調されます。世界の半導体の70%以上が中国、台湾、韓国、日本で生産されており、IC基板の需要が急増しています。台湾のTSMCと韓国のサムスンは、2.5Dや3D IC統合といった最先端パッケージング技術により、莫大な基板需要を生み出しています。中国の「Made in China 2025」戦略と半導体自給自足への注力は、国内IC基板製造への巨額投資につながっています。5Gデバイスの普及も重要な成長要因で、2022年までにアジア太平洋地域で12億人以上の5G加入者がいました。インドや東南アジアを中心に、ウェアラブル、ゲームデバイス、スマートフォンといった小型で効率的なIC基板を必要とする家電製品部門の拡大も市場を支えています。ラテンアメリカも市場を構成する地域の一つです。
ラテンアメリカの先進IC基板市場は、家電製品と産業オートメーションの普及拡大が牽引しています。ブラジルとメキシコが最大の市場で、半導体輸入の50%以上を占めます。スマートフォンの普及率向上(2030年までに90%超予測)も需要を押し上げ、メキシコを中心とした自動車分野では、インフォテインメントや安全機能など複雑な電子システムの採用が先進ICパッケージングの需要を高めています。ブラジルでの税制優遇措置など、半導体製造への投資を誘致する政府計画も市場を後押し。製造業や農業におけるIoTアプリケーションの成長も、コネクテッドデバイス向けIC基板の需要増加に貢献しています。
中東・アフリカの先進IC基板市場は、通信および技術投資の拡大により成長しています。GCC諸国での5Gネットワーク展開が通信機器の需要を支え、UAEとサウジアラビアでは2023年までに都市部の70%以上が5Gでカバーされました。サウジアラビアのstcグループも5Gネットワークを拡大中。NEOMプロジェクトなどのスマートシティ構想もIoTデバイス需要を促進しています。アフリカでは、2023年までに人口の約50%に達したスマートフォンの普及率が主要因。南アフリカやケニアでの電子機器製造拠点創出に向けた政府の取り組みも、最先端IC基板の利用機会を広げています。
市場の主要企業は、先進IC基板材料と技術の開発のため、研究開発(R&D)に継続的に投資し、熱伝導率、信号完全性、電気的性能を向上させた新規材料を探求しています。半導体企業と家電メーカーは提携を通じて専門知識や技術を共有し、市場特有のソリューションを開発。製造技術も改善し、精度、スケーラビリティ、低コスト化を実現しています。リソグラフィ、レーザー穴あけ、先進パッケージング技術などの採用により、企業間の競争は激化しています。主要プレイヤーには、ASE Group、AT & S、Fujitsu Limited、Ibiden Co. Ltd.、LG Innotek Co. Ltd.などが含まれます。
最近の動向として、2024年10月、KLAは半導体パッケージング技術開発を目的としたIC基板を発売。検査、計測、データ分析ソリューションを含み、システムインパッケージやヘテロジニアス統合における歩留まり、性能、信頼性向上に焦点を当てています。同年10月、DuPontとZhen Ding Technology Groupは、高性能コンピューティング、5G、AI向けの次世代PCBソリューション革新を加速するため提携。Zhen Dingの製造技術とDuPontの材料科学の専門知識を活用します。2023年2月には、LG Innotekが「CES 2023」で、高集積、多層、大規模、微細パターン形成、多数のマイクロビアを特徴とする最新のFC-BGAを初公開しました。
本レポートは、2019年から2033年までの先進IC基板市場の定量的分析を提供し、過去および現在の市場トレンド、予測、ダイナミクスを詳述します。世界の市場における推進要因、課題、機会に関する最新情報を提供し、主要な地域市場と最も急速に成長している地域市場を特定。ポーターのファイブフォース分析は、新規参入者、競争、サプライヤーの力、買い手の力、代替品の脅威の影響評価に役立ち、業界の競争レベルと魅力を分析します。競争環境の分析は、ステークホルダーが市場における主要企業の現在の位置を把握するための洞察を提供します。対象範囲は、FC BGA、FC CSPなどのタイプ、家電、自動車・輸送、IT・通信などのアプリケーション、主要地域を網羅しています。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の先進IC基板市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 FC BGA
6.1.1 市場トレンド
6.1.2 市場予測
6.2 FC CSP
6.2.1 市場トレンド
6.2.2 市場予測
7 用途別市場内訳
7.1 家庭用電化製品
7.1.1 市場トレンド
7.1.2 市場予測
7.2 自動車および輸送
7.2.1 市場トレンド
7.2.2 市場予測
7.3 ITおよび通信
7.3.1 市場トレンド
7.3.2 市場予測
7.4 その他
7.4.1 市場トレンド
7.4.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロファイル
13.3.1 ASEグループ
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.2 AT & S オーストリア・テクノロジー&システムテクニック株式会社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.3 富士通株式会社
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 イビデン株式会社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 JCETグループ株式会社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.6 キンサス・インターコネクト・テクノロジー株式会社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.7 韓国サーキット株式会社
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.8 京セラ株式会社
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 LGイノテック株式会社
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 南亜プリント基板株式会社 (南亜プラスチック工業株式会社)
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.11 TTMテクノロジーズ株式会社
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 ユニミクロン・テクノロジー株式会社 (ユナイテッド・マイクロエレクトロニクス株式会社)
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
図のリスト
図1:世界の先進IC基板市場:主要な推進要因と課題
図2:世界の先進IC基板市場:販売額(10億米ドル)、2019-2024年
図3:世界の先進IC基板市場予測:販売額(10億米ドル)、2025-2033年
図4:世界の先進IC基板市場:タイプ別内訳(%)、2024年
図5:世界の先進IC基板市場:用途別内訳(%)、2024年
図6:世界の先進IC基板市場:地域別内訳(%)、2024年
図7:世界の先進IC基板(FC BGA)市場:販売額(100万米ドル)、2019年および2024年
図8:世界の先進IC基板(FC BGA)市場予測:販売額(100万米ドル)、2025-2033年
図9:世界の先進IC基板(FC CSP)市場:販売額(100万米ドル)、2019年および2024年
図10:世界の先進IC基板(FC CSP)市場予測:販売額(100万米ドル)、2025-2033年
図11:世界の先進IC基板(家電)市場:販売額(100万米ドル)、2019年および2024年
図12:世界の先進IC基板(家電)市場予測:販売額(100万米ドル)、2025-2033年
図13:世界の先進IC基板(自動車および輸送)市場:販売額(100万米ドル)、2019年および2024年
図14:世界の先進IC基板(自動車および輸送)市場予測:販売額(100万米ドル)、2025-2033年
図15:世界:先進IC基板(ITおよび通信)市場:販売額(百万米ドル)、2019年および2024年
図16:世界:先進IC基板(ITおよび通信)市場予測:販売額(百万米ドル)、2025年~2033年
図17:世界:先進IC基板(その他の用途)市場:販売額(百万米ドル)、2019年および2024年
図18:世界:先進IC基板(その他の用途)市場予測:販売額(百万米ドル)、2025年~2033年
図19:北米:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図20:北米:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図21:米国:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図22:米国:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図23:カナダ:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図24:カナダ:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図25:アジア太平洋:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図26:アジア太平洋:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図27:中国:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図28:中国:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図29:日本:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図30:日本:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図31:インド:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図32:インド:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図33:韓国:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図34:韓国:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図35:オーストラリア:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図36:オーストラリア:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図37:インドネシア:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図38:インドネシア:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図39:その他:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図40:その他:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図41:欧州:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図42:欧州:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図43:ドイツ:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図44:ドイツ:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図45:フランス:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図46:フランス:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図47:英国:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図48:英国:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図49:イタリア:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図50:イタリア:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図51:スペイン:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図52:スペイン:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図53:ロシア:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図54:ロシア:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図55:その他:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図56:その他:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図57:ラテンアメリカ:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図58:ラテンアメリカ:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図59:ブラジル:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図60:ブラジル:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図61:メキシコ:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図62:メキシコ:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図63:その他:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図64:その他:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図65:中東およびアフリカ:先進IC基板市場:販売額(百万米ドル)、2019年および2024年
図66:中東およびアフリカ:先進IC基板市場:国別内訳(%)、2024年
図67:中東およびアフリカ:先進IC基板市場予測:販売額(百万米ドル)、2025年~2033年
図68:世界:先進IC基板産業:SWOT分析
図69:世界:先進IC基板産業:バリューチェーン分析
図70:世界:先進IC基板産業:ポーターのファイブフォース分析
先進IC基板は、高性能な集積回路(IC)チップとプリント基板(PCB)を電気的に接続し、物理的に支持する高機能なパッケージング材料です。従来の基板と比較して、より微細な配線、多層構造、優れた電気特性、放熱性、信頼性を実現しています。これにより、高密度実装、高速信号伝送、安定した電力供給を可能にし、最先端のICチップの性能を最大限に引き出す役割を担っています。CPU、GPU、AIアクセラレータ、高速メモリなどの高性能半導体にとって不可欠な部品です。
主な種類としては、フリップチップBGA(FC-BGA)基板があります。これは主に高性能プロセッサ向けで、多層かつ大型で微細な配線が特徴です。モバイル機器向けの小型高性能チップにはフリップチップCSP(FC-CSP)基板が用いられます。複数のチップや受動部品を一つのパッケージに統合するシステム・イン・パッケージ(SiP)基板も重要です。また、DRAMやNANDフラッシュなどのメモリ向け基板や、2.5D/3Dパッケージングでチップレット間を接続するインターポーザ(シリコンインターポーザ、有機インターポーザ)も先進基板の一種です。味の素ビルドアップフィルム(ABF)を用いた基板は、その優れた特性から広く採用されています。
先進IC基板は、多岐にわたる最先端技術分野で利用されています。具体的には、サーバー、データセンター、スーパーコンピュータなどの高性能コンピューティング(HPC)分野、AIアクセラレータ(GPU、TPUなど)、5G通信機器の基地局や高速ネットワーク機器、自動運転や先進運転支援システム(ADAS)を支える車載エレクトロニクス、そしてハイエンドスマートフォン、タブレット、ゲーム機などの民生機器に不可欠です。高帯域幅メモリ(HBM)やDDR5などの高速メモリモジュールにも使用され、IoTデバイスの高機能化にも貢献しています。
先進IC基板の製造には、様々な高度な技術が用いられています。微細な配線パターンを形成するための半加成法(SAP)や修正半加成法(mSAP)、レーザー加工による高密度ビア形成技術が不可欠です。高速信号の損失を低減するためには、低誘電率(low-k)材料や低損失材料が採用されます。また、ICチップから発生する熱を効率的に放散させるための放熱設計(ビア・イン・パッド、サーマルビア、ヒートスプレッダ)も重要です。2.5D/3Dパッケージング技術(TSV、マイクロバンプ、ハイブリッドボンディング)との連携も進んでいます。製造歩留まりを向上させるための設計製造性(DFM)や、高度な検査・試験技術(AOI、AXI、電気試験)も基板の品質を保証するために不可欠です。