❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
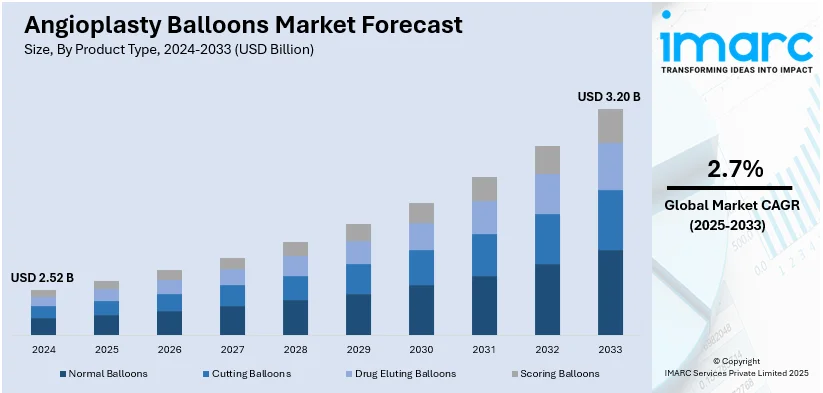
血管形成術用バルーンの世界市場は、2024年に25.2億米ドルと評価され、2033年までに32.0億米ドルに達すると予測されており、2025年から2033年の期間で年平均成長率(CAGR)2.7%で成長する見込みです。2024年には北米が市場シェアの39.2%以上を占め、市場を牽引しています。
この市場の成長を促進する主要な要因は多岐にわたります。まず、世界中で心血管疾患(CVDs)、特に冠動脈疾患(CAD)や末梢動脈疾患(PAD)の罹患率が著しく増加していることが挙げられます。WHOによると、心血管疾患は世界の主要な死因であり、血管形成術の需要を高めています。CDCの2024年10月の報告では、20歳以上の成人の約5%がCADに罹患しており、血管形成術治療の需要増に繋がっています。
次に、世界的な高齢化の進展も重要な推進力です。特にアジア太平洋地域では、2023年時点で60歳以上の高齢者が約6億9700万人と推定され、世界の高齢者人口の約6割を占めます。加齢とともに心臓関連疾患のリスクが高まるため、血管形成術の必要性が増大しています。さらに、肥満、高コレステロール、喫煙、糖尿病、高血圧といったライフスタイル病のリスク要因の増加も、血管形成術治療の需要を世界的に押し上げています。
医療技術の進歩も市場成長の強力な推進力です。特に、安全性と有効性を高め、より良い血流を提供する薬剤溶出性バルーン(DCB)の人気が高まっています。DCBは、ステントなどの血管内インプラントの使用を減らし、血管破裂のリスクを低減する可能性も示しています。画像診断技術の革新や、全身麻酔なしで留置可能な改良型バルーンの開発など、多様な技術進歩が見られます。例えば、2025年1月にはConcept Medicalが、膝下末梢動脈疾患患者向けのシロリムスコーティングバルーンに関するMAGICAL研究の最初の患者登録を発表しました。
米国食品医薬品局(FDA)による革新的なデバイスの承認も市場を大きく牽引しています。2024年6月には、冠動脈内ステント再狭窄(ISR)患者向けのBoston ScientificのAGENT薬剤コーティングバルーン(DCB)が承認され、臨床現場に変革をもたらしています。これらの承認は、治療成績の向上、再狭窄の減少、患者の回復期間短縮に貢献しています。
さらに、回復期間の短縮とリスクの低減から、低侵襲手術への需要が高まっていることも市場を後押ししています。消費者の健康意識の向上、堅牢な医療インフラの整備、確立された償還政策、そして主要な医療機器メーカーの存在も、特に米国市場の成長を支える重要なトレンドです。医療科学における広範な研究開発も市場成長に寄与しています。
市場は製品タイプ、用途、材料、エンドユーザーに基づいてセグメント化されており、2024年にはノーマルバルーンが市場シェアの約54.8%を占め、その広範な使用、実証済みの有効性、および手頃な価格から市場をリードしています。これらの複合的な要因により、血管形成術用バルーン市場は今後も堅調な成長を続けると予測されます。
血管形成術用バルーン市場の分析によると、一般的なバルーンは信頼性が高く、使いやすさ、簡便性、日常治療での実績から医療従事者に高く評価されています。特に開発途上国では低コストであるため、幅広い医療施設で利用されています。
用途別では、冠動脈形成術が2024年に市場の約55.6%を占め、最大のシェアを保持しています。これは、心臓への血流回復を必要とする冠動脈疾患(CAD)の有病率が高いことに起因します。CADは依然として世界的な主要死因であり、冠動脈形成術は他の外科的選択肢と比較して迅速かつ低リスクな治療法として広く行われています。薬剤放出機能を持つ新しいバルーン技術も、この手技の成功率と普及をさらに高めています。
素材別では、ナイロン、ポリウレタン、シリコーンウレタンコポリマーが主要です。ナイロンはその優れた強度、柔軟性、耐久性、高い引張強度、生体適合性、手頃な価格、加工の容易さから大きな市場シェアを占めています。ポリウレタンは、その卓越した生体適合性、柔軟性、耐久性により、正確なバルーン膨張と高い圧力下での形状保持能力を提供し、最適な性能を保証します。シリコーンウレタンコポリマーは、優れた強度、柔軟性、生体適合性に加え、キンク耐性と滑らかな表面により、摩擦を低減し、合併症のリスクを低く抑えるため好まれています。
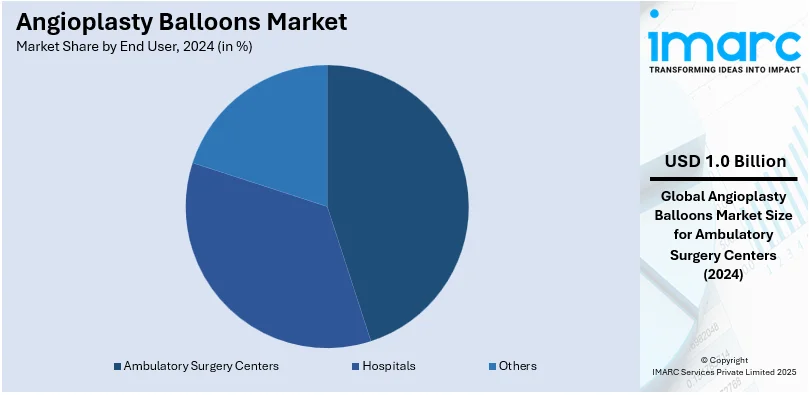
エンドユーザー別では、外来手術センター(ASC)が2024年に市場の約32%を占め、リードしています。ASCは、低コストで高効率な低侵襲外科サービスを提供することに優れており、治療費の低さ、入院期間の短縮、回復の速さから患者と医療従事者の双方に人気があります。冠動脈疾患の増加と外来治療の必要性により、ASCでの血管形成術が増加しており、技術進歩もその市場支配を強化しています。
地域別分析では、北米が2024年に39.2%以上の最大の市場シェアを占めました。これは、冠動脈疾患などの心血管疾患(CVD)の有病率の高さ、高齢化人口、低侵襲手技の広範な利用、高度な医療インフラ、薬剤溶出性バルーンなどの最先端技術の利用可能性、主要医療機器メーカーの存在、政府の医療イニシアチブ、高い医療費が要因です。
米国は北米市場の90%以上を占め、心臓病が依然として主要な死因であり、CVDによる死亡が33秒に1人という高い割合で発生しています。動脈硬化性心血管疾患(ASCVD)の発生率の増加も、血管形成術の需要を促進しています。
欧州では、心臓および循環器疾患の増加が市場の主要な推進要因です。例えば、英国では2021年に約760万人がこれらの疾患に苦しんでいました。高齢化と疾患発生率の増加、医療技術の進歩が、血管形成術用バルーンの需要を高めています。
アジア太平洋地域でも、CVD症例の増加が市場を牽引しています。2023年の報告によると、中国では約3億3000万人のCVD患者がおり、これは血管形成術のような介入の必要性を倍増させています。
心血管疾患(CVD)治療、特に血管形成術におけるバルーンの需要は、都市化と人口動態の変化、CVD有病率の高さ、およびバルーン技術の進歩により世界的に増加しています。冠動脈および末梢動脈治療への高い患者需要も市場成長を牽引しています。
ラテンアメリカ地域では、CVDがメキシコの主要な死因であり、虚血性心疾患(IHD)がその大部分を占めます。この高い心疾患有病率が、血管形成術用バルーン市場の主要な推進力です。メキシコを含むラテンアメリカ諸国でのIHDやその他のCVDの増加、および冠動脈疾患(CAD)や末梢動脈疾患(PAD)治療を必要とする患者数の増加が、市場に大きな成長機会をもたらしています。血管形成術用バルーンは患者の転帰を改善し、需要を加速させています。
中東およびアフリカ(MEA)地域でも、CVDの有病率と発生率が上昇しており、血管形成術およびバルーンの需要が高まっています。アラブ首長国連邦やシリア・アラブ共和国での高い統計がその証拠です。医療インフラの改善、CVD知識の向上、薬剤溶出バルーンを含む技術進歩が、MEA市場の大きな成長を後押ししています。
血管形成術用バルーン市場は競争が激しく、Boston Scientific、Medtronic、Abbott Laboratories、Terumo Corporationなどが主要企業です。これらの企業は、薬剤溶出バルーンや生体吸収性バルーンなどの製品革新を通じて臨床転帰の改善を目指し、戦略的提携やM&Aで事業を拡大しています。新興企業も費用対効果の高いソリューションで存在感を増しており、規制承認と品質基準への準拠が競争力維持に不可欠です。
最近の動向として、2024年には複数の重要な進展がありました。11月には、冠動脈分岐部病変の側枝治療における薬剤溶出バルーン(DCB)の有効性を示すDCB-BIF試験が発表されました。7月には、バルーン拡張中に冠血流を維持する革新的な設計を持つTeleflex Incorporated製のRinger Perfusion Balloon Catheter(PBC)がFDA承認を受けました。3月には、Boston Scientific CorporationのAGENT薬剤溶出バルーンが冠動脈ステント内再狭窄(ISR)治療薬としてFDA承認され、患者に新たな選択肢を提供しました。また、BIDMC主導の初の無作為化比較試験の結果に基づき、冠動脈DCBがFDA承認され、再狭窄に対する有効性と患者転帰改善が証明されました。
本レポートは、2025年から2033年までの血管形成術用バルーン市場の包括的な分析を提供し、市場の推進要因、課題、機会、地域別市場の評価、主要企業の競争状況などを詳細に分析しています。
1 はじめに
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界の血管形成術用バルーン市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 通常バルーン
6.1.1 市場トレンド
6.1.2 市場予測
6.2 カッティングバルーン
6.2.1 市場トレンド
6.2.2 市場予測
6.3 薬剤溶出バルーン
6.3.1 市場トレンド
6.3.2 市場予測
6.4 スコアリングバルーン
6.4.1 市場トレンド
6.4.2 市場予測
7 用途別市場内訳
7.1 冠動脈形成術
7.1.1 市場トレンド
7.1.2 市場予測
7.2 末梢血管形成術
7.2.1 市場トレンド
7.2.2 市場予測
8 材料別市場内訳
8.1 ナイロン
8.1.1 市場トレンド
8.1.2 市場予測
8.2 ポリウレタン
8.2.1 市場トレンド
8.2.2 市場予測
8.3 シリコーンウレタン共重合体
8.3.1 市場トレンド
8.3.2 市場予測
8.4 その他
8.4.1 市場トレンド
8.4.2 市場予測
9 エンドユーザー別市場内訳
9.1 病院
9.1.1 市場トレンド
9.1.2 市場予測
9.2 外来手術センター
9.2.1 市場トレンド
9.2.2 市場予測
9.3 その他
9.3.1 市場トレンド
9.3.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場トレンド
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場トレンド
10.1.2.2 市場予測
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場トレンド
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場トレンド
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場トレンド
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場トレンド
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場トレンド
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場トレンド
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場トレンド
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場トレンド
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場トレンド
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場トレンド
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場トレンド
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場トレンド
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場トレンド
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場トレンド
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の程度
13.5 新規参入者の脅威
13.6 代替品の脅威
14 価格指標
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業のプロファイル
15.3.1 アボット・ラボラトリーズ
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 B. ブラウン・メルズンゲンAG
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 財務状況
15.3.2.4 SWOT分析
15.3.3 BD (ベクトン・ディッキンソン・アンド・カンパニー)
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.3.4 SWOT分析
15.3.4 バイオトロニックSE & Co. KG
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.4.4 SWOT分析
15.3.5 ボストン・サイエンティフィック・コーポレーション
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 カーディナル・ヘルス・インク
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 クック・メディカルLLC
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 SWOT分析
15.3.8 エンドコアGmbH & Co. KG
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.9 ジョンソン・エンド・ジョンソン
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 メドトロニック・インク
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.11 テルモ株式会社
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.11.4 SWOT分析
図表リスト
図1:世界:血管形成術用バルーン市場:主要な推進要因と課題
図2:世界:血管形成術用バルーン市場:販売額(10億米ドル単位)、2019-2024年
図3:世界:血管形成術用バルーン市場:製品タイプ別内訳(%)、2024年
図4:世界:血管形成術用バルーン市場:用途別内訳(%)、2024年
図5:世界:血管形成術用バルーン市場:材料別内訳(%)、2024年
図6:世界:血管形成術用バルーン市場:エンドユーザー別内訳(%)、2024年
図7:世界:血管形成術用バルーン市場:地域別内訳(%)、2024年
図8:世界:血管形成術用バルーン市場予測:販売額(10億米ドル単位)、2025-2033年
図9:世界:血管形成術用バルーン(通常バルーン)市場:販売額(100万米ドル単位)、2019年および2024年
図10:世界:血管形成術用バルーン(通常バルーン)市場予測:販売額(百万米ドル)、2025-2033年
図11:世界:血管形成術用バルーン(カッティングバルーン)市場:販売額(百万米ドル)、2019年および2024年
図12:世界:血管形成術用バルーン(カッティングバルーン)市場予測:販売額(百万米ドル)、2025-2033年
図13:世界:血管形成術用バルーン(薬剤溶出バルーン)市場:販売額(百万米ドル)、2019年および2024年
図14:世界:血管形成術用バルーン(薬剤溶出バルーン)市場予測:販売額(百万米ドル)、2025-2033年
図15:世界:血管形成術用バルーン(スコアリングバルーン)市場:販売額(百万米ドル)、2019年および2024年
図16:世界:血管形成術用バルーン(スコアリングバルーン)市場予測:販売額(百万米ドル)、2025-2033年
図17:世界:血管形成術用バルーン(冠動脈形成術)市場:販売額(百万米ドル)、2019年および2024年
図18:世界:血管形成術用バルーン(冠動脈形成術)市場予測:販売額(百万米ドル)、2025-2033年
図19:世界:血管形成術用バルーン(末梢血管形成術)市場:販売額(百万米ドル)、2019年および2024年
図20:世界:血管形成術用バルーン(末梢血管形成術)市場予測:販売額(百万米ドル)、2025-2033年
図21:世界:血管形成術用バルーン(ナイロン)市場:販売額(百万米ドル)、2019年および2024年
図22:世界:血管形成術用バルーン(ナイロン)市場予測:販売額(百万米ドル)、2025-2033年
図23:世界:血管形成術用バルーン(ポリウレタン)市場:販売額(百万米ドル)、2019年および2024年
図24:世界:血管形成術用バルーン(ポリウレタン)市場予測:販売額(百万米ドル)、2025-2033年
図25:世界:血管形成術用バルーン(シリコーンウレタン共重合体)市場:販売額(百万米ドル)、2019年および2024年
図26:世界:血管形成術用バルーン(シリコーンウレタン共重合体)市場予測:販売額(百万米ドル)、2025-2033年
図27:世界:血管形成術用バルーン(その他の材料)市場:販売額(百万米ドル)、2019年および2024年
図28:世界:血管形成術用バルーン(その他の材料)市場予測:販売額(百万米ドル)、2025-2033年
図29:世界:血管形成術用バルーン(病院)市場:販売額(百万米ドル)、2019年および2024年
図30:世界:血管形成術用バルーン(病院)市場予測:販売額(百万米ドル)、2025-2033年
図31:世界:血管形成術用バルーン(外来手術センター)市場:販売額(百万米ドル)、2019年および2024年
図32:世界:血管形成術用バルーン(外来手術センター)市場予測:販売額(百万米ドル)、2025-2033年
図33:世界:血管形成術用バルーン(その他のエンドユーザー)市場:販売額(百万米ドル)、2019年および2024年
図34:世界:血管形成術用バルーン(その他のエンドユーザー)市場予測:販売額(百万米ドル)、2025-2033年
図35:北米:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図36:北米:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図37:米国:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図38:米国:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図39:カナダ:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図40:カナダ:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図41:アジア太平洋:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図42:アジア太平洋:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図43:中国:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図44:中国:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図45:日本:血管形成術用バルーン市場:販売額(百万米ドル)、2019年および2024年
図46:日本:血管形成術用バルーン市場予測:販売額(百万米ドル)、2025-2033年
図47: インド: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図48: インド: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図49: 韓国: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図50: 韓国: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図51: オーストラリア: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図52: オーストラリア: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図53: インドネシア: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図54: インドネシア: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図55: その他: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図56: その他: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図57: ヨーロッパ: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図58: ヨーロッパ: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図59: ドイツ: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図60: ドイツ: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図61: フランス: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図62: フランス: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図63: イギリス: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図64: イギリス: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図65: イタリア: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図66: イタリア: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図67: スペイン: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図68: スペイン: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図69: ロシア: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図70: ロシア: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図71: その他: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図72: その他: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図73: ラテンアメリカ: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図74: ラテンアメリカ: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図75: ブラジル: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図76: ブラジル: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図77: メキシコ: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図78: メキシコ: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図79: その他: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図80: その他: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図81: 中東およびアフリカ: 血管形成術用バルーン市場: 売上高 (百万米ドル), 2019年および2024年
図82: 中東およびアフリカ: 血管形成術用バルーン市場予測: 売上高 (百万米ドル), 2025年~2033年
図83: 世界の血管形成術用バルーン産業: SWOT分析
図84: 世界の血管形成術用バルーン産業: バリューチェーン分析
図85: 世界の血管形成術用バルーン産業: ポーターの5フォース分析
血管形成術用バルーンは、狭窄または閉塞した血管を拡張するために使用される医療機器でございます。主に経皮的冠動脈インターベンション(PCI)や経皮的血管形成術(PTA)において、カテーテルの先端に取り付けられた小さな風船を病変部で膨らませ、プラークを圧迫して血流を回復させる目的で用いられます。
種類としましては、まず一般的なバルーンカテーテルがございます。これは薬剤コーティングがされていない標準的なタイプです。次に、再狭窄を抑制する薬剤(例:パクリタキセル)が表面に塗布された薬剤溶出バルーン(DCB)があり、特にステント留置後の再狭窄や小血管病変、末梢動脈疾患などで使用されます。また、バルーン表面に小さな刃やワイヤーが取り付けられたスコアリングバルーンやカッティングバルーンは、硬いプラークに切れ込みを入れることで、より効果的な拡張を可能にします。さらに、特定の直径を維持するよう設計されたノンコンプライアントバルーンは、精密な拡張やステントの最適化に用いられ、一方、血管の形状に合わせて拡張するコンプライアントバルーンもございます。冠動脈用と末梢動脈用では、サイズや長さが異なります。
主な用途は、冠動脈疾患における心臓の血管の狭窄や閉塞の治療です。安定狭心症、不安定狭心症、心筋梗塞などの治療に不可欠です。また、末梢動脈疾患(PAD)においては、脚や腕、腎臓の動脈の閉塞を治療するために使用されます。腎動脈狭窄、透析患者様のシャント狭窄、ステント留置前の病変準備や、留置後のステントの拡張を最適化する目的でも広く用いられております。
関連技術としては、まずステントが挙げられます。バルーンで血管を拡張した後、その開存性を維持するためにステントが留置されることが多く、薬剤溶出ステント(DES)やベアメタルステント(BMS)などがございます。血管内超音波(IVUS)や光干渉断層計(OCT)といった血管内イメージング技術は、病変の評価やバルーン拡張のガイド、治療結果の確認に不可欠です。また、病変部までカテーテルを導くガイドワイヤー、バルーンを正確な圧力で膨らませるインフレーションデバイスも重要な関連機器です。プラークを物理的に除去するアテレクトミーデバイスや、血栓を除去する血栓除去デバイスも、バルーン治療と組み合わせて使用されることがあります。