❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
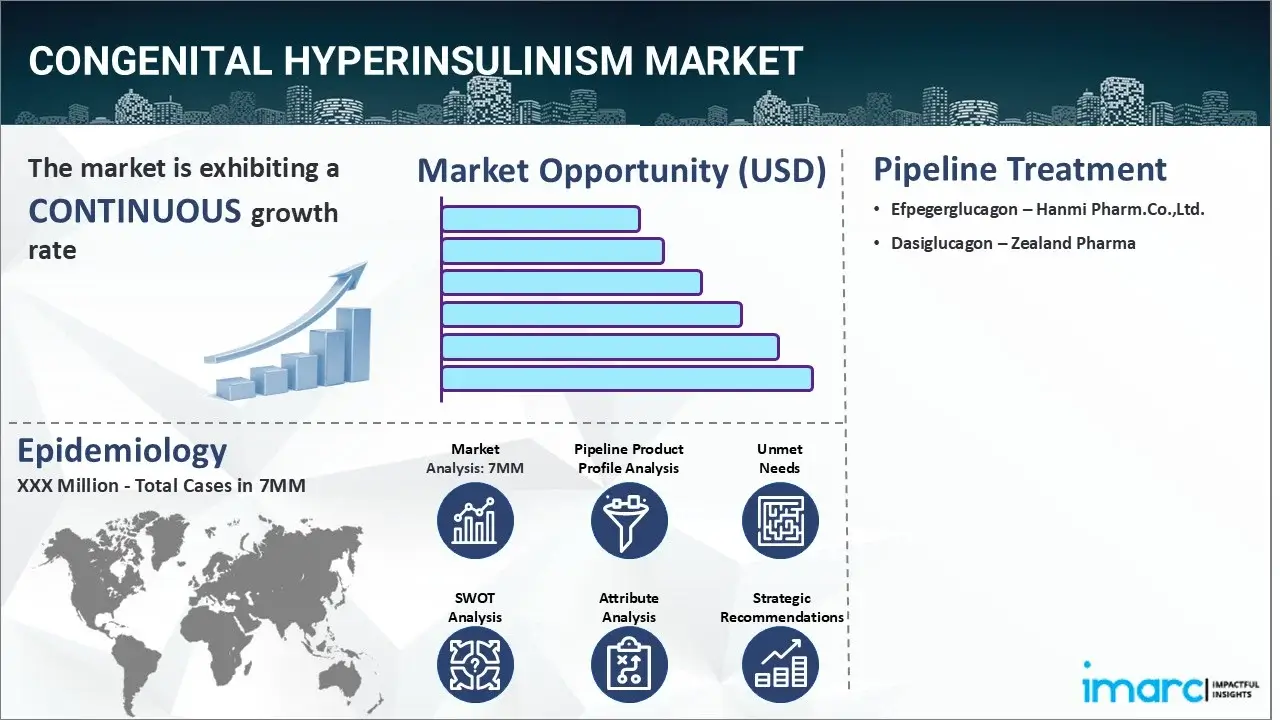
先天性高インスリン血症(CHI)市場は、2024年に主要7市場(米国、EU4、英国、日本)で1億1,730万米ドルの価値に達しました。IMARCグループの予測によると、この市場は2035年までに1億9,190万米ドルに成長し、2025年から2035年の期間で年平均成長率(CAGR)4.59%を示す見込みです。この分析は、IMARCの「先天性高インスリン血症市場規模、疫学、市場内医薬品売上、パイプライン治療法、および地域別展望2025-2035」と題された新レポートで詳細に報告されています。
先天性高インスリン血症(CHI)は、膵臓からの過剰なインスリン産生を特徴とする稀な遺伝性疾患であり、低血糖を引き起こします。主に新生児や乳児に影響を及ぼし、迅速な診断と管理が行われない場合、重大な健康リスクをもたらします。症状としては、脳へのエネルギー供給が低血糖によって損なわれるため、易刺激性、発作、嗜眠、摂食困難などが現れることがあります。これらの症状は軽度から重度まで幅広く、罹患者は発達遅延、脳損傷、あるいは生命を脅かす合併症を経験する可能性もあります。
CHIの診断には、様々な臨床的および検査室での評価が含まれます。医療専門家は、体内のグルコースおよびインスリンレベルを測定するための血液検査を推奨します。また、疾患の原因となる特定の遺伝子変異を特定するために遺伝子検査も実施されます。超音波やMRIなどの画像診断は、膵臓を視覚化し、他の多くの低血糖の原因を除外するのに役立ちます。
先天性高インスリン血症市場の成長を主に牽引しているのは、ABCC8やKCNJ11といった主要遺伝子に影響を及ぼし、正常なインスリン産生を阻害して重度の低血糖を引き起こす遺伝子異常の症例増加です。これに加え、ジアゾキシド、オクトレオチド、グルカゴンなどの効果的な医療介入の利用拡大も、市場に肯定的な見通しをもたらしています。これらの介入は、病状の管理と潜在的な合併症の回避を目的としています。さらに、最適な血糖値を維持し、神経学的損傷を防ぐための食事調整や持続血糖モニタリングシステムの広範な採用も、市場の成長をさらに促進しています。これらの戦略は、正確な血糖管理を可能にし、認知発達への長期的な影響を軽減します。この他、膵臓の部分的または完全な切除を伴う外科的介入である膵臓切除術の利用増加も市場を後押ししています。
先天性高インスリン血症(CHI)市場は、疾患の有病率増加、診断技術の進歩、そして疾患に対する意識の向上により、世界的に顕著な成長を続けています。特に、標的療法を含む治療選択肢の多様化、個別化医療への需要拡大、リスク評価と遺伝パターン解析に役立つ遺伝カウンセリング・検査の普及が、市場の成長を強力に後押ししています。さらに、既存の治療法に抵抗性を示す患者への新たな治療アプローチの必要性も、重要な成長要因として作用しています。機能的な遺伝物質を細胞に導入し、疾患に関連する機能不全の遺伝子を修正または置換する遺伝子治療への需要の高まりは、予測期間中の先天性高インスリン血症市場を強力に牽引すると期待されています。
IMARC Groupの最新レポートは、米国、EU4(ドイツ、スペイン、イタリア、フランス)、英国、日本の主要7市場における先天性高インスリン血症市場を包括的に分析しています。これには、現在の治療法、市販されている薬剤、開発中のパイプライン薬剤、個々の治療法の市場シェア、主要7市場全体および主要企業とその薬剤の市場実績に関する詳細な情報が含まれます。また、これら主要市場における現在および将来の患者数も提供。レポートは、現在の治療アルゴリズム、市場の主要な推進要因、直面する課題、新たな機会、償還シナリオ、そして満たされていない医療ニーズについても深く掘り下げて解説しています。
各国別の分析では、過去・現在・将来の疫学シナリオ、先天性高インスリン血症市場全体のパフォーマンス、様々な治療カテゴリーのパフォーマンス、各薬剤の売上、償還状況、市販薬およびパイプライン薬に関する詳細なデータが提供されます。本レポートによると、米国は先天性高インスリン血症の患者数が最も多く、その治療市場においても最大の規模を誇ります。この包括的な情報は、製造業者、投資家、ビジネス戦略家、研究者、コンサルタント、その他先天性高インスリン血症市場への参入を計画している、または何らかの形で関心を持つすべての人々にとって不可欠な資料です。
調査期間は、基準年が2024年、過去期間が2019年から2024年、市場予測が2025年から2035年です。対象国は米国、ドイツ、フランス、英国、イタリア、スペイン、日本。競争環境については、市販されている先天性高インスリン血症治療薬と後期パイプライン薬の詳細な分析が含まれ、各薬剤の概要、作用機序、規制状況、臨床試験結果、薬剤の採用状況と市場実績が網羅的に評価されています。具体例として、Efpegerglucagon(Hanmi Pharm.Co.,Ltd.)やDasiglucagon(Zealand Pharma)などの薬剤が挙げられており、市場の動向を理解するための重要な洞察を提供します。
先天性高インスリン血症(CH)に関するこの包括的な市場レポートは、主要7市場(7MM)における疾患の市場動向、疫学、および治療法の現状と将来予測について詳細な分析を提供します。
**市場インサイト**のセクションでは、CH市場がこれまでどのように推移し、今後数年間でどのように発展していくかについて深く掘り下げます。具体的には、2024年時点での様々な治療セグメントの市場シェアと、2035年までのそれらのパフォーマンス予測を提示します。また、2024年における主要7市場ごとのCH市場規模と、2035年におけるその見通し、さらには今後10年間におけるCH市場全体の成長率を明らかにします。市場における満たされていない主要なニーズについても詳細に分析し、将来的な市場機会と課題を浮き彫りにします。
**疫学インサイト**では、2019年から2035年までの期間における主要7市場でのCHの有病者数について包括的なデータを提供します。これには、年齢層別、性別、および疾患タイプ別の有病者数の詳細な内訳が含まれます。さらに、同期間におけるCHと診断された患者数、2019年から2024年までのCH患者プールの規模、そして2025年から2035年までの予測される患者プールについても分析します。CHの疫学的傾向を推進する主要な要因を特定し、主要7市場における患者数の成長率を予測することで、疾患の負担と将来的な動向を明確にします。
**現在の治療シナリオ、販売薬、および新興治療法**に関するセクションでは、現在市場で販売されているCH治療薬の市場実績、安全性、および有効性を詳細に評価します。また、主要なパイプライン薬、特に後期段階にある開発中の薬剤について、その将来的な性能、安全性、および有効性を予測します。主要7市場におけるCH治療薬の現在の治療ガイドラインを提示し、市場における主要企業とその市場シェアを分析します。CH市場に関連する主要な合併・買収、ライセンス活動、提携などの企業活動、および重要な規制イベントについても網羅的に調査します。さらに、臨床試験の状況を、そのステータス(進行中、完了など)、フェーズ(第I相、第II相など)、および投与経路(経口、注射など)別に構造化して分析し、将来の治療選択肢の展望を示します。
本レポートは、先天性高インスリン血症の市場動向、患者人口の変遷、そして治療法の進化に関する包括的かつ深い理解を提供することを目的としています。これにより、製薬企業、医療従事者、研究者、政策立案者など、あらゆる関係者が情報に基づいた戦略的な意思決定を行うための強固な基盤を築くことが期待されます。
1 はじめに
2 範囲と方法論
2.1 研究の目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 先天性高インスリン血症 – 序論
4.1 概要
4.2 規制プロセス
4.3 疫学 (2019-2024年) および予測 (2025-2035年)
4.4 市場概要 (2019-2024年) および予測 (2025-2035年)
4.5 競合インテリジェンス
5 先天性高インスリン血症 – 疾患概要
5.1 序論
5.2 症状と診断
5.3 病態生理学
5.4 原因と危険因子
5.5 治療
6 患者の道のり
7 先天性高インスリン血症 – 疫学と患者人口
7.1 疫学 – 主要な洞察
7.2 疫学シナリオ – 主要7市場
7.2.1 疫学シナリオ (2019-2024年)
7.2.2 疫学予測 (2025-2035年)
7.2.3 年齢別疫学 (2019-2035年)
7.2.4 性別疫学 (2019-2035年)
7.2.5 タイプ別疫学 (2019-2035年)
7.2.6 診断症例数 (2019-2035年)
7.2.7 患者プール/治療症例数 (2019-2035年)
7.3 疫学シナリオ – 米国
7.3.1 疫学シナリオ (2019-2024年)
7.3.2 疫学予測 (2025-2035年)
7.3.3 年齢別疫学 (2019-2035年)
7.3.4 性別疫学 (2019-2035年)
7.3.5 タイプ別疫学 (2019-2035年)
7.3.6 診断症例数 (2019-2035年)
7.3.7 患者プール/治療症例数 (2019-2035年)
7.4 疫学シナリオ – ドイツ
7.4.1 疫学シナリオ (2019-2024年)
7.4.2 疫学予測 (2025-2035年)
7.4.3 年齢別疫学 (2019-2035年)
7.4.4 性別疫学 (2019-2035年)
7.4.5 タイプ別疫学 (2019-2035年)
7.4.6 診断症例数 (2019-2035年)
7.4.7 患者プール/治療症例数 (2019-2035年)
7.5 疫学シナリオ – フランス
7.5.1 疫学シナリオ (2019-2024年)
7.5.2 疫学予測 (2025-2035年)
7.5.3 年齢別疫学 (2019-2035年)
7.5.4 性別疫学 (2019-2035年)
7.5.5 タイプ別疫学 (2019-2035年)
7.5.6 診断症例数 (2019-2035年)
7.5.7 患者プール/治療症例数 (2019-2035年)
7.6 疫学シナリオ – 英国
7.6.1 疫学シナリオ (2019-2024年)
7.6.2 疫学予測 (2025-2035年)
7.6.3 年齢別疫学 (2019-2035年)
7.6.4 性別疫学 (2019-2035年)
7.6.5 タイプ別疫学 (2019-2035年)
7.6.6 診断症例数 (2019-2035年)
7.6.7 患者プール/治療症例数 (2019-2035年)
7.7 疫学シナリオ – イタリア
7.7.1 疫学シナリオ (2019-2024年)
7.7.2 疫学予測 (2025-2035年)
7.7.3 年齢別疫学 (2019-2035年)
7.7.4 性別疫学 (2019-2035年)
7.7.5 タイプ別疫学 (2019-2035年)
7.7.6 診断症例数 (2019-2035年)
7.7.7 患者プール/治療症例数 (2019-2035年)
7.8 疫学シナリオ – スペイン
7.8.1 疫学シナリオ (2019-2024年)
7.8.2 疫学予測 (2025-2035年)
7.8.3 年齢別疫学 (2019-2035年)
7.8.4 性別疫学 (2019-2035年)
7.8.5 タイプ別疫学 (2019-2035年)
7.8.6 診断症例数 (2019-2035年)
7.8.7 患者プール/治療症例数 (2019-2035年)
7.9 疫学シナリオ – 日本
7.9.1 疫学シナリオ (2019-2024年)
7.9.2 疫学予測 (2025-2035年)
7.9.3 年齢別疫学 (2019-2035年)
7.9.4 性別疫学 (2019-2035年)
7.9.5 タイプ別疫学 (2019-2035年)
7.9.6 診断症例数 (2019-2035年)
7.9.7 患者プール/治療症例数 (2019-2035年)
8 先天性高インスリン血症 – 治療アルゴリズム、ガイドライン、および医療慣行
8.1 ガイドライン、管理、および治療
8.2 治療アルゴリズム
9 先天性高インスリン血症 – アンメットニーズ
10 先天性高インスリン血症 – 治療の主要評価項目
11 先天性高インスリン血症 – 市販製品
11.1 主要7市場における先天性高インスリン血症市販薬リスト
11.1.1 薬剤名 – 企業名
11.1.1.1 薬剤概要
11.1.1.2 作用機序
11.1.1.3 規制状況
11.1.1.4 臨床試験結果
11.1.1.5 主要市場での売上
市販薬の完全なリストは本レポートに記載されています。
12 先天性高インスリン血症 – パイプライン薬
12.1 主要7市場における先天性高インスリン血症パイプライン医薬品リスト
12.1.1 エフペゲルグルカゴン – ハンミ薬品株式会社
12.1.1.1 医薬品概要
12.1.1.2 作用機序
12.1.1.3 臨床試験結果
12.1.1.4 安全性と有効性
12.1.1.5 規制状況
12.1.2 ダシグルカゴン – ジーランド・ファーマ
12.1.2.1 医薬品概要
12.1.2.2 作用機序
12.1.2.3 臨床試験結果
12.1.2.4 安全性と有効性
12.1.2.5 規制状況
なお、上記はパイプライン医薬品の部分的なリストであり、完全なリストはレポートに記載されています。
13. 先天性高インスリン血症 – 主要な上市済みおよびパイプライン医薬品の特性分析
14. 先天性高インスリン血症 – 臨床試験概況
14.1 ステータス別医薬品
14.2 フェーズ別医薬品
14.3 投与経路別医薬品
14.4 主要な規制イベント
15 先天性高インスリン血症 – 市場シナリオ
15.1 市場シナリオ – 主要な洞察
15.2 市場シナリオ – 主要7市場
15.2.1 先天性高インスリン血症 – 市場規模
15.2.1.1 市場規模 (2019-2024)
15.2.1.2 市場予測 (2025-2035)
15.2.2 先天性高インスリン血症 – 治療法別市場規模
15.2.2.1 治療法別市場規模 (2019-2024)
15.2.2.2 治療法別市場予測 (2025-2035)
15.3 市場シナリオ – 米国
15.3.1 先天性高インスリン血症 – 市場規模
15.3.1.1 市場規模 (2019-2024)
15.3.1.2 市場予測 (2025-2035)
15.3.2 先天性高インスリン血症 – 治療法別市場規模
15.3.2.1 治療法別市場規模 (2019-2024)
15.3.2.2 治療法別市場予測 (2025-2035)
15.3.3 先天性高インスリン血症 – アクセスと償還の概要
15.4 市場シナリオ – ドイツ
15.4.1 先天性高インスリン血症 – 市場規模
15.4.1.1 市場規模 (2019-2024)
15.4.1.2 市場予測 (2025-2035)
15.4.2 先天性高インスリン血症 – 治療法別市場規模
15.4.2.1 治療法別市場規模 (2019-2024)
15.4.2.2 治療法別市場予測 (2025-2035)
15.4.3 先天性高インスリン血症 – アクセスと償還の概要
15.5 市場シナリオ – フランス
15.5.1 先天性高インスリン血症 – 市場規模
15.5.1.1 市場規模 (2019-2024)
15.5.1.2 市場予測 (2025-2035)
15.5.2 先天性高インスリン血症 – 治療法別市場規模
15.5.2.1 治療法別市場規模 (2019-2024)
15.5.2.2 治療法別市場予測 (2025-2035)
15.5.3 先天性高インスリン血症 – アクセスと償還の概要
15.6 市場シナリオ – 英国
15.6.1 先天性高インスリン血症 – 市場規模
15.6.1.1 市場規模 (2019-2024)
15.6.1.2 市場予測 (2025-2035)
15.6.2 先天性高インスリン血症 – 治療法別市場規模
15.6.2.1 治療法別市場規模 (2019-2024)
15.6.2.2 治療法別市場予測 (2025-2035)
15.6.3 先天性高インスリン血症 – アクセスと償還の概要
15.7 市場シナリオ – イタリア
15.7.1 先天性高インスリン血症 – 市場規模
15.7.1.1 市場規模 (2019-2024)
15.7.1.2 市場予測 (2025-2035)
15.7.2 先天性高インスリン血症 – 治療法別市場規模
15.7.2.1 治療法別市場規模 (2019-2024)
15.7.2.2 治療法別市場予測 (2025-2035)
15.7.3 先天性高インスリン血症 – アクセスと償還の概要
15.8 市場シナリオ – スペイン
15.8.1 先天性高インスリン血症 – 市場規模
15.8.1.1 市場規模 (2019-2024)
15.8.1.2 市場予測 (2025-2035)
15.8.2 先天性高インスリン血症 – 治療法別市場規模
15.8.2.1 治療法別市場規模 (2019-2024)
15.8.2.2 治療法別市場予測 (2025-2035)
15.8.3 先天性高インスリン血症 – アクセスと償還の概要
15.9 市場シナリオ – 日本
15.9.1 先天性高インスリン血症 – 市場規模
15.9.1.1 市場規模 (2019-2024)
15.9.1.2 市場予測 (2025-2035)
15.9.2 先天性高インスリン血症 – 治療法別市場規模
15.9.2.1 治療法別市場規模 (2019-2024)
15.9.2.2 治療法別市場予測 (2025-2035)
15.9.3 先天性高インスリン血症 – アクセスと償還の概要
16 先天性高インスリン血症 – 最近の動向と主要オピニオンリーダーからの意見
17 先天性高インスリン血症市場 – SWOT分析
17.1 強み
17.2 弱み
17.3 機会
17.4 脅威
18 先天性高インスリン血症市場 – 戦略的提言
19 付録
先天性高インスリン血症(Congenital Hyperinsulinism, CHI)は、膵臓のβ細胞からインスリンが過剰に分泌される遺伝性疾患です。これにより、新生児期や乳幼児期に重度の低血糖が繰り返し発生します。インスリンの過剰な作用は脳へのブドウ糖供給を著しく不足させ、けいれんや意識障害を引き起こし、重篤な神経学的後遺症や発達遅滞のリスクを高めます。早期診断と適切な治療が、合併症予防に極めて重要です。
先天性高インスリン血症は、原因となる遺伝子変異によって複数の種類に分類されます。最も多いのは、膵臓β細胞のATP感受性カリウムチャネル(KATPチャネル)を構成するABCC8またはKCNJ11遺伝子の変異によるものです。このKATPチャネル関連型は、病変の広がり方で「びまん性型」(膵臓全体にβ細胞過形成、両アレル性変異が原因)と「限局性型」(膵臓の一部に病変、片アレル性変異と体細胞性ヘテロ接合性消失が関与)に分けられます。その他、グルコキナーゼ(GCK)活性化変異、GLUD1、HADH、UCP2遺伝子変異など、様々な遺伝子異常が原因となり、病型によって治療反応性や予後が異なります。
本疾患の治療と管理では、低血糖予防と脳保護が最優先されます。薬物療法として、KATPチャネルを開きインスリン分泌を抑制するジアゾキシドが第一選択薬です。ジアゾキシドに反応しない場合やKATPチャネル以外の病型では、ソマトスタチンアナログであるオクトレオチドが使用されます。緊急時には、血糖値を上昇させるグルカゴンが投与されます。食事療法では、頻回授乳や持続的な経管栄養、静脈内ブドウ糖点滴により血糖維持が必要です。外科的治療は、特に限局性型において根治的治療法となり得ます。[18F]DOPA-PETスキャンなどで病変部位を特定し、部分膵切除術が行われます。びまん性型で薬物療法抵抗性の場合、膵亜全摘術が検討されますが、術後糖尿病のリスクがあります。
関連技術としては、遺伝子診断技術が挙げられます。次世代シーケンシング(NGS)を用いた遺伝子パネル検査により、原因遺伝子を特定し、病型診断と個別化された治療方針決定に貢献しています。画像診断技術では、[18F]DOPA-PETスキャンが特に重要です。これは限局性病変の正確な位置と範囲を特定するために不可欠であり、手術の適応と切除範囲の決定に大きく寄与します。また、持続血糖測定器(CGM)は、乳幼児の血糖変動をリアルタイムでモニタリングし、低血糖の早期発見と管理に役立つ重要なツールです。これらの技術進歩により、先天性高インスリン血症の診断精度と治療成績は大きく向上しています。