❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
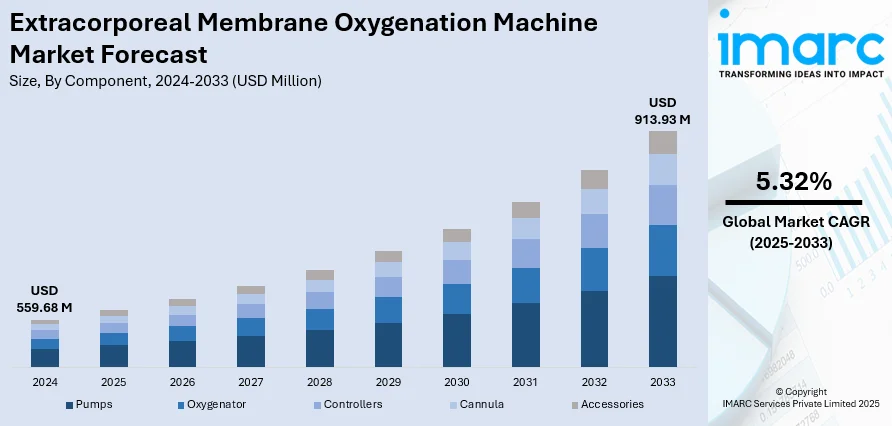
体外式膜型人工肺(ECMO)装置の世界市場は、2024年に5億5968万米ドルと評価され、2033年までに9億1393万米ドルに達すると予測されており、2025年から2033年にかけて年平均成長率(CAGR)5.32%で成長する見込みです。2024年には北米が市場の約43.8%を占め、主導的な地位を確立しています。
市場成長の主な要因は、重度の呼吸器疾患および心臓疾患の発生率増加と、集中治療における救命支援としてのECMO装置への依存度の上昇です。新生児および小児へのECMOシステムの導入拡大、さらに酸素供給装置や回路設計の継続的な進歩も市場シェアを拡大させています。集中治療室での患者生存率向上への貢献や、重症急性呼吸器疾患の症例増加も市場を大きく牽引しています。例えば、インドではECMO装置の導入が急速に進んでおり、その需要の高まりを示しています。
米国は、高度な病院ネットワークと集中治療施設の存在、公的・私的部門における医療費支出の増加により、主要な地域市場として際立っています。米国のECMOセンターでは、24時間体制のモバイル/遠隔ECMOプログラムが普及しており、臨床研究の増加や、医療機器企業と研究機関との連携拡大も、アップグレードされたECMO技術の開発と商業化を加速させ、市場の成長を促進しています。
市場の主要トレンドは以下の通りです。
第一に、**呼吸器疾患の負担増大がECMO導入を推進**しています。呼吸器感染症は年間約400万人の死亡、小児死亡の20%を占めるなど、依然として大きな負担であり、従来の換気方法では対応困難な場合にECMOが救命治療として利用されています。早期ECMO導入の利点に対する認識が高まり、利用が増加しています。
第二に、**心臓合併症と年齢関連の合併症が需要を拡大**させています。米国では乳児の約4人に1人が重篤な心臓欠陥を持つほか、慢性疾患にかかりやすい高齢者人口の増加も市場を後押ししています。小児の先天性心疾患や高齢者の心不全など、幅広い年齢層でECMOの需要が拡大しています。
第三に、**高齢者人口の増加が市場の見通しを強化**しています。世界の60歳以上の人口は2050年までに倍増すると予測されており、高齢者はECMO支援を必要とする急性生命危機につながる慢性呼吸器疾患や心血管疾患に罹患する可能性が高いため、ECMOの長期的な需要を強化しています。
ECMO装置市場は、コンポーネント、モダリティ、患者タイプ、アプリケーションに基づいて分類されます。コンポーネント別では、酸素供給装置(Oxygenator)が2024年に約35.4%の最大シェアを占めています。これは、重度の心不全や呼吸不全時に体外で血液を酸素化し、肺の機能を模倣するというその極めて重要な役割によるものです。効率性、生体適合性、費用対効果の進歩が、特に集中治療現場での広範な導入を促進しています。
体外式膜型人工肺(ECMO)市場は、市場拡大と患者転帰の改善を背景に成長を続けています。慢性疾患の有病率増加、救命技術への注力、技術革新、政府の取り組み、医療インフラの発展、専門人材の育成などが市場を牽引しています。
モダリティ別では、静脈動脈(VA)ECMOが2024年に約48.7%の市場シェアを占め、市場をリードしています。これは、重度の心不全患者に心肺機能の両方をサポートするために使用されるためで、特に緊急時や心臓手術後の心不全患者の増加が要因です。VA ECMOは、急性心臓イベント時の血行動態の安定と酸素化確保に効率的であるため、先進国および発展途上国の両方で市場成長を促進しています。
患者タイプ別では、成人が2024年に市場をリードしています。心不全、慢性閉塞性肺疾患(COPD)などの慢性疾患の有病率増加が主な要因です。高齢化や複雑な健康問題を抱える成人患者の増加に伴い、成人向けECMOシステムの需要が高まっています。ポンプや酸素供給装置の効率化といった技術進歩が成人向けシステムの安全性と有効性を向上させ、集中治療における利用拡大に貢献しています。
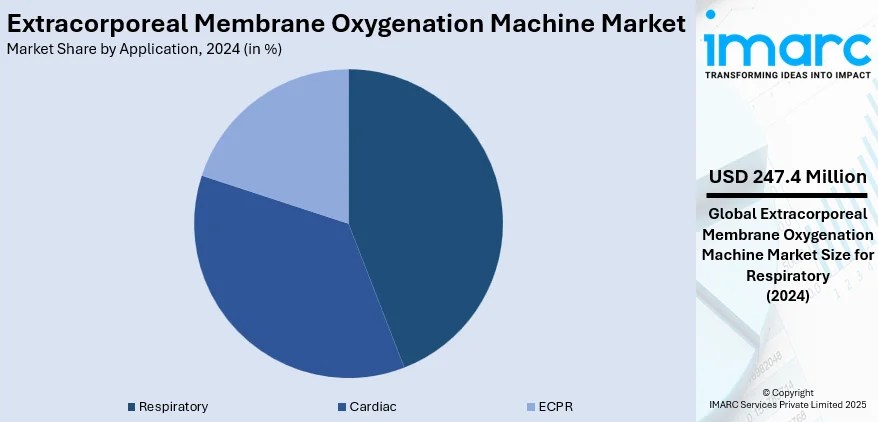
用途別では、呼吸器系が2024年に約44.2%の市場シェアを占め、市場をリードしています。重症肺炎、急性呼吸窮迫症候群(ARDS)、COVID-19など、ECMOによる生命維持が必要となる呼吸器疾患の発生率増加が要因です。従来の人工呼吸器が効果的でない重度の呼吸不全患者の酸素化と換気をサポートする上で不可欠であり、呼吸器疾患の増加とECMOデバイスの技術改善が需要を牽引し、市場全体の拡大に貢献しています。
地域別では、北米が2024年に約43.8%と最大の市場シェアを占めています。アジア太平洋地域は急速な成長を見せており、中国、インド、日本などの医療インフラの急速な発展、呼吸器・心臓疾患の増加、政府の集中治療サービス改善への取り組みがECMO機器の需要を促進しています。人口増加と医療の質の重視も、ECMOデバイスの採用をさらに推進しており、アジア太平洋地域はECMO産業の世界的な拡大において支配的な地域となっています。
米国市場は、北米ECMO市場の88.20%を占め、医療費の増加、集中治療における先進的救命技術の採用、臓器移植手術の増加、心肺介入の重視により著しい成長を遂げています。移植待機リストの存在は、移植前後のECMOのような一時的な生命維持システムの重要性を浮き彫りにしています。医療従事者の意識向上、リアルタイムモニタリングツールとの統合、熟練した医療従事者、継続的な医学教育プログラムが利用を促進しています。長期手術中のECMO利用も増加傾向にあり、医療機関と研究機関の協力が技術革新を加速させています。
欧州市場は、高齢者人口の増加とそれに伴う心肺疾患の増加、確立された医療インフラにより着実に進展しています。WHOの報告によると、欧州地域だけで約8170万人が慢性呼吸器疾患を抱えており、ECMO介入の恩恵を受ける可能性のある呼吸器疾患の負担が増大していることを示しています。ICU死亡率削減への注力は、病院が高性能ECMOシステムに投資する動機となり、患者搬送のためのモバイルECMOユニットの導入も市場拡大を後押ししています。灌流技術とデータ統合の進歩は、ワークフローを改善し、治療成果を向上させています。
アジア太平洋市場は、医療インフラへの投資増加と専門的な集中治療室の増加により急速な成長を遂げています。インドの医療市場の成長予測は、ECMO採用を支える地域全体の医療近代化の傾向を反映しています。小児・新生児向けコンパクトECMOデバイスなどの技術進歩は、多様な人口層における適用範囲を拡大しています。医療ツーリズムの急増と集中治療能力強化への注力も需要を刺激し、急性呼吸器症候群の発生率増加は、ECMOを第一線の介入として採用する動きを促進しています。医学カリキュラムへのECMOトレーニングの統合やシミュレーションベースのワークショップも、市場の成長に貢献しています。
体外式膜型人工肺(ECMO)装置市場は、世界的に成長を続けており、特にラテンアメリカ、中東、アフリカ地域で顕著な進展が見られます。
ラテンアメリカでは、心血管および肺疾患ケアサービスの専門化が進み、ECMO市場を牽引しています。ブラジルでは、心血管疾患による社会保障給付が年間約2,000万ドルに上り、経済的負担は現在約20億ドル、今後5年間で120億ドルに達すると予測されており、ECMOのような効果的な生命維持ソリューションの導入が急務となっています。官民連携による集中治療室のアップグレードや、知識交換と臨床医のトレーニングを支援する学術提携も、ECMOの普及を促進。小児集中治療におけるECMOの採用も増加傾向にあります。
中東およびアフリカ地域では、緊急時対応と集中治療体制の強化が重視され、ECMO市場が着実に拡大しています。米国・サウジアラビアビジネス評議会によると、サウジアラビア政府は2030年までに医療サービスにおける民間部門のシェアを65%に引き上げることを目指しており、ECMOのような高度な生命維持技術への需要が高まっています。複雑な手術や外傷症例における高度な心肺補助の需要増加もECMOシステムの重要性を高めており、地域医療当局はECMOの効果的な展開のための医療チームの訓練や、集中治療の成果を向上させるための高度集中治療室の開発を進めています。
競争環境においては、主要企業がECMO装置の効率性、携帯性、安全性を向上させるための研究開発に積極的に投資しています。次世代型酸素供給装置、ユーザーフレンドリーなインターフェース、成人および小児両方に対応するシステムなど、製品ポートフォリオの拡充に注力。医療機関との戦略的提携により、臨床導入の加速とECMO療法の認知度向上を図っています。また、グローバルな流通ネットワークを強化し、需要の高い地域へのタイムリーな機器供給を確保。規制当局の承認取得や償還戦略の活用、医療従事者向けの専門トレーニングプログラムも、市場全体の採用拡大と良好な見通しに貢献しています。主要企業には、Abbott Laboratories、LivaNova PLC、Medtronic、Terumo Corporationなどが挙げられます。
最近の動向として、2025年6月にはUT Health East Texasが新生児およびECMO患者輸送用の特殊救急車を配備し、地域全体の集中治療アクセスを拡大しました。2025年5月にはInflaRxが壊疽性膿皮症に対する治験を中止したものの、ECMO関連治療を含む抗炎症イノベーションへのコミットメントを表明。同年5月、Manipal Hospital Vijayawadaは重度の心不全および呼吸不全症例向けにECMOサービスを導入し、高度な救命介入への取り組みを示しました。2025年3月にはHemab Therapeuticsがフォン・ヴィレブランド病に対する治験を開始し、ECMO直接関連ではないものの、生命を脅かす病状における継続的なイノベーションを強調しています。
本レポートは、2019年から2033年までのECMO装置市場に関する包括的な定量分析を提供し、市場の推進要因、課題、機会、地域別市場評価、主要企業の詳細なプロファイルを含みます。対象範囲は、ポンプ、酸素供給装置、コントローラーなどのコンポーネント、V-A、V-Vなどのモダリティ、新生児、小児、成人などの患者タイプ、呼吸器、心臓、ECPRなどのアプリケーション、アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東およびアフリカなどの地域を網羅しています。ステークホルダーは、市場の動向、競争環境、新規参入者、サプライヤー、買い手の影響などを理解し、投資判断に役立てることができます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要業界トレンド
5 世界の体外式膜型人工肺装置市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 コンポーネント別市場内訳
6.1 ポンプ
6.1.1 市場動向
6.1.2 市場予測
6.2 膜型人工肺
6.2.1 市場動向
6.2.2 市場予測
6.3 コントローラー
6.3.1 市場動向
6.3.2 市場予測
6.4 カニューレ
6.4.1 市場動向
6.4.2 市場予測
6.5 アクセサリー
6.5.1 市場動向
6.5.2 市場予測
7 モダリティ別市場内訳
7.1 静脈-動脈
7.1.1 市場動向
7.1.2 市場予測
7.2 静脈-静脈
7.2.1 市場動向
7.2.2 市場予測
7.3 動脈-静脈
7.3.1 市場動向
7.3.2 市場予測
8 患者タイプ別市場内訳
8.1 新生児
8.1.1 市場動向
8.1.2 市場予測
8.2 小児
8.2.1 市場動向
8.2.2 市場予測
8.3 成人
8.3.1 市場動向
8.3.2 市場予測
9 用途別市場内訳
9.1 呼吸器
9.1.1 市場動向
9.1.2 市場予測
9.2 心臓
9.2.1 市場動向
9.2.2 市場予測
9.3 ECPR
9.3.1 市場動向
9.3.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場動向
10.2.7.2 市場予測
10.3 欧州
10.3.1 ドイツ
10.3.1.1 市場動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場動向
10.3.2.2 市場予測
10.3.3 英国
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の度合い
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業のプロフィール
15.3.1 アボット・ラボラトリーズ
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 ALungテクノロジーズ社
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.3 ブライレ・バイオメディカル
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.4 ユーロセッツ
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.5 リバノバPLC
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.6 メドトロニック
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.7 マイクロポート・サイエンティフィック・コーポレーション
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.8 ニプロ医療機器株式会社
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.9 オリジン・バイオメディカル社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.10 テルモ株式会社
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
15.3.11 ゼニオスAG
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
List of Figures
図1:世界の体外式膜型人工肺装置市場:主要な推進要因と課題
図2:世界の体外式膜型人工肺装置市場:販売額(百万米ドル)、2019-2024年
図3:世界の体外式膜型人工肺装置市場予測:販売額(百万米ドル)、2025-2033年
図4:世界の体外式膜型人工肺装置市場:コンポーネント別内訳(%)、2024年
図5:世界の体外式膜型人工肺装置市場:モダリティ別内訳(%)、2024年
図6:世界の体外式膜型人工肺装置市場:患者タイプ別内訳(%)、2024年
図7:世界の体外式膜型人工肺装置市場:用途別内訳(%)、2024年
図8:世界の体外式膜型人工肺装置市場:地域別内訳(%)、2024年
図9:世界の体外式膜型人工肺装置(ポンプ)市場:販売額(百万米ドル)、2019年および2024年
図10:世界の体外式膜型人工肺装置(ポンプ)市場予測:販売額(百万米ドル)、2025-2033年
図11:世界の体外式膜型人工肺装置(人工肺)市場:販売額(百万米ドル)、2019年および2024年
図12: 世界: 体外式膜型人工肺装置 (オキシジェネーター) 市場予測: 販売額 (百万米ドル), 2025-2033年
図13: 世界: 体外式膜型人工肺装置 (コントローラー) 市場: 販売額 (百万米ドル), 2019年および2024年
図14: 世界: 体外式膜型人工肺装置 (コントローラー) 市場予測: 販売額 (百万米ドル), 2025-2033年
図15: 世界: 体外式膜型人工肺装置 (カニューレ) 市場: 販売額 (百万米ドル), 2019年および2024年
図16: 世界: 体外式膜型人工肺装置 (カニューレ) 市場予測: 販売額 (百万米ドル), 2025-2033年
図17: 世界: 体外式膜型人工肺装置 (アクセサリー) 市場: 販売額 (百万米ドル), 2019年および2024年
図18: 世界: 体外式膜型人工肺装置 (アクセサリー) 市場予測: 販売額 (百万米ドル), 2025-2033年
図19: 世界: 体外式膜型人工肺装置 (静脈-動脈) 市場: 販売額 (百万米ドル), 2019年および2024年
図20: 世界: 体外式膜型人工肺装置 (静脈-動脈) 市場予測: 販売額 (百万米ドル), 2025-2033年
図21: 世界: 体外式膜型人工肺装置 (静脈-静脈) 市場: 販売額 (百万米ドル), 2019年および2024年
図22: 世界: 体外式膜型人工肺装置 (静脈-静脈) 市場予測: 販売額 (百万米ドル), 2025-2033年
図23: 世界: 体外式膜型人工肺装置 (動脈-静脈) 市場: 販売額 (百万米ドル), 2019年および2024年
図24: 世界: 体外式膜型人工肺装置 (動脈-静脈) 市場予測: 販売額 (百万米ドル), 2025-2033年
図25: 世界: 体外式膜型人工肺装置 (新生児) 市場: 販売額 (百万米ドル), 2019年および2024年
図26: 世界: 体外式膜型人工肺装置 (新生児) 市場予測: 販売額 (百万米ドル), 2025-2033年
図27: 世界: 体外式膜型人工肺装置 (小児) 市場: 販売額 (百万米ドル), 2019年および2024年
図28: 世界: 体外式膜型人工肺装置 (小児) 市場予測: 販売額 (百万米ドル), 2025-2033年
図29: 世界: 体外式膜型人工肺装置 (成人) 市場: 販売額 (百万米ドル), 2019年および2024年
図30: 世界: 体外式膜型人工肺装置 (成人) 市場予測: 販売額 (百万米ドル), 2025-2033年
図31: 世界: 体外式膜型人工肺装置 (呼吸器) 市場: 販売額 (百万米ドル), 2019年および2024年
図32: 世界: 体外式膜型人工肺装置 (呼吸器) 市場予測: 販売額 (百万米ドル), 2025-2033年
図33: 世界: 体外式膜型人工肺装置 (心臓) 市場: 販売額 (百万米ドル), 2019年および2024年
図34: 世界: 体外式膜型人工肺装置 (心臓) 市場予測: 販売額 (百万米ドル), 2025-2033年
図35: 世界: 体外式膜型人工肺装置 (ECPR) 市場: 販売額 (百万米ドル), 2019年および2024年
図36: 世界: 体外式膜型人工肺装置 (ECPR) 市場予測: 販売額 (百万米ドル), 2025-2033年
図37: 北米: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図38: 北米: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図39: 米国: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図40: 米国: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図41: カナダ: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図42: カナダ: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図43: アジア太平洋: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図44: アジア太平洋: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図45: 中国: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図46: 中国: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図47: 日本: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図48: 日本: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図49: インド: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図50: インド: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図51: 韓国: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図52: 韓国: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図53: オーストラリア: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図54: オーストラリア: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図55: インドネシア: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図56: インドネシア: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図57: その他: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図58: その他: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図59: ヨーロッパ: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図60: ヨーロッパ: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図61: ドイツ: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図62: ドイツ: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図63: フランス: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図64: フランス: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図65: イギリス: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図66: イギリス: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図67: イタリア: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図68: イタリア: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図69: スペイン: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図70: スペイン: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図71: ロシア: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図72: ロシア: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図73: その他: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図74: その他: 体外式膜型人工肺装置市場予測: 販売額(百万米ドル)、2025年~2033年
図75: ラテンアメリカ: 体外式膜型人工肺装置市場: 販売額(百万米ドル)、2019年および2024年
図76: ラテンアメリカ: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図77: ブラジル: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図78: ブラジル: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図79: メキシコ: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図80: メキシコ: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図81: その他: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図82: その他: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図83: 中東およびアフリカ: 体外式膜型人工肺装置市場: 販売額 (百万米ドル), 2019年および2024年
図84: 中東およびアフリカ: 体外式膜型人工肺装置市場: 国別内訳 (%), 2024年
図85: 中東およびアフリカ: 体外式膜型人工肺装置市場予測: 販売額 (百万米ドル), 2025-2033年
図86: 世界: 体外式膜型人工肺装置産業: SWOT分析
図87: 世界: 体外式膜型人工肺装置産業: バリューチェーン分析
図88: 世界: 体外式膜型人工肺装置産業: ポーターの5つの力分析
体外式膜型人工肺装置(ECMO)は、重度の心臓や肺の機能不全に陥った患者さんの生命を一時的に維持するための医療機器です。従来の治療法では生命を維持できない場合に、患者さんの血液を体外に取り出し、人工肺(膜型酸素供給器)で酸素化し、二酸化炭素を除去した後、再び体内に戻すことで、心臓と肺の機能を代行します。これにより、臓器が回復するまでの時間を稼いだり、次の治療への橋渡しをしたりする目的で使用されます。
ECMOには主に二つの種類があります。一つは「静脈-静脈ECMO(VV-ECMO)」で、これは主に重度の呼吸不全の患者さんに用いられます。静脈から血液を取り出し、酸素化して別の静脈に戻すことで、肺の機能のみをサポートします。もう一つは「静脈-動脈ECMO(VA-ECMO)」で、これは心臓と肺の両方の機能が低下している患者さん、特に心原性ショックや心停止の場合に適用されます。静脈から血液を取り出し、酸素化して動脈に戻すことで、全身への血液循環と酸素供給をサポートします。
この装置の主な用途としては、急性呼吸窮迫症候群(ARDS)、重症肺炎(COVID-19によるものを含む)、劇症型心筋炎、心原性ショック、心臓手術後の低心拍出量症候群などが挙げられます。また、心臓や肺の移植手術を待つ間の「ブリッジ」として、あるいは心肺蘇生が奏功しない場合の「体外式心肺蘇生(ECPR)」としても重要な役割を果たします。臓器の回復を待つ「ブリッジ・トゥ・リカバリー」としても活用されます。
関連する技術としては、まず「人工心肺装置」があります。これは心臓手術中に心臓と肺の機能を一時的に代行するもので、ECMOと原理は似ていますが、使用期間や目的が異なります。また、呼吸を補助する「人工呼吸器」はECMOと併用されることも多いですが、ECMOはガス交換そのものを体外で行う点で異なります。「大動脈内バルーンパンピング(IABP)」や「補助人工心臓(VAD)」も循環補助装置ですが、ECMOはより広範囲な心肺サポートを提供します。さらに、ECMO管理においては、血液凝固を防ぐための「抗凝固療法」や、カニューレと呼ばれる管を適切に挿入する「カニュレーション技術」、そして多臓器不全を併発している場合に用いられる「持続的腎代替療法(CRRT)」などの併用・管理技術が不可欠です。これらの技術と連携しながら、患者さんの状態に応じた最適な治療が提供されます。