❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
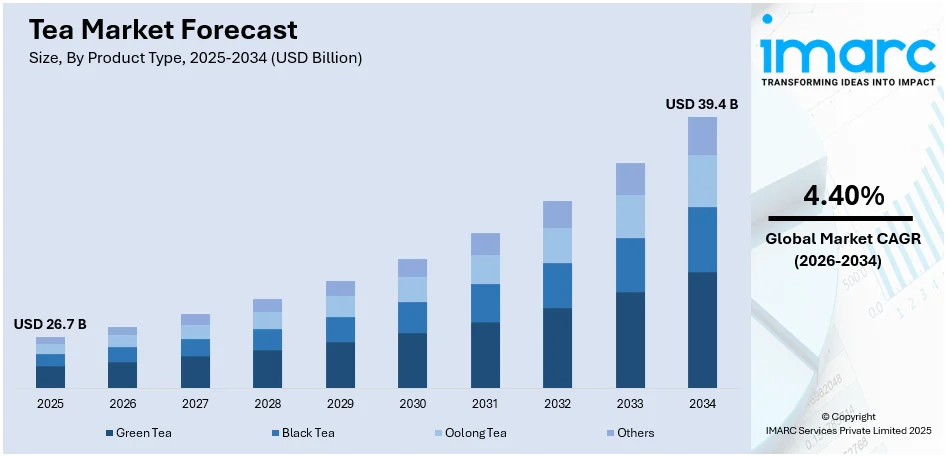
世界の茶市場は、2025年に267億ドルと評価され、2034年には394億ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.40%で成長する見込みです。2025年時点で中国が市場の14.3%以上を占め、その広大な生産能力、豊かな茶の伝統、多様な在来品種、深く根付いた茶文化、そして高品質な茶製品への需要増加が成長を牽引しています。
市場成長の主な要因は、現代の多忙なライフスタイルに対応するRTD(Ready-to-Drink)茶製品への需要増大です。これらは利便性と健康上の利点を兼ね備え、多様なフレーバーやビタミン・ミネラル強化で健康志向の消費者に支持されています。また、茶の抽出技術革新や新フレーバー導入(コールドブリュー、職人ブレンドなど)が新たな層を惹きつけ、オンラインショッピングの普及がスペシャルティティーの世界的なアクセスを向上させ、プレミアム茶製品のユーザーベースを拡大しています。
健康意識の高まりも市場を牽引しています。パンデミック以降、健康への関心が高まり、緑茶の抗酸化物質(カテキン、ポリフェノール)が心臓病やがんのリスク低減と関連付けられることで、健康飲料としての茶の需要が増加。砂糖入り飲料やコーヒーの代替として茶を選ぶ人が増え、健康志向のマーケティングがフレーバーティーやスペシャルティティーの開発を後押ししています。
人口増加も茶の需要に影響を与えています。国連の推計では、世界の人口は2050年までに97億人に達し、これに伴い茶を含む食料・飲料の需要が増加すると予測されています。都市化の進展や発展途上国の中間層増加も、利便性が高く健康志向の茶製品の消費を促進しています。
気候変動への適応と農業技術の進歩も生産効率を向上させています。精密農業ではIoTやGPSセンサーを活用し、栄養供給と水利用を最適化。気候変動耐性品種の開発により、作物の不作を最小限に抑え、安定供給を確保しています。FAOの報告によると、茶の生産量は2008年の430万トンから2020年には630万トンに増加しており、農業技術の進歩が気候変動下での茶の生産安定化に貢献しています。
米国市場も、革新的な茶のブレンドとターゲットマーケティングで重要な役割を担っています。ユニークなフレーバーと健康上の利点を強調し、多様で健康志向の消費者の要望に応えています。特に、デジタルコンテンツやソーシャルメディアを通じた若い世代へのアプローチは、新しい市場トレンドを形成し、消費者の好みの変化に対応しています。例えば、リプトンは2024年に米国で5種類の緑茶コレクションを発表し、Z世代の日常的な摂取を促す「2 Cups to Goodness」イニシアチブを推進しています。
市場は製品タイプ、パッケージ、流通チャネル、用途で分類され、製品タイプ別ではブラックティーが2025年に市場シェアの38.5%を占める最大のセグメントです。ブラックティーは、その絶大な人気と世界各地での深い文化的意義により、最大の市場シェアを保持しています。他の品種よりもカフェイン含有量が多く、強い風味が特徴で、温冷どちらでも楽しめる順応性から広く消費されています。ルーズリーフ、ティーバッグ、インスタントパウダーなど多様な形態で提供され、消費者に利便性と選択肢を提供しています。
世界の紅茶市場は、持続可能性、健康志向、利便性、文化的な要因に牽引され、堅調な成長を続けています。
包装材では、経済的で環境に優しい紙製ボードが市場を支配しています。リサイクル可能で生分解性があり、持続可能な包装ソリューションへの需要に応えるだけでなく、紅茶の鮮度、香り、品質を効果的に維持します。優れた印刷性でブランドの視認性を高め、薄い構造は輸送コストとエネルギー消費を削減します。世界各国政府による持続可能素材の採用促進も、その優位性を強化しています。
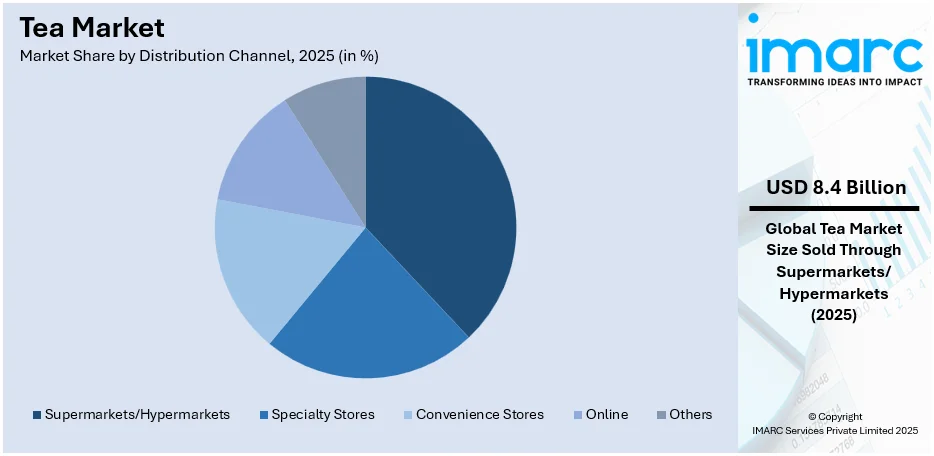
流通チャネルでは、スーパーマーケットとハイパーマーケットが2025年に32.8%の市場シェアを占め、最大のセグメントとなっています。広範なリーチと、多様な紅茶(基本的なブレンドからプレミアム、スペシャルティティーまで)を一度に購入できる利便性が強みです。例えば、米国では2021年の紅茶小売売上が29億ドルに達し、2026年には34億ドルに増加すると予測されています。有機紅茶の売上も同様に成長しており、2021年には総売上の13.3%を占めました。都市部や郊外の戦略的な立地によるアクセスしやすさ、実物を確認できる機会、魅力的な価格設定、定期的なプロモーションも、消費者を惹きつける要因となっています。
用途別では、家庭用(Residential)が2025年に62.0%の市場シェアを占め、最大のセグメントです。世界的に家庭での紅茶消費が増加していること、多くの地域で紅茶を飲む文化が深く根付いていること、そして多様な風味と健康効果を求める消費者のスペシャルティティーへの嗜好が背景にあります。有機、ハーブ、緑茶など幅広い製品の入手容易性、健康意識の高まり、自然飲料へのシフトも、家庭用市場の成長を後押ししています。
地域別分析では、中国が2025年に14.3%の市場シェアを占め、世界最大の紅茶市場です。豊富な生産能力と豊かな茶文化遺産により、世界の供給と需要に大きな影響を与え、世界の紅茶生産量の約40%を占めています。多様な在来品種と深く根付いた飲茶文化が、その優位性をさらに強固にしています。
北米では、米国が市場全体の86.30%を占めています。1億5900万人以上が日常的に紅茶を飲むなど、健康意識の高い人口が増加しており、砂糖入り飲料から紅茶への移行が進んでいます。抗酸化作用や健康効果で知られるハーブティー、緑茶、機能性紅茶、さらには抹茶やアダプトゲンブレンドといったスペシャルティティーへの需要が高まっています。ウェルネスやセルフケアのトレンド、オーガニックやプレミアム紅茶の普及、倫理的調達やエコフレンドリーな包装といった持続可能性への関心も市場を牽引しています。RTD(Ready-to-Drink)紅茶の拡大も市場の魅力を広げています。
欧州市場も健康とウェルネスへの関心の高まりに支えられ成長しています。年間一人当たり2kgもの紅茶を消費しており、特に緑茶、ハーブティー、オーガニックティーといった高品質でスペシャルティティーへの傾倒が見られます。これらは抗酸化作用やストレス軽減などの健康効果で評価されています。持続可能性も重要な要素であり、消費者は倫理的に調達され、有機的で環境に優しい製品を求めています。機能性紅茶の革新も進んでおり、英国、ドイツ、フランスでは伝統的な紅茶に加え、アイスティーやRTD紅茶の需要も高まっています。
アジア太平洋地域は世界最大の紅茶消費地域であり、文化的伝統と健康意識の高まりが市場を牽引しています。インドではコーヒーの15倍もの紅茶が消費されています。
世界の茶市場は、健康志向の高まり、利便性への需要、プレミアム製品の普及により成長を続けている。特に中国やインドといった伝統的な茶生産国が市場を牽引し、中流階級の増加と健康への関心の高まりが、健康効果で知られる緑茶、ハーブティー、機能性茶の需要を促進している。現代の小売チャネルやEコマースを通じて、プレミアムおよびオーガニック茶製品へのアクセスが向上し、若年層を中心に、利便性の高いRTD(Ready-to-Drink)茶も勢いを増している。
ラテンアメリカの茶市場は、健康意識の向上とより健康的な飲料への嗜好により成長しており、南米で消費される茶の70%以上が紅茶である。緑茶、ハーブティー、オーガニック茶の需要も増加し、Eコマースと現代の小売チャネルがアクセスを改善することで、プレミアム茶の選択肢が増え、より幅広い層を惹きつけている。
中東およびアフリカの茶産業は、伝統的な茶飲習慣と健康志向の飲料への移行に支えられ、著しい成長を遂げている。アラブ首長国連邦(UAE)の81%が自動販売機でより健康的な食品・飲料を望んでおり、地域全体のウェルネス志向を強調。この傾向が、健康上の利点を持つハーブティー、緑茶、機能性茶の需要を促進している。RTD茶の台頭と可処分所得の増加も市場拡大を後押しし、現代の小売チャネルが多様な茶製品へのアクセスを容易にしている。
主要企業は、消費者の嗜好の変化に対応するため、オーガニックやスペシャルティブレンドの導入など製品多様化に注力。製品の保存期間と魅力を高めるため、高度な包装技術を活用し、環境への懸念の高まりに対応するため、持続可能な調達と環境に優しい慣行への投資を優先している。デジタルキャンペーンやインフルエンサーとの提携など、革新的なマーケティング戦略も模索し、ブランド認知度を強化。地域に特化した製品と流通チャネルを通じて新興市場への拡大も重要な焦点であり、ホスピタリティおよび小売部門との提携も促進し、リーチを拡大している。ウェルネス志向製品への需要増に対応するため、健康上の利点を加えた機能性茶の開発に向けた研究開発(R&D)も強化されている。
最新動向として、2024年1月にはChai Sutta Barが添加物不使用のプレミアム茶ブランド「Maatea」を発表。同年7月にはAideobarie Tea Estatesが「Rujani Tea」を立ち上げ、小売業に進出した。3月にはPansari Groupが「TVOY Green Tea」をデビューさせ、「Pansari Chai」の成功に続き緑茶製品を拡充した。4月には中国が国連食糧農業機関(FAO)の主導する「一国一優先産品(OCOP)中国茶プログラム」と「国際茶の日キャンペーン2024」を開始し、独自の農産物の国際的アピールを支援している。
本レポートは、2020年から2034年までの茶市場の包括的な定量分析を提供し、市場の推進要因、課題、機会に関する最新情報を提供する。ポーターの5フォース分析により競争環境を評価し、主要企業の現在の位置付けを理解できる。分析の基準年は2025年、予測期間は2026年から2034年。緑茶、紅茶、烏龍茶などの製品タイプ、様々な包装、スーパーマーケット、オンラインなどの流通チャネル、住宅、商業などの用途、中国、インド、ケニアなどの地域をカバーし、Associated British Foods plc、LIPTON Teas and Infusions、Tata Consumer Products Limitedなど主要企業を網羅している。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 導入
4.1 概要
4.2 主要な業界トレンド
5 世界の茶産業
5.1 市場概要
5.2 市場実績
5.2.1 生産量トレンド
5.2.2 消費量トレンド
5.2.3 消費額トレンド
5.3 価格分析
5.3.1 主要価格指標
5.3.2 価格構造
5.3.3 価格トレンド
5.4 COVID-19の影響
5.5 製品タイプ別市場内訳
5.6 包装別市場内訳
5.7 流通チャネル別市場内訳
5.8 用途別市場内訳
5.9 地域別市場内訳
5.10 市場予測
5.11 SWOT分析
5.11.1 概要
5.11.2 強み
5.11.3 弱み
5.11.4 機会
5.11.5 脅威
5.12 バリューチェーン分析
5.12.1 原材料調達
5.12.2 製造業者
5.12.3 マーケティングと流通
5.12.4 小売業者
5.12.5 輸出業者
5.12.6 エンドユーザー
5.13 ポーターの5つの力分析
5.13.1 概要
5.13.2 買い手の交渉力
5.13.3 供給者の交渉力
5.13.4 競争の度合い
5.13.5 新規参入の脅威
5.13.6 代替品の脅威
5.14 茶製造業者にとっての主要な成功要因とリスク要因
6 製品タイプ別市場内訳
6.1 緑茶
6.1.1 市場トレンド
6.1.2 市場予測
6.2 紅茶
6.2.1 市場トレンド
6.2.2 市場予測
6.3 ウーロン茶
6.3.1 市場トレンド
6.3.2 市場予測
6.4 その他
6.4.1 市場トレンド
6.4.2 市場予測
7 包装別市場内訳
7.1 プラスチック容器
7.1.1 市場トレンド
7.1.2 市場予測
7.2 ルーズティー
7.2.1 市場トレンド
7.2.2 市場予測
7.3 紙箱
7.3.1 市場トレンド
7.3.2 市場予測
7.4 アルミ缶
7.4.1 市場トレンド
7.4.2 市場予測
7.5 ティーバッグ
7.5.1 市場トレンド
7.5.2 市場予測
7.6 その他
7.6.1 市場トレンド
7.6.2 市場予測
8 流通チャネル別市場内訳
8.1 スーパーマーケット/ハイパーマーケット
8.1.1 市場トレンド
8.1.2 市場予測
8.2 専門店
8.2.1 市場トレンド
8.2.2 市場予測
8.3 コンビニエンスストア
8.3.1 市場トレンド
8.3.2 市場予測
8.4 オンライン
8.4.1 市場トレンド
8.4.2 市場予測
8.5 その他
8.5.1 市場トレンド
8.5.2 市場予測
9 用途別市場内訳
9.1 住宅用
9.1.1 市場動向
9.1.2 市場予測
9.2 商業用
9.2.1 市場動向
9.2.2 市場予測
10 地域別市場内訳
10.1 中国
10.1.1 市場動向
10.1.2 市場予測
10.2 インド
10.2.1 市場動向
10.2.2 市場予測
10.3 ケニア
10.3.1 市場動向
10.3.2 市場予測
10.4 スリランカ
10.4.1 市場動向
10.4.2 市場予測
10.5 トルコ
10.5.1 市場動向
10.5.2 市場予測
10.6 ベトナム
10.6.1 市場動向
10.6.2 市場予測
10.7 その他
10.7.1 市場動向
10.7.2 市場予測
11 競争環境
11.1 市場構造
11.2 主要企業
12 製茶工程
12.1 製品概要
12.2 詳細な工程フロー
12.3 関連する各種単位操作
12.4 物質収支と原材料要件
13 プロジェクトの詳細、要件、および関連費用
13.1 土地要件と費用
13.2 建設要件と費用
13.3 プラントレイアウト
13.4 プラント機械
13.5 機械の写真
13.6 原材料要件と費用
13.7 原材料と最終製品の写真
13.8 包装要件と費用
13.9 輸送要件と費用
13.10 ユーティリティ要件と費用
13.11 人員要件と費用
13.12 その他の設備投資
14 融資と資金援助
15 プロジェクト経済性
15.1 プロジェクトの設備投資額
15.2 技術経済的パラメーター
15.3 サプライチェーンの各段階における製品価格と利益率
15.4 課税と減価償却
15.5 収益予測
15.6 支出予測
15.7 財務分析
15.8 利益分析
16 主要企業プロファイル
16.1 アソシエイテッド・ブリティッシュ・フーズ plc
16.2 バリーズ・ティー
16.3 ビゲロー・ティー
16.4 キャラウェイ・ティー
16.5 ディルマ・セイロン・ティー・カンパニー PLC
16.6 ハリス・フリーマン
16.7 伊藤園, Ltd.
16.8 リプトン・ティーズ・アンド・インフュージョンズ
16.9 タエティー・グループ Co., Ltd.
16.10 タタ・コンシューマー・プロダクツ・リミテッド (タタ・グループ)
16.11 ヘイン・セレシャル・グループ Inc.
16.12 ザ・リパブリック・オブ・ティー
16.13 ユニリーバ plc
16.14 ヨークシャー・ティー
図表リスト
Figure 1: 世界: 紅茶市場: 主要な推進要因と課題
Figure 2: 世界: 各地域の紅茶・コーヒー飲用者
Figure 3: 世界: 紅茶市場: 生産量動向 (百万トン単位), 2020-2025年
Figure 4: 世界: 紅茶市場: 消費量動向 (百万トン単位), 2020-2025年
Figure 5: 世界: 紅茶市場: 消費額動向 (10億米ドル単位), 2020-2025年
Figure 6: 紅茶市場: 価格構造
Figure 7: 世界: 紅茶市場: 平均価格 (米ドル/トン単位), 2020-2034年
Figure 8: 世界: 紅茶市場: 地域別内訳 (%), 2025年
Figure 9: 世界: 紅茶市場: 製品タイプ別内訳 (%), 2025年
Figure 10: 世界: 紅茶市場: 包装別内訳 (%), 2025年
Figure 11: 世界: 紅茶市場: 流通チャネル別内訳 (%), 2025年
Figure 12: 世界: 紅茶市場: 用途別内訳 (%), 2025年
Figure 13: 世界: 紅茶市場予測: 生産量動向 (百万トン単位), 2026-2034年
Figure 14: 世界: 紅茶市場予測: 消費量動向 (百万トン単位), 2026-2034年
図15: 世界全体:茶市場予測:消費額トレンド(10億米ドル単位)、2026年~2034年
図16: 世界全体:茶産業:SWOT分析
図17: 世界全体:茶産業:バリューチェーン分析
図18: 世界全体:茶産業:ポーターの5つの力分析
図19: 中国:茶市場(百万トン単位)、2020年および2025年
図20: 中国:茶市場予測(百万トン単位)、2026年~2034年
図21: インド:茶市場(百万トン単位)、2020年および2025年
図22: インド:茶市場予測(百万トン単位)、2026年~2034年
図23: ケニア:茶市場(百万トン単位)、2020年および2025年
図24: ケニア:茶市場予測(百万トン単位)、2026年~2034年
図25: スリランカ:茶市場(百万トン単位)、2020年および2025年
図26: スリランカ:茶市場予測(百万トン単位)、2026年~2034年
図27: トルコ:茶市場(百万トン単位)、2020年および2025年
図28: トルコ:茶市場予測(百万トン単位)、2026年~2034年
図29: ベトナム:茶市場(百万トン単位)、2020年および2025年
図30: ベトナム:茶市場予測(百万トン単位)、2026年~2034年
図31: その他:茶市場(百万トン単位)、2020年および2025年
図32: その他:茶市場予測(百万トン単位)、2026年~2034年
図33: 世界全体:緑茶市場:販売量(百万トン単位)、2020年および2025年
図34: 世界全体:緑茶市場予測:販売量(百万トン単位)、2026年~2034年
図35: 世界全体:紅茶市場:販売量(百万トン単位)、2020年および2025年
図36: 世界全体:紅茶市場予測:販売量(百万トン単位)、2026年~2034年
図37: 世界全体:ウーロン茶市場:販売量(百万トン単位)、2020年および2025年
図38: 世界全体:ウーロン茶市場予測:販売量(百万トン単位)、2026年~2034年
図39: 世界全体:その他の茶市場:販売量(百万トン単位)、2020年および2025年
図40: 世界全体:その他の茶市場予測:販売量(百万トン単位)、2026年~2034年
図41: 世界全体:茶市場(プラスチック容器):販売量(百万トン単位)、2020年および2025年
図42: 世界全体:茶市場予測(プラスチック容器):販売量(百万トン単位)、2026年~2034年
図43: 世界全体:茶市場(ルーズティー):販売量(百万トン単位)、2020年および2025年
図44: 世界全体:茶市場予測(ルーズティー):販売量(百万トン単位)、2026年~2034年
図45: 世界全体:茶市場(紙ボード):販売量(百万トン単位)、2020年および2025年
図46: 世界全体:茶市場予測(紙ボード):販売量(百万トン単位)、2026年~2034年
図47: 世界全体:茶市場(アルミ缶):販売量(百万トン単位)、2020年および2025年
図48: 世界全体:茶市場予測(アルミ缶):販売量(百万トン単位)、2026年~2034年
図49: 世界全体:茶市場(ティーバッグ):販売量(百万トン単位)、2020年および2025年
図50: 世界全体:茶市場予測(ティーバッグ):販売量(百万トン単位)、2026年~2034年
図51: 世界全体:茶市場(その他の包装):販売量(百万トン単位)、2020年および2025年
図52: 世界全体:茶市場予測(その他の包装):販売量(百万トン単位)、2026年~2034年
図53: 世界全体:茶市場:スーパーマーケット/ハイパーマーケット経由の販売量(百万トン単位)、2020年および2025年
図54: 世界全体:茶市場予測:スーパーマーケット/ハイパーマーケット経由の販売量(百万トン単位)、2026年~2034年
図55: 世界全体:茶市場:専門店経由の販売量(百万トン単位)、2020年および2025年
図56: 世界全体:茶市場予測:専門店経由の販売量(百万トン単位)、2026年~2034年
図57: 世界全体:茶市場:コンビニエンスストア経由の販売量(百万トン単位)、2020年および2025年
図58: 世界全体:茶市場予測:コンビニエンスストア経由の販売量(百万トン単位)、2026年~2034年
図59: 世界全体:茶市場:オンライン販売量(百万トン単位)、2020年および2025年
図60: 世界全体:茶市場予測:オンライン販売量(百万トン単位)、2026年~2034年
図61: 世界全体:茶市場:その他の流通チャネル経由の販売量(百万トン単位)、2020年および2025年
図62: 世界全体:茶市場予測:その他の流通チャネル経由の販売量(百万トン単位)、2026年~2034年
図63: グローバル: お茶市場 (家庭用): 販売量 (百万トン), 2020年および2025年
図64: グローバル: お茶市場予測 (家庭用): 販売量 (百万トン), 2026年~2034年
図65: グローバル: お茶市場 (業務用): 販売量 (百万トン), 2020年および2025年
図66: グローバル: お茶市場予測 (業務用): 販売量 (百万トン), 2026年~2034年
図67: 製茶工場: 詳細工程フロー
図68: 製茶工場: 原料転換率
図69: 製茶工場: 提案プラントレイアウト
図70: 製茶工場: 設備投資費の内訳 (%)
図71: 製茶工場: サプライチェーン各段階の利益率
図72: 製茶工場: 製造コストの内訳 (%)
お茶は、ツバキ科のチャノキ(Camellia sinensis)の葉や茎から作られる飲料でございます。日本では古くから親しまれ、日常生活や文化に深く根付いており、単なる飲み物以上の意味合いを持っております。一般的には「お茶」と総称されますが、その種類や製法によって多様な風味や香りが楽しめます。
お茶の種類は多岐にわたりますが、特に日本で広く飲まれているのは緑茶でございます。緑茶には、蒸して作られる「煎茶」が最も一般的で、日常的に親しまれております。また、日光を遮って栽培され、旨味成分を凝縮させた高級茶である「玉露」や、抹茶碗で点てて飲む粉末状の「抹茶」もございます。抹茶は茶道に不可欠であり、その独特の風味と鮮やかな緑色が特徴です。その他にも、茶葉を焙煎して香ばしさを引き出した「ほうじ茶」、煎茶に炒った玄米を混ぜた「玄米茶」、日常使いの「番茶」など、様々な種類がございます。これらはそれぞれ異なる製法と風味を持ち、日本の食文化に彩りを添えております。
緑茶以外の種類としましては、完全に発酵させた「紅茶」や、半発酵の「烏龍茶」なども日本で広く消費されております。これらは主に海外からの輸入が多いですが、近年では国内でも生産されるようになってまいりました。また、チャノキ以外の植物から作られる「ハーブティー」や「麦茶」なども、広義でお茶として親しまれております。
お茶の用途は非常に幅広くございます。まず、日常的な飲料として、食事と共に、あるいは休憩時の一服として楽しまれております。来客へのおもてなしには欠かせないものであり、日本のホスピタリティを象徴する存在でもございます。また、抹茶は和菓子や洋菓子、アイスクリーム、パンなど、様々な食品の風味付けや着色料としても広く利用されております。料理では、お茶漬けのようにご飯にかけるだけでなく、茶葉を食材として用いることもございます。さらに、茶道においては、お茶を点てる行為そのものが精神修養や美意識の表現として重んじられております。健康面では、カテキンなどの抗酸化成分やカフェイン、テアニンなどが含まれており、健康維持やリフレッシュ効果が期待され、近年では化粧品やサプリメントにも応用されております。
お茶の生産や利用には、様々な関連技術が用いられております。栽培においては、玉露や抹茶の原料となる茶葉を育てるための「遮光栽培技術」が重要でございます。これにより、茶葉の旨味成分であるテアニンが増加し、渋みが抑えられます。また、効率的な茶葉の収穫を可能にする「茶摘み機」も広く導入されております。加工技術では、緑茶の鮮度と色を保つための「蒸し」の工程が特徴的で、その後の「揉捻(じゅうねん)」によって茶葉の形を整え、成分が出やすいようにいたします。抹茶の製造には、石臼で茶葉を挽く「石臼挽き」の技術が不可欠で、これによりきめ細やかな粉末が生まれます。ほうじ茶の「焙煎」技術も、独特の香ばしさを引き出す上で重要でございます。
淹れる技術としましては、最適な温度で湯を沸かす電気ケトルや、自動でお茶を抽出するティーメーカーなども普及しております。品質管理においては、茶葉の色、香り、味を評価する「官能検査」に加え、成分分析による品質の均一化が図られております。保存技術では、茶葉の鮮度を保つための真空パックや窒素ガス充填などが用いられ、長期保存を可能にしております。研究開発の分野では、新しい品種の開発や、お茶の健康機能性に関する科学的な解明、持続可能な栽培方法の確立などが進められております。これらの技術が、高品質なお茶の安定供給と、新たな価値創造を支えております。