❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
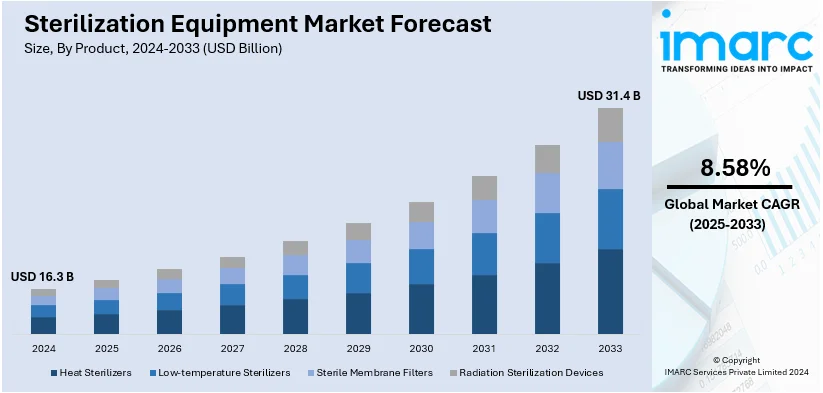
世界の滅菌装置市場は、2024年に163億ドルと評価され、2033年には314億ドルに達し、2025年から2033年にかけて年平均成長率8.58%で成長すると予測されています。北米が2024年に36.7%超の市場シェアを占め、市場を牽引しています。
市場成長の主な要因は、院内感染(HAIs)や外科手術件数の増加、厳格な医療政策、感染管理への意識向上、滅菌装置の技術革新です。医療施設だけでなく、食品、医薬品、バイオテクノロジー産業においても感染管理の重要性が高まっており、患者安全確保と規制遵守のため、より高度な滅菌技術への需要が高まっています。低温度滅菌器や自動化システムなどの先進技術は、効率性と使いやすさを向上させ、医薬品・医療機器分野の拡大や使い捨て医療機器への関心、さらには世界的な健康危機が病原体伝播抑制の必要性を強調し、市場成長を加速させています。米国は、院内感染の増加と感染管理への懸念から、滅菌装置の主要な地域市場となっています。
市場の主要トレンドとしては、以下の点が挙げられます。
1. **NO2滅菌の統合:** 亜酸化窒素(NO2)ガスは、低圧、短時間(2~4時間)、低温(10~30℃)で強力かつ迅速な滅菌を可能にし、細胞毒性残留物が少ないという利点があります。外科手術件数の増加に伴い、患者安全確保のための効率性、迅速性、精密性が評価され、充填済み注射器、カスタムインプラント、薬剤複合製品の滅菌に利用が拡大しています。
2. **技術進歩:** プラズマ滅菌や酸化エチレン(EO)ガス滅菌などの低温滅菌法は、熱に弱い医療機器の滅菌に広く採用されています。また、自動化とロボット技術の導入により、滅菌プロセスの効率が向上し、ヒューマンエラーが最小限に抑えられています。IoTベースの滅菌機器は、監視と規制を最適化し、機器性能を向上させます。高所得国で7%、低・中所得国で15%の患者にHAIsが発生し、そのうち10人に1人が死亡するという現状が、先進滅菌法の必要性を強く示しています。
3. **ポータブルソリューションの需要増:** 小型医療施設、研究室、移動診療所向けに、ポータブルで柔軟な滅菌ソリューションへの需要が高まっています。2050年までに世界の65歳以上の高齢者人口が倍増すると予測されており、医療システムへの負担増大と慢性疾患の増加が、これらの施設でのソリューションの必要性を後押ししています。
4. **モジュール設計とカスタマイズ:** 滅菌装置のモジュール設計は、異なる滅菌要件への適応性を高め、メンテナンスやアップグレードを容易にします。また、特定の医療現場や産業のニーズに合わせたカスタマイズが可能となり、全体的な効率と有効性を向上させています。
製品別では、低温度滅菌器が2024年に34.7%のシェアで製品セグメントをリードしています。これは、内視鏡や高度外科器具など、熱に弱いデリケートな医療機器の滅菌に不可欠であるためです。EOおよび過酸化水素ガスプラズマシステムが特に好まれています。ロボット支援手術などの高度外科技術の採用も、これらの滅菌器の需要をさらに促進しています。メーカーは、エネルギー効率の高い設計やコンパクトな設計、持続可能性に配慮した製品開発を進めています。
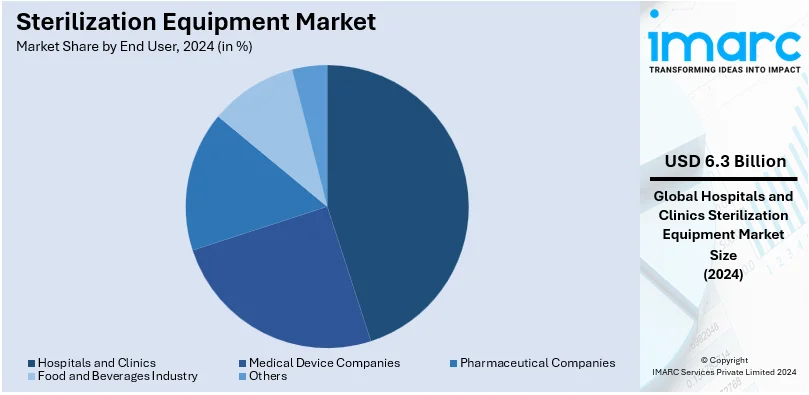
エンドユーザー別では、病院と診療所が2024年に38.7%の市場シェアを占める最大のセグメントです。外科手術の増加と院内感染の発生率上昇が主な要因であり、厳格な感染管理と患者安全基準のため、医療施設では常に滅菌装置が不可欠です。
滅菌装置市場は、使い捨ておよび再利用可能な医療機器の応用拡大、現代医療インフラへの投資、特に患者ケアの質向上を重視する地域での取り組みにより、著しい成長を遂げています。自動化され、使いやすいオートクレーブベースの滅菌システムへの需要が高まっており、病院やクリニックが最大の市場牽引役となっています。
地域別に見ると、北米は2024年に市場シェアの36.7%以上を占め、滅菌装置市場をリードしています。これは、高度で革新的な滅菌技術への強い需要、発達した医療インフラ、そして厳格な感染管理規制に支えられています。また、主要市場プレイヤーが研究開発に多額の投資を行い、効率性、安全性、持続可能性を向上させる新しいソリューションを追求していることも強みです。低温滅菌器や自動システムが病院、クリニック、製薬会社で広く採用され、患者の安全と感染予防への意識が北米のヘルスケア部門における滅菌装置への投資を促進しています。さらに、医療機器および製薬産業の拡大に伴う無菌状態の必要性も市場成長を後押ししています。環境に配慮した滅菌方法や、IoT対応滅菌器などの最先端デジタル技術の導入もこの地域のトレンドです。米国は北米市場の大部分を占め、高齢化と座りがちな生活習慣による手術件数の増加、カテーテル関連尿路感染症(CAUTI)、中心静脈カテーテル関連血流感染症(CLABSI)、人工呼吸器非関連病院内肺炎(NV-HAP)といった院内感染(HAIs)の発生率上昇が滅菌装置の需要を増大させています。2024年6月にはGetingeが低温滅菌器「Poladus 150」を発売するなど、新製品開発も活発です。
アジア太平洋地域の滅菌装置市場は、医療インフラの急速な拡大、感染管理対策への意識向上、インドやタイなどの国々における医療観光の増加によって牽引されています。中国や日本の製薬・医療機器産業の成長も需要を支え、政府による医療水準向上への取り組みや病院・クリニックによる最先端滅菌装置の導入が市場をさらに推進しています。ヘルスケア分野に加え、食品・飲料産業の成長も重要な要因であり、中産階級の拡大とそれに伴う食肉、魚介類、乳製品などの動物性タンパク質への需要増加が背景にあります。日本では電子線照射や酸化エチレンガスチャンバーなどの高度な技術を用いた医療機器の内部滅菌が広く行われ、中国では医療製品のアウトソーシングにより放射線滅菌の需要が高まっています。
欧州の滅菌装置市場は、高度な滅菌ソリューションの使用を奨励する政府規制と厳格な基準(例:MDR、EN 556-1)によって主に推進されています。ドイツ、フランス、英国などで技術的に進んだ機器が使用されることで、市場は大きく成長しています。この地域には主要ベンダーが存在し、医療インフラへの大規模な投資が最先端の滅菌技術の導入につながっています。さらに、エネルギー消費効率の高い滅菌システムが、この地域の環境に優しい技術の成長を支援しています。
ラテンアメリカの滅菌装置市場は、現代医療施設の必要性の高まりと感染予防意識の向上を背景に、大きく拡大する見込みです。ブラジルとメキシコでは医療部門の拡大に伴い、滅菌装置の需要が増加しています。政府による公衆衛生への投資や、新しいソリューションを導入するための国際的な製造業者との提携も成長要因です。院内感染の発生率上昇、製薬・医療機器企業の成長、手術件数の増加も市場の成長を後押ししています。
中東・アフリカ地域では、特にGCC諸国における医療インフラの拡大が市場を牽引しています。医療観光への投資や世界クラスの病院建設も滅菌装置の需要に貢献しています。この地域では感染予防対策への意識も高まっており、滅菌の国際基準を達成するための国際協力も進んでいます。
世界の滅菌装置市場は、医療インフラへの投資増加、厳格な感染管理規制、技術革新により著しい成長を遂げています。特にラテンアメリカでは、2023年に210万件以上の美容整形手術が行われ、ブラジルが牽引し、メキシコ、アルゼンチン、コロンビアでも多数の手術が記録されました。これらの手術件数は、術中・術後の交差感染予防における滅菌器具の重要性を強調しています。政府の滅菌高水準維持への取り組み、技術進歩、厳しい感染管理規制、医療インフラ投資拡大が市場成長を後押ししています。
中東およびアフリカ市場も急速に拡大しており、製薬会社の増加、医療インフラ投資、人口増加、食品・飲料産業からの需要が主な要因です。医療機器使用に関する厳格な規制により滅菌の必要性が高まっています。アラブ首長国連邦では、高齢者人口増による慢性疾患増加、医療観光地としての地位、高リスクとされる帝王切開手術の多さが、効果的な滅菌器の需要を促進し、市場成長を牽引しています。
競争環境では、市場参加企業はイノベーション、買収、パートナーシップを通じてポートフォリオを強化しています。主要企業は、効果的かつ時間効率の良い滅菌を実現するため、低温・自動電源式装置や、過酸化水素・オゾン滅菌器などの環境に優しいソリューションの開発に注力。医療提供者や産業顧客との連携でカスタマイズされた装置を提供し、ユーザー満足度を向上させています。また、新興市場をターゲットとしたグローバル展開、IoT対応滅菌器によるデジタル統合、アフターサービス強化も進められています。
最近の主な動向として、2024年10月にはEppendorfが180℃滅菌機能を統合したCO2インキュベーターシェーカー「CellXpert CS220」を発表し、細胞培養の汚染防止を強化。2024年4月にはSIGが、サプライチェーンを簡素化するインライン無菌充填機「SIG Prime 55」を導入しました。2024年3月にはSyntegonが医薬品用途向けのモジュール式滅菌器「SBM Essential Line」を発表し、Annex 1準拠を保証。同月、Sterisは滅菌後の乾燥状態を目視確認できる窓付きの「Verafit Sterilization Bags and Covers」を発売し、EU GMP Annex 1準拠を支援。Getingeも熱に弱い手術器具向けの低温滅菌器「Poladus 150」を発表し、院内感染対策に貢献しています。
本レポートは、2019年から2033年までの滅菌装置市場の包括的な定量分析を提供し、市場の推進要因、課題、機会、地域・国レベルの市場を特定します。ステークホルダーが競争環境を理解し、主要企業の市場における位置付けを把握するのに役立つ情報を提供します。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の滅菌装置市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 製品別市場内訳
6.1 加熱滅菌器
6.1.1 市場トレンド
6.1.2 主要セグメント
6.1.2.1 脱パイロジェンオーブン
6.1.2.2 蒸気滅菌器
6.1.3 市場予測
6.2 低温滅菌器
6.2.1 市場トレンド
6.2.2 主要セグメント
6.2.2.1 酸化エチレン滅菌器
6.2.2.2 過酸化水素滅菌器
6.2.2.3 その他
6.2.3 市場予測
6.3 無菌メンブレンフィルター
6.3.1 市場トレンド
6.3.2 市場予測
6.4 放射線滅菌装置
6.4.1 市場トレンド
6.4.2 主要セグメント
6.4.2.1 電子線
6.4.2.2 ガンマ線
6.4.2.3 その他
6.4.3 市場予測
7 エンドユーザー別市場内訳
7.1 病院および診療所
7.1.1 市場トレンド
7.1.2 市場予測
7.2 医療機器企業
7.2.1 市場トレンド
7.2.2 市場予測
7.3 製薬会社
7.3.1 市場トレンド
7.3.2 市場予測
7.4 食品・飲料産業
7.4.1 市場トレンド
7.4.2 市場予測
7.5 その他
7.5.1 市場トレンド
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 英国
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロファイル
13.3.1 Belimed AG (Metall Zug)
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 Cantel Medical Corp
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 E-BEAM Services Inc.
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 Fortive Corporation
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 Getinge AB
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 H.W.Andersen Products Ltd.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 Matachana Group
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.8 MMM Group
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.9 Sotera Health Company
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.10 STERIS plc
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.11 Stryker Corporation
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 Systec GmbH
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
List of Figures
図1:世界の滅菌装置市場:主要な推進要因と課題
図2:世界の滅菌装置市場:販売額(10億米ドル)、2019-2024年
図3:世界の滅菌装置市場予測:販売額(10億米ドル)、2025-2033年
図4:世界の滅菌装置市場:製品別内訳(%)、2024年
図5:世界の滅菌装置市場:エンドユーザー別内訳(%)、2024年
図6:世界の滅菌装置市場:地域別内訳(%)、2024年
図7:世界の滅菌装置(熱滅菌器)市場:販売額(百万米ドル)、2019年および2024年
図8:世界の滅菌装置(熱滅菌器)市場予測:販売額(百万米ドル)、2025-2033年
図9:世界の滅菌装置(低温滅菌器)市場:販売額(百万米ドル)、2019年および2024年
図10:世界の滅菌装置(低温滅菌器)市場予測:販売額(百万米ドル)、2025-2033年
図11:世界の滅菌装置(滅菌メンブレンフィルター)市場:販売額(百万米ドル)、2019年および2024年
図12:世界:滅菌装置(無菌メンブレンフィルター)市場予測:販売額(単位:100万米ドル)、2025-2033年
図13:世界:滅菌装置(放射線滅菌装置)市場:販売額(単位:100万米ドル)、2019年および2024年
図14:世界:滅菌装置(放射線滅菌装置)市場予測:販売額(単位:100万米ドル)、2025-2033年
図15:世界:滅菌装置(病院および診療所)市場:販売額(単位:100万米ドル)、2019年および2024年
図16:世界:滅菌装置(病院および診療所)市場予測:販売額(単位:100万米ドル)、2025-2033年
図17:世界:滅菌装置(医療機器企業)市場:販売額(単位:100万米ドル)、2019年および2024年
図18:世界:滅菌装置(医療機器企業)市場予測:販売額(単位:100万米ドル)、2025-2033年
図19:世界:滅菌装置(製薬会社)市場:販売額(単位:100万米ドル)、2019年および2024年
図20:世界:滅菌装置(製薬会社)市場予測:販売額(単位:100万米ドル)、2025-2033年
図21:世界:滅菌装置(食品・飲料産業)市場:販売額(単位:100万米ドル)、2019年および2024年
図22:世界:滅菌装置(食品・飲料産業)市場予測:販売額(単位:100万米ドル)、2025-2033年
図23:世界:滅菌装置(その他のエンドユーザー)市場:販売額(単位:100万米ドル)、2019年および2024年
図24:世界:滅菌装置(その他のエンドユーザー)市場予測:販売額(単位:100万米ドル)、2025-2033年
図25:北米:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図26:北米:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図27:米国:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図28:米国:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図29:カナダ:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図30:カナダ:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図31:アジア太平洋:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図32:アジア太平洋:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図33:中国:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図34:中国:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図35:日本:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図36:日本:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図37:インド:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図38:インド:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図39:韓国:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図40:韓国:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図41:オーストラリア:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図42:オーストラリア:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図43:インドネシア:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図44:インドネシア:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図45:その他:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図46:その他:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図47:欧州:滅菌装置市場:販売額(単位:100万米ドル)、2019年および2024年
図48:欧州:滅菌装置市場予測:販売額(単位:100万米ドル)、2025-2033年
図49: ドイツ: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図50: ドイツ: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図51: フランス: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図52: フランス: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図53: イギリス: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図54: イギリス: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図55: イタリア: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図56: イタリア: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図57: スペイン: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図58: スペイン: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図59: ロシア: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図60: ロシア: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図61: その他: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図62: その他: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図63: ラテンアメリカ: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図64: ラテンアメリカ: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図65: ブラジル: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図66: ブラジル: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図67: メキシコ: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図68: メキシコ: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図69: その他: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図70: その他: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図71: 中東・アフリカ: 滅菌装置市場: 販売額(百万米ドル)、2019年および2024年
図72: 中東・アフリカ: 滅菌装置市場: 国別内訳(%)、2024年
図73: 中東・アフリカ: 滅菌装置市場予測: 販売額(百万米ドル)、2025年~2033年
図74: 世界: 滅菌装置産業: SWOT分析
図75: 世界: 滅菌装置産業: バリューチェーン分析
図76: 世界: 滅菌装置産業: ポーターの5フォース分析
滅菌装置とは、細菌、ウイルス、真菌、芽胞を含むあらゆる種類の微生物を、対象物、表面、または物質から完全に除去または不活性化し、無菌状態を達成するための機器を指します。これにより、感染症や汚染の予防、製品の安全性確保が図られます。医療、製薬、食品、研究など多岐にわたる分野で不可欠な役割を担っています。
滅菌装置には様々な種類がございます。主なものとして、熱を利用する滅菌器が挙げられます。高圧蒸気滅菌器(オートクレーブ)は、飽和水蒸気を高圧下で使用し、医療器具や実験器具の滅菌に広く用いられます。乾熱滅菌器は、高温の乾燥熱を利用し、ガラス器具や油性物質、粉末などの滅菌に適しています。次に、化学物質を用いる化学滅菌器がございます。エチレンオキサイドガス(EOG)滅菌器は、熱に弱い医療機器やプラスチック製品の滅菌に用いられますが、毒性ガスであるため、滅菌後のエアレーションが必要です。過酸化水素プラズマ滅菌器は、低温で短時間での滅菌が可能であり、熱や湿気に弱い精密機器の滅菌に適しています。ホルムアルデヒド滅菌器も化学滅菌の一種ですが、毒性の観点から使用が限定的になりつつあります。放射線を利用する滅菌方法としては、ガンマ線滅菌や電子線滅菌があり、主に使い捨て医療機器や医薬品の工業規模での滅菌に利用されます。液体やガスの滅菌には、微生物を物理的に除去するろ過滅菌も用いられます。
これらの滅菌装置は、幅広い用途で活用されています。医療分野では、手術器具、内視鏡、インプラント、ドレッシング材、医薬品、検査機器などの滅菌に不可欠です。製薬産業では、製造設備、原材料、最終製品、クリーンルーム環境の維持に用いられます。バイオテクノロジーや研究室では、培地、ガラス器具、バイオリアクター、安全キャビネットなどの滅菌に利用されます。食品・飲料産業では、包装材、加工設備、UHT牛乳、缶詰食品などの安全性確保に貢献しています。その他、化粧品製造、歯科医療、獣医療など、無菌性が求められるあらゆる場面でその重要性が認識されています。
滅菌装置の運用には、関連する様々な技術が密接に関わっています。滅菌インジケーターは、滅菌プロセスが適切に行われたかを確認するための化学的または生物学的指標です。バリデーションは、滅菌プロセスが常に所定の仕様を満たす製品を生産することを文書で証明するプロセスであり、規制遵守のために極めて重要です。無菌操作技術は、滅菌された製品の製造や取り扱い中に汚染を防ぐための手法です。クリーンルーム技術は、微粒子汚染を最小限に抑えるための管理された環境を提供し、滅菌プロセスと組み合わせて使用されます。また、滅菌方法と材料の適合性を理解することも重要です。近年では、自動化やIoT技術の導入により、装置の自動運転、プロセス監視、データ記録、遠隔操作などが可能になり、効率性と信頼性が向上しています。環境制御技術として、HEPAフィルターによる空気清浄や注射用水(WFI)の製造なども、滅菌環境を支える重要な要素です。