❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
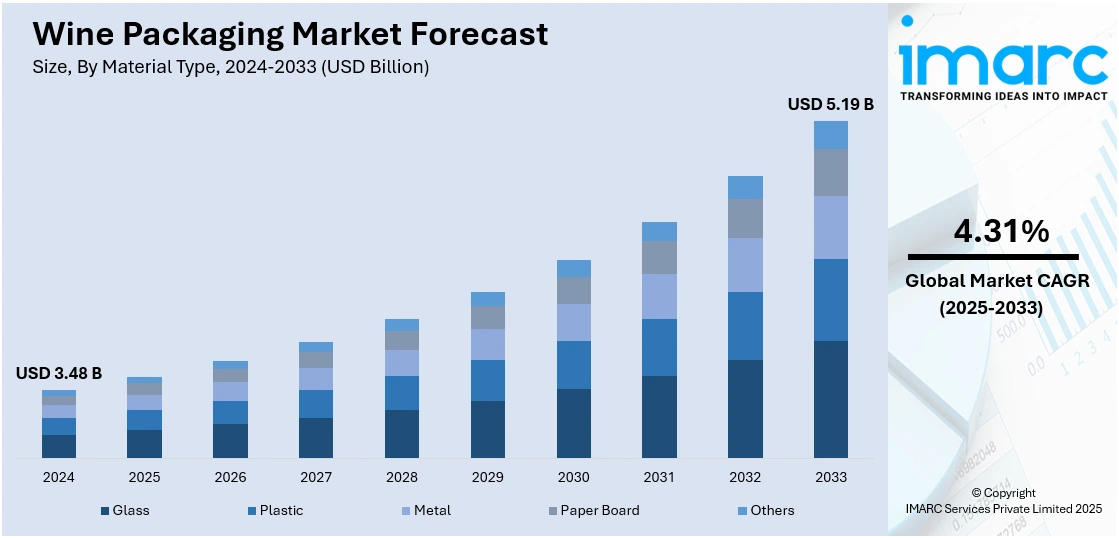
世界のワイン包装市場は、2024年に34.8億米ドル規模に達し、2033年までに51.9億米ドルへ成長、2025年から2033年にかけて年平均成長率4.31%で拡大する見込みです。2024年には欧州が市場の46.8%を占め、最大のシェアを保持。この成長は、持続可能で革新的な包装ソリューションへの消費者の需要、環境に優しい素材の採用、スマートパッケージング、プレミアムデザインへの移行によって推進されています。特に若年層を中心にワイン消費が増加し、アルミ缶やバッグインボックスなどの包装形態も人気を集めています。競争の激化と技術の進歩も市場に影響を与えています。
主要な推進要因は、プレミアムで持続可能な包装オプションへの需要の高まりです。環境に優しい素材が注目され、例えば2025年4月、Targetは94%再生紙ボードを使用し炭素排出量を84%削減する紙ボトル入りワイン「The Collective Good」を米国で発売。新興市場でのワイン消費増加や、魅力的で革新的なデザインへの嗜好も市場成長に貢献。QRコードやNFCタグなどのスマートパッケージング技術による消費者エンゲージメントの強化、ワイン品質を保つ包装材料の進歩もイノベーションを促進しています。
米国市場では、環境に優しい包装への需要が高く、消費者はガラス代替品や生分解性オプションを選択。2024年9月にはAlbertsons Companiesが、100%リサイクルPET製フラットパックボトルを採用した新ブランド「Bee Lightly」を発表し、環境負荷低減と輸送効率向上を重視しました。プレミアムラベルやパーソナライズされたボトルなど、包装デザインの革新も市場成長を後押し。ミレニアル世代でのワイン人気上昇や、便利でシングルサーブの包装形態へのトレンドも需要を牽引し、ワイン品質保護技術も市場拡大を支えています。
持続可能性への注目の高まりは、ワイン包装市場の主要トレンドです。消費者とブランドが環境に優しい選択肢を優先する中、リサイクル可能なガラス、アルミニウム、生分解性プラスチックが人気です。2024年3月、Aldiは英国初の100%リサイクルPET製フラットワインボトルを発売し、軽量で割れにくく、トラック輸送排出量を30%削減。ワイナリーはリサイクル可能性と炭素排出量削減を重視した包装を採用しており、この環境に優しい素材への移行は、今後数年間の市場成長を形成する上で重要です。
スマートパッケージングも市場を革新しています。NFC、QRコード、デジタルラベリングなどの技術により、消費者は産地、テイスティングノート、ペアリング情報に簡単にアクセスでき、ワイン体験が向上。NFCやQRコードはブランドとのリアルタイムなインタラクションを可能にし、顧客エンゲージメントを強化します。例えば2025年5月、Identiv他が高級ワインの偽造防止のため、IoTとブロックチェーンを活用したNFCベースのスマートパッケージングソリューションを発表。消費者のデジタルインタラクション需要の高まりに伴い、スマートパッケージングは業界標準になると予想されます。
プレミアムでカスタムデザインの需要も高まっています。競争市場で差別化を図るため、ブランドはユニークで芸術的な包装を追求。複雑なボトル形状、高品質なラベル、カスタム仕上げなど、美学と独占性を重視するプレミアムワイン消費者にアピールするデザインが増加しています。これは製品の知覚価値を高め、消費者との感情的なつながりを生み出し、市場の大幅な成長を牽引しています。
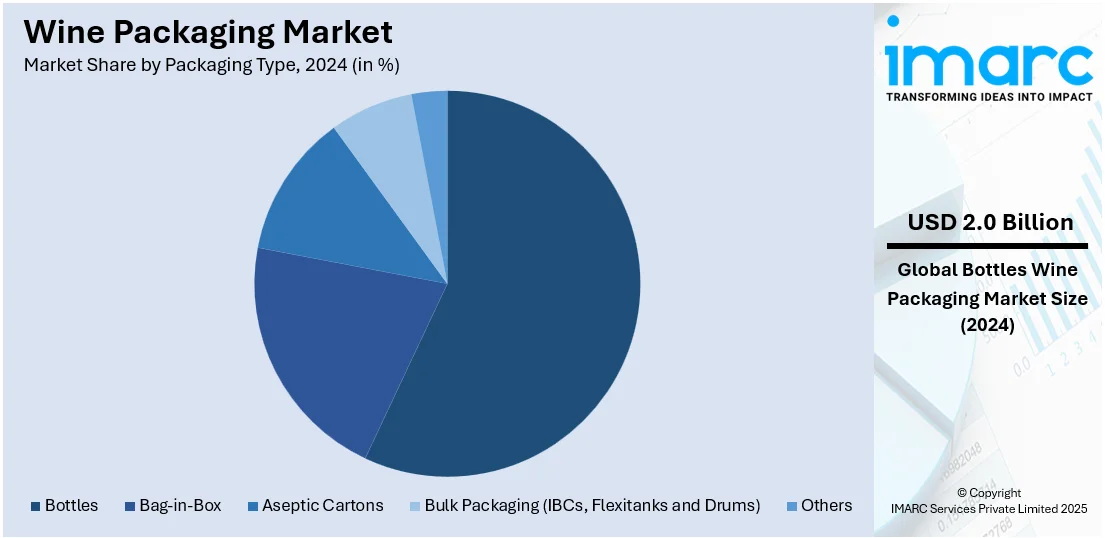
IMARC Groupの分析によると、世界のワイン包装市場は素材タイプと包装タイプに基づいて分類され、2024年にはガラスが最大の素材タイプです。
ワイン包装市場は、品質保持、美的魅力、持続可能性、利便性への高まる要求に応え、進化を続けている。
素材別に見ると、ガラスが市場の約67.8%を占め、最大のシェアを維持している。これは、ワインの品質を損なうことなく保存できる能力、光や空気から保護する不浸透性、高級感を演出する美的魅力、そしてリサイクル性という持続可能性への貢献によるものだ。ガラス包装は、高品質ワインに対する消費者の期待に応え、市場での主導的地位を確立している。
包装タイプ別では、ボトルが2024年に市場の約56.8%を占め、引き続き優位に立っている。ボトルは長年の伝統と機能性を兼ね備え、特にガラスボトルは空気や光からワインを保護し、品質を維持する上で不可欠である。また、その美的で高級感のある外観は、日常使いのワインから高級コレクションまで幅広く対応し、多様な形状、サイズ、ラベリングオプションが消費者の様々な好みに応えている。
地域別分析では、ヨーロッパが46.8%以上の市場シェアを占め、最大の市場となっている。これは、同地域の強力なワイン生産の伝統と高い消費率に起因する。フランス、イタリア、スペインなどの主要生産国では、高級ワインの価値が高く、洗練された高品質な包装への需要が高い。さらに、リサイクル可能なガラスや生分解性プラスチックといった環境に優しい素材への消費者の嗜好が、市場の成長を後押ししている。確立されたワイン産業と包装デザインの革新が、ヨーロッパをワイン包装市場の支配的な存在とし、世界のトレンドと成長に影響を与えている。
北米のワイン包装市場は、堅調な成長を見せている。強いワイン消費と持続可能な包装ソリューションへの移行がその原動力だ。消費者のプレミアムで環境意識の高い製品への嗜好が高まり、軽量ガラスボトル、缶、バッグインボックスといった革新的な包装形式への需要が加速している。利便性と環境への影響を重視する消費者の傾向、特に携帯性と持続可能性を優先するミレニアル世代の間でのワインの人気が、これらのトレンドをさらに後押ししている。また、D2C販売とEコマースの台頭は、輸送時の耐久性と保護性を重視した包装要件を再構築している。米国は北米市場の90%を占め、カジュアルなワイン飲用文化の拡大と、柔軟で持続可能、視覚的に魅力的な包装への需要が市場を牽引している。
アジア太平洋地域のワイン包装需要も強化されている。この地域でのワイン企業の拡大が背景にあり、インドでは年間約40万ケースのワインが消費され、その約85%がテーブルワインである。新規の国内生産者と国際ブランドの存在感の強化が、ユニークで機能的な包装ソリューションへの投資を促進している。ブランドアイデンティティ確立のための競争が激化する中で、包装は不可欠なマーケティング資産となっており、ラベル、ボトル形状、クロージャー、デザイン革新など、様々な要素が活用されている。また、規制・物流フレームワークの進化は、標準化され、改ざん防止機能があり、効率的な包装の採用を促している。
ラテンアメリカでは、ワインの輸出入活動の拡大に伴い、ワイン包装の採用が増加している。
全体として、ワイン包装市場は、伝統的な価値を維持しつつ、持続可能性、利便性、そして多様な消費者のニーズに応える革新的なソリューションへと急速に進化している。
ワイン包装市場は、世界的なワイン輸出入量の増加に伴い、効率性、規制準拠、視覚的魅力が求められ、ブランド差別化と輸送中の品質保持において重要な役割を担っています。
特に、2024年にはラテンアメリカ向けワイン出荷が7.7%増加し、総額11億ドルを超えました。貿易自由化や地域協定、多様なワイン調達が、国境を越えた移動や多様な棚環境に対応するための効率的で魅力的なパッケージングの必要性を高めています。
中東・アフリカ地域では、高級レストランやホテルでのプレミアムワイン需要の拡大が包装市場を牽引しています。例えば、アブダビでは2020年にホテル稼働率が73%に達し、高級ホスピタリティ施設がワイン提供を強化する中で、ブランドイメージと顧客体験を向上させるプレミアムパッケージングへの需要が高まっています。MMIドバイのような企業が2,400以上の製品を扱う広範なワインポートフォリオを持つことも、この傾向を裏付けています。
ワイン包装市場は競争が激しく、企業はイノベーション、持続可能性、費用対効果の高いソリューションに注力しています。ガラス瓶、アルミ缶、生分解性プラスチック、軽量パッケージなど多様な素材や形式を提供し、リサイクル可能・再生可能素材の採用、魅力的なデザイン、スマートパッケージング技術を通じて消費者エンゲージメントを高め、差別化を図っています。また、利便性や保存性、カスタマイズオプションも重視され、主要企業は技術活用と地域拡大を通じて多様な消費者セグメントを獲得しようとしています。
最近の動向として、持続可能な包装への移行が顕著です。
2025年5月には、スペインのワインブランドFaustinoがTescoでバッグインボックス形式のテンプラニーリョを発売し、廃棄物削減と品質維持を目指しました。
同年4月には、Frugalpacの再生紙94%製ワインボトルがTargetで販売開始され、CO2排出量を大幅に削減する取り組みが注目されています。このボトルは、標準的なガラス瓶と比較してCO2排出量が84%少ないと報告されています。
同じく4月には、TricorBraun WinePakがワイナリーの持続可能性目標達成を支援するフルサービス包装ソリューション「EcoStep」を発表しました。
3月には、Aldiが英国のスーパーマーケットとして初めて、自社ブランドのコルク栓ワインから保護スリーブを撤廃し、年間38トンの包装廃棄物削減を目指しています。
また、Vincaは英国で100%リサイクルアルミ製ワインボトルを発売し、高級ワイン体験と缶の利便性を両立させています。
本レポートは、2019年から2033年までのワイン包装市場の包括的な定量分析を提供します。市場の推進要因、課題、機会、そしてアジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカといった主要な地域市場を詳細に評価します。ガラス、プラスチック、金属、紙などの素材タイプ、ボトル、バッグインボックス、アセプティックカートンなどの包装タイプを網羅し、Amcor Limited, Ardagh Group, Ball Corporationといった主要企業の詳細なプロファイルも含まれます。ステークホルダーは、ポーターのファイブフォース分析を通じて新規参入者、競争、サプライヤーと買い手の交渉力、代替品の脅威を評価し、市場の魅力と競争環境を深く理解できるよう支援されます。
1 序文
2 範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界のワイン包装市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 材料タイプ別市場内訳
6.1 ガラス
6.1.1 市場トレンド
6.1.2 市場予測
6.2 プラスチック
6.2.1 市場トレンド
6.2.2 市場予測
6.3 金属
6.3.1 市場トレンド
6.3.2 市場予測
6.4 紙ボード
6.4.1 市場トレンド
6.4.2 市場予測
6.5 その他
6.5.1 市場トレンド
6.5.2 市場予測
7 包装タイプ別市場内訳
7.1 ボトル
7.1.1 市場トレンド
7.1.2 市場予測
7.2 バッグインボックス
7.2.1 市場トレンド
7.2.2 市場予測
7.3 無菌カートン
7.3.1 市場トレンド
7.3.2 市場予測
7.4 バルク包装 (IBC、フレキシタンク、ドラム)
7.4.1 市場トレンド
7.4.2 市場予測
7.5 その他
7.5.1 市場トレンド
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 英国
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 サプライヤーの交渉力
11.4 競争の程度
11.5 新規参入者の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要プレーヤー
13.3 主要プレーヤーのプロファイル
13.3.1 Amcor Limited
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 Ardagh Group
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.3 Ball Corporation
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 Encore Glass
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.5 G3 Enterprises
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 Guala Closures
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.7 International Paper
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 Maverick Enterprises Inc. (Sparflex SA)
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.9 Owens-Illinois Group
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.10 Scholle Ipn Corporation
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
図一覧
図 1: グローバル:ワイン包装市場:主要な推進要因と課題
図 2: グローバル:ワイン包装市場:販売額(10億米ドル)、2019-2024年
図 3: グローバル:ワイン包装市場予測:販売額(10億米ドル)、2025-2033年
図 4: グローバル:ワイン包装市場:材料タイプ別内訳(%)、2024年
図 5: グローバル:ワイン包装市場:包装タイプ別内訳(%)、2024年
図 6: グローバル:ワイン包装市場:地域別内訳(%)、2024年
図 7: グローバル:ワイン包装(ガラス)市場:販売額(100万米ドル)、2019年および2024年
図 8: グローバル:ワイン包装(ガラス)市場予測:販売額(100万米ドル)、2025-2033年
図 9: グローバル:ワイン包装(プラスチック)市場:販売額(100万米ドル)、2019年および2024年
図 10: グローバル:ワイン包装(プラスチック)市場予測:販売額(100万米ドル)、2025-2033年
図 11: グローバル:ワイン包装(金属)市場:販売額(100万米ドル)、2019年および2024年
図 12: グローバル:ワイン包装(金属)市場予測:販売額(100万米ドル)、2025-2033年
図 13: グローバル:ワイン包装(板紙)市場:販売額(100万米ドル)、2019年および2024年
図 14: グローバル:ワイン包装(板紙)市場予測:販売額(100万米ドル)、2025-2033年
図15:世界のワイン包装(その他)市場:販売額(百万米ドル)、2019年および2024年
図16:世界のワイン包装(その他)市場予測:販売額(百万米ドル)、2025年~2033年
図17:世界のワイン包装(ボトル)市場:販売額(百万米ドル)、2019年および2024年
図18:世界のワイン包装(ボトル)市場予測:販売額(百万米ドル)、2025年~2033年
図19:世界のワイン包装(バッグインボックス)市場:販売額(百万米ドル)、2019年および2024年
図20:世界のワイン包装(バッグインボックス)市場予測:販売額(百万米ドル)、2025年~2033年
図21:世界のワイン包装(無菌カートン)市場:販売額(百万米ドル)、2019年および2024年
図22:世界のワイン包装(無菌カートン)市場予測:販売額(百万米ドル)、2025年~2033年
図23:世界のワイン包装(バルク包装 – IBC、フレキシタンク、ドラム)市場:販売額(百万米ドル)、2019年および2024年
図24:世界のワイン包装(バルク包装 – IBC、フレキシタンク、ドラム)市場予測:販売額(百万米ドル)、2025年~2033年
図25:世界のワイン包装(その他)市場:販売額(百万米ドル)、2019年および2024年
図26:世界のワイン包装(その他)市場予測:販売額(百万米ドル)、2025年~2033年
図27:北米のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図28:北米のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図29:米国のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図30:米国のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図31:カナダのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図32:カナダのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図33:アジア太平洋のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図34:アジア太平洋のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図35:中国のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図36:中国のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図37:日本のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図38:日本のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図39:インドのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図40:インドのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図41:韓国のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図42:韓国のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図43:オーストラリアのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図44:オーストラリアのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図45:インドネシアのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図46:インドネシアのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図47:その他のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図48:その他のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図49:欧州のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図50:欧州のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図51:ドイツのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図52:ドイツのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図53:フランスのワイン包装市場:販売額(百万米ドル)、2019年および2024年
図54:フランスのワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図55:英国のワイン包装市場:販売額(百万米ドル)、2019年および2024年
図56:英国のワイン包装市場予測:販売額(百万米ドル)、2025年~2033年
図57: イタリア: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図58: イタリア: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図59: スペイン: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図60: スペイン: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図61: ロシア: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図62: ロシア: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図63: その他: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図64: その他: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図65: ラテンアメリカ: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図66: ラテンアメリカ: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図67: ブラジル: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図68: ブラジル: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図69: メキシコ: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図70: メキシコ: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図71: その他: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図72: その他: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図73: 中東・アフリカ: ワイン包装市場: 販売額(百万米ドル)、2019年および2024年
図74: 中東・アフリカ: ワイン包装市場予測: 販売額(百万米ドル)、2025年~2033年
図75: 中東・アフリカ: ワイン包装市場: 国別内訳(%)、2024年
図76: 世界: ワイン包装産業: SWOT分析
図77: 世界: ワイン包装産業: バリューチェーン分析
図78: 世界: ワイン包装産業: ポーターの5フォース分析
ワインパッケージングとは、ワインの品質を保護し、維持し、輸送や保管を容易にし、最終的に消費者にその魅力を伝えるための容器や包装材全般を指します。単なる物理的な保護に留まらず、ブランドイメージの構築や、ワインに関する正確な情報伝達の重要な役割も担っています。特に、光、酸素、温度変化といった外部要因からワインを守ることが、その品質を保つ上で極めて重要です。
ワインパッケージングには様々な種類があります。まず、ワインと直接接触する一次包装としては、ガラス製のボトルが主流です。ボトルの色(透明、緑、茶)や形状(ボルドー型、ブルゴーニュ型、アルザス型など)は、ワインの種類や産地によって異なり、近年では輸送コスト削減と環境負荷低減のために軽量化ガラスの開発も進んでいます。栓には、天然コルク、圧搾コルク、テクニカルコルクといったコルク栓があり、ワインの熟成に影響を与える通気性が考慮されます。また、開閉が容易でブショネのリスクが低いスクリューキャップも広く普及しており、酸素透過率を調整できる高機能なタイプも登場しています。その他、ガラス栓や合成栓なども使用されます。
次に、二次包装としては、ワインの銘柄、生産者、ヴィンテージ、原産地、アルコール度数、容量、アレルゲン情報などを表示するラベルがあります。ラベルのデザインはブランドイメージを大きく左右し、消費者の購買意欲に直結します。ボトルの口元を覆うカプセルは、衛生保護、偽造防止、そして装飾の役割を果たします。贈答用には、木箱や紙箱などのギフトボックスが用いられます。さらに、三次包装として、複数本のワインをまとめて輸送・保管するための段ボール箱があり、衝撃吸収性や積み重ね強度が求められます。大量輸送にはパレットが利用されます。
ワインパッケージングの主な用途は、品質保持、輸送・保管、マーケティング・ブランディング、そして環境配慮の四点に集約されます。品質保持においては、スクリューキャップや特定のコルク栓、酸素吸収材による酸素遮断、色付きボトルによる光遮断、厚手のボトルや断熱材による温度安定性の確保が図られます。輸送・保管においては、頑丈なボトルや緩衝材入りの段ボール箱による破損防止、標準化されたボトルサイズや箱の形状による効率化が追求されます。マーケティング・ブランディングでは、ラベルデザイン、ボトルの形状、カプセルの色などによる視覚的魅力の向上と差別化、そして消費者への正確な情報提供が重要です。環境配慮の観点からは、軽量ボトル、リサイクル可能な素材、再生紙の使用、環境負荷の低い製造プロセスの導入が進められています。
関連技術としては、まず素材科学が挙げられます。軽量ガラス製造技術は輸送コストと環境負荷の低減に貢献し、スクリューキャップや合成栓における酸素透過率の精密な制御技術はワインの熟成管理に不可欠です。また、バイオプラスチックや生分解性素材の開発も進んでいます。印刷・加工技術では、高精細なラベル印刷、特殊インク、エンボス加工、箔押しなどによる高級感の演出が可能です。偽造防止のためには、ホログラム、QRコード、特殊インクなどの技術が活用されます。自動化技術は、ボトリングラインの高速化・高精度化、ラベリング、キャッピング、パッキングの自動化に貢献し、生産効率を高めます。センサー技術は、輸送中の温度・湿度モニタリングや品質管理のための非破壊検査に応用されます。さらに、ブロックチェーンなどを利用したトレーサビリティ技術は、生産から消費までの履歴を管理し、偽造防止や品質保証に大きく貢献しています。