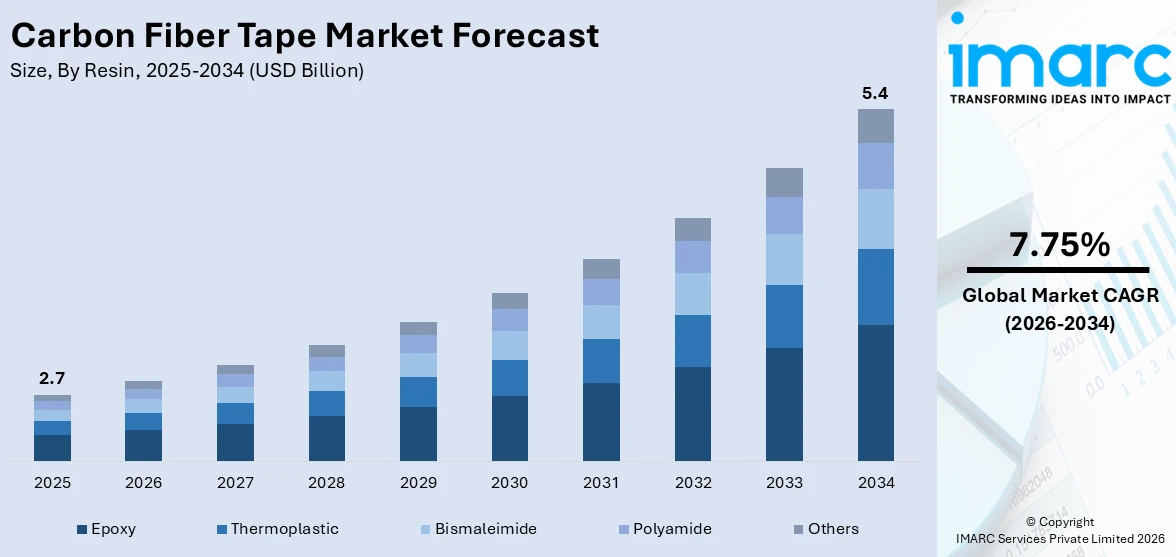
世界の炭素繊維テープ市場は、2025年に27億ドルに達し、2034年には54億ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.75%で拡大する見込みです。この成長は、軽量素材の利用を促進する政府の規制やインセンティブ、輸送・物流分野における軽量素材への移行、炭素繊維素材のリサイクル性と持続可能性向上への注力などが主な要因です。
炭素繊維テープは、薄く一方向に並べられた炭素繊維をポリマー樹脂で結合した、軽量で高強度な素材です。その優れた引張強度、剛性、耐久性から、航空機部品、自動車部品、テニスラケットやゴルフクラブなどのスポーツ用品の補強材として広く利用されています。特に、航空宇宙および自動車産業では、高い強度対重量比と耐腐食性・耐疲労性が、軽量化と性能向上に不可欠な要素として重宝されています。建設・土木工学分野では、コンクリートや石材構造の補強に費用対効果の高いソリューションを提供し、構造物の修理や改修に貢献しています。その多様な形状への適合性も、精密なカスタムアプリケーションを必要とする産業で人気を集めています。
市場を牽引する主な要因は、航空宇宙産業における軽量・高強度素材への需要増加、自動車分野での車両軽量化のための炭素繊維複合材の採用拡大、高性能素材を用いたスポーツ用品の需要増加です。さらに、炭素繊維製造技術の進歩によるコスト効率の高い生産、風力タービンブレード向けの軽量で耐久性のある素材需要を促進する風力エネルギープロジェクトの拡大、海洋・船舶産業での性能向上と燃費効率改善のための利用拡大、建設・土木工学分野での構造強化・修理への採用増加、防衛・軍事分野での軽量・高強度アプリケーションへの利用拡大も市場成長に寄与しています。
市場のトレンドとしては、特性と性能が向上した製品の迅速な開発が挙げられます。製造技術と材料科学の進歩により、引張強度、剛性、疲労抵抗などの機械的特性に優れたテープの生産が可能になり、航空宇宙、自動車、スポーツ、建設など多様な産業での応用範囲が拡大しています。
また、持続可能な製造と環境に優しい素材への需要増加も市場に好影響を与えています。炭素繊維テープは、軽量で耐久性があるため、生産からライフサイクル全体にわたるエネルギー消費を削減し、温室効果ガス排出量を低減する持続可能なソリューションを提供します。航空宇宙、自動車、再生可能エネルギー、建設などの産業では、持続可能性目標達成のために炭素繊維テープの採用が進んでいます。その高い強度対重量比は、構造物や車両の軽量化を可能にし、燃費効率の向上と排出量の削減に貢献します。さらに、リサイクル可能性と再利用の可能性は、循環型経済の取り組みにおいて魅力的な選択肢となっています。
世界的な再生可能エネルギー部門の拡大も市場を促進しています。風力タービンブレードや太陽光発電パネルなどの再生可能エネルギーインフラには、軽量で耐久性のある素材が不可欠であり、炭素繊維テープはその要求を満たす理想的な素材として需要が高まっています。
炭素繊維テープ市場は、風力・太陽光発電などの再生可能エネルギー分野での需要拡大により、著しい成長が見込まれています。特に風力タービンブレード製造において、その軽量性と高強度特性が不可欠であり、再生可能エネルギー部門の拡大を支える重要な素材です。
IMARCグループの分析によると、市場は樹脂、形態、製造プロセス、最終用途産業、地域によって分類されます。
樹脂別では、エポキシ樹脂が市場を支配しており、航空宇宙、自動車、建設分野で優れた接着性と機械的特性から広く使用されています。一方、熱可塑性樹脂はリサイクル性、迅速な加工性、靭性といった特性から、自動車、スポーツ用品、消費財分野で注目を集めています。
形態別では、プリプレグテープが最大のセグメントです。これは樹脂が事前に含浸されており、均一な樹脂含有量と製造時の取り扱いやすさを提供します。ドライテープは樹脂選択の柔軟性があり、特定の要件に応じたカスタム樹脂注入プロセスが可能です。
製造プロセス別では、ホットメルト法が主流です。この方法は樹脂を加熱して炭素繊維に含浸させ、均一で制御された樹脂分布を実現し、大量生産に適しています。溶剤ディップ法は、ドライ炭素繊維を樹脂浴に浸すことで、カスタマイズ可能な樹脂含浸レベルを提供します。
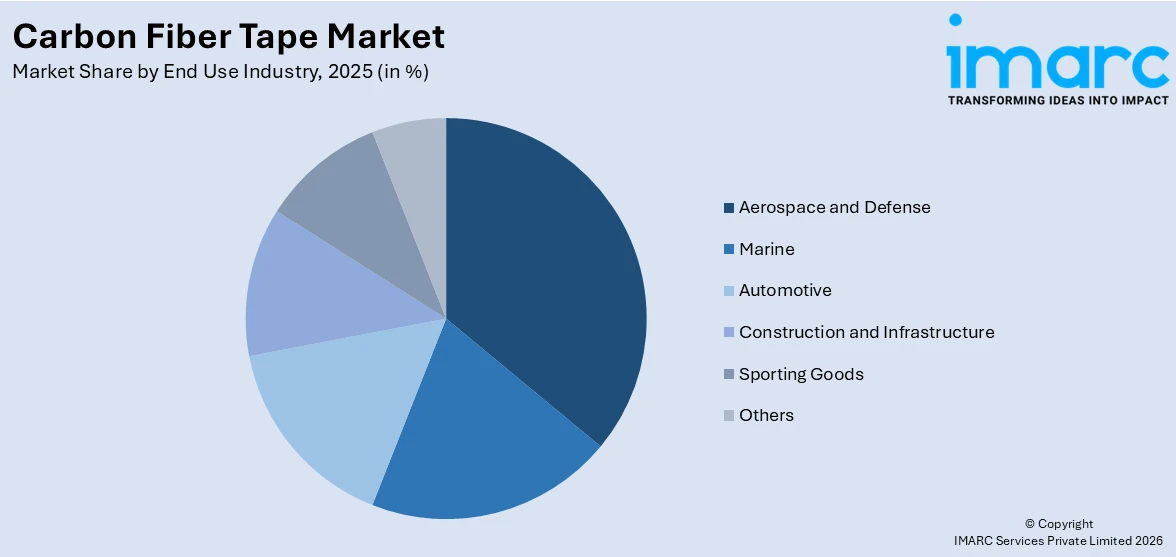
最終用途産業別では、航空宇宙・防衛分野が最大のシェアを占めています。炭素繊維テープの軽量性と高強度特性は、航空機部品、衛星、防衛装備品の製造に理想的です。また、海洋産業では耐食性と耐久性から船舶やオフショア構造物に、自動車産業では軽量化と燃費向上に貢献しています。
地域別では、北米が最大の市場シェアを占めています。
炭素繊維テープは、その多様な特性と効率性により、再生可能エネルギー分野の拡大を促進し、より環境に優しく持続可能なエネルギーの未来に貢献する不可欠な素材として、今後も市場成長を牽引していくと予測されます。
本レポートは、炭素繊維テープ市場の包括的な分析を提供し、2020年から2034年までの市場動向、予測、主要な推進要因、課題、機会を詳細に調査しています。
地域別分析では、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの主要市場を網羅しています。北米では、航空宇宙・防衛産業が主要なエンドユーザーであり、軽量・高強度特性が航空機や軍事装備に活用されています。自動車産業における持続可能性と燃費効率への注力も需要を牽引しています。欧州では、自動車産業の電動化と軽量化へのシフトが構造部品への炭素繊維テープの採用を促進し、堅調な海洋産業でも耐腐食性・耐久性用途で利用されています。
競争環境においては、CHOMARAT Group、Cristex Composite Materials、Eurocarbon B.V.、Evonik Industries AG、SGL Carbon、Siltex s.r.l.、Solvay S.A.、TCR Composites, Inc.、Teijin Limited、Toray Industries Inc.などの主要企業が、研究開発への投資、エンドユーザーとの連携によるカスタマイズされたソリューションの提供、マーケティング活動、生産能力の拡大を通じて市場成長を牽引しています。特に、再生可能エネルギー分野、特に風力タービンブレード製造における需要増に対応するため、生産能力の増強が進められています。
レポートの範囲は、2025年を基準年とし、2020年から2025年を過去期間、2026年から2034年を予測期間としています。市場は樹脂(エポキシ、熱可塑性、ビスマレイミド、ポリアミドなど)、形態(プリプレグテープ、ドライテープ)、製造プロセス(ホットメルト、溶剤浸漬)、エンドユース産業(航空宇宙・防衛、海洋、自動車、建設・インフラ、スポーツ用品など)、地域(北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)に基づいて詳細に分析されています。
本レポートは、市場の推進要因、抑制要因、機会、地域別市場の魅力、樹脂、形態、製造プロセス、エンドユース産業別の市場内訳、競争構造に関する主要な疑問に答えることを目的としています。ステークホルダーにとって、市場セグメントの定量的分析、市場動向、予測、ポーターのファイブフォース分析、競争環境の理解を通じて、意思決定に役立つ包括的な情報を提供します。
1 はじめに
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の炭素繊維テープ市場 – 概要
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合情報
5 世界の炭素繊維テープ市場の状況
5.1 過去および現在の市場トレンド (2020-2025)
5.2 市場予測 (2026-2034)
6 世界の炭素繊維テープ市場 – 樹脂別内訳
6.1 エポキシ
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2020-2025)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026-2034)
6.2 熱可塑性樹脂
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2020-2025)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2026-2034)
6.3 ビスマレイミド
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2020-2025)
6.3.3 市場セグメンテーション
6.3.4 市場予測 (2026-2034)
6.4 ポリアミド
6.4.1 概要
6.4.2 過去および現在の市場トレンド (2020-2025)
6.4.3 市場セグメンテーション
6.4.4 市場予測 (2026-2034)
6.5 その他
6.5.1 過去および現在の市場トレンド (2020-2025)
6.5.2 市場予測 (2026-2034)
6.6 樹脂別魅力的な投資提案
7 世界の炭素繊維テープ市場 – 形態別内訳
7.1 プリプレグテープ
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2020-2025)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2026-2034)
7.2 ドライテープ
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2020-2025)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2026-2034)
7.3 形態別魅力的な投資提案
8 世界の炭素繊維テープ市場 – 製造プロセス別内訳
8.1 ホットメルト
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2020-2025)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2026-2034)
8.2 溶剤浸漬
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2020-2025)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2026-2034)
8.3 製造プロセス別魅力的な投資提案
9 世界の炭素繊維テープ市場 – 最終用途産業別内訳
9.1 航空宇宙および防衛
9.1.1 概要
9.1.2 過去および現在の市場トレンド (2020-2025)
9.1.3 市場セグメンテーション
9.1.4 市場予測 (2026-2034)
9.2 海洋
9.2.1 概要
9.2.2 過去および現在の市場トレンド (2020-2025)
9.2.3 市場セグメンテーション
9.2.4 市場予測 (2026-2034)
9.3 自動車
9.3.1 概要
9.3.2 過去および現在の市場トレンド (2020-2025)
9.3.3 市場セグメンテーション
9.3.4 市場予測 (2026-2034)
9.4 建設およびインフラ
9.4.1 概要
9.4.2 過去および現在の市場トレンド (2020-2025)
9.4.3 市場セグメンテーション
9.4.4 市場予測 (2026-2034)
9.5 スポーツ用品
9.5.1 概要
9.5.2 過去および現在の市場トレンド (2020-2025)
9.5.3 市場セグメンテーション
9.5.4 市場予測 (2026-2034)
9.6 その他
9.6.1 過去および現在の市場トレンド (2020-2025)
9.6.2 市場予測 (2026-2034)
9.7 最終用途産業別魅力的な投資提案
10 世界の炭素繊維テープ市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場推進要因
10.1.1.2 過去および現在の市場トレンド (2020-2025)
10.1.1.3 樹脂別市場内訳
10.1.1.4 形態別市場内訳
10.1.1.5 製造プロセス別市場内訳
10.1.1.6 最終用途産業別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測 (2026-2034)
10.1.2 カナダ
10.1.2.1 市場推進要因
10.1.2.2 過去および現在の市場トレンド (2020-2025)
10.1.2.3 樹脂別市場内訳
10.1.2.4 形態別市場内訳
10.1.2.5 製造プロセス別市場内訳
10.1.2.6 最終用途産業別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測 (2026-2034)
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.1.1 市場推進要因
10.2.1.2 過去および現在の市場トレンド (2020-2025)
10.2.1.3 樹脂別市場内訳
10.2.1.4 形態別市場内訳
10.2.1.5 製造プロセス別市場内訳
10.2.1.6 最終用途産業別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測 (2026-2034)
10.2.2 フランス
10.2.2.1 市場推進要因
10.2.2.2 過去および現在の市場トレンド (2020-2025)
10.2.2.3 樹脂別市場内訳
10.2.2.4 形態別市場内訳
10.2.2.5 製造プロセス別市場内訳
10.2.2.6 最終用途産業別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測 (2026-2034)
10.2.3 イギリス
10.2.3.1 市場推進要因
10.2.3.2 過去および現在の市場動向 (2020-2025)
10.2.3.3 樹脂別市場内訳
10.2.3.4 形態別市場内訳
10.2.3.5 製造プロセス別市場内訳
10.2.3.6 最終用途産業別市場内訳
10.2.3.7 主要企業
10.2.3.8 市場予測 (2026-2034)
10.2.4 イタリア
10.2.4.1 市場推進要因
10.2.4.2 過去および現在の市場動向 (2020-2025)
10.2.4.3 樹脂別市場内訳
10.2.4.4 形態別市場内訳
10.2.4.5 製造プロセス別市場内訳
10.2.4.6 最終用途産業別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測 (2026-2034)
10.2.5 スペイン
10.2.5.1 市場推進要因
10.2.5.2 過去および現在の市場動向 (2020-2025)
10.2.5.3 樹脂別市場内訳
10.2.5.4 形態別市場内訳
100.2.5.5 製造プロセス別市場内訳
10.2.5.6 最終用途産業別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測 (2026-2034)
10.2.6 その他
10.2.6.1 過去および現在の市場動向 (2020-2025)
10.2.6.2 市場予測 (2026-2034)
10.3 アジア太平洋
10.3.1 中国
10.3.1.1 市場推進要因
10.3.1.2 過去および現在の市場動向 (2020-2025)
10.3.1.3 樹脂別市場内訳
10.3.1.4 形態別市場内訳
10.3.1.5 製造プロセス別市場内訳
10.3.1.6 最終用途産業別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測 (2026-2034)
10.3.2 日本
10.3.2.1 市場推進要因
10.3.2.2 過去および現在の市場動向 (2020-2025)
10.3.2.3 樹脂別市場内訳
10.3.2.4 形態別市場内訳
10.3.2.5 製造プロセス別市場内訳
10.3.2.6 最終用途産業別市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測 (2026-2034)
10.3.3 インド
10.3.3.1 市場推進要因
10.3.3.2 過去および現在の市場動向 (2020-2025)
10.3.3.3 樹脂別市場内訳
10.3.3.4 形態別市場内訳
10.3.3.5 製造プロセス別市場内訳
10.3.3.6 最終用途産業別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測 (2026-2034)
10.3.4 韓国
10.3.4.1 市場推進要因
10.3.4.2 過去および現在の市場動向 (2020-2025)
10.3.4.3 樹脂別市場内訳
10.3.4.4 形態別市場内訳
10.3.4.5 製造プロセス別市場内訳
10.3.4.6 最終用途産業別市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測 (2026-2034)
10.3.5 オーストラリア
10.3.5.1 市場推進要因
10.3.5.2 過去および現在の市場動向 (2020-2025)
10.3.5.3 樹脂別市場内訳
10.3.5.4 形態別市場内訳
10.3.5.5 製造プロセス別市場内訳
10.3.5.6 最終用途産業別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測 (2026-2034)
10.3.6 インドネシア
10.3.6.1 市場推進要因
10.3.6.2 過去および現在の市場動向 (2020-2025)
10.3.6.3 樹脂別市場内訳
10.3.6.4 形態別市場内訳
10.3.6.5 製造プロセス別市場内訳
10.3.6.6 最終用途産業別市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測 (2026-2034)
10.3.7 その他
10.3.7.1 過去および現在の市場動向 (2020-2025)
10.3.7.2 市場予測 (2026-2034)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場推進要因
10.4.1.2 過去および現在の市場動向 (2020-2025)
10.4.1.3 樹脂別市場内訳
10.4.1.4 形態別市場内訳
10.4.1.5 製造プロセス別市場内訳
10.4.1.6 最終用途産業別市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測 (2026-2034)
10.4.2 メキシコ
10.4.2.1 市場推進要因
10.4.2.2 過去および現在の市場動向 (2020-2025)
10.4.2.3 樹脂別市場内訳
10.4.2.4 形態別市場内訳
10.4.2.5 製造プロセス別市場内訳
10.4.2.6 最終用途産業別市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測 (2026-2034)
10.4.3 その他
10.4.3.1 過去および現在の市場動向 (2020-2025)
10.4.3.2 市場予測 (2026-2034)
10.5 中東およびアフリカ
10.5.1 市場推進要因
10.5.2 過去および現在の市場動向 (2020-2025)
10.5.3 樹脂別市場内訳
10.5.4 形態別市場内訳
10.5.5 製造プロセス別市場内訳
10.5.6 最終用途産業別市場内訳
10.5.7 国別市場内訳
10.5.8 主要企業
10.5.9 市場予測 (2026-2034)
10.6 地域別魅力的な投資提案
11 世界の炭素繊維テープ市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要企業別市場シェア
11.4 市場プレイヤーのポジショニング
11.5 主要な成功戦略
11.6 競合ダッシュボード
11.7 企業評価象限
12 主要企業のプロフィール
12.1 CHOMARATグループ
12.1.1 事業概要
12.1.2 製品ポートフォリオ
12.1.3 事業戦略
12.1.4 SWOT分析
12.1.5 主要ニュースとイベント
12.2 Cristex Composite Materials
12.2.1 事業概要
12.2.2 製品ポートフォリオ
12.2.3 事業戦略
12.2.4 SWOT分析
12.2.5 主要ニュースとイベント
12.3 Eurocarbon B.V.
12.3.1 事業概要
12.3.2 製品ポートフォリオ
12.3.3 事業戦略
12.3.4 SWOT分析
12.3.5 主要ニュースとイベント
12.4 Evonik Industries AG
12.4.1 事業概要
12.4.2 製品ポートフォリオ
12.4.3 事業戦略
12.4.4 SWOT分析
12.4.5 主要ニュースとイベント
12.5 SGL Carbon
12.5.1 事業概要
12.5.2 製品ポートフォリオ
12.5.3 事業戦略
12.5.4 SWOT分析
12.5.5 主要ニュースとイベント
12.6 Siltex s.r.l.
12.6.1 事業概要
12.6.2 製品ポートフォリオ
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主要ニュースとイベント
12.7 Solvay S.A.
12.7.1 事業概要
12.7.2 製品ポートフォリオ
12.7.3 事業戦略
12.7.4 SWOT分析
12.7.5 主要ニュースとイベント
12.8 TCR Composites, Inc.
12.8.1 事業概要
12.8.2 製品ポートフォリオ
12.8.3 事業戦略
12.8.4 SWOT分析
12.8.5 主要ニュースとイベント
12.9 Teijin Limited
12.9.1 事業概要
12.9.2 製品ポートフォリオ
12.9.3 事業戦略
12.9.4 SWOT分析
12.9.5 主要ニュースとイベント
12.10 Toray Industries Inc.
12.10.1 事業概要
12.10.2 製品ポートフォリオ
12.10.3 事業戦略
12.10.4 SWOT分析
12.10.5 主要ニュースとイベント
これは企業リストの一部であり、完全なリストはレポートに記載されています。
13 世界の炭素繊維テープ市場 – 業界分析
13.1 推進要因、抑制要因、機会
13.1.1 概要
13.1.2 推進要因
13.1.3 抑制要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給業者の交渉力
13.2.4 競争の程度
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録
カーボンファイバーテープとは、炭素繊維を特定の方向に引き揃え、樹脂を含浸させたシート状の複合材料です。主に一方向性(UD)の炭素繊維で構成されており、その高い引張強度と軽量性が特徴です。一般的な織物とは異なり、繊維が交差しないため、繊維の強度を最大限に活かすことができます。
種類としては、主に「プリプレグテープ」と「ドライテープ」の二つに大別されます。プリプレグテープは、あらかじめエポキシ樹脂などの熱硬化性樹脂が含浸されており、加熱・加圧することで硬化します。取り扱いが容易で、品質管理がしやすいという利点があります。一方、ドライテープは樹脂を含浸させていない乾燥した状態のテープで、使用時に別途樹脂を含浸させる必要があります。こちらは、複雑な形状への追従性や、特定の樹脂システムを選択できる柔軟性があります。また、繊維の種類によっても分類され、標準弾性率タイプ、高弾性率タイプ、高強度タイプなど、用途に応じて様々な特性を持つテープが存在します。テープの幅や厚みも多岐にわたり、数ミリ幅の細いものから数十センチ幅の広いものまで、また極薄のものから比較的厚いものまであります。
用途・応用例は非常に広範です。航空宇宙分野では、航空機の主翼や胴体、人工衛星の構造材などに使用され、軽量化と高剛性化に貢献しています。自動車産業では、レーシングカーのシャシーやボディパネル、高級車の構造部材などに採用され、燃費向上や安全性向上に寄与しています。スポーツ用品分野では、ゴルフクラブのシャフト、テニスラケット、自転車のフレーム、釣り竿などに使われ、軽量化と反発力の向上を実現しています。その他、風力発電のブレード、医療機器、ロボットアーム、土木建築分野での補強材など、多岐にわたる分野でその優れた特性が活かされています。特に、特定の方向に高い強度が必要な部位や、局所的な補強が必要な箇所にピンポイントで使用されることが多いです。
関連技術としては、まず「自動繊維配置(Automated Fiber Placement: AFP)」や「自動テープ積層(Automated Tape Laying: ATL)」といった自動積層技術が挙げられます。これらの技術は、ロボットアームを用いてカーボンファイバーテープを正確かつ効率的に積層することで、大型構造物や複雑な形状の部品を製造することを可能にします。また、「インフュージョン成形」や「RTM(Resin Transfer Molding)」といった樹脂含浸技術も重要です。これらはドライテープを使用する場合に、均一かつ高品質な樹脂含浸を実現するための技術です。さらに、硬化後の製品の品質を保証するための「非破壊検査技術(超音波探傷、X線検査など)」や、設計段階での「CAE(Computer Aided Engineering)解析技術」も不可欠です。これらの技術が複合的に組み合わされることで、カーボンファイバーテープの持つポテンシャルを最大限に引き出し、高性能な製品が生まれています。