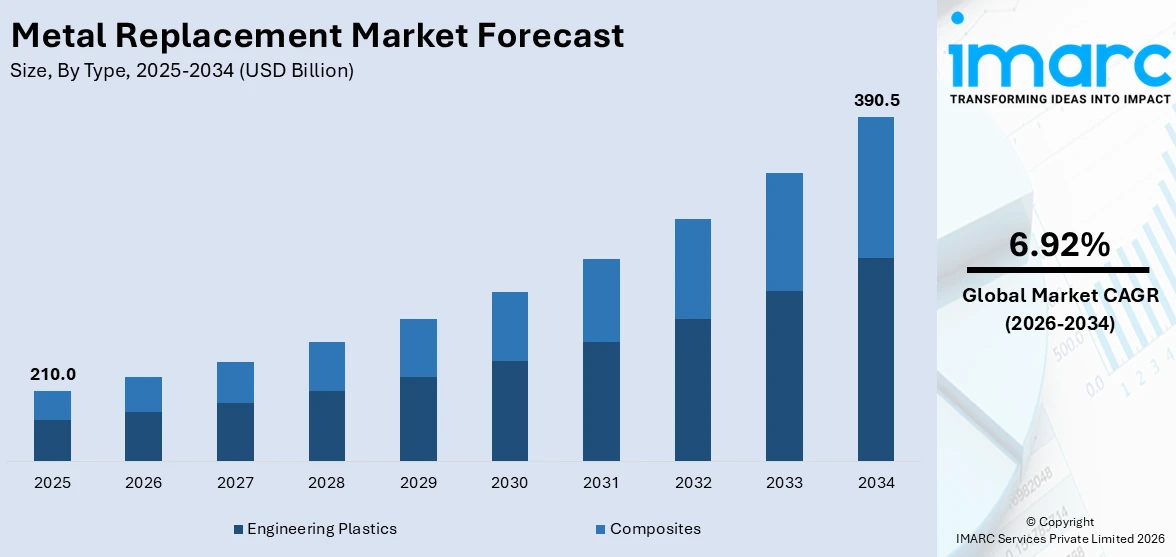
世界の金属代替市場は、2025年に2,100億米ドルと評価され、2034年には3,905億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率6.92%で成長する見込みです。北米が市場の35.0%を占め、自動車・航空宇宙分野での燃費向上を目的とした軽量素材の需要増加、高性能複合材料やポリマーの進歩、持続可能性への取り組みが市場を牽引しています。
市場の主要な推進要因は、自動車・航空宇宙産業における軽量素材への需要の高まりです。メーカーは、車両の軽量化、燃費向上、排出ガス削減のために、金属よりも高性能プラスチックや複合材料を優先しています。これらの素材は、耐食性、製造の容易さ、費用対効果にも優れています。素材科学の急速な進歩により、特定の性能要件を満たす革新的な複合材料の開発が進み、金属代替ソリューションの採用を後押ししています。
米国市場は、自動車、航空宇宙、建設産業における軽量で耐久性のある代替品への需要により、市場の80.0%を占める主要セグメントとして台頭しています。高性能ポリマーや複合材料は、エネルギー効率の向上、厳しい排出ガス規制への対応、設計の柔軟性向上に広く採用されています。米国の強固な研究開発エコシステムは、自動車部品のポリアミドや航空宇宙構造の炭素繊維複合材料など、特定の用途に合わせた革新的な材料の開発を促進しています。
軽量金属への需要の高まりも顕著です。世界のアルミニウム市場は、今後予測期間中に年平均成長率約6.1%で成長し、2033年までに大幅な成長が見込まれています。これは、航空宇宙、自動車、製造業における軽量材料の需要増加が主な要因です。欧州の自動車におけるアルミニウムの平均含有量は、2019年の174kgから2022年には205kgに増加し、2030年には256kgに達すると予測されています。アルミニウムに加え、チタンなどの軽量金属の採用も増加し、持続可能性目標を支援すると考えられます。
先進合金の採用も進んでいます。超合金市場は2023年に約55.9億米ドルに達し、2024年から2030年にかけて年平均成長率7.67%で拡大すると予測されています。超合金は、航空宇宙やエネルギー産業において、エンジンのタービンにおける極端な温度に耐えることで構造的完全性を維持する上で重要な役割を果たしています。宇宙旅行やエネルギー分野の進歩は、これらの高性能材料の需要をさらに高めるでしょう。
持続可能性への注力は、金属のリサイクルを推進しています。2023年最初の9ヶ月間の世界の粗鋼生産量14.07億トンのうち、リサイクル鋼の使用量は約74%を占めました。アルミニウム、銅、希土類金属などの他の金属のリサイクルも増加しています。自動車、建設、エレクトロニクス分野が持続可能性に取り組む中、リサイクル金属の需要は高止まりするでしょう。特に電気自動車産業の発展は、リチウム、コバルト、ニッケルなどのバッテリー材料のリサイクル需要を増加させています。リチウムバッテリーのリサイクル市場は、2025年までに世界で60億ドルに達すると予測されており、循環型経済への大きな推進力となっています。政府や企業は、資源効率の向上と二酸化炭素排出量の削減に注力しており、リサイクルは一次原材料への依存を減らす上で重要な役割を果たしています。金属リサイクル産業は、世界の持続可能性目標を支援し、環境負荷を低減し、再生可能エネルギー技術への需要を満たすことで、大幅な成長が見込まれています。
世界の金属代替市場は、2026年から2034年にかけて大幅な成長が見込まれており、特にエンジニアリングプラスチックと複合材料がその中心を担っています。2025年には、エンジニアリングプラスチックが市場の約75.6%を占め、その優れた機械的特性、軽量性、多様な産業での汎用性により、最大のセグメントとなっています。ポリアミド、ポリカーボネート、PEEKなどの材料は、高強度、熱安定性、耐薬品性を備え、自動車部品、電気部品、産業機械などでの金属代替に理想的です。特に自動車および航空宇宙分野では、燃費効率向上と排出ガス削減のための軽量化が不可欠であり、これらの材料の採用が加速しています。耐久性、費用対効果、リサイクル可能性への需要の高まりも、その普及を後押ししています。
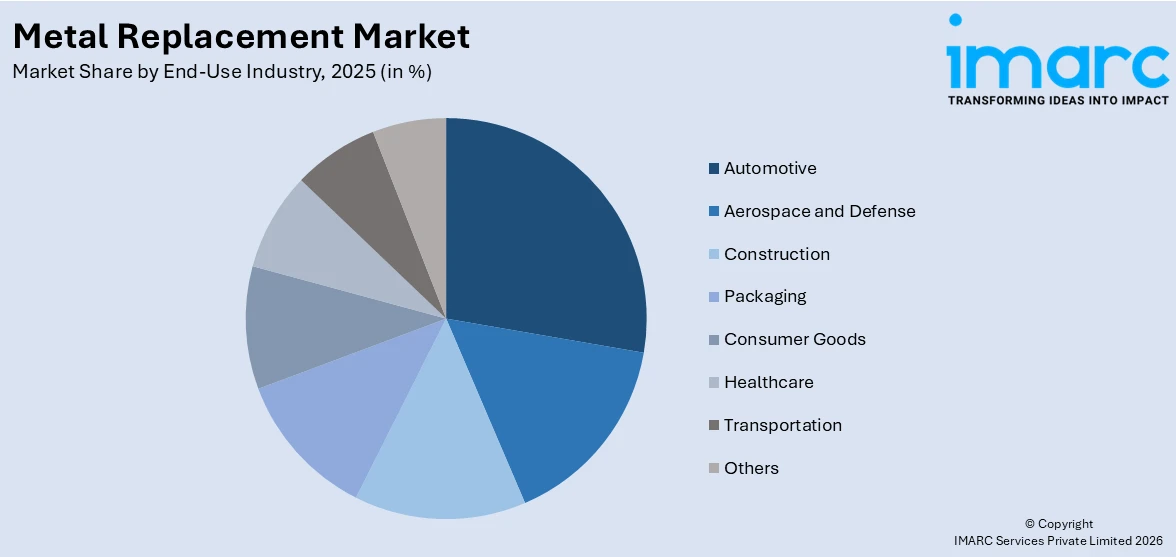
エンドユース産業別では、自動車産業が2025年に市場を牽引しています。燃費効率の向上と厳格な排出ガス基準への対応のため、高性能プラスチックや複合材料が燃料システム、内装部品、エンジン部品などで金属の代替として採用されています。これらの材料は車両重量を削減するだけでなく、優れた設計柔軟性、耐食性、コスト効率も提供します。電気自動車への移行も、バッテリー寿命と性能を向上させるための軽量ソリューションへの需要を高め、金属代替材料の採用をさらに加速させています。
地域別では、2025年には北米が35.0%以上の市場シェアを占め、最大の市場となっています。同地域の堅調な自動車、航空宇宙、建設産業がその成長を牽引しています。燃費効率の向上と排出ガス削減のための軽量材料への注力は、需要を大幅に押し上げています。米国では、エネルギー省の報告によると、軽量複合材料への代替により車両の燃費が6~8%向上する可能性があり、CAFE基準達成や運用コスト削減のために自動車・航空宇宙分野での採用が進んでいます。デュポンやBASFなどの大手企業は、持続可能で効率的なソリューション導入のための研究開発に多額の投資を行っています。
欧州市場も、持続可能性目標と厳格な排出ガス削減規制により急速に進化しています。欧州環境庁によると、2023年には自動車における軽量複合材料の使用により、輸送排出量が0.8%減少しました。ドイツ、フランス、イタリアがこの変化の最前線にあり、政府支援による研究開発イニシアチブが推進されています。EUのグリーンディールは、循環型経済の原則に焦点を当て、様々な産業における先進材料の進歩を推進し、市場の成長を支援しています。
アジア太平洋市場は、自動車およびエレクトロニクス分野での需要増加により急速に成長しています。中国工業情報化部の報告によると、電気自動車における軽量材料の使用はエネルギー消費を10%削減し、同国のグリーンエネルギー目標達成に貢献しています。韓国では、先進複合材料が産業廃棄物を削減し、効率を向上させていると国立環境研究院が言及しています。インドの「メイク・イン・インディア」プログラムのような政府政策は、国産の高性能ポリマーや複合材料の開発に焦点を当てています。台湾や日本のエレクトロニクス産業は、デバイスの耐久性向上と生産コスト削減のために金属代替材料を採用しています。地域全体の市場拡大は、支援的な政策と研究開発への投資増加によって推進されています。
ラテンアメリカの金属代替市場は、建設・自動車産業からの需要増により成長している。建設部門は2024年に5.1%成長し1280億ドルに達すると予測され、インフラプロジェクトの増加が背景にある。軽量で先進的なポリマーの採用が進み、ブラジルの自動車メーカーはエンジニアリングプラスチックでエネルギー効率の高い車両を製造。アルゼンチンは持続可能な開発プログラムで高性能複合材料の産業統合を推進している。政府の取り組みと環境意識の高まりが、ラテンアメリカを持続可能な材料と先進技術の新たな市場として位置付けている。
中東・アフリカ地域でも金属代替市場は着実に拡大しており、建設・自動車分野が牽引役となっている。サウジアラビアの「ビジョン2030」は製造業や持続可能性を含む多様な分野への投資を掲げ、35億ドル以上を先進材料・技術開発に投じる計画だ。2023年にはインフラプロジェクトに204億ドルが投入され、持続可能な建設と高性能材料の開発に焦点が当てられている。南アフリカの自動車産業も政府の支援を受け、軽量材料の利用を拡大。これらの技術革新への地域投資が、中東・アフリカを世界の金属代替市場の中心に据えている。
競争環境は激しく、主要企業は材料革新と用途開発に注力している。研究開発への大規模投資により、優れた機械的特性、耐久性、耐熱性を持つ先進ポリマーや複合材料が開発されている。自動車、航空宇宙、エレクトロニクスなどの最終用途産業との戦略的提携により、特定のニーズに対応したソリューションが提供される。製造プロセスの継続的な改善により、軽量代替品の費用対効果の高い生産が可能になっている。地域企業は独自の市場需要に応えるローカライズされたソリューションを重視し、グローバル企業は買収や生産能力強化を通じて事業を拡大している。持続可能性とリサイクル可能性への取り組みも競争を激化させている。
最近の動向として、2024年12月にはBASFが新しい金属代替ソリューション「Ultramid T7000」を発表。同年10月にはDOMO ChemicalsとBRANOが協力し、大型トラックのペダル支持板のダイカストアルミニウムをTECHNYLポリアミドに置き換え、重量を27%、コストを60%削減した。2024年1月には東レがステンレス鋼に匹敵する引張強度を持つポリエチレンフィルムを開発し、超電導、宇宙、極低温分野での応用が期待されている。
本レポートは、2020年から2034年までの金属代替市場の包括的な定量分析を提供し、市場セグメント、歴史的および現在の市場トレンド、市場予測、市場ダイナミクスを網羅している。市場の推進要因、課題、機会に関する最新情報を提供し、主要な地域市場および国レベルの市場を特定する。ポーターのファイブフォース分析により、新規参入者、競争、サプライヤー、バイヤー、代替品の脅威の影響を評価し、競争環境を理解するための洞察を提供する。
1 はじめに
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界の金属代替市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 エンジニアリングプラスチック
6.1.1 市場トレンド
6.1.2 主要セグメント
6.1.2.1 ポリアミド
6.1.2.2 アクリロニトリルブタジエンスチレン (ABS)
6.1.2.3 熱可塑性ポリエステル
6.1.2.4 ポリカーボネート
6.1.2.5 その他
6.1.3 市場予測
6.2 複合材料
6.2.1 市場トレンド
6.2.2 主要セグメント
6.2.2.1 ガラス繊維強化プラスチック
6.2.2.2 炭素繊維強化プラスチック
6.2.3 市場予測
7 最終用途産業別市場内訳
7.1 自動車
7.1.1 市場トレンド
7.1.2 市場予測
7.2 航空宇宙および防衛
7.2.1 市場トレンド
7.2.2 市場予測
7.3 建設
7.3.1 市場トレンド
7.3.2 市場予測
7.4 包装
7.4.1 市場トレンド
7.4.2 市場予測
7.5 消費財
7.5.1 市場トレンド
7.5.2 市場予測
7.6 ヘルスケア
7.6.1 市場トレンド
7.6.2 市場予測
7.7 輸送
7.7.1 市場トレンド
7.7.2 市場予測
7.8 その他
7.8.1 市場トレンド
7.8.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要プレーヤー
13.3 主要プレーヤーのプロフィール
13.3.1 A.K. Industries Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 旭化成株式会社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 Aztec Plastic Company
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 BASF SE
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 Celanese Corporation
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 China Jushi Co.Ltd.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.7 DOMO Chemicals GmbH
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.8 DuPont de Nemours Inc.
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 SGL Carbon SE
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 Solvay S.A.
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.10.4 SWOT分析
13.3.11 東レ株式会社
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 Victrex plc
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
図のリスト
図1:グローバル:金属代替市場:主要な推進要因と課題
図2:グローバル:金属代替市場:販売額(10億米ドル)、2020-2025年
図3:グローバル:金属代替市場予測:販売額(10億米ドル)、2026-2034年
図4:グローバル:金属代替市場:タイプ別内訳(%)、2025年
図5:グローバル:金属代替市場:最終用途産業別内訳(%)、2025年
図6:グローバル:金属代替市場:地域別内訳(%)、2025年
図7:グローバル:金属代替(エンジニアリングプラスチック)市場:販売額(百万米ドル)、2020年および2025年
図8:グローバル:金属代替(エンジニアリングプラスチック)市場予測:販売額(百万米ドル)、2026-2034年
図9:グローバル:金属代替(複合材料)市場:販売額(百万米ドル)、2020年および2025年
図10:グローバル:金属代替(複合材料)市場予測:販売額(百万米ドル)、2026-2034年
図11:グローバル:金属代替(自動車)市場:販売額(百万米ドル)、2020年および2025年
図12:グローバル:金属代替(自動車)市場予測:販売額(百万米ドル)、2026-2034年
図13:グローバル:金属代替(航空宇宙および防衛)市場:販売額(百万米ドル)、2020年および2025年
図14:グローバル:金属代替(航空宇宙および防衛)市場予測:販売額(百万米ドル)、2026-2034年
図15:グローバル:金属代替(建設)市場:販売額(百万米ドル)、2020年および2025年
図16:グローバル:金属代替(建設)市場予測:販売額(百万米ドル)、2026-2034年
図17:グローバル:金属代替(包装)市場:販売額(百万米ドル)、2020年および2025年
図18:グローバル:金属代替(包装)市場予測:販売額(百万米ドル)、2026-2034年
図19:世界:金属代替(消費財)市場:販売額(百万米ドル)、2020年および2025年
図20:世界:金属代替(消費財)市場予測:販売額(百万米ドル)、2026年~2034年
図21:世界:金属代替(ヘルスケア)市場:販売額(百万米ドル)、2020年および2025年
図22:世界:金属代替(ヘルスケア)市場予測:販売額(百万米ドル)、2026年~2034年
図23:世界:金属代替(輸送)市場:販売額(百万米ドル)、2020年および2025年
図24:世界:金属代替(輸送)市場予測:販売額(百万米ドル)、2026年~2034年
図25:世界:金属代替(その他の最終用途産業)市場:販売額(百万米ドル)、2020年および2025年
図26:世界:金属代替(その他の最終用途産業)市場予測:販売額(百万米ドル)、2026年~2034年
図27:北米:金属代替市場:販売額(百万米ドル)、2020年および2025年
図28:北米:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図29:米国:金属代替市場:販売額(百万米ドル)、2020年および2025年
図30:米国:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図31:カナダ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図32:カナダ:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図33:アジア太平洋:金属代替市場:販売額(百万米ドル)、2020年および2025年
図34:アジア太平洋:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図35:中国:金属代替市場:販売額(百万米ドル)、2020年および2025年
図36:中国:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図37:日本:金属代替市場:販売額(百万米ドル)、2020年および2025年
図38:日本:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図39:インド:金属代替市場:販売額(百万米ドル)、2020年および2025年
図40:インド:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図41:韓国:金属代替市場:販売額(百万米ドル)、2020年および2025年
図42:韓国:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図43:オーストラリア:金属代替市場:販売額(百万米ドル)、2020年および2025年
図44:オーストラリア:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図45:インドネシア:金属代替市場:販売額(百万米ドル)、2020年および2025年
図46:インドネシア:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図47:その他:金属代替市場:販売額(百万米ドル)、2020年および2025年
図48:その他:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図49:ヨーロッパ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図50:ヨーロッパ:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図51:ドイツ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図52:ドイツ:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図53:フランス:金属代替市場:販売額(百万米ドル)、2020年および2025年
図54:フランス:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図55:英国:金属代替市場:販売額(百万米ドル)、2020年および2025年
図56:英国:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図57:イタリア:金属代替市場:販売額(百万米ドル)、2020年および2025年
図58:イタリア:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図59:スペイン:金属代替市場:販売額(百万米ドル)、2020年および2025年
図60:スペイン:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図61:ロシア:金属代替市場:販売額(百万米ドル)、2020年および2025年
図62:ロシア:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図63:その他:金属代替市場:販売額(百万米ドル)、2020年および2025年
図64:その他:金属代替市場予測:販売額(百万米ドル)、2026年~2034年
図65:ラテンアメリカ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図66:ラテンアメリカ:金属代替市場予測:販売額(百万米ドル)、2026-2034年
図67:ブラジル:金属代替市場:販売額(百万米ドル)、2020年および2025年
図68:ブラジル:金属代替市場予測:販売額(百万米ドル)、2026-2034年
図69:メキシコ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図70:メキシコ:金属代替市場予測:販売額(百万米ドル)、2026-2034年
図71:その他:金属代替市場:販売額(百万米ドル)、2020年および2025年
図72:その他:金属代替市場予測:販売額(百万米ドル)、2026-2034年
図73:中東およびアフリカ:金属代替市場:販売額(百万米ドル)、2020年および2025年
図74:中東およびアフリカ:金属代替市場:国別内訳(%)、2025年
図75:中東およびアフリカ:金属代替市場予測:販売額(百万米ドル)、2026-2034年
図76:世界:金属代替産業:SWOT分析
図77:世界:金属代替産業:バリューチェーン分析
図78:世界:金属代替産業:ポーターのファイブフォース分析
メタル代替とは、従来金属が使用されていた部品や構造を、より軽量で高機能な非金属材料に置き換える技術全般を指します。これは、自動車、航空宇宙、医療機器、電子機器など、幅広い産業で注目されています。
主な代替材料としては、炭素繊維強化プラスチック(CFRP)、ガラス繊維強化プラスチック(GFRP)などの複合材料、高性能エンジニアリングプラスチック(PEEK、PPS、PAIなど)、セラミックス、さらには木材やバイオプラスチックなども含まれます。これらの材料は、金属と比較して比強度や比剛性が高く、耐食性、耐疲労性、電磁波透過性、生体適合性などの特性に優れる場合があります。
メタル代替の主な目的は、製品の軽量化による燃費向上や積載量増加、部品点数の削減によるコストダウン、耐食性向上によるメンテナンスフリー化、設計自由度の向上、電磁波シールドや透過性の制御、生体適合性の確保など多岐にわたります。例えば、自動車分野では、車体構造部品、エンジン周辺部品、内装部品などにCFRPや高性能プラスチックが適用され、大幅な軽量化に貢献しています。航空宇宙分野では、機体構造やエンジン部品に複合材料が広く採用され、燃費効率の向上と航続距離の延長を実現しています。医療分野では、インプラントや手術器具に生体適合性の高いセラミックスや高性能プラスチックが使用されています。電子機器分野では、筐体や内部部品に軽量で電磁波透過性のあるプラスチックが利用されています。
関連技術としては、まず材料開発が挙げられます。高性能な繊維や樹脂、セラミックス粉末の開発、それらを組み合わせる複合材料の設計技術が不可欠です。次に、成形加工技術が重要です。射出成形、圧縮成形、RTM(樹脂トランスファーモールディング)、3Dプリンティングなど、材料特性や部品形状に適した加工法が用いられます。特に、複雑な形状や高精度が求められる部品では、これらの加工技術の進化がメタル代替を加速させています。また、接合技術も重要な要素です。異種材料間の接合や、複合材料同士の接合において、接着剤、溶着、機械的締結など、最適な方法が選択されます。さらに、CAE(コンピュータ支援エンジニアリング)による構造解析やシミュレーション技術も不可欠です。これにより、設計段階で材料の挙動を予測し、最適な材料選定や構造設計を行うことが可能になります。非破壊検査技術も、代替材料の品質保証や信頼性確保のために重要な役割を果たします。これらの技術が複合的に連携することで、メタル代替はより高度なレベルで実現されています。