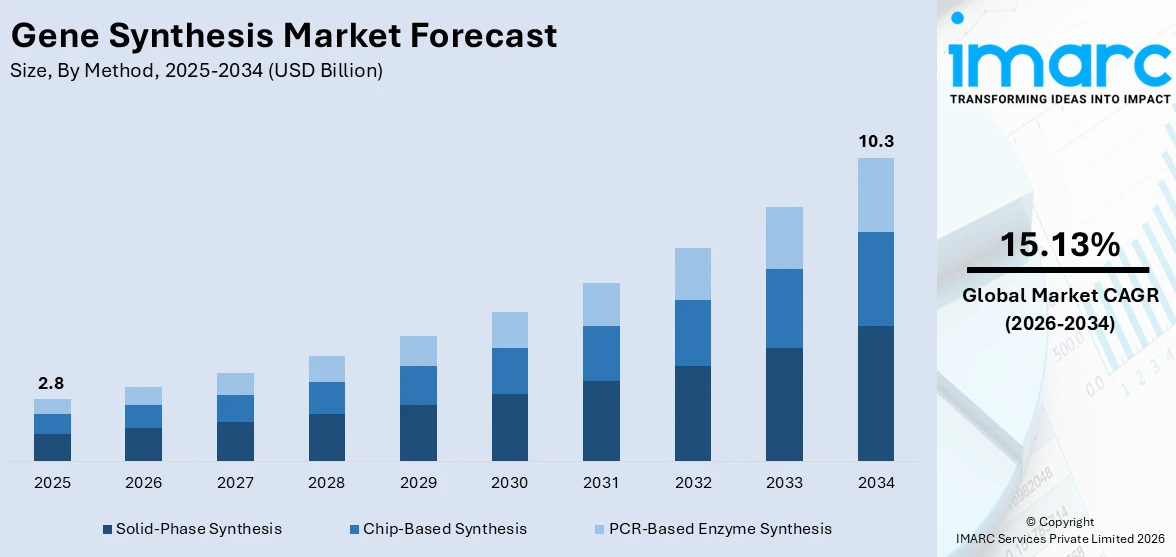
世界の遺伝子合成市場は、2025年に28億米ドルと評価され、2034年には103億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率15.13%で成長する見込みです。北米が市場を牽引し、2025年には39.5%以上の市場シェアを占めています。
この市場成長の主な要因は、遺伝性疾患の増加、遺伝子治療や個別化医療への需要の高まり、可処分所得の増加です。特に、個別化医療への注力は市場を大きく推進しており、個人の遺伝子プロファイルに合わせた診断や治療に精密な合成遺伝子が必要とされています。2024年の世界の個別化医療市場は821億米ドルと評価され、2025年から2033年にかけて8.63%で成長すると予測されています。米国FDAが承認した新薬の3分の1以上が個別化医療であり、特に腫瘍学分野では、個別の遺伝子変異に基づいた治療法が開発されています。mRNAワクチン技術の進歩による個別化がんワクチンも、市場需要を加速させています。
米国は遺伝子合成市場で80%のシェアを占め、急速に拡大しています。合成生物学と遺伝子工学の進歩により、研究や治療用途に不可欠なカスタムDNA配列の需要が増加しています。NIHなどの政府機関によるゲノム研究への資金提供や支援、FDAによる新しい遺伝子治療の承認も市場拡大を後押ししています。
市場のトレンドとしては、合成生物学の需要増加が挙げられます。合成生物学は、遺伝子治療やバイオ医薬品などの新規薬剤開発に不可欠であり、ワクチン研究の中心でもあります。また、バイオマニュファクチャリングにおける微生物の遺伝子操作にも大規模な遺伝子合成が求められています。
バイオテクノロジーの進歩も市場を牽引しています。マイクロ流体技術やハイスループットシーケンスなどのDNA合成技術の革新により、遺伝子合成の速度、精度、費用対効果が向上しています。次世代シーケンス(NGS)市場も2024年に233億米ドルに達し、シーケンスデータの増加が合成遺伝子の需要を高めています。
ゲノム研究への投資増加も重要なトレンドです。政府機関、民間財団、ベンチャーキャピタルからの多額の資金提供が、個別化遺伝子合成を必要とする研究を支援しています。ゲノム研究は、疾患の遺伝的基盤の理解を深め、新しい診断ツールや治療技術の開発につながり、実験や検証のための合成遺伝子の需要を創出しています。
市場は、方法、サービス、アプリケーション、最終用途に基づいてセグメント化されています。方法別では、固相合成が効率性、精度、拡張性から36.5%以上の最大市場シェアを占めています。サービス別では、抗体DNA合成が2025年に最大の構成要素となっています。
遺伝子合成市場は、バイオテクノロジーの進歩と個別化医療への需要増加により、急速な成長を遂げています。2023年には市場規模が18億ドルに達し、2030年には59億ドルに拡大すると予測されています。
技術別では、遺伝子合成が市場の60.5%を占め、モノクローナル抗体や遺伝子編集技術の進展が需要を牽引しています。特に、がん、自己免疫疾患、感染症の治療薬開発において、抗体DNA合成サービスが不可欠です。
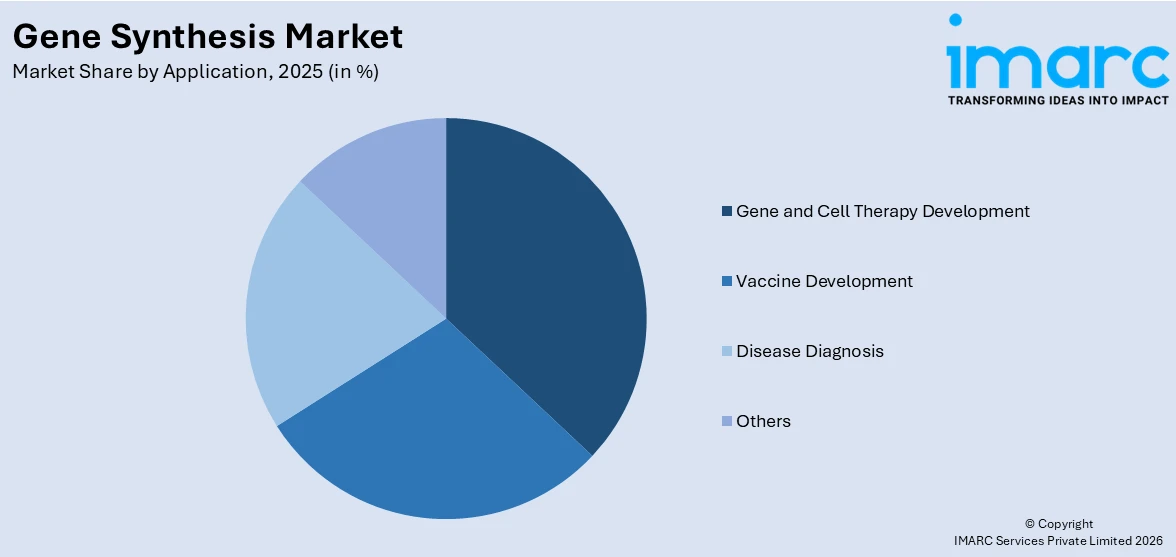
用途別では、遺伝子・細胞治療開発が市場の36.6%以上を占める最大のセグメントです。遺伝子治療の承認増加や次世代治療薬の登場が、カスタムDNA合成への依存度を高めています。
エンドユーザー別では、学術・政府研究機関が市場の54.0%を占め、ゲノミクスやバイオテクノロジーの進展に貢献しています。政府主導のゲノムイニシアチブや産学連携が、この分野の成長を後押ししています。
地域別では、北米が市場の39.5%を占める最大の地域です。強固なバイオテクノロジー・製薬産業、高度な医療インフラ、高い研究開発投資がその要因です。米国では、個別化医療への関心の高まりやCRISPRなどの遺伝子編集技術の利用拡大が市場を牽引しています。
欧州市場も、技術進歩、遺伝子研究への投資増加、個別化治療への需要拡大により成長しています。がんの罹患率上昇が、遺伝子治療や精密医療への需要を高めています。
アジア太平洋地域では、バイオテクノロジーの進歩と個別化医療への需要増加が市場を牽引しています。中国やインドの研究開発投資、遺伝性疾患の増加、CRISPRなどの遺伝子編集技術の普及が成長を後押ししています。
ラテンアメリカ市場も、遺伝子治療や個別化医療への需要増加により成長が見込まれています。
全体として、遺伝子合成市場は、個別化医療、遺伝子治療、診断の進展により、今後も力強い成長が期待されています。
遺伝子合成市場は、希少疾患の増加とバイオテクノロジーへの投資拡大により、世界的に成長を続けています。特にラテンアメリカでは、希少疾患が4,000万〜5,000万人に影響を与え、遺伝子研究と治療の需要が高まっています。中東およびアフリカ地域でも、UAEにおける慢性疾患の蔓延が遺伝子治療と個別化医療の需要を促進し、政府支援と国際協力が市場拡大を後押ししています。
市場の主要企業は、合成精度向上、コスト削減、納期短縮のため、研究開発に多額の投資を行っています。自動化、AI、機械学習を導入し、遺伝子設計とアセンブリプロセスを最適化しています。また、戦略的提携を通じて専門知識を共有し、新興市場へのアクセスを拡大しています。合成生物学、遺伝子編集、ワクチン開発などの用途を支援するため、ハイスループットで費用対効果の高い合成技術の開発に注力し、遺伝子合成からクローニング、抗体工学、経路解析などの下流アプリケーションまで、エンドツーエンドのソリューションを提供しています。
最近の動向として、2024年10月にはTwist BioscienceがXOMA Royaltyと1,500万ドルのロイヤリティ契約を締結し、バイオファーマ分野での成長を加速させています。2024年9月には、合成核酸の悪用防止と安全な科学研究を支援するため、遺伝子合成スクリーニング情報ハブが立ち上げられました。2024年5月にはIntegrated DNA Technologies (IDT)が新施設を開設し、遺伝子合成能力を倍増させました。2023年12月にはEvonetix Ltd.とAnalog Devices, Inc.が半導体スケール遺伝子合成技術の共同開発契約を結び、チップベースの遺伝子ファウンドリでDNA合成の限界を克服することを目指しています。2022年12月には、インドのBarcode Biosciencesが商業規模でのエンドツーエンド遺伝子合成を国内で初めて開始しました。
本レポートは、2020年から2034年までの遺伝子合成市場の包括的な分析を提供し、市場の動向、推進要因、課題、機会を詳細に評価します。主要企業にはATUM、Eurofins Genomics、Genscript Biotech Corp.、Integrated DNA Technologies Inc.、Merck KGaA、Thermo Fisher Scientific Inc.、Twist Bioscienceなどが含まれます。地域別では、アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東およびアフリカをカバーし、各国レベルでの市場動向も分析しています。ポーターのファイブフォース分析により、競争環境と市場の魅力を評価し、ステークホルダーが市場における競争上の優位性を理解できるよう支援します。
1 はじめに
2 範囲と方法論
2.1 研究の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の遺伝子合成市場 – 序論
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界の遺伝子合成市場の展望
5.1 過去および現在の市場トレンド (2020-2025)
5.2 市場予測 (2026-2034)
6 世界の遺伝子合成市場 – 方法別内訳
6.1 固相合成
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2020-2025)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026-2034)
6.2 チップベース合成
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2020-2025)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2026-2034)
6.3 PCRベース酵素合成
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2020-2025)
6.3.3 市場セグメンテーション
6.3.4 市場予測 (2026-2034)
6.4 方法別魅力的な投資提案
7 世界の遺伝子合成市場 – サービス別内訳
7.1 抗体DNA合成
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2020-2025)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2026-2034)
7.2 ウイルスDNA合成
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2020-2025)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2026-2034)
7.3 その他
7.3.1 過去および現在の市場トレンド (2020-2025)
7.3.2 市場予測 (2026-2034)
7.4 サービス別魅力的な投資提案
8 世界の遺伝子合成市場 – 用途別内訳
8.1 遺伝子・細胞治療開発
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2020-2025)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2026-2034)
8.2 ワクチン開発
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2020-2025)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2026-2034)
8.3 疾患診断
8.3.1 概要
8.3.2 過去および現在の市場トレンド (2020-2025)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2026-2034)
8.4 その他
8.4.1 過去および現在の市場トレンド (2020-2025)
8.4.2 市場予測 (2026-2034)
8.5 用途別魅力的な投資提案
9 世界の遺伝子合成市場 – エンドユース別内訳
9.1 バイオテクノロジーおよび製薬会社
9.1.1 概要
9.1.2 過去および現在の市場トレンド (2020-2025)
9.1.3 市場セグメンテーション
9.1.4 市場予測 (2026-2034)
9.2 学術・政府研究機関
9.2.1 概要
9.2.2 過去および現在の市場トレンド (2020-2025)
9.2.3 市場セグメンテーション
9.2.4 市場予測 (2026-2034)
9.3 受託研究機関
9.3.1 概要
9.3.2 過去および現在の市場トレンド (2020-2025)
9.3.3 市場セグメンテーション
9.3.4 市場予測 (2026-2034)
9.3 エンドユース別魅力的な投資提案
10 世界の遺伝子合成市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場推進要因
10.1.1.2 過去および現在の市場トレンド (2020-2025)
10.1.1.3 方法別市場内訳
10.1.1.4 サービス別市場内訳
10.1.1.5 用途別市場内訳
10.1.1.6 エンドユース別市場内訳
10.1.1.7 主要プレーヤー
10.1.1.8 市場予測 (2026-2034)
10.1.2 カナダ
10.1.2.1 市場推進要因
10.1.2.2 過去および現在の市場トレンド (2020-2025)
10.1.2.3 方法別市場内訳
10.1.2.4 サービス別市場内訳
10.1.2.5 用途別市場内訳
10.1.2.6 エンドユース別市場内訳
10.1.2.7 主要プレーヤー
10.1.2.8 市場予測 (2026-2034)
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.1.1 市場推進要因
10.2.1.2 過去および現在の市場トレンド (2020-2025)
10.2.1.3 方法別市場内訳
10.2.1.4 サービス別市場内訳
10.2.1.5 用途別市場内訳
10.2.1.6 エンドユース別市場内訳
10.2.1.7 主要プレーヤー
10.2.1.8 市場予測 (2026-2034)
10.2.2 フランス
10.2.2.1 市場推進要因
10.2.2.2 過去および現在の市場トレンド (2020-2025)
10.2.2.3 方法別市場内訳
10.2.2.4 サービス別市場内訳
10.2.2.5 用途別市場内訳
10.2.2.6 エンドユース別市場内訳
10.2.2.7 主要プレーヤー
10.2.2.8 市場予測 (2026-2034)
10.2.3 イギリス
10.2.3.1 市場推進要因
10.2.3.2 過去および現在の市場トレンド (2020-2025)
10.2.3.3 方法別市場内訳
10.2.3.4 サービス別市場内訳
10.2.3.5 用途別市場内訳
10.2.3.6 エンドユース別市場内訳
10.2.3.7 主要プレーヤー
10.2.3.8 市場予測 (2026-2034)
10.2.4 イタリア
10.2.4.1 市場の推進要因
10.2.4.2 過去および現在の市場動向 (2020-2025)
10.2.4.3 方法別の市場内訳
10.2.4.4 サービス別の市場内訳
10.2.4.5 アプリケーション別の市場内訳
100.2.4.6 最終用途別の市場内訳
10.2.4.7 主要プレーヤー
10.2.4.8 市場予測 (2026-2034)
10.2.5 スペイン
10.2.5.1 市場の推進要因
10.2.5.2 過去および現在の市場動向 (2020-2025)
10.2.5.3 方法別の市場内訳
10.2.5.4 サービス別の市場内訳
10.2.5.5 アプリケーション別の市場内訳
10.2.5.6 最終用途別の市場内訳
10.2.5.7 主要プレーヤー
10.2.5.8 市場予測 (2026-2034)
10.2.6 その他
10.2.6.1 過去および現在の市場動向 (2020-2025)
10.2.6.2 市場予測 (2026-2034)
10.3 アジア太平洋
10.3.1 中国
10.3.1.1 市場の推進要因
10.3.1.2 過去および現在の市場動向 (2020-2025)
10.3.1.3 方法別の市場内訳
10.3.1.4 サービス別の市場内訳
10.3.1.5 アプリケーション別の市場内訳
10.3.1.6 最終用途別の市場内訳
10.3.1.7 主要プレーヤー
10.3.1.8 市場予測 (2026-2034)
10.3.2 日本
10.3.2.1 市場の推進要因
10.3.2.2 過去および現在の市場動向 (2020-2025)
10.3.2.3 方法タイプ別の市場内訳
10.3.2.4 サービス別の市場内訳
10.3.2.5 アプリケーション別の市場内訳
10.3.2.6 最終用途別の市場内訳
10.3.2.7 主要プレーヤー
10.3.2.8 市場予測 (2026-2034)
10.3.3 インド
10.3.3.1 市場の推進要因
10.3.3.2 過去および現在の市場動向 (2020-2025)
10.3.3.3 方法別の市場内訳
10.3.3.4 サービス別の市場内訳
10.3.3.5 アプリケーション別の市場内訳
10.3.3.6 最終用途別の市場内訳
10.3.3.7 主要プレーヤー
10.3.3.8 市場予測 (2026-2034)
10.3.4 韓国
10.3.4.1 市場の推進要因
10.3.4.2 過去および現在の市場動向 (2020-2025)
10.3.4.3 方法別の市場内訳
10.3.4.4 サービス別の市場内訳
10.3.4.5 アプリケーション別の市場内訳
10.3.4.6 最終用途別の市場内訳
10.3.4.7 主要プレーヤー
10.3.4.8 市場予測 (2026-2034)
10.3.5 オーストラリア
10.3.5.1 市場の推進要因
10.3.5.2 過去および現在の市場動向 (2020-2025)
10.3.5.3 方法別の市場内訳
10.3.5.4 サービス別の市場内訳
10.3.5.5 アプリケーション別の市場内訳
10.3.5.6 最終用途別の市場内訳
10.3.5.7 主要プレーヤー
10.3.5.8 市場予測 (2026-2034)
10.3.6 インドネシア
10.3.6.1 市場の推進要因
10.3.6.2 過去および現在の市場動向 (2020-2025)
10.3.6.3 方法別の市場内訳
10.3.6.4 サービス別の市場内訳
10.3.6.5 アプリケーション別の市場内訳
10.3.6.6 最終用途別の市場内訳
10.3.6.7 主要プレーヤー
10.3.6.8 市場予測 (2026-2034)
10.3.7 その他
10.3.7.1 過去および現在の市場動向 (2020-2025)
10.3.7.2 市場予測 (2026-2034)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の推進要因
10.4.1.2 過去および現在の市場動向 (2020-2025)
10.4.1.3 方法別の市場内訳
10.4.1.4 サービス別の市場内訳
10.4.1.5 アプリケーション別の市場内訳
10.4.1.6 最終用途別の市場内訳
10.4.1.7 主要プレーヤー
10.4.1.8 市場予測 (2026-2034)
10.4.2 メキシコ
10.4.2.1 市場の推進要因
10.4.2.2 過去および現在の市場動向 (2020-2025)
10.4.2.3 方法別の市場内訳
10.4.2.4 サービス別の市場内訳
10.4.2.5 アプリケーション別の市場内訳
10.4.2.6 最終用途別の市場内訳
10.4.2.7 主要プレーヤー
10.4.2.8 市場予測 (2026-2034)
10.4.3 その他
10.4.3.1 過去および現在の市場動向 (2020-2025)
10.4.3.2 市場予測 (2026-2034)
10.5 中東およびアフリカ
10.5.1.1 市場の推進要因
10.5.1.2 過去および現在の市場動向 (2020-2025)
10.5.1.3 方法別の市場内訳
10.5.1.4 サービス別の市場内訳
10.5.1.5 アプリケーション別の市場内訳
10.5.1.6 最終用途別の市場内訳
10.5.1.7 国別の市場内訳
10.5.1.8 主要プレーヤー
10.5.1.9 市場予測 (2026-2034)
10.6 地域別の魅力的な投資提案
11 世界の遺伝子合成市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要プレーヤー別の市場シェア
11.4 市場プレーヤーのポジショニング
11.5 主要な勝利戦略
11.6 競争ダッシュボード
11.7 企業評価象限
12 主要プレーヤーのプロファイル
12.1 ATUM
12.1.1 事業概要
12.1.2 製品ポートフォリオ
12.1.3 事業戦略
12.1.4 SWOT分析
12.1.5 主要なニュースとイベント
12.2 Boster Biological Technology
12.2.1 事業概要
12.2.2 製品ポートフォリオ
12.2.3 事業戦略
12.2.4 SWOT分析
12.2.5 主要なニュースとイベント
12.3 Eurofins Genomics
12.3.1 事業概要
12.3.2 製品ポートフォリオ
12.3.3 事業戦略
12.3.4 SWOT分析
12.3.5 主要なニュースとイベント
12.4 Genewiz Inc. (Azenta Life Sciences)
12.4.1 事業概要
12.4.2 製品ポートフォリオ
12.4.3 事業戦略
12.4.4 財務
12.4.5 SWOT分析
12.4.6 主要なニュースとイベント
12.5 Genscript Biotech Corp.
12.5.1 事業概要
12.5.2 製品ポートフォリオ
12.5.3 事業戦略
12.5.4 SWOT分析
12.5.5 主要なニュースとイベント
12.6 Integrated DNA Technologies Inc.
12.6.1 事業概要
12.6.2 製品ポートフォリオ
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主要なニュースとイベント
12.7 Merck KGaA
12.7.1 事業概要
12.7.2 製品ポートフォリオ
12.7.3 事業戦略
12.7.4 財務
12.7.5 SWOT分析
12.7.6 主要なニュースとイベント
12.8 OriGene Technologies Inc.
12.8.1 事業概要
12.8.2 製品ポートフォリオ
12.8.3 事業戦略
12.8.4 SWOT分析
12.8.5 主要なニュースとイベント
12.9 ProMab Biotechnologies Inc.
12.9.1 事業概要
12.9.2 製品ポートフォリオ
12.9.3 事業戦略
12.9.4 SWOT分析
12.9.5 主要なニュースとイベント
12.10 ProteoGenix Inc
12.10.1 事業概要
12.10.2 製品ポートフォリオ
12.10.3 事業戦略
12.10.4 SWOT分析
12.10.5 主要なニュースとイベント
12.11 Thermo Fisher Scientific Inc.
12.11.1 事業概要
12.11.2 製品ポートフォリオ
12.11.3 事業戦略
12.11.4 財務
12.11.5 SWOT分析
12.11.6 主要なニュースとイベント
12.12 Twist Bioscience
12.12.1 事業概要
12.12.2 製品ポートフォリオ
12.12.3 事業戦略
12.12.4 財務
12.12.5 SWOT分析
12.12.6 主要なニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
13 世界の遺伝子合成市場 – 業界分析
13.1 推進要因、抑制要因、機会
13.1.1 概要
13.1.2 推進要因
13.1.3 抑制要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターのファイブフォース分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給業者の交渉力
13.2.4 競争の程度
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録
遺伝子合成とは、人工的にDNA配列を設計し、化学的に合成する技術でございます。生命科学研究やバイオテクノロジー産業において、非常に重要な基盤技術として位置づけられております。
定義としましては、特定の遺伝子やDNA断片を、その塩基配列情報に基づいてゼロから化学的に構築するプロセスを指します。天然の生物からDNAを抽出・増幅するのではなく、A(アデニン)、T(チミン)、G(グアニン)、C(シトシン)の4種類のヌクレオチドを、設計図通りに連結していくことで、目的のDNA分子を作り出します。
遺伝子合成にはいくつかのタイプがございます。代表的なものとして、オリゴヌクレオチド合成を基盤とした方法が挙げられます。これは、まず短いDNA断片(オリゴヌクレオチド)を化学的に合成し、それらを酵素的に連結していくことで、より長い遺伝子を構築する手法です。具体的には、ホスホラミダイト法と呼ばれる固相合成法が広く用いられております。この方法では、支持体に結合したヌクレオチドに、次のヌクレオチドを順次結合させていくことで、目的の配列を持つオリゴヌクレオチドを合成します。その後、これらのオリゴヌクレオチドをアニーリングさせ、DNAリガーゼなどの酵素を用いて連結することで、完全な遺伝子を合成いたします。また、近年では、マイクロアレイ技術と組み合わせたハイスループットな合成方法も開発されており、一度に多数の遺伝子を合成することが可能になっております。
用途・応用分野は非常に多岐にわたります。まず、基礎研究においては、特定のタンパク質の発現や機能解析のために、変異を導入した遺伝子や、レポーター遺伝子などを合成する際に利用されます。例えば、酵素の活性部位の特定や、シグナル伝達経路の解明などに貢献しております。また、合成生物学の分野では、人工的な生命システムを構築するための部品として、遺伝子合成が不可欠です。例えば、特定の代謝経路を持つ微生物を設計・構築する際に、必要な酵素遺伝子を合成して導入することが行われます。医療分野では、ワクチン開発や治療用タンパク質の生産に利用されます。例えば、ウイルス抗原遺伝子を合成し、それを発現させることで、新しいワクチン候補を迅速に作成することが可能です。さらに、産業分野では、バイオ燃料生産のための微生物の改変や、有用物質生産のための酵素遺伝子の最適化などにも応用されております。
関連技術としましては、まずDNAシーケンシング技術が挙げられます。遺伝子合成は、設計した配列が正しく合成されたかを確認するために、DNAシーケンシングによる品質管理が不可欠でございます。また、PCR(ポリメラーゼ連鎖反応)も関連が深く、合成した遺伝子を増幅したり、特定の領域を切り出したりする際に利用されます。さらに、ゲノム編集技術(CRISPR/Cas9など)も密接に関連しております。ゲノム編集では、特定の遺伝子を標的とするガイドRNAを設計し、その配列情報に基づいて合成する必要があります。また、ゲノム編集によって導入する新しい遺伝子断片も、遺伝子合成によって準備されることがございます。これらの技術は相互に補完し合い、生命科学研究の進展に大きく貢献しております。