クロメート化成処理市場は、金属基材に薄い保護層を形成する化学プロセスであり、航空宇宙、自動車、建設、産業製造などの分野で需要が高まっています。特に、Class 1Aの処理は最高の耐食性を提供し、自己修復メカニズムにより、現在の非クロメート代替品では再現できない腐食保護を実現します。アルミニウム合金が主要な基材であり、航空宇宙構造では機体パネルや翼構造の保護に不可欠です。北米は、自動車、航空宇宙、防衛産業の規模と厳しい性能基準により、地域市場をリードしています。
市場の成長要因としては、航空宇宙・防衛分野におけるアルミニウム・マグネシウム合金の腐食保護需要の増加が挙げられます。米国の航空宇宙・防衛輸出は2025年に1,727億ドルに達し、軽量合金製の航空機や防衛システムの生産を後押ししています。また、自動車産業では、EVの軽量化と効率向上を目的としたアルミニウムの使用拡大が、信頼性の高い腐食保護と塗料密着性を提供するクロメート化成処理の需要を促進しています。
一方で、市場には課題も存在します。六価クロムに対する環境・労働安全規制の強化は、製造業者にとってコンプライアンスコストを増加させ、非クロメート代替品への移行を促しています。ジルコニウム、チタン、三価クロム、シランベースの非クロメート代替品の採用拡大は、市場競争を激化させています。
しかし、市場には機会も存在します。最も重要なのは、Class 1Aと同等の耐食性を達成する三価クロムベース製品の開発と認定です。これが実現すれば、クロメート化成処理技術の市場は大幅に拡大するでしょう。また、アジア太平洋地域における航空宇宙・防衛製造の拡大、特にインドの航空市場の成長は、地域におけるクロメート化成処理の需要を創出します。
市場の課題としては、軍事・航空宇宙分野における長期にわたる製品認定サイクルが挙げられます。これは新製品の導入障壁となる一方で、技術的に優れた非六価クロムソリューションの採用を遅らせる要因にもなっています。さらに、六価クロム化成処理の主要成分であるクロム酸のサプライチェーンにおける規制強化は、特に欧州の小規模事業者にとってコンプライアンスコストを増加させています。
新たな市場トレンドとしては、三価クロム化成処理の採用加速、表面処理における自動化とデジタル化の進展、EVバッテリーや電子機器向け高性能コーティングの需要増加、そしてアルミニウム、マグネシウム、亜鉛など複数の金属に対応する先進的な多金属表面処理ソリューションの開発が挙げられます。これらのトレンドは、市場の持続可能性と効率性を高め、新たな成長機会を創出すると期待されています。
クロメート化成処理市場は、自動車、航空宇宙、産業分野における複雑な製品設計に対応するため、多金属適合性、製造コスト削減、単一生産プロセスでの亜鉛めっき鋼板処理能力が求められている。
この市場のバリューチェーンは、原材料調達、配合・研究開発、化学品製造、流通、表面処理、エンドユーザーで構成される。特に配合・研究開発は、耐食性、密着性、環境適合性、用途別性能を決定する最も付加価値の高い段階であり、独自の配合と継続的な革新を通じて高い利益率と規制・顧客要件への対応を可能にする。
技術面では、三価クロメート(Cr III)技術が進展しており、アルミニウム合金の耐食性は自動車や電子機器用途で十分だが、航空宇宙のClass 1A仕様には及ばない。有機抑制剤の組み込みによる性能向上が研究されている。ナノセラミック化成処理技術は、優れた耐食性と塗料密着性を提供し、化学品消費と廃水生成を削減する環境に優しい代替技術として、アルミニウム、鋼、亜鉛めっき金属で採用が加速している。ジルコニウムベースの化成処理技術も、クロムフリーで環境に適合し、優れた耐食性と塗料密着性を提供し、高速自動コーティングラインとの互換性から普及が進んでいる。
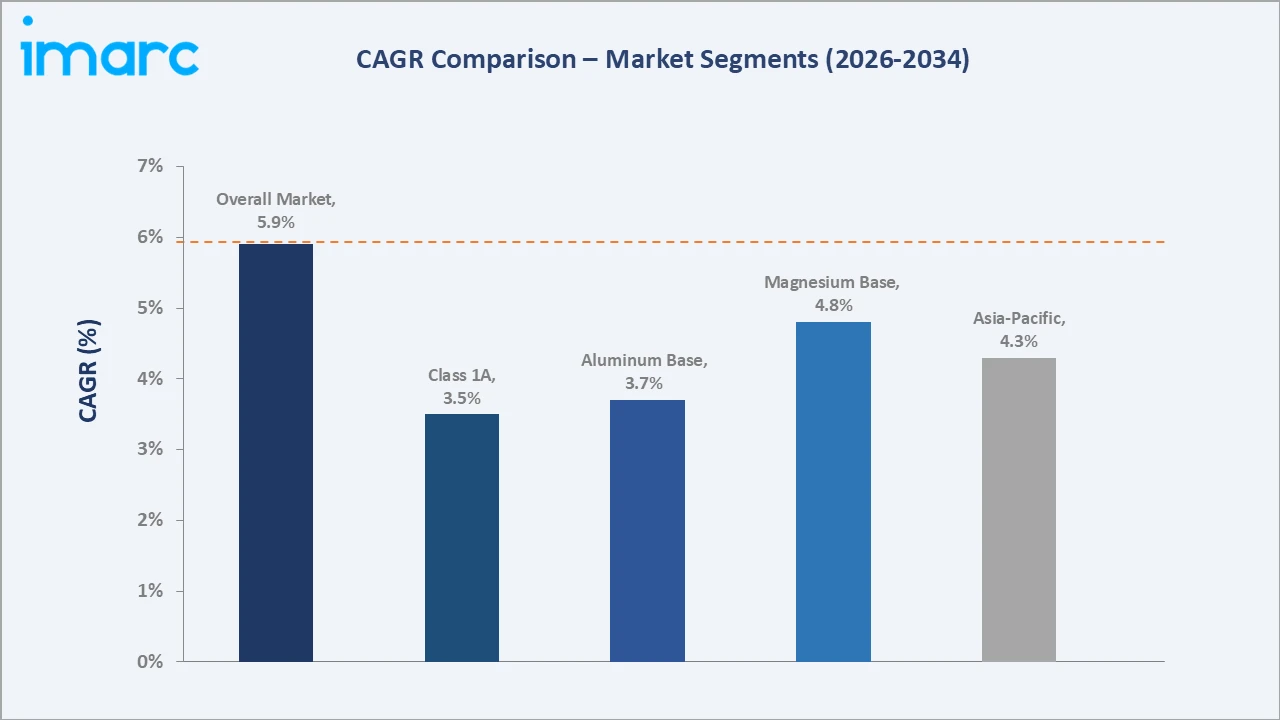
市場セグメンテーションでは、2025年にはClass 1Aが58.40%を占め、航空宇宙構造部品や軍用車両などで最高の耐食性が求められる用途で優位に立つ。Class 3は41.60%で、電気伝導性を重視した用途に利用される。ベースタイプ別では、アルミニウムベースが34.80%で最大であり、航空宇宙、自動車、電子機器などで広く使用される。亜鉛ベース(18.20%)、鋼ベース(15.40%)、銅ベース(10.60%)が続き、マグネシウムベースはEVプラットフォームや軍用航空宇宙部品の需要により、約4.8%のCAGRで最も急速に成長している。
地域別では、北米が36.70%で市場をリードし、航空宇宙、防衛、自動車、産業製造業が牽引する。アジア太平洋地域は31.90%で急速な工業化、EV生産拡大、電子機器製造、航空宇宙投資により最も成長が速い。欧州は20.80%で、確立された自動車・航空宇宙産業と厳しい品質基準が市場を支える。ラテンアメリカ(5.90%)と中東・アフリカ(4.70%)も、工業化とインフラ開発により着実に成長している。
競争環境は中程度の集中度で、Henkel Corporation(BONDERITEブランド)やNihon Parkerizing Co., Ltd.(ALCHROMEシリーズ)のような大手企業が市場を牽引している。三価クロメート代替技術の開発が新たな差別化の機会を生み出し、競争環境は進化している。
パーカーライジング社、ラスターオン・プロダクツ社、ヘンケル社は、金属表面処理、特にクロメート化成処理の世界的リーダーであり、市場の45-55%を占めています。規制強化と環境意識の高まりを受け、各社は六価クロムから三価クロムへの移行、航空宇宙産業のClass 1A認証取得、アジア太平洋地域の高成長市場でのOEM関係強化に注力しています。
ヘンケル社はBONDERITEブランドを通じて、三価クロム前処理やクロムフリー技術を含む幅広いソリューションを提供し、自動車、航空宇宙、エレクトロニクス分野の顧客の規制要件と持続可能性目標達成を支援しています。ラスターオン・プロダクツ社は、航空宇宙、防衛、自動車向けに、亜鉛、アルミニウム、六価クロムの各クロメート化成処理を提供し、カスタマイズされた処方と技術サポートを重視しています。
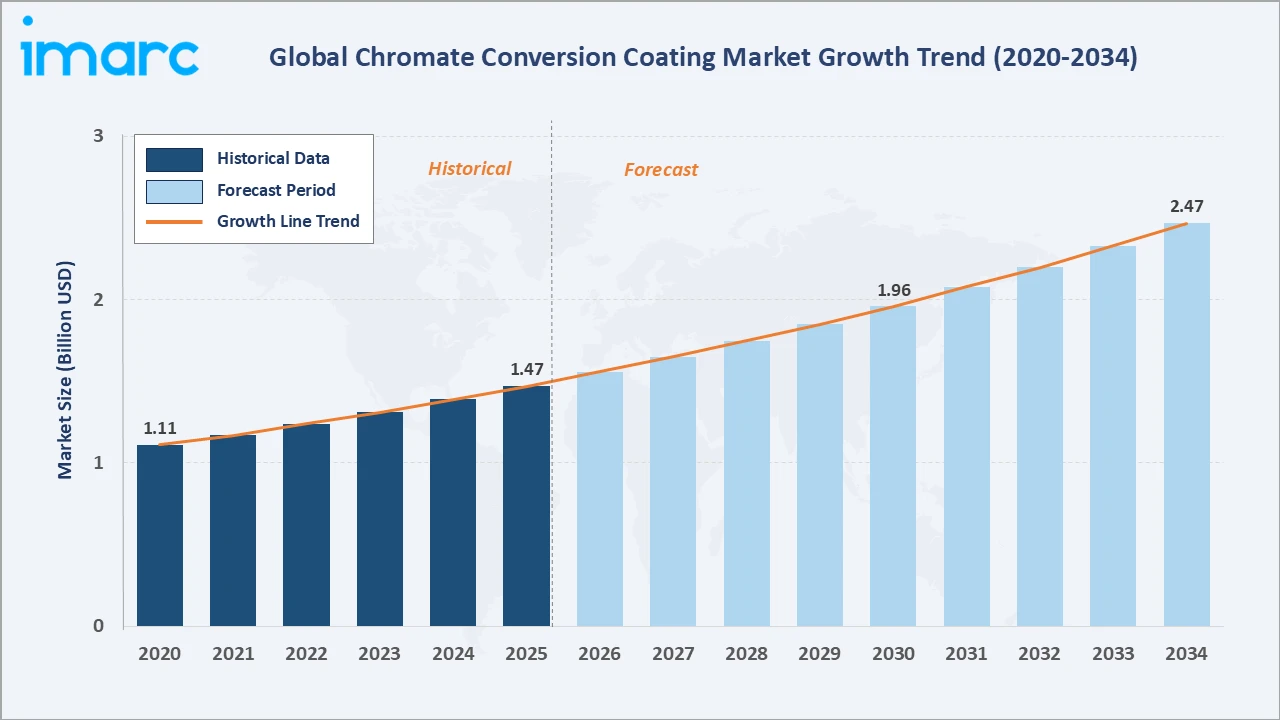
世界のクロメート化成処理市場は、2025年の14.7億ドルから2034年には24.7億ドルへ、年平均成長率5.90%で成長すると予測されています。この成長は、航空宇宙、防衛、海事分野からの安定した需要に加え、自動車の軽量化(特にマグネシウム基材)、アジア太平洋地域の産業拡大が牽引します。特に、マグネシウム基材、アジア太平洋地域、Class 1A認証取得済み三価クロム代替品、EV軽量化、アジア太平洋地域の航空宇宙Class 1Aクロメートサプライチェーンの現地化が、2034年までの高成長セグメントと見込まれています。
市場の将来を形作る主要な構造的要因は3つあります。第一に、航空宇宙製造業の回復と拡大が、Class 1Aクロメート化成処理に対する長期的な需要を生み出します。第二に、六価クロムから三価クロムへの規制移行は市場価値を大きく損なうことなく進行し、三価クロム製品は規制順守の価値により同等かそれ以上の収益をもたらします。第三に、アジア太平洋地域の航空宇宙製造業の拡大が、Class 1Aクロメート化成処理のサプライチェーンインフラに対する需要を創出しています。
市場調査は、主要な化学品メーカー、航空宇宙・自動車OEM、金属加工業者、国防総省関係者へのインタビューを含む一次調査と、六価クロム関連文書、航空宇宙規格、生産率発表、防衛調達予算などの二次調査に基づいて行われました。予測モデルは、過去の市場データ、航空宇宙生産予測、防衛調達トレンド、自動車のアルミニウム含有量増加率、EVマグネシウム部品採用予測、アジア太平洋地域の航空宇宙製造拡大計画、規制移行シナリオを用いて開発されました。
1 序文
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界のクロメート化成皮膜市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 タイプ1
6.1.1 市場トレンド
6.1.2 市場予測
6.2 タイプ2
6.2.1 市場トレンド
6.2.2 市場予測
7 クラス別市場内訳
7.1 クラス1A
7.1.1 市場トレンド
7.1.2 市場予測
7.2 クラス3
7.2.1 市場トレンド
7.2.2 市場予測
8 ベースタイプ別市場内訳
8.1 アルミニウムベース
8.1.1 市場トレンド
8.1.2 市場予測
8.2 亜鉛ベース
8.2.1 市場トレンド
8.2.2 市場予測
8.3 スチールベース
8.3.1 市場トレンド
8.3.2 市場予測
8.4 銅ベース
8.4.1 市場トレンド
8.4.2 市場予測
8.5 マグネシウムベース
8.5.1 市場トレンド
8.5.2 市場予測
8.6 カドミウムベース
8.6.1 市場トレンド
8.6.2 市場予測
8.7 その他
8.7.1 市場トレンド
8.7.2 市場予測
9 最終用途産業別市場内訳
9.1 航空宇宙
9.1.1 市場トレンド
9.1.2 市場予測
9.2 海洋/海軍
9.2.1 市場トレンド
9.2.2 市場予測
9.3 軍事および防衛
9.3.1 市場トレンド
9.3.2 市場予測
9.4 電気
9.4.1 市場トレンド
9.4.2 市場予測
9.5 自動車
9.5.1 市場トレンド
9.5.2 市場予測
9.6 石油・ガス
9.6.1 市場トレンド
9.6.2 市場予測
9.7 建設
9.7.1 市場トレンド
9.7.2 市場予測
9.8 産業
9.8.1 市場トレンド
9.8.2 市場予測
9.9 その他
9.9.1 市場トレンド
9.9.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場トレンド
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場トレンド
10.1.2.2 市場予測
10.2 アジア太平洋
10.2.1 中国
10.2.1.1 市場トレンド
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場トレンド
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場トレンド
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場トレンド
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場トレンド
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場トレンド
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場トレンド
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場トレンド
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場トレンド
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場トレンド
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場トレンド
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場トレンド
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場トレンド
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場トレンド
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターのファイブフォース分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の程度
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要プレーヤー
15.3 主要プレーヤーのプロフィール
15.3.1 ヘンケルコーポレーション
15.3.1.1 事業概要
15.3.1.2 提供製品
15.3.1.3 事業戦略
15.3.1.4 SWOT分析
15.3.1.5 主要ニュースとイベント
15.3.2 日本パーカライジング株式会社
15.3.2.1 事業概要
15.3.2.2 提供製品
15.3.2.3 事業戦略
15.3.2.4 SWOT分析
15.3.2.5 主要ニュースとイベント
15.3.3 ラスターオンプロダクツ社
15.3.3.1 事業概要
15.3.3.2 提供製品
15.3.3.3 事業戦略
15.3.3.4 SWOT分析
15.3.3.5 主要ニュースとイベント
図のリスト
図1:グローバル:クロメート化成皮膜市場:主要な推進要因と課題
図2:グローバル:クロメート化成皮膜市場:販売額(10億米ドル)、2020-2025年
図3:グローバル:クロメート化成皮膜市場予測:販売額(10億米ドル)、2026-2034年
図4:グローバル:クロメート化成皮膜市場:タイプ別内訳(%)、2025年
図5:グローバル:クロメート化成皮膜市場:クラス別内訳(%)、2025年
図6:グローバル:クロメート化成皮膜市場:ベースタイプ別内訳(%)、2025年
図7:グローバル:クロメート化成皮膜市場:最終用途産業別内訳(%)、2025年
図8:グローバル:クロメート化成皮膜市場:地域別内訳(%)、2025年
図9:グローバル:クロメート化成皮膜(タイプ1)市場:販売額(百万米ドル)、2020年および2025年
図10:グローバル:クロメート化成皮膜(タイプ1)市場予測:販売額(百万米ドル)、2026-2034年
図11:グローバル:クロメート化成皮膜(タイプ2)市場:販売額(百万米ドル)、2020年および2025年
図12:グローバル:クロメート化成皮膜(タイプ2)市場予測:販売額(百万米ドル)、2026-2034年
図13:グローバル:クロメート化成皮膜(クラス1A)市場:販売額(百万米ドル)、2020年および2025年
図14:グローバル:クロメート化成皮膜(クラス1A)市場予測:販売額(百万米ドル)、2026-2034年
図15:グローバル:クロメート化成皮膜(クラス3)市場:販売額(百万米ドル)、2020年および2025年
図16:グローバル:クロメート化成皮膜(クラス3)市場予測:販売額(百万米ドル)、2026-2034年
図17:グローバル:クロメート化成皮膜(アルミニウムベース)市場:販売額(百万米ドル)、2020年および2025年
図18:グローバル:クロメート化成皮膜(アルミニウムベース)市場予測:販売額(百万米ドル)、2026-2034年
図19:グローバル:クロメート化成皮膜(亜鉛ベース)市場:販売額(百万米ドル)、2020年および2025年
図20:グローバル:クロメート化成皮膜(亜鉛ベース)市場予測:販売額(百万米ドル)、2026-2034年
図21:グローバル:クロメート化成皮膜(スチールベース)市場:販売額(百万米ドル)、2020年および2025年
図22:グローバル:クロメート化成皮膜(スチールベース)市場予測:販売額(百万米ドル)、2026-2034年
図23:グローバル:クロメート化成皮膜(銅ベース)市場:販売額(百万米ドル)、2020年および2025年
図24:グローバル:クロメート化成皮膜(銅ベース)市場予測:販売額(百万米ドル)、2026-2034年
図25:グローバル:クロメート化成処理(マグネシウムベース)市場:販売額(百万米ドル)、2020年および2025年
図26:グローバル:クロメート化成処理(マグネシウムベース)市場予測:販売額(百万米ドル)、2026年~2034年
図27:グローバル:クロメート化成処理(カドミウムベース)市場:販売額(百万米ドル)、2020年および2025年
図28:グローバル:クロメート化成処理(カドミウムベース)市場予測:販売額(百万米ドル)、2026年~2034年
図29:グローバル:クロメート化成処理(その他ベースタイプ)市場:販売額(百万米ドル)、2020年および2025年
図30:グローバル:クロメート化成処理(その他ベースタイプ)市場予測:販売額(百万米ドル)、2026年~2034年
図31:グローバル:クロメート化成処理(航空宇宙)市場:販売額(百万米ドル)、2020年および2025年
図32:グローバル:クロメート化成処理(航空宇宙)市場予測:販売額(百万米ドル)、2026年~2034年
図33:グローバル:クロメート化成処理(海事/海軍)市場:販売額(百万米ドル)、2020年および2025年
図34:グローバル:クロメート化成処理(海事/海軍)市場予測:販売額(百万米ドル)、2026年~2034年
図35:グローバル:クロメート化成処理(軍事・防衛)市場:販売額(百万米ドル)、2020年および2025年
図36:グローバル:クロメート化成処理(軍事・防衛)市場予測:販売額(百万米ドル)、2026年~2034年
図37:グローバル:クロメート化成処理(電気)市場:販売額(百万米ドル)、2020年および2025年
図38:グローバル:クロメート化成処理(電気)市場予測:販売額(百万米ドル)、2026年~2034年
図39:グローバル:クロメート化成処理(自動車)市場:販売額(百万米ドル)、2020年および2025年
図40:グローバル:クロメート化成処理(自動車)市場予測:販売額(百万米ドル)、2026年~2034年
図41:グローバル:クロメート化成処理(石油・ガス)市場:販売額(百万米ドル)、2020年および2025年
図42:グローバル:クロメート化成処理(石油・ガス)市場予測:販売額(百万米ドル)、2026年~2034年
図43:グローバル:クロメート化成処理(建設)市場:販売額(百万米ドル)、2020年および2025年
図44:グローバル:クロメート化成処理(建設)市場予測:販売額(百万米ドル)、2026年~2034年
図45:グローバル:クロメート化成処理(産業)市場:販売額(百万米ドル)、2020年および2025年
図46:グローバル:クロメート化成処理(産業)市場予測:販売額(百万米ドル)、2026年~2034年
図47:グローバル:クロメート化成処理(その他最終用途産業)市場:販売額(百万米ドル)、2020年および2025年
図48:グローバル:クロメート化成処理(その他最終用途産業)市場予測:販売額(百万米ドル)、2026年~2034年
図49:北米:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図50:北米:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図51:米国:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図52:米国:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図53:カナダ:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図54:カナダ:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図55:アジア太平洋:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図56:アジア太平洋:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図57:中国:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図58:中国:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図59:日本:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図60:日本:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図61:インド:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図62:インド:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図63:韓国:クロメート化成処理市場:販売額(百万米ドル)、2020年および2025年
図64:韓国:クロメート化成処理市場予測:販売額(百万米ドル)、2026年~2034年
図65:オーストラリア:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図66:オーストラリア:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図67:インドネシア:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図68:インドネシア:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図69:その他:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図70:その他:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図71:ヨーロッパ:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図72:ヨーロッパ:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図73:ドイツ:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図74:ドイツ:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図75:フランス:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図76:フランス:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図77:イギリス:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図78:イギリス:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図79:イタリア:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図80:イタリア:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図81:スペイン:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図82:スペイン:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図83:ロシア:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図84:ロシア:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図85:その他:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図86:その他:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図87:ラテンアメリカ:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図88:ラテンアメリカ:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図89:ブラジル:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図90:ブラジル:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図91:メキシコ:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図92:メキシコ:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図93:その他:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図94:その他:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図95:中東およびアフリカ:クロメート処理市場:販売額(百万米ドル)、2020年および2025年
図96:中東およびアフリカ:クロメート処理市場:国別内訳(%)、2025年
図97:中東およびアフリカ:クロメート処理市場予測:販売額(百万米ドル)、2026年~2034年
図98:グローバル:クロメート処理産業:SWOT分析
図99:グローバル:クロメート処理産業:バリューチェーン分析
図100:グローバル:クロメート処理産業:ポーターのファイブフォース分析
クロメート化成処理について詳しくご説明いたします。
クロメート化成処理とは、主にアルミニウムや亜鉛、カドミウムなどの金属表面に、クロム酸塩を含む溶液を用いて化学反応を起こさせ、非常に薄い不透明な皮膜を形成させる表面処理技術です。この皮膜は、金属の耐食性を大幅に向上させ、塗料や接着剤の密着性を高めるプライマーとしての役割も果たします。電気めっき後の亜鉛やカドミウムの耐食性向上処理として広く用いられてきましたが、近年ではアルミニウム合金への適用が主流となっています。
クロメート化成処理にはいくつかの種類があります。まず、皮膜の色調によって分類されることが一般的です。代表的なものとしては、透明または青みがかった「光沢クロメート」、黄色から虹色を呈する「有色クロメート」、そしてオリーブグリーンやブロンズ色を示す「黒色クロメート」などがあります。これらの色調は、皮膜の厚さや組成、処理条件によって変化します。また、使用されるクロムの種類によっても分類され、六価クロムを使用する「六価クロメート」と、環境規制に対応するために開発された「三価クロメート」があります。六価クロメートは優れた耐食性と自己修復能力を持つ一方で、六価クロムの毒性が問題視され、RoHS指令などの環境規制により使用が制限されています。これに対し、三価クロメートは六価クロムを含まないため環境負荷が低く、六価クロメートに匹敵する、あるいはそれ以上の耐食性を持つ製品も開発されており、現在では主流となりつつあります。三価クロメートにも、皮膜の色調によって透明、黒色、虹色などのバリエーションがあります。
この処理の主な用途は、金属製品の耐食性向上です。自動車部品、航空機部品、電子機器の筐体やコネクタ、建築材料、家電製品など、幅広い分野で利用されています。特に、アルミニウム合金は軽量で加工しやすい反面、そのままでは耐食性が十分ではないため、クロメート化成処理によってその弱点を補っています。また、塗料や接着剤の下地処理としても非常に有効です。クロメート皮膜は微細な多孔質構造を持つため、塗料や接着剤がその孔に入り込み、物理的なアンカー効果によって密着性が向上します。これにより、塗装剥がれや接着不良のリスクを低減できます。さらに、電気的導電性を維持する必要がある部品にも適用されることがあります。皮膜の厚さや組成を調整することで、耐食性を確保しつつ、電気抵抗の増加を最小限に抑えることが可能です。
関連技術としては、まず「アルマイト処理(陽極酸化処理)」が挙げられます。これもアルミニウムの耐食性向上や装飾を目的とした表面処理ですが、電気化学的に厚い酸化皮膜を形成する点でクロメート化成処理とは異なります。アルマイト皮膜は非常に硬く、耐摩耗性にも優れますが、電気絶縁性を持つため、導電性が必要な場合には不向きです。また、「リン酸塩化成処理」も関連技術の一つです。これは主に鉄鋼材料に適用され、リン酸塩皮膜を形成することで耐食性向上や塗装下地としての役割を果たします。クロメート化成処理と同様に、塗料の密着性向上に寄与しますが、対象金属や皮膜の性質が異なります。近年では、クロムを使用しない「ノンクロム化成処理」の開発も活発です。これは、ジルコニウムやチタン、ケイ素化合物などを主成分とする処理で、環境規制への対応と、クロメート化成処理に匹敵する性能を目指しています。これらのノンクロム処理は、特に三価クロメートでも対応が難しい特定の用途や、より厳しい環境規制に対応するために注目されています。