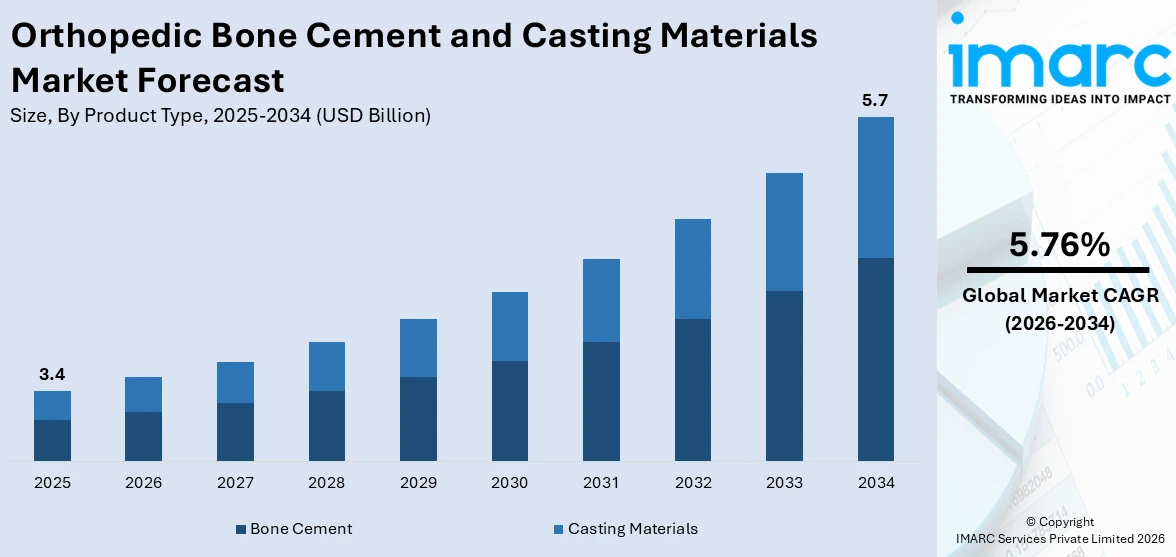
世界の整形外科用骨セメントおよびキャスティング材料市場は、2025年に34億米ドルに達し、2026年から2034年にかけて年平均成長率5.76%で成長し、2034年には57億米ドルに達すると予測されています。この成長は、高齢化の進展、骨折発生率の増加、低侵襲整形外科手術への需要の高まり、生体活性および抗生物質含有セメントの開発が主な要因です。
整形外科用骨セメントおよびキャスティング材料は、骨折治療や整形外科手術において重要な役割を果たします。これらは、折れた骨を安定させ、治癒を促進し、可動性を回復させるために使用されます。一般的にポリメチルメタクリレート(PMMA)ポリマーから作られ、生体適合性があり、混合後すぐに硬化して骨折した骨を即座にサポートします。セメントは骨と強固に結合し、安定性をもたらし、痛みを軽減します。また、患者の特定のニーズに合わせて容易に成形・形成できます。
主な利点の一つは、即座に固定できることで、早期の可動化と迅速な回復を可能にすることです。また、弱った骨に機械的なサポートを提供し、再骨折のリスクを低減します。
市場成長の主な推進要因は以下の通りです。
1. **整形外科疾患および外傷の有病率の増加**: 座りがちな生活習慣、肥満、加齢に伴う変形性関節症、骨折、関節疾患などの整形外科疾患の増加が、骨セメントおよびキャスティング材料の需要を押し上げています。
2. **医療技術の進歩**: 生体適合性、強度、耐久性を向上させた革新的な骨セメントおよびキャスティング材料の開発が進んでいます。リン酸カルシウムセメントや生体吸収性ポリマーなどの生体活性材料の導入、ナノテクノロジーや3Dプリンティング技術の活用により、患者固有のインプラントやカスタマイズされたキャスティング材料の製造が可能になり、治療成績が向上しています。
3. **スポーツ関連の怪我や交通事故の増加**: スポーツ活動の人気の高まりや交通量の増加に伴い、骨折や筋骨格系損傷の発生率が急増しています。これらの怪我の管理において、骨セメントおよびキャスティング材料は、患部の骨や関節に安定性、固定、サポートを提供し、アスリートや事故被害者の早期回復を支援します。軽量で耐久性のある材料の開発も、患者のコンプライアンスと快適性を向上させています。
製品タイプ別では、骨セメントが市場を支配しています。骨セメントは、PMMAセメントとも呼ばれ、整形外科手術で使用される主要な製品です。生体適合性があり、混合後すぐに硬化して骨に強固に結合し、即座の固定、痛みの軽減、患者のニーズに合わせた成形能力など、多くの利点を提供します。骨セメント技術の進歩により、生体活性セメントの開発も進んでいます。
整形外科用骨セメントとギプス材料は、骨の成長促進や感染リスク低減に寄与する。ギプス材料は骨折の固定と支持に不可欠で、グラスファイバーや石膏が用いられ、軽量で通気性があり、骨の適切な位置合わせと固定を保証する。これらは整形外科診療所や病院で広く使用される。
用途別では、関節形成術が市場を支配している。関節形成術は、損傷した関節を人工インプラントに置き換える手術で、骨セメントとギプス材料は人工関節の安定と固定に不可欠である。外傷治療では、骨折や脱臼の固定に用いられ、骨セメントは骨折の固定に、ギプスは固定に用いられる。スポーツ関連の怪我では、骨折、捻挫、靭帯損傷のサポートと安定性を提供し、治癒を促進する。脊椎手術では、椎体形成術や後弯形成術で骨セメントが構造的サポートを提供し、痛みを軽減し、椎体高を回復させる。
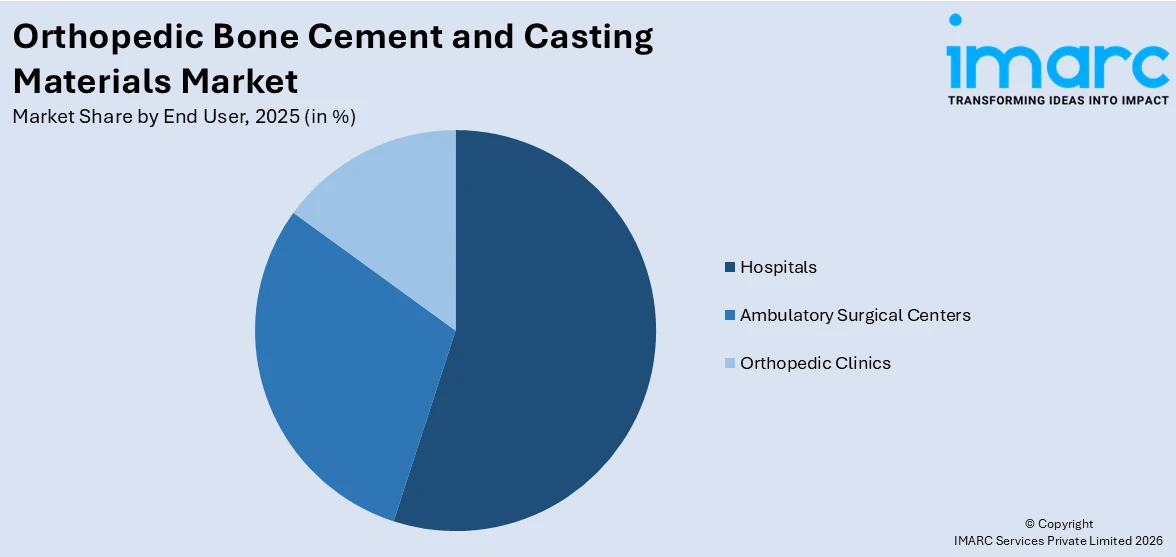
エンドユーザー別では、病院が市場を支配している。病院は整形外科部門が充実しており、複雑な手術や骨折治療に対応できる。外来手術センター(ASC)は、費用対効果が高く、回復期間が短いため人気があり、関節鏡検査や骨折整復などの整形外科処置が頻繁に行われる。整形外科クリニックは、整形外科に特化した医療施設で、診断、治療、リハビリテーションを提供し、ギプスや副木による固定など、外来サービスを提供する。
地域別では、北米が整形外科用骨セメントおよびギプス材料市場で最大のシェアを占めている。北米では、高齢化、座りがちな生活習慣、スポーツ関連の怪我などにより、整形外科疾患の有病率が高い。さらに、高度な医療インフラ、熟練した医療専門家、有利な償還制度も市場の成長に寄与している。
整形外科用骨セメントおよびキャスティング材料市場は、高齢化、筋骨格系疾患の増加、医療技術の進歩により成長を続けている。北米では、医療費の増加と技術革新が市場を牽引し、欧州では、高齢化、疾患の蔓延、確立された医療システムが市場を促進している。アジア太平洋地域では、人口増加、急速な都市化、医療支出の増加が市場拡大に寄与している。
市場は競争が激しく、BeneCare Medical、DJO LLC、Heraeus Holding、Medtronic plc、Smith and Nephew Plc、Stryker Corporation、Zimmer Biometなどの主要企業が市場シェアを争っている。これらの企業は、製品の性能と安全性を向上させるため、研究開発に投資し、新素材や技術を導入している。戦略的提携、コラボレーション、M&Aも、製品提供の拡大、新規市場への参入、競争力の強化に活用されている。
本レポートは、2020年から2034年までの市場動向、促進要因、課題、機会を包括的に分析している。製品タイプ(骨セメント、キャスティング材料)、用途(関節形成術、外傷、スポーツ傷害、脊椎手術など)、エンドユーザー(病院、外来手術センター、整形外科クリニック)、地域(アジア太平洋、欧州、北米、ラテンアメリカ、中東・アフリカ)別に市場を評価している。
ステークホルダーは、ポーターの5フォース分析を通じて、新規参入者、競争、サプライヤーと買い手の交渉力、代替品の脅威を評価し、市場の競争レベルと魅力を理解できる。また、主要な地域市場と国レベルの市場を特定し、競争環境を把握することで、市場における主要企業の現在の位置付けを把握できる。
1 序文
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の整形外科用骨セメントおよびキャスティング材料市場 – 導入
4.1 概要
4.2 市場ダイナミクス
4.3 業界トレンド
4.4 競合インテリジェンス
5 世界の整形外科用骨セメントおよびキャスティング材料市場の状況
5.1 過去および現在の市場トレンド (2020-2025)
5.2 市場予測 (2026-2034)
6 世界の整形外科用骨セメントおよびキャスティング材料市場 – 製品タイプ別内訳
6.1 骨セメント
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2020-2025)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026-2034)
6.2 キャスティング材料
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2020-2025)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2026-2034)
6.3 製品タイプ別の魅力的な投資提案
7 世界の整形外科用骨セメントおよびキャスティング材料市場 – 用途別内訳
7.1 関節形成術
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2020-2025)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2026-2034)
7.2 外傷症例
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2020-2025)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2026-2034)
7.3 スポーツ傷害
7.3.1 概要
7.3.2 過去および現在の市場トレンド (2020-2025)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2026-2034)
7.4 脊椎手術
7.4.1 概要
7.4.2 過去および現在の市場トレンド (2020-2025)
7.4.3 市場セグメンテーション
7.4.4 市場予測 (2026-2034)
7.5 その他
7.5.1 過去および現在の市場トレンド (2020-2025)
7.5.2 市場予測 (2026-2034)
7.6 用途別の魅力的な投資提案
8 世界の整形外科用骨セメントおよびキャスティング材料市場 – エンドユーザー別内訳
8.1 病院
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2020-2025)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2026-2034)
8.2 外来手術センター
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2020-2025)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2026-2034)
8.3 整形外科クリニック
8.3.1 概要
8.3.2 過去および現在の市場トレンド (2020-2025)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2026-2034)
8.4 エンドユーザー別の魅力的な投資提案
9 世界の整形外科用骨セメントおよびキャスティング材料市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場推進要因
9.1.1.2 過去および現在の市場トレンド (2020-2025)
9.1.1.3 製品タイプ別市場内訳
9.1.1.4 用途別市場内訳
9.1.1.5 エンドユーザー別市場内訳
9.1.1.6 主要プレーヤー
9.1.1.7 市場予測 (2026-2034)
9.1.2 カナダ
9.1.2.1 市場推進要因
9.1.2.2 過去および現在の市場トレンド (2020-2025)
9.1.2.3 製品タイプ別市場内訳
9.1.2.4 用途別市場内訳
9.1.2.5 エンドユーザー別市場内訳
9.1.2.6 主要プレーヤー
9.1.2.7 市場予測 (2026-2034)
9.2 ヨーロッパ
9.2.1 ドイツ
9.2.1.1 市場推進要因
9.2.1.2 過去および現在の市場トレンド (2020-2025)
9.2.1.3 製品タイプ別市場内訳
9.2.1.4 用途別市場内訳
9.2.1.5 エンドユーザー別市場内訳
9.2.1.6 主要プレーヤー
9.2.1.7 市場予測 (2026-2034)
9.2.2 フランス
9.2.2.1 市場推進要因
9.2.2.2 過去および現在の市場トレンド (2020-2025)
9.2.2.3 製品タイプ別市場内訳
9.2.2.4 用途別市場内訳
9.2.2.5 エンドユーザー別市場内訳
9.2.2.6 主要プレーヤー
9.2.2.7 市場予測 (2026-2034)
9.2.3 イギリス
9.2.3.1 市場推進要因
9.2.3.2 過去および現在の市場トレンド (2020-2025)
9.2.3.3 製品タイプ別市場内訳
9.2.3.4 用途別市場内訳
9.2.3.5 エンドユーザー別市場内訳
9.2.3.6 主要プレーヤー
9.2.3.7 市場予測 (2026-2034)
9.2.4 イタリア
9.2.4.1 市場推進要因
9.2.4.2 過去および現在の市場トレンド (2020-2025)
9.2.4.3 製品タイプ別市場内訳
9.2.4.4 用途別市場内訳
9.2.4.5 エンドユーザー別市場内訳
9.2.4.6 主要プレーヤー
9.2.4.7 市場予測 (2026-2034)
9.2.5 スペイン
9.2.5.1 市場推進要因
9.2.5.2 過去および現在の市場トレンド (2020-2025)
9.2.5.3 製品タイプ別市場内訳
9.2.5.4 用途別市場内訳
9.2.5.5 エンドユーザー別市場内訳
9.2.5.6 主要プレーヤー
9.2.5.7 市場予測 (2026-2034)
9.2.6 その他
9.2.6.1 過去および現在の市場トレンド (2020-2025)
9.2.6.2 市場予測(2026-2034年)
9.3 アジア太平洋
9.3.1 中国
9.3.1.1 市場推進要因
9.3.1.2 過去および現在の市場動向(2020-2025年)
9.3.1.3 製品タイプ別市場内訳
9.3.1.4 用途別市場内訳
9.3.1.5 エンドユーザー別市場内訳
9.3.1.6 主要プレーヤー
9.3.1.7 市場予測(2026-2034年)
9.3.2 日本
9.3.2.1 市場推進要因
9.3.2.2 過去および現在の市場動向(2020-2025年)
9.3.2.3 製品タイプ別市場内訳
9.3.2.4 用途別市場内訳
9.3.2.5 エンドユーザー別市場内訳
9.3.2.6 主要プレーヤー
9.3.2.7 市場予測(2026-2034年)
9.3.3 インド
9.3.3.1 市場推進要因
9.3.3.2 過去および現在の市場動向(2020-2025年)
9.3.3.3 製品タイプ別市場内訳
9.3.3.4 用途別市場内訳
9.3.3.5 エンドユーザー別市場内訳
9.3.3.6 主要プレーヤー
9.3.3.7 市場予測(2026-2034年)
9.3.4 韓国
9.3.4.1 市場推進要因
9.3.4.2 過去および現在の市場動向(2020-2025年)
9.3.4.3 製品タイプ別市場内訳
9.3.4.4 用途別市場内訳
9.3.4.5 エンドユーザー別市場内訳
9.3.4.6 主要プレーヤー
9.3.4.7 市場予測(2026-2034年)
9.3.5 オーストラリア
9.3.5.1 市場推進要因
9.3.5.2 過去および現在の市場動向(2020-2025年)
9.3.5.3 製品タイプ別市場内訳
9.3.5.4 用途別市場内訳
9.3.5.5 エンドユーザー別市場内訳
9.3.5.6 主要プレーヤー
9.3.5.7 市場予測(2026-2034年)
9.3.6 インドネシア
9.3.6.1 市場推進要因
9.3.6.2 過去および現在の市場動向(2020-2025年)
9.3.6.3 製品タイプ別市場内訳
9.3.6.4 用途別市場内訳
9.3.6.5 エンドユーザー別市場内訳
9.3.6.6 主要プレーヤー
9.3.6.7 市場予測(2026-2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020-2025年)
9.3.7.2 市場予測(2026-2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場推進要因
9.4.1.2 過去および現在の市場動向(2020-2025年)
9.4.1.3 製品タイプ別市場内訳
9.4.1.4 用途別市場内訳
9.4.1.5 エンドユーザー別市場内訳
9.4.1.6 主要プレーヤー
9.4.1.7 市場予測(2026-2034年)
9.4.2 メキシコ
9.4.2.1 市場推進要因
9.4.2.2 過去および現在の市場動向(2020-2025年)
9.4.2.3 製品タイプ別市場内訳
9.4.2.4 用途別市場内訳
9.4.2.5 エンドユーザー別市場内訳
9.4.2.6 主要プレーヤー
9.4.2.7 市場予測(2026-2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020-2025年)
9.4.3.2 市場予測(2026-2034年)
9.5 中東およびアフリカ
9.5.1.1 市場推進要因
9.5.1.2 過去および現在の市場動向(2020-2025年)
9.5.1.3 製品タイプ別市場内訳
9.5.1.4 用途別市場内訳
9.5.1.5 エンドユーザー別市場内訳
9.5.1.6 国別市場内訳
9.5.1.7 主要プレーヤー
9.5.1.8 市場予測(2026-2034年)
9.6 地域別魅力的な投資提案
10 世界の整形外科用骨セメントおよびキャスティング材料市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要プレーヤー別市場シェア
10.4 市場プレーヤーのポジショニング
10.5 主要な成功戦略
10.6 競争ダッシュボード
10.7 企業評価象限
11 主要プレーヤーのプロフィール
11.1 BeneCare Medical
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主要なニュースとイベント
11.2 DJO LLC (Enovis)
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主要なニュースとイベント
11.3 Heraeus Holding
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主要なニュースとイベント
11.4 Medtronic plc
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主要なニュースとイベント
11.5 Smith and Nephew Plc
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 SWOT分析
11.5.5 主要なニュースとイベント
11.6 Stryker Corporation
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主要なニュースとイベント
11.7 Zimmer Biomet
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 SWOT分析
11.7.5 主要なニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
12 世界の整形外科用骨セメントおよびキャスティング材料市場 – 業界分析
12.1 推進要因、抑制要因、機会
12.1.1 概要
12.1.2 推進要因
12.1.3 抑制要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の程度
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録
整形外科用骨セメントおよびキャスティング材料について詳しくご説明いたします。
まず、定義についてです。整形外科用骨セメントは、骨折の固定や人工関節の設置において、骨とインプラントを強固に結合させるために使用される生体適合性の高い接着剤です。主にポリメチルメタクリレート(PMMA)を主成分とするアクリル系セメントが広く用いられています。一方、キャスティング材料は、骨折や脱臼などの外傷において、患部を固定し、治癒を促進するために使用される材料です。ギプス包帯や合成樹脂製のキャストがこれに該当します。
次に、種類についてです。骨セメントには、大きく分けて抗生物質含有タイプと非含有タイプがあります。抗生物質含有タイプは、術後の感染症予防を目的としてゲンタマイシンなどの抗生物質が添加されています。また、粘度によって高粘度、中粘度、低粘度タイプがあり、手術部位や術者の好みに応じて選択されます。キャスティング材料には、伝統的な石膏ギプスと、グラスファイバーやポリエステルなどの合成樹脂製キャストがあります。石膏ギプスは安価で成形しやすい利点がありますが、重く、水に弱いという欠点があります。合成樹脂製キャストは軽量で強度が高く、X線透過性にも優れているため、近年では主流となっています。さらに、通気性を高めたメッシュ構造のキャストや、熱可塑性樹脂を用いたカスタムメイドのキャストも開発されています。
用途および応用についてです。骨セメントは、人工股関節置換術、人工膝関節置換術、人工肩関節置換術などの人工関節手術において、インプラントを骨に固定するために不可欠です。特に高齢者の骨粗鬆症患者では、骨の強度が低下しているため、セメント固定が安定した固定を提供します。また、脊椎圧迫骨折に対する椎体形成術(バルーンカイフォプラスティやバーテブロプラスティ)においても、骨セメントが骨折部位に注入され、椎体の安定化と疼痛緩和に貢献します。キャスティング材料は、四肢の骨折や捻挫、脱臼の初期治療において、患部を安静に保ち、適切な位置で固定するために使用されます。小児の骨折治療では、成長期にある骨の治癒をサポートするために、慎重なキャスティングが求められます。スポーツ外傷においても、早期の固定と保護のためにキャスティングが広く用いられます。
関連技術についてです。骨セメントに関しては、セメントミキシングシステムが進化しており、真空ミキシングによって気泡の混入を最小限に抑え、セメントの強度と疲労特性を向上させています。また、セメント注入器も改良され、より正確かつ均一なセメントの充填が可能になっています。キャスティング材料の分野では、3Dプリンティング技術の応用が進んでいます。患者個々の体型や患部の形状に合わせて、カスタムメイドのキャストを設計・製造することが可能になり、フィット感の向上と快適性の向上が期待されています。これにより、従来のキャストでは難しかった複雑な形状の固定や、通気性の高い軽量なキャストの提供が可能になります。さらに、X線透過性の高い素材の開発や、MRI検査に対応可能な非金属製キャストの研究も進められています。これらの技術革新は、患者さんの治療成績向上と生活の質の向上に大きく貢献しています。