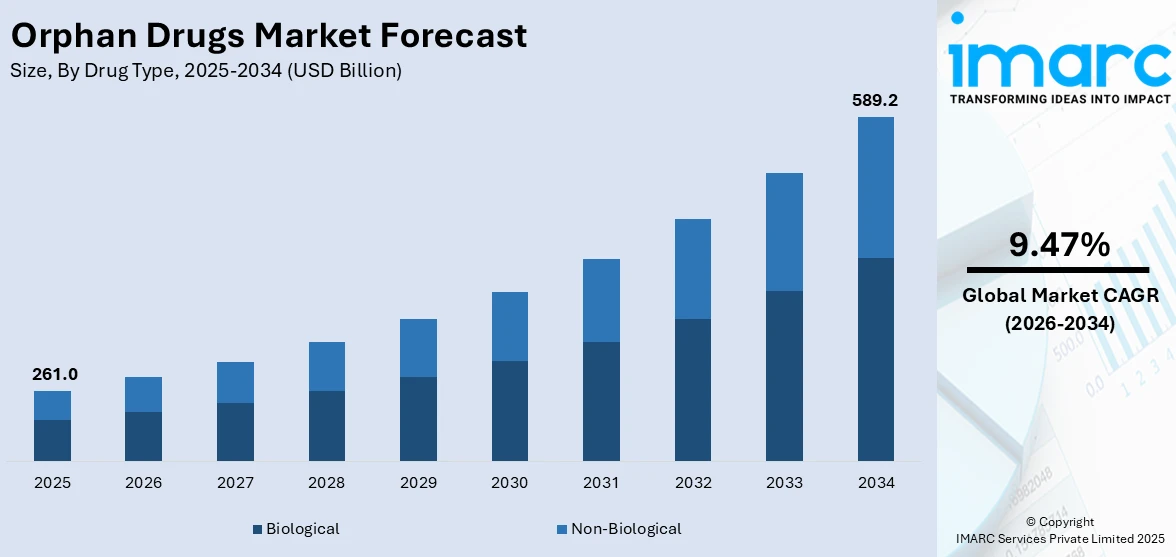
世界の希少疾病用医薬品市場は、2025年の2,610億ドルから2026年には2,857億ドルに成長し、IMARCグループの予測では2034年までに5,892億ドルに達し、2026年から2034年にかけて年平均成長率(CAGR)9.47%を示すと見込まれています。現在、北米が市場の35.5%を占め、優位な地位にあります。
この市場の成長は、希少疾患が主要な公衆衛生問題であるという認識の高まり、ゲノミクス、バイオテクノロジー、精密医療における技術進歩、そして国内外の保健当局による有利な規制枠組みによって推進されています。規制当局は、市場独占権、税額控除、手数料の減免、迅速承認手続きなどのインセンティブを提供し、製薬企業の財政的リスクを軽減し、専門治療分野でのイノベーションを促進しています。
希少疾患の世界的な発生率の増加、意識向上、診断技術の強化も主要な推進要因です。ゲノミクスと個別化医療の進展により、希少な遺伝性疾患の検出と標的化が改善され、希少疾病用医薬品の需要が高まっています。米国市場では、希少疾患の発生率増加、高度な遺伝子スクリーニングと診断技術、希少疾患団体による効果的な提唱活動、高価格設定と良好な償還慣行が成長を後押ししています。2025年には、米国FDAがリルザブルチニブに温式自己免疫性溶血性貧血(wAIHA)とIgG4関連疾患(IgG4-RD)の2つの希少疾患に対する希少疾病用医薬品指定を付与しました。
市場のトレンドとしては、希少疾患の有病率と認識の向上、ゲノミクスと精密医療の進歩、有利な規制枠組みと政府のインセンティブが挙げられます。2024年には約3億人が希少疾患を抱えていたと推定され、疫学研究や患者登録の強化により、これらの疾患の範囲が明らかになっています。アドボカシーグループや非営利団体による意識向上キャンペーンは、早期診断と疾患管理を改善し、新規治療法の需要を高めています。
ゲノムシーケンシング、バイオインフォマティクス、個別化医療の手法は、特に希少で複雑な遺伝性疾患において、より正確な診断と個別化された治療計画を可能にしています。これらの技術は、創薬プロセスを短縮し、標的療法の成功率を向上させています。コンパニオン診断薬の登場は、患者選択とモニタリングを改善し、治療効果と安全性を高めています。
各国政府は、希少疾患治療薬の開発を奨励するために、市場独占権、臨床研究税額控除、規制手数料免除、迅速承認、助成金などのインセンティブを提供しています。インド政府は、希少疾患のための国家基金(NFRD)を設立し、2024-25年度と2025-26年度に974クローレを計上する計画を発表しました。
市場は、薬物タイプ、疾患タイプ、フェーズ、売上上位薬、流通チャネルに基づいて分類されています。薬物タイプ別では、生物学的製剤が65.8%の市場シェアを占め、希少疾患の病態生理学的メカニズムを治療する上で成功を収めています。疾患タイプ別では、腫瘍学が36.6%の市場シェアを占め、希少がんの発生率と標的療法の緊急な需要により優位な地位を確立しています。
オーファンドラッグ市場は、市場保護や開発費削減などのインセンティブを提供するオーファンドラッグ法に支えられ、分子生物学の進歩や免疫療法の活用により、個別化がん治療の開発が加速しています。学術機関とバイオテクノロジー企業の提携も、希少がんの新規バイオマーカーや経路の発見に貢献しています。
開発段階別では、第I相は安全性、用量範囲、薬物動態の評価、第II相は治療効果と安全性の評価、第III相は有効性の確認と既存治療との比較、第IV相は市販後の長期安全性と有効性の監視に焦点を当てています。
売上高上位の医薬品では、キイトルーダが市場シェアの15.7%を占め、オーファンドラッグ市場でもトップセラーの一つです。PD-1阻害薬であるキイトルーダは、メルケル細胞がんや原発性縦隔大細胞型B細胞リンパ腫などの希少がんを含む幅広い腫瘍領域で活用され、アンメットニーズの高い疾患に対する治療効果と有効性から、オーファンドラッグ指定を複数獲得しています。その臨床的価値と良好な結果は、精密医療の標準を確立し、市場リーダーとしての地位を確立しています。
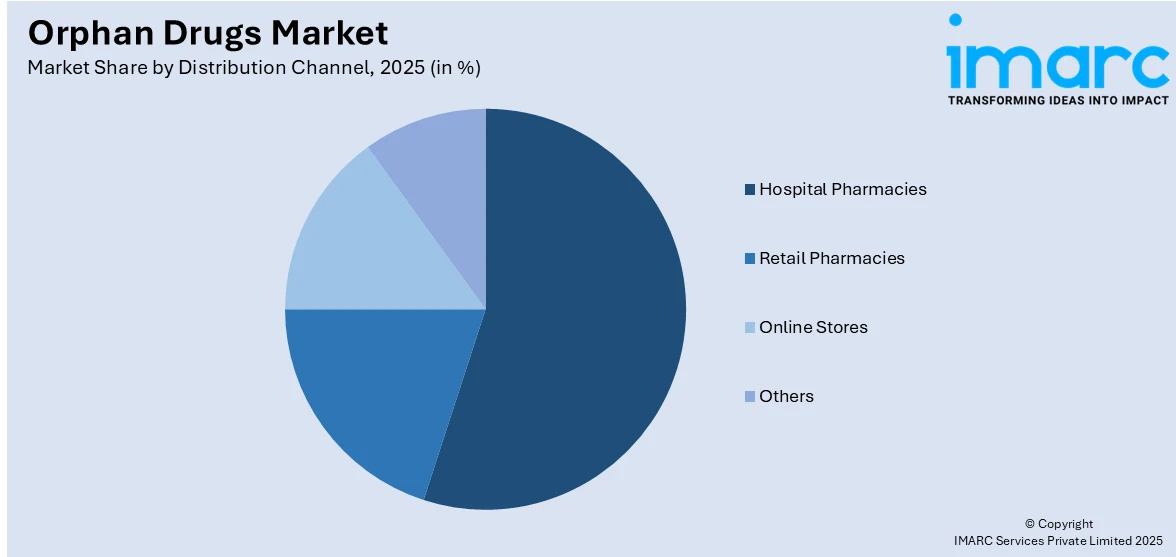
流通チャネル別では、病院薬局が48.2%と最大の市場シェアを占めています。オーファンドラッグの多くは、複雑な投与計画、静脈内投与、副作用のモニタリングなど、専門的な性質と投与要件を伴うため、病院での調剤が最も適しています。病院は市販後調査や臨床試験にも関与し、新規承認されたオーファンドラッグへの直接アクセスも可能です。
地域別では、2025年には北米が35.5%と最大の市場シェアを占めると予測されています。米国は、オーファンドラッグ法による税額控除、市場独占権、迅速審査などの強力な規制支援と、希少疾患の有病率の増加により、この地域を牽引しています。精密医療とゲノム技術の融合、バイオテクノロジー企業、学術機関、政府機関間の提携も、イノベーションと研究開発を加速させています。
米国では、製薬分野への投資増加、希少疾患研究の推進、規制インセンティブ、バイオテクノロジー企業と研究機関の連携強化、医療費の増加、臨床試験の拡大、公的・私的資金提供、製剤技術の進歩、医療従事者の意識向上などが、オーファンドラッグの採用を促進しています。
アジア太平洋地域では、がんの有病率の増加、医療技術の進歩、有利な規制政策、腫瘍学研究への投資増加、医療インフラの拡大、臨床研究協力の促進、医療費の増加、個別化医療の進歩が、オーファンドラッグの採用拡大に貢献しています。
ヨーロッパでは、研究開発活動の増加がオーファンドラッグの採用を促進しています。
希少疾病用医薬品市場は、研究開発投資の増加、バイオテクノロジー企業と学術機関との提携拡大、遺伝子研究への資金増強、先進的なバイオ医薬品技術の採用、規制枠組みの合理化により、著しい成長を遂げている。
欧州では、2023年の研究開発費が3,810億ユーロに達し、GDP比2.22%と2013年の2.08%から増加した。これにより、新規治療法の革新が促進され、希少疾病用医薬品の臨床試験が加速している。専門研究センターの設立やトランスレーショナルリサーチへの支援も、新薬開発を加速させている。
ラテンアメリカでは、オンラインストアの普及とデジタルヘルスケアプラットフォームへの移行により、希少疾病用医薬品へのアクセスが向上している。インターネット普及率の上昇がEコマースの成長を後押しし、デジタル薬局や遠隔医療サービスが患者の利便性を高めている。
中東およびアフリカでは、医療インフラの成長が希少疾病用医薬品の普及を促進している。ドバイの医療部門は急速に拡大し、政府投資や病院ネットワークの進展が治療へのアクセスを強化している。規制の整備と医療研究の活発化も市場成長に貢献している。
競争環境では、市場参加者は戦略的提携やM&Aを通じて研究パイプラインを強化し、製品提供を拡大している。遺伝子治療、免疫療法、希少がんなどの分野で新規薬剤開発が優先され、AIを活用した創薬や精密医療への投資も進んでいる。規制インセンティブの活用や、専門バイオテクノロジー企業と大手製薬会社の提携が増加している。
最近の動向として、2024年11月にはCervoMedのネフラマピモドが前頭側頭型認知症治療薬として、2024年9月にはAgios Pharmaceuticalsのテバピバットが骨髄異形成症候群治療薬として、2024年3月にはTerns PharmaceuticalsのTERN-701が慢性骨髄性白血病治療薬として、それぞれFDAから希少疾病用医薬品指定を受けた。また、2024年2月にはRapid Commercialization PartnersとOrphan Nowが希少疾病用医薬品開発の迅速化を支援する提携を発表し、Cabaletta BioのCABA-201が筋炎治療薬として指定を受けた。
本レポートは、2020年から2034年までの市場動向、市場予測、主要企業プロファイル(Alexion Pharmaceuticals Inc.、Amgen Inc.、AstraZeneca、Bayer AG、Daiichi Sankyo Company Limited、Genentech USA, Inc、GSK plc、Johnson & Johnson、Merck & Co., Inc.、Novartis Pharmaceuticals Corporation、Pfizer Inc.、Sanofi S.A.、Takeda Pharmaceuticals U.S.A., Incなど)を含む、希少疾病用医薬品市場の包括的な分析を提供する。対象範囲は、薬剤タイプ、疾患タイプ、開発段階、販売チャネル、地域にわたる。
1 序文
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の希少疾病用医薬品市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 薬剤タイプ別市場内訳
6.1 生物学的製剤
6.1.1 市場トレンド
6.1.2 市場予測
6.2 非生物学的製剤
6.2.1 市場トレンド
6.2.2 市場予測
7 疾患タイプ別市場内訳
7.1 腫瘍学
7.1.1 市場トレンド
7.1.2 市場予測
7.2 血液学
7.2.1 市場トレンド
7.2.2 市場予測
7.3 神経学
7.3.1 市場トレンド
7.3.2 市場予測
7.4 心血管
7.4.1 市場トレンド
7.4.2 市場予測
7.5 その他
7.5.1 市場トレンド
7.5.2 市場予測
8 フェーズ別市場内訳
8.1 フェーズI
8.1.1 市場トレンド
8.1.2 市場予測
8.2 フェーズII
8.2.1 市場トレンド
8.2.2 市場予測
8.3 フェーズIII
8.3.1 市場トレンド
8.3.2 市場予測
8.4 フェーズIV
8.4.1 市場トレンド
8.4.2 市場予測
9 売上上位医薬品別市場内訳
9.1 レブラミド
9.1.1 市場トレンド
9.1.2 市場予測
9.2 リツキサン
9.2.1 市場トレンド
9.2.2 市場予測
9.3 コパキソン
9.3.1 市場トレンド
9.3.2 市場予測
9.4 オプジーボ
9.4.1 市場トレンド
9.4.2 市場予測
9.5 キイトルーダ
9.5.1 市場トレンド
9.5.2 市場予測
9.6 イムブルビカ
9.6.1 市場トレンド
9.6.2 市場予測
9.7 アボネックス
9.7.1 市場トレンド
9.7.2 市場予測
9.8 センシパー
9.8.1 市場トレンド
9.8.2 市場予測
9.9 ソリリス
9.9.1 市場トレンド
9.9.2 市場予測
9.10 その他
9.10.1 市場トレンド
9.10.2 市場予測
10 流通チャネル別市場内訳
10.1 病院薬局
10.1.1 市場トレンド
10.1.2 市場予測
10.2 小売薬局
10.2.1 市場トレンド
10.2.2 市場予測
10.3 オンラインストア
10.3.1 市場トレンド
10.3.2 市場予測
10.4 その他
10.4.1 市場トレンド
10.4.2 市場予測
11 地域別市場内訳
11.1 北米
11.1.1 アメリカ合衆国
11.1.1.1 市場トレンド
11.1.1.2 市場予測
11.1.2 カナダ
11.1.2.1 市場トレンド
11.1.2.2 市場予測
11.2 アジア太平洋
11.2.1 中国
11.2.1.1 市場トレンド
11.2.1.2 市場予測
11.2.2 日本
11.2.2.1 市場トレンド
11.2.2.2 市場予測
11.2.3 インド
11.2.3.1 市場トレンド
11.2.3.2 市場予測
11.2.4 韓国
11.2.4.1 市場トレンド
11.2.4.2 市場予測
11.2.5 オーストラリア
11.2.5.1 市場トレンド
11.2.5.2 市場予測
11.2.6 インドネシア
11.2.6.1 市場トレンド
11.2.6.2 市場予測
11.2.7 その他
11.2.7.1 市場トレンド
11.2.7.2 市場予測
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.1.1 市場トレンド
11.3.1.2 市場予測
11.3.2 フランス
11.3.2.1 市場トレンド
11.3.2.2 市場予測
11.3.3 イギリス
11.3.3.1 市場動向
11.3.3.2 市場予測
11.3.4 イタリア
11.3.4.1 市場動向
11.3.4.2 市場予測
11.3.5 スペイン
11.3.5.1 市場動向
11.3.5.2 市場予測
11.3.6 ロシア
11.3.6.1 市場動向
11.3.6.2 市場予測
11.3.7 その他
11.3.7.1 市場動向
11.3.7.2 市場予測
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場動向
11.4.1.2 市場予測
11.4.2 メキシコ
11.4.2.1 市場動向
11.4.2.2 市場予測
11.4.3 その他
11.4.3.1 市場動向
11.4.3.2 市場予測
11.5 中東およびアフリカ
11.5.1 市場動向
11.5.2 国別市場内訳
11.5.3 市場予測
12 SWOT分析
12.1 概要
12.2 強み
12.3 弱み
12.4 機会
12.5 脅威
13 バリューチェーン分析
14 ポーターのファイブフォース分析
14.1 概要
14.2 買い手の交渉力
14.3 供給者の交渉力
14.4 競争の程度
14.5 新規参入の脅威
14.6 代替品の脅威
15 価格分析
16 競争環境
16.1 市場構造
16.2 主要プレーヤー
16.3 主要プレーヤーのプロフィール
16.3.1 アレクシオンファーマシューティカルズ株式会社
16.3.1.1 会社概要
16.3.1.2 製品ポートフォリオ
16.3.1.3 財務
16.3.1.4 SWOT分析
16.3.2 アムジェン株式会社
16.3.2.1 会社概要
16.3.2.2 製品ポートフォリオ
16.3.2.3 財務
16.3.2.4 SWOT分析
16.3.3 アストラゼネカ
16.3.3.1 会社概要
16.3.3.2 製品ポートフォリオ
16.3.3.3 財務
16.3.3.4 SWOT分析
16.3.4 バイエルAG
16.3.4.1 会社概要
16.3.4.2 製品ポートフォリオ
16.3.4.3 財務
16.3.4.4 SWOT分析
16.3.5 第一三共株式会社
16.3.5.1 会社概要
16.3.5.2 製品ポートフォリオ
16.3.5.3 財務
16.3.5.4 SWOT分析
16.3.6 ジェネンテックUSA, Inc (F. ホフマン・ラ・ロシュAG)
16.3.6.1 会社概要
16.3.6.2 製品ポートフォリオ
16.3.6.3 SWOT分析
16.3.7 GSK plc
16.3.7.1 会社概要
16.3.7.2 製品ポートフォリオ
16.3.7.3 財務
16.3.7.4 SWOT分析
16.3.8 ジョンソン・エンド・ジョンソン
16.3.8.1 会社概要
16.3.8.2 製品ポートフォリオ
16.3.8.3 財務
16.3.8.4 SWOT分析
16.3.9 メルク・アンド・カンパニー・インク
16.3.9.1 会社概要
16.3.9.2 製品ポートフォリオ
16.3.9.3 財務
16.3.9.4 SWOT分析
16.3.10 ノバルティスファーマシューティカルズコーポレーション
16.3.10.1 会社概要
16.3.10.2 製品ポートフォリオ
16.3.10.3 財務
16.3.10.4 SWOT分析
16.3.11 ファイザー株式会社
16.3.11.1 会社概要
16.3.11.2 製品ポートフォリオ
16.3.11.3 財務
16.3.11.4 SWOT分析
16.3.12 サノフィS.A.
16.3.12.1 会社概要
16.3.12.2 製品ポートフォリオ
16.3.12.3 財務
16.3.12.4 SWOT分析
16.3.13 武田薬品工業株式会社
16.3.13.1 会社概要
16.3.13.2 製品ポートフォリオ
16.3.13.3 財務
16.3.13.4 SWOT分析
図のリスト
図1:グローバル:希少疾病用医薬品市場:主要な推進要因と課題
図2:世界:希少疾病用医薬品市場:販売額(10億米ドル)、2020-2025年
図3:世界:希少疾病用医薬品市場:薬剤タイプ別内訳(%)、2025年
図4:世界:希少疾病用医薬品市場:疾患タイプ別内訳(%)、2025年
図5:世界:希少疾病用医薬品市場:フェーズ別内訳(%)、2025年
図6:世界:希少疾病用医薬品市場:売上上位薬剤別内訳(%)、2025年
図7:世界:希少疾病用医薬品市場:流通チャネル別内訳(%)、2025年
図8:世界:希少疾病用医薬品市場:地域別内訳(%)、2025年
図9:世界:希少疾病用医薬品市場予測:販売額(10億米ドル)、2026-2034年
図10:世界:希少疾病用医薬品(生物学的製剤)市場:販売額(100万米ドル)、2020年および2025年
図11:世界:希少疾病用医薬品(生物学的製剤)市場予測:販売額(100万米ドル)、2026-2034年
図12:世界:希少疾病用医薬品(非生物学的製剤)市場:販売額(100万米ドル)、2020年および2025年
図13:世界:希少疾病用医薬品(非生物学的製剤)市場予測:販売額(100万米ドル)、2026-2034年
図14:世界:希少疾病用医薬品(腫瘍学)市場:販売額(100万米ドル)、2020年および2025年
図15:世界:希少疾病用医薬品(腫瘍学)市場予測:販売額(100万米ドル)、2026-2034年
図16:世界:希少疾病用医薬品(血液学)市場:販売額(100万米ドル)、2020年および2025年
図17:世界:希少疾病用医薬品(血液学)市場予測:販売額(100万米ドル)、2026-2034年
図18:世界:希少疾病用医薬品(神経学)市場:販売額(100万米ドル)、2020年および2025年
図19:世界:希少疾病用医薬品(神経学)市場予測:販売額(100万米ドル)、2026-2034年
図20:世界:希少疾病用医薬品(心血管)市場:販売額(100万米ドル)、2020年および2025年
図21:世界:希少疾病用医薬品(心血管)市場予測:販売額(100万米ドル)、2026-2034年
図22:世界:希少疾病用医薬品(その他の疾患タイプ)市場:販売額(100万米ドル)、2020年および2025年
図23:世界:希少疾病用医薬品(その他の疾患タイプ)市場予測:販売額(100万米ドル)、2026-2034年
図24:世界:希少疾病用医薬品(フェーズI)市場:販売額(100万米ドル)、2020年および2025年
図25:世界:希少疾病用医薬品(フェーズI)市場予測:販売額(100万米ドル)、2026-2034年
図26:世界:希少疾病用医薬品(フェーズII)市場:販売額(100万米ドル)、2020年および2025年
図27:世界:希少疾病用医薬品(フェーズII)市場予測:販売額(100万米ドル)、2026-2034年
図28:世界:希少疾病用医薬品(フェーズIII)市場:販売額(100万米ドル)、2020年および2025年
図29:世界:希少疾病用医薬品(フェーズIII)市場予測:販売額(100万米ドル)、2026-2034年
図30:世界:希少疾病用医薬品(フェーズIV)市場:販売額(100万米ドル)、2020年および2025年
図31:世界:希少疾病用医薬品(フェーズIV)市場予測:販売額(100万米ドル)、2026-2034年
図32:世界:希少疾病用医薬品(レブラミド)市場:販売額(100万米ドル)、2020年および2025年
図33:世界:希少疾病用医薬品(レブラミド)市場予測:販売額(100万米ドル)、2026-2034年
図34:世界:希少疾病用医薬品(リツキサン)市場:販売額(100万米ドル)、2020年および2025年
図35:世界:希少疾病用医薬品(リツキサン)市場予測:販売額(100万米ドル)、2026-2034年
図36:世界:希少疾病用医薬品(コパキソン)市場:販売額(100万米ドル)、2020年および2025年
図37:世界:希少疾病用医薬品(コパキソン)市場予測:販売額(100万米ドル)、2026-2034年
図38:世界:希少疾病用医薬品(オプジーボ)市場:販売額(100万米ドル)、2020年および2025年
図39:世界:希少疾病用医薬品(オプジーボ)市場予測:販売額(100万米ドル)、2026-2034年
図40:世界:希少疾病用医薬品(キイトルーダ)市場:販売額(100万米ドル)、2020年および2025年
図41:世界:希少疾病用医薬品(キイトルーダ)市場予測:販売額(100万米ドル)、2026-2034年
図42:世界:希少疾病用医薬品(イムブルビカ)市場:販売額(100万米ドル)、2020年および2025年
図43:世界:希少疾病用医薬品(イムブルビカ)市場予測:販売額(100万米ドル)、2026-2034年
図44:世界:希少疾病用医薬品(アボネックス)市場:販売額(100万米ドル)、2020年および2025年
図45:世界:希少疾病用医薬品(アボネックス)市場予測:販売額(100万米ドル)、2026-2034年
図46:世界:希少疾病用医薬品(センシパー)市場:販売額(100万米ドル)、2020年および2025年
図47:世界:希少疾病用医薬品(センシパー)市場予測:販売額(100万米ドル)、2026-2034年
図48:世界:希少疾病用医薬品(ソリリス)市場:販売額(100万米ドル)、2020年および2025年
図49:世界:希少疾病用医薬品(ソリリス)市場予測:販売額(百万米ドル)、2026-2034年
図50:世界:希少疾病用医薬品(その他の医薬品)市場:販売額(百万米ドル)、2020年および2025年
図51:世界:希少疾病用医薬品(その他の医薬品)市場予測:販売額(百万米ドル)、2026-2034年
図52:世界:希少疾病用医薬品(病院薬局)市場:販売額(百万米ドル)、2020年および2025年
図53:世界:希少疾病用医薬品(病院薬局)市場予測:販売額(百万米ドル)、2026-2034年
図54:世界:希少疾病用医薬品(小売薬局)市場:販売額(百万米ドル)、2020年および2025年
図55:世界:希少疾病用医薬品(小売薬局)市場予測:販売額(百万米ドル)、2026-2034年
図56:世界:希少疾病用医薬品(オンラインストア)市場:販売額(百万米ドル)、2020年および2025年
図57:世界:希少疾病用医薬品(オンラインストア)市場予測:販売額(百万米ドル)、2026-2034年
図58:世界:希少疾病用医薬品(その他の流通チャネル)市場:販売額(百万米ドル)、2020年および2025年
図59:世界:希少疾病用医薬品(その他の流通チャネル)市場予測:販売額(百万米ドル)、2026-2034年
図60:北米:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図61:北米:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図62:米国:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図63:米国:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図64:カナダ:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図65:カナダ:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図66:アジア太平洋:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図67:アジア太平洋:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図68:中国:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図69:中国:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図70:日本:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図71:日本:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図72:インド:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図73:インド:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図74:韓国:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図75:韓国:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図76:オーストラリア:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図77:オーストラリア:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図78:インドネシア:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図79:インドネシア:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図80:その他:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図81:その他:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図82:ヨーロッパ:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図83:ヨーロッパ:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図84:ドイツ:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図85:ドイツ:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図86:フランス:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図87:フランス:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図88:英国:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図89:英国:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図90:イタリア:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図91:イタリア:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図92:スペイン:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図93:スペイン:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図94:ロシア:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図95:ロシア:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図96:その他:希少疾病用医薬品市場:販売額(百万米ドル)、2020年および2025年
図97:その他:希少疾病用医薬品市場予測:販売額(百万米ドル)、2026-2034年
図98:ラテンアメリカ:オーファンドラッグ市場:販売額(百万米ドル)、2020年および2025年
図99:ラテンアメリカ:オーファンドラッグ市場予測:販売額(百万米ドル)、2026年~2034年
図100:ブラジル:オーファンドラッグ市場:販売額(百万米ドル)、2020年および2025年
図101:ブラジル:オーファンドラッグ市場予測:販売額(百万米ドル)、2026年~2034年
図102:メキシコ:オーファンドラッグ市場:販売額(百万米ドル)、2020年および2025年
図103:メキシコ:オーファンドラッグ市場予測:販売額(百万米ドル)、2026年~2034年
図104:その他:オーファンドラッグ市場:販売額(百万米ドル)、2020年および2025年
図105:その他:オーファンドラッグ市場予測:販売額(百万米ドル)、2026年~2034年
図106:中東およびアフリカ:オーファンドラッグ市場:販売額(百万米ドル)、2020年および2025年
図107:中東およびアフリカ:オーファンドラッグ市場予測:販売額(百万米ドル)、2026年~2034年
図108:グローバル:オーファンドラッグ産業:SWOT分析
図109:グローバル:オーファンドラッグ産業:バリューチェーン分析
図110:グローバル:オーファンドラッグ産業:ポーターのファイブフォース分析
オーファンドラッグ(希少疾病用医薬品)について詳しくご説明いたします。
まず、定義についてです。オーファンドラッグとは、患者数が少ない希少疾病の治療や診断、予防を目的とした医薬品を指します。具体的には、日本では原則として対象患者数が5万人未満の疾病に用いられる医薬品が指定の対象となります。この患者数の基準は国によって異なり、例えば米国では20万人未満、欧州では1万人未満と定められています。希少疾病は、その名の通り患者数が少ないため、製薬企業にとっては開発しても採算が取れにくいという経済的な課題があります。そのため、国が開発を促進するための様々な優遇措置を設けているのが特徴です。
次に、オーファンドラッグの種類についてです。これらは大きく分けて、既存の医薬品を希少疾病に応用したものと、希少疾病のために新たに開発されたものに分類できます。既存薬の応用例としては、元々別の疾患の治療薬として承認されていたものが、その後の研究で特定の希少疾病にも有効であることが判明し、オーファンドラッグとして承認されるケースがあります。新規開発薬は、特定の希少疾病の病態メカニズムを深く理解し、それに基づいて創薬されたものです。例えば、遺伝子疾患の根本原因に作用する遺伝子治療薬や、特定のタンパク質の異常を標的とする分子標的薬などがこれに該当します。また、診断薬の中にも、特定の希少疾病の早期発見や病態評価に不可欠なものがオーファンドラッグとして指定されることがあります。
用途や応用例についてですが、オーファンドラッグは多岐にわたる希少疾病の治療に用いられています。例えば、遺伝性疾患である嚢胞性線維症、ゴーシェ病、ポンペ病などの酵素補充療法薬や、脊髄性筋萎縮症(SMA)に対する遺伝子治療薬、多発性硬化症や筋萎縮性側索硬化症(ALS)といった神経変性疾患の進行を遅らせる薬剤などが挙げられます。がん領域においても、特定の遺伝子変異を持つ希少がん(例:慢性骨髄性白血病、特定の肺がんなど)に対する分子標的薬がオーファンドラッグとして承認されています。これらの薬剤は、これまで有効な治療法がなかった患者さんにとって、病気の進行を抑制し、生活の質を向上させる上で極めて重要な役割を果たしています。
関連技術としては、まずゲノム解析技術の進歩が挙げられます。希少疾病の多くは遺伝的要因が関与しているため、次世代シーケンサーを用いたゲノム解析により、疾患の原因遺伝子を特定し、病態メカニズムを解明することが可能になりました。これにより、より精密な診断や、原因遺伝子を標的とした治療薬の開発が進んでいます。次に、バイオテクノロジーの発展も不可欠です。組換えDNA技術や細胞培養技術を用いて、酵素補充療法に用いられるタンパク質製剤や、抗体医薬品などが製造されています。また、遺伝子治療や細胞治療といった再生医療技術も、オーファンドラッグの重要な領域です。ウイルスベクターを用いた遺伝子導入技術や、iPS細胞などの多能性幹細胞を用いた疾患モデルの構築、さらには患者自身の細胞を加工して治療に用いる技術などが、新たな治療法の開発に貢献しています。さらに、AI(人工知能)や機械学習も、膨大な研究データからの創薬ターゲットの探索や、臨床試験の効率化に活用され始めています。これらの先端技術が複合的に作用することで、これまで治療が困難であった希少疾病に対する画期的な医薬品の開発が加速しています。