❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
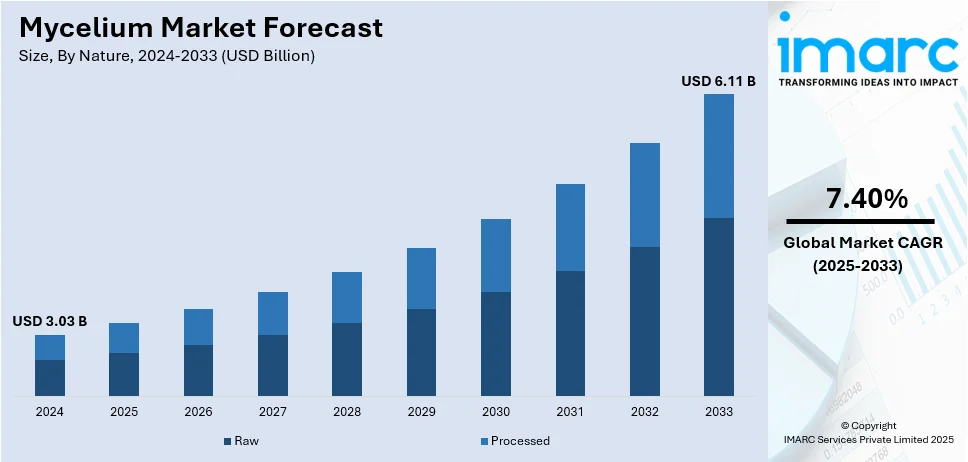
世界の菌糸体市場は、2024年の30.3億米ドルから2033年には61.1億米ドルへと成長し、2025年から2033年にかけて年平均成長率7.40%で拡大すると予測されています。現在、北米が市場を牽引しており、強力な研究開発、政府支援、企業の持続可能性への取り組み、環境に優しい代替品への需要が成長の原動力です。食品・飲料、包装、繊維分野での商業的応用拡大も、北米の市場シェアを強化しています。
市場全体の成長は、環境配慮型素材への移行に大きく支えられています。菌糸体ベースの複合材料は、生分解性、軽量性、耐久性に優れ、プラスチック、合成フォーム、皮革の代替として注目されています。企業は持続可能性目標達成のため、菌糸体をサプライチェーンに積極的に統合しています。
特に、植物性および細胞性タンパク質への需要増加により、菌糸体は代替肉や乳製品の主要成分として重要性を増しています。その自然な繊維構造は動物の筋肉組織を模倣し、魅力的な食感を提供。発酵により消化率と栄養価が向上し、クリーンラベル、高タンパク質、機能性成分を求める食品メーカーにとって理想的な選択肢です。米国では、Mush Foodsが菌糸体ブレンド「50CUT」をフードサービス市場に投入し、肉の摂取量を減らしつつ風味と栄養を維持する製品を提供しています。また、Kinoko-TechとMetaphor Foodsは菌糸体由来のタンパク質製品開発で提携しました。
繊維産業では、環境負荷低減の観点から菌糸体ベースの素材への移行が進んでいます。これらの素材は、従来の動物由来皮革や石油ベースの合成繊維に代わる生分解性で資源効率の高いソリューションを提供し、水、エネルギー、有害化学物質の使用量を大幅に削減します。Ecovativeは菌糸体由来の代替皮革「AirLoom」の生産拡大を進めています。
建設分野でも、菌糸体ベースの材料は強度、軽量性、持続可能性から注目を集めています。断熱パネル、レンガ、吸音材として利用可能で、従来の建材に代わる生分解性で耐火性の代替品となります。多大な炭素排出の原因となるコンクリートの代替としても期待されており、AGI DenimとEcovativeはリサイクルデニム廃棄物から菌糸体レンガを製造する協業を行っています。
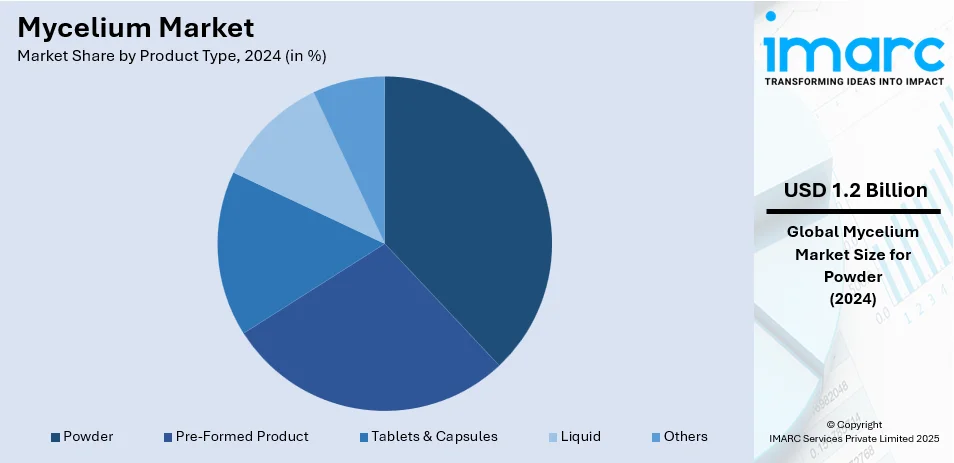
市場は製品タイプ別、性質別に分類されます。製品タイプ別では、粉末が2024年に38.5%を占める最大のセグメントです。その汎用性、配合の容易さ、長い保存期間が特徴で、植物性タンパク質製剤、代替肉、機能性食品、化粧品、医薬品など幅広い分野で利用されています。性質別では、加工品が2024年に78.5%を占める最大の構成要素であり、機能性の向上、保存安定性の改善、応用範囲の拡大がその優位性を確立しています。
菌糸体は、発酵、酵素処理、乾燥技術により高性能バイオマテリアルへと精製され、多様な産業で持続可能なソリューションとして注目されている。
食品・飲料分野では、肉や乳製品の代替品、機能性食品として利用され、食感、味、消化性を向上させる。その繊維構造は動物性タンパク質を模倣し、植物性食品の増粘剤や安定剤としても機能する。包装分野では、プラスチックや発泡スチロールに代わる、耐久性、断熱性、軽量性、成形性に優れた生分解性・堆肥化可能な素材として人気が高く、保護包装や食品容器に利用され、循環型経済に貢献する。衣料・アパレル分野では、革や合成素材の代替となる、耐久性、柔軟性、美的魅力に優れたバイオテキスタイルとして関心を集める。動物由来成分や有害化学物質を含まず、通気性、軽量性、生分解性も特徴で、倫理的・持続可能なファッション需要に対応する。動物飼料としては、高タンパク質、消化性、機能的利点を持つ持続可能な成分として登場し、大豆や魚粉への依存を減らし、腸の健康改善や飼料変換率向上に寄与する。その他、建設(軽量、耐火性、生分解性断熱材)、医薬品(生理活性化合物源)、化粧品(抗酸化・抗菌抽出物)、バイオメディカル(創傷治癒、組織工学)など幅広い用途が探求されている。
市場成長は、持続可能なバイオマテリアルへの企業関心の高まり、生産規模拡大への投資、R&Dの進展、環境規制、政府支援、消費者の環境意識、戦略的提携によって牽引されている。
地域別では、北米が市場を主導し、特に米国が全体の81.70%を占める。米国では、強力なR&D、先進バイオテクノロジー、多大な投資、スタートアップエコシステムがイノベーションを促進。精密発酵によるスケーラビリティと費用対効果の向上、環境配慮型代替品への需要、主要ブランドとの提携が成長を後押ししている。例えば、2024年にはGobが堆肥化可能な菌糸体耳栓を、2025年にはMeati Foodsが菌糸体ベースの朝食パティを発売し、高タンパク質、低GHG排出・水使用を訴求している。
欧州は、厳しい環境規制、政府支援、消費者意識により著しい成長を遂げている。F&B、包装、ファッション産業で菌糸体製品が採用され、研究助成金が技術進歩を促進。循環型経済へのコミットメントが菌糸体素材の重要性を高めている。2024年にはInfinite Rootsとハンブルク工科大学が、ホエイを菌糸体発酵基質に変換するプロジェクトで助成金を得た。
アジア太平洋地域は、バイオテクノロジーの進展と発酵生産の拡大により急成長しており、費用対効果の高い菌糸体アプリケーションのスケーリングが可能になっている。
菌糸体市場は、環境意識と健康志向の高まりを背景に、持続可能でスケーラブルなソリューションとして世界的に拡大しています。バイオマス発酵による効率的かつ低コストな生産能力を持つ菌糸体は、食品、包装、建設など多岐にわたる産業で注目されています。
アジア太平洋地域では、植物性食品への移行が進む中、菌糸体が持続可能なタンパク源として重要視されています。2024年には70/30 Food Techが研究ラボを設立し、アジア市場向けに手頃な価格の菌糸体由来タンパク質を推進するため資金を調達。中国のレストランチェーンGuakaなどと提携し、動物性タンパク質の代替品を提供しています。
ラテンアメリカ市場も、食品、包装、農業分野で持続可能な代替品を求める動きが活発化し、菌糸体市場が拡大。豊かな生物多様性と真菌バイオテクノロジーへの関心が高まり、研究と商業生産を牽引しています。企業は菌糸体ベースのタンパク質を植物性食生活に取り入れ、包装企業は生分解性ソリューションを模索。政府の持続可能な農業政策も市場成長を後押しし、2024年にはブラジルのCrema Lab Caféで世界初の菌糸体ファサードが発表されました。
中東およびアフリカ地域では、持続可能な建設、食品イノベーション、生分解性包装において菌糸体ベースの製品への関心が高まっています。環境負荷低減への注力により、環境に優しい素材への需要が市場を牽引。2024年のドバイデザインウィークでは、ReRootが菌糸体製の緊急シェルターを展示しました。この地域では、菌糸体ベースの複合材料が断熱材や構造材として、またF&B分野では真菌ベースのタンパク質が代替品として評価されています。まだ初期段階ながら、投資と政策支援の増加により、長期的な大きな可能性を秘めています。
競争環境では、主要企業は生産規模の拡大、発酵プロセスの最適化、材料特性の向上に注力。バイオリアクター技術、精密発酵、自動化への投資により、収量と一貫性を高めています。食品、包装、繊維企業との戦略的パートナーシップにより応用分野を拡大し、知的財産開発と規制承認も市場での地位を強化。研究開発は、菌糸体製品の耐久性、質感、費用対効果の向上に向けられ、サプライチェーンの持続可能性も重視されています。マーケティング戦略では、生分解性や炭素排出量削減を強調し、環境意識の高い消費者を惹きつけています。2024年にはMycoWorksとParagoneがDesign Miami.ParisでReishi™ベースの家具などを展示し、持続可能なデザインにおける菌糸体の適応性を示しました。
最近の動向として、2024年10月にはFungi Perfectiが脳の健康サプリメント「BrainPower Stack™」を発売。7月にはMycoWorksがCadillacと提携し、SOLLEIコンセプトカーにFine Mycelium™素材を自動車用途として初採用。6月にはMyForest Foods Co.が菌糸体由来の「MyBacon」を米国西海岸で展開しました。1月にはMogu(SQIM)が菌糸体由来素材事業拡大のため1,100万ユーロ、Infinite Rootsが生産拡大のため5,800万ドルの資金を調達。2023年7月にはMycoWorks Inc.がレザー代替品として3種類の新しいReishi™仕上げを発表し、商業規模での生産を計画しています。これらの動きは、菌糸体市場が多様な産業で急速に進化し、イノベーションと投資が活発であることを示しています。
1. 序文
2. 調査範囲と方法論
2.1. 調査目的
2.2. 関係者
2.3. データソース
2.3.1. 一次情報源
2.3.2. 二次情報源
2.4. 市場推定
2.4.1. ボトムアップアプローチ
2.4.2. トップダウンアプローチ
2.5. 予測方法論
3. エグゼクティブサマリー
4. 世界の菌糸体市場 – 序論
4.1. 概要
4.2. 業界動向
4.3. 競合情報
5. 世界の菌糸体市場の展望
5.1. 過去および現在の市場動向 (2019-2024)
5.2. 市場予測 (2025-2033)
6. 世界の菌糸体市場 – 製品タイプ別内訳
6.1. 成形品
6.1.1. 概要
6.1.2. 過去および現在の市場動向 (2019-2024)
6.1.3. 市場予測 (2025-2033)
6.1.4. 性質別市場内訳
6.1.5. 用途別市場内訳
6.1.6. 主要企業
6.2. 粉末
6.2.1. 概要
6.2.2. 過去および現在の市場動向 (2019-2024)
6.2.3. 市場予測 (2025-2033)
6.2.4. 性質別市場内訳
6.2.5. 用途別市場内訳
6.2.6. 主要企業
6.3. 錠剤・カプセル
6.3.1. 概要
6.3.2. 過去および現在の市場動向 (2019-2024)
6.3.3. 市場予測 (2025-2033)
6.3.4. 性質別市場内訳
6.3.5. 用途別市場内訳
6.3.6. 主要企業
6.4. 液体
6.4.1. 概要
6.4.2. 過去および現在の市場動向 (2019-2024)
6.4.3. 市場予測 (2025-2033)
6.4.4. 性質別市場内訳
6.4.5. 用途別市場内訳
6.4.6. 主要企業
6.5. その他
6.5.1. 過去および現在の市場動向 (2019-2024)
6.5.2. 市場予測 (2025-2033)
6.6. 製品タイプ別魅力的な投資提案
7. 世界の菌糸体市場 – 性質別内訳
7.1. 生
7.1.1. 概要
7.1.2. 過去および現在の市場動向 (2019-2024)
7.1.3. 市場予測 (2025-2033)
7.1.4. 製品タイプ別市場内訳
7.1.5. 用途別市場内訳
7.1.6. 主要企業
7.2. 加工品
7.2.1. 概要
7.2.2. 過去および現在の市場動向 (2019-2024)
7.2.3. 市場予測 (2025-2033)
7.2.4. 製品タイプ別市場内訳
7.2.5. 用途別市場内訳
7.2.6. 主要企業
7.3. 性質別魅力的な投資提案
8. 世界の菌糸体市場 – 用途別内訳
8.1. 食品・飲料
8.1.1. 概要
8.1.2. 過去および現在の市場動向 (2019-2024)
8.1.3. 市場予測 (2025-2033)
8.1.4. 製品タイプ別市場内訳
8.1.5. 性質別市場内訳
8.1.6. 主要企業
8.2. 包装
8.2.1. 概要
8.2.2. 過去および現在の市場動向 (2019-2024)
8.2.3. 市場予測 (2025-2033)
8.2.4. 製品タイプ別市場内訳
8.2.5. 性質別市場内訳
8.2.6. 主要企業
8.3. 衣料品・アパレル
8.3.1. 概要
8.3.2. 過去および現在の市場動向 (2019-2024)
8.3.3. 市場予測 (2025-2033)
8.3.4. 製品タイプ別市場内訳
8.3.5. 性質別市場内訳
8.3.6. 主要企業
8.4. 飼料
8.4.1. 概要
8.4.2. 過去および現在の市場動向 (2019-2024)
8.4.3. 市場予測 (2025-2033)
8.4.4. 製品タイプ別市場内訳
8.4.5. 性質別市場内訳
8.4.6. 主要企業
8.5. その他
8.5.1. 過去および現在の市場動向 (2019-2024)
8.5.2. 市場予測 (2025-2033)
8.6. 用途別魅力的な投資提案
9. 世界の菌糸体市場 – 地域別内訳
9.1. 北米
9.1.1. 米国
9.1.1.1. 市場促進要因
9.1.1.2. 過去および現在の市場動向 (2019-2024)
9.1.1.3. 製品タイプ別市場内訳
9.1.1.4. 性質別市場内訳
9.1.1.5. 用途別市場内訳
9.1.1.6. 主要企業
9.1.1.7. 市場予測 (2025-2033)
9.1.1.8. 最近の投資
9.1.2. カナダ
9.1.2.1. 市場促進要因
9.1.2.2. 過去および現在の市場動向 (2019-2024)
9.1.2.3. 製品タイプ別市場内訳
9.1.2.4. 性質別市場内訳
9.1.2.5. 用途別市場内訳
9.1.2.6. 主要企業
9.1.2.7. 市場予測 (2025-2033)
9.1.2.8. 最近の投資
9.2. ヨーロッパ
9.2.1. ドイツ
9.2.1.1. 市場促進要因
9.2.1.2. 過去および現在の市場動向 (2019-2024)
9.2.1.3. 製品タイプ別市場内訳
9.2.1.4. 性質別市場内訳
9.2.1.5. 用途別市場内訳
9.2.1.6. 主要企業
9.2.1.7. 市場予測 (2025-2033)
9.2.1.8. 最近の投資
9.2.2. フランス
9.2.2.1. 市場促進要因
9.2.2.2. 過去および現在の市場動向 (2019-2024)
9.2.2.3. 製品タイプ別市場内訳
9.2.2.4. 性質別市場内訳
9.2.2.5. 用途別市場内訳
9.2.2.6. 主要企業
9.2.2.7. 市場予測 (2025-2033)
9.2.2.8. 最近の投資
9.2.3. イギリス
9.2.3.1. 市場促進要因
9.2.3.2. 過去および現在の市場動向 (2019-2024)
9.2.3.3. 製品タイプ別市場内訳
9.2.3.4. 性質別市場内訳
9.2.3.5. 用途別市場内訳
9.2.3.6. 主要企業
9.2.3.7. 市場予測 (2025-2033)
9.2.3.8. 最近の投資
9.2.4. イタリア
9.2.4.1. 市場促進要因
9.2.4.2. 過去および現在の市場動向 (2019-2024)
9.2.4.3. 製品タイプ別市場内訳
9.2.4.4. 性質別市場内訳
9.2.4.5. 用途別市場内訳
9.2.4.6. 主要企業
9.2.4.7. 市場予測 (2025-2033)
9.2.4.8. 最近の投資
9.2.5. スペイン
9.2.5.1. 市場促進要因
9.2.5.2. 過去および現在の市場動向 (2019-2024)
9.2.5.3. 製品タイプ別市場内訳
9.2.5.4. 性質別市場内訳
9.2.5.5. 用途別市場内訳
9.2.5.6. 主要企業
9.2.5.7. 市場予測 (2025-2033)
9.2.5.8. 最近の投資
9.2.6. その他
9.2.6.1. 過去および現在の市場動向 (2019-2024)
9.2.6.2. 市場予測 (2025-2033)
9.3. アジア太平洋
9.3.1. 中国
9.3.1.1. 市場促進要因
9.3.1.2. 過去および現在の市場動向 (2019-2024)
9.3.1.3. 製品タイプ別市場内訳
9.3.1.4. 性質別市場内訳
9.3.1.5. 用途別市場内訳
9.3.1.6. 主要企業
9.3.1.7. 市場予測 (2025-2033)
9.3.1.8. 最近の投資
9.3.2. 日本
9.3.2.1. 市場促進要因
9.3.2.2. 過去および現在の市場動向 (2019-2024)
9.3.2.3. 製品タイプ別市場内訳
9.3.2.4. 性質別市場内訳
9.3.2.5. 用途別市場内訳
9.3.2.6. 主要企業
9.3.2.7. 市場予測 (2025-2033)
9.3.2.8. 最近の投資
9.3.3. インド
9.3.3.1. 市場促進要因
9.3.3.2. 過去および現在の市場動向 (2019-2024)
9.3.3.3. 製品タイプ別市場内訳
9.3.3.4. 性質別市場内訳
9.3.3.5. 用途別市場内訳
9.3.3.6. 主要企業
9.3.3.7. 市場予測 (2025-2033)
9.3.3.8. 最近の投資
9.3.4. 韓国
9.3.4.1. 市場促進要因
9.3.4.2. 過去および現在の市場動向 (2019-2024)
9.3.4.3. 製品タイプ別市場内訳
9.3.4.4. 性質別市場内訳
9.3.4.5. 用途別市場内訳
9.3.4.6. 主要企業
9.3.4.7. 市場予測 (2025-2033)
9.3.4.8. 最近の投資
9.3.5. オーストラリア
9.3.5.1. 市場促進要因
9.3.5.2. 過去および現在の市場トレンド (2019-2024)
9.3.5.3. 製品タイプ別市場内訳
9.3.5.4. 性質別市場内訳
9.3.5.5. 用途別市場内訳
9.3.5.6. 主要企業
9.3.5.7. 市場予測 (2025-2033)
9.3.5.8. 最近の投資
9.3.6. インドネシア
9.3.6.1. 市場促進要因
9.3.6.2. 過去および現在の市場トレンド (2019-2024)
9.3.6.3. 製品タイプ別市場内訳
9.3.6.4. 性質別市場内訳
9.3.6.5. 用途別市場内訳
9.3.6.6. 主要企業
9.3.6.7. 市場予測 (2025-2033)
9.3.6.8. 最近の投資
9.3.7. その他
9.3.7.1. 過去および現在の市場トレンド (2019-2024)
9.3.7.2. 市場予測 (2025-2033)
9.4. ラテンアメリカ
9.4.1. ブラジル
9.4.1.1. 市場促進要因
9.4.1.2. 過去および現在の市場トレンド (2019-2024)
9.4.1.3. 製品タイプ別市場内訳
9.4.1.4. 性質別市場内訳
9.4.1.5. 用途別市場内訳
9.4.1.6. 主要企業
9.4.1.7. 市場予測 (2025-2033)
9.4.1.8. 最近の投資
9.4.2. メキシコ
9.4.2.1. 市場促進要因
9.4.2.2. 過去および現在の市場トレンド (2019-2024)
9.4.2.3. 製品タイプ別市場内訳
9.4.2.4. 性質別市場内訳
9.4.2.5. 用途別市場内訳
9.4.2.6. 主要企業
9.4.2.7. 市場予測 (2025-2033)
9.4.2.8. 最近の投資
9.4.3. その他
9.4.3.1. 過去および現在の市場トレンド (2019-2024)
9.4.3.2. 市場予測 (2025-2033)
9.5. 中東
9.5.1.1. 市場促進要因
9.5.1.2. 過去および現在の市場トレンド (2019-2024)
9.5.1.3. 製品タイプ別市場内訳
9.5.1.4. 性質別市場内訳
9.5.1.5. 用途別市場内訳
9.5.1.6. 国別市場内訳
9.5.1.7. 主要企業
9.5.1.8. 市場予測 (2025-2033)
9.5.1.9. 最近の投資
9.6. アフリカ
9.6.1.1. 市場促進要因
9.6.1.2. 過去および現在の市場トレンド (2019-2024)
9.6.1.3. 製品タイプ別市場内訳
9.6.1.4. 性質別市場内訳
9.6.1.5. 用途別市場内訳
9.6.1.6. 国別市場内訳
9.6.1.7. 主要企業
9.6.1.8. 市場予測 (2025-2033)
9.6.1.9. 最近の投資
9.7. 地域別魅力的な投資提案
10. テクノロジー分析
10.1. さまざまなテクノロジーの概要
10.2. テクノロジー別菌糸体用途
10.3. 新製品の市場投入までの期間
10.4. 主要なテクノロジートレンド
11. 政府規制と戦略
12. 世界の菌糸体市場 – 産業分析
12.1. 促進要因、阻害要因、機会
12.1.1. 概要
12.1.2. 促進要因
12.1.2.1. 持続可能性と環境への配慮
12.1.2.2. 代替材料への需要の増加
12.1.2.3. 植物由来製品への関心の高まり
12.1.3. 阻害要因
12.1.3.1. 限られた商業規模
12.1.3.2. 高い生産コスト
12.1.3.3. サプライチェーンの課題
12.1.4. 機会
12.1.4.1. 包装産業における拡大
12.1.4.2. 生分解性および堆肥化可能な製品
12.1.4.3. 食品産業における進歩
12.1.5. 影響分析
12.2. ポーターの5つの競争要因分析
12.2.1. 概要
12.2.2. 買い手の交渉力
12.2.3. 供給者の交渉力
12.2.4. 競争の程度
12.2.5. 新規参入の脅威
12.2.6. 代替品の脅威
12.3. バリューチェーン分析
13. 世界の菌糸体市場 – 競争環境
13.1. 概要
13.2. 市場構造
13.3. 市場プレイヤーのポジショニング
13.4. 主要な勝利戦略
13.5. 競争ダッシュボード
13.6. 企業評価象限
14. 主要企業のプロファイル
14.1. MyForest Foods Co.
14.1.1. 事業概要
14.1.2. 提供製品
14.1.3. 事業戦略
14.1.4. 主要ニュースとイベント
14.2. Biomyc Ltd.
14.2.1. 事業概要
14.2.2. 提供製品
14.2.3. 事業戦略
14.2.4. 主要ニュースとイベント
14.3. Bolt Threads
14.3.1. 事業概要
14.3.2. 提供製品
14.3.3. 事業戦略
14.3.4. SWOT分析
14.3.5. 主要ニュースとイベント
14.4. Ecovative LLC
14.4.1. 事業概要
14.4.2. 提供製品
14.4.3. 事業戦略
14.4.4. 主要ニュースとイベント
14.5. Four Sigma Foods, Inc.
14.5.1. 事業概要
14.5.2. 提供製品
14.5.3. 事業戦略
14.5.4. 主要ニュースとイベント
14.6. Fungi Perfecti, LLC
14.6.1. 事業概要
14.6.2. 提供製品
14.6.3. 事業戦略
14.6.4. SWOT分析
14.6.5. 主要ニュースとイベント
14.7. GROWN bio
14.7.1. 事業概要
14.7.2. 提供製品
14.7.3. 事業戦略
14.7.4. 主要ニュースとイベント
14.8. Meati Inc.
14.8.1. 事業概要
14.8.2. 提供製品
14.8.3. 事業戦略
14.8.4. 主要ニュースとイベント
14.9. MOGU S.r.l.
14.9.1. 事業概要
14.9.2. 提供製品
14.9.3. 事業戦略
14.9.4. 主要ニュースとイベント
14.10. MycoBee Mushrooms C.I.C.
14.10.1. 事業概要
14.10.2. 提供製品
14.10.3. 事業戦略
14.10.4. 主要ニュースとイベント
14.11. Mycotech Lab
14.11.1. 事業概要
14.11.2. 提供製品
14.11.3. 事業戦略
14.11.4. 主要ニュースとイベント
14.12. Mycoworks Inc.
14.12.1. 事業概要
14.12.2. 提供製品
14.12.3. 事業戦略
14.12.4. 主要ニュースとイベント
これは企業の一部リストであり、完全なリストはレポートに記載されています。
15. 戦略的提言
16. 付録
菌糸体とは、カビやキノコなどの菌類が持つ栄養体部分を指します。これは、細い糸状の細胞である菌糸が網目状に広がり、基質内部や土壌中に張り巡らされた構造です。主な役割は、周囲の有機物を分解し、そこから栄養を吸収することであり、生態系における物質循環に不可欠な存在です。私たちが食用とするキノコの子実体は、この菌糸体が特定の条件下で発達し、形成されたものです。
菌糸体にはいくつかの種類があります。胞子から発芽した単一の菌糸を一次菌糸体と呼び、通常は単相です。異なる一次菌糸体が融合して形成されるのが二次菌糸体で、これは二核相(n+n)を持ち、子実体形成の準備段階となります。子実体を構成する高度に組織化された菌糸体は三次菌糸体と呼ばれます。また、より太く、組織化されたコード状の菌糸の束は根状菌糸束と呼ばれ、栄養の長距離輸送を可能にします。さらに、菌糸体が密に凝集して形成される硬い塊は菌核と呼ばれ、不利な環境下での生存構造として機能します。
菌糸体は多岐にわたる用途と応用が期待されています。食品分野では、シイタケ、エノキタケ、マイタケなどの食用キノコの栽培に不可欠であり、近年では菌糸体由来のタンパク質であるマイコプロテインが代替肉として注目されています。素材分野では、菌糸体素材(マイコマテリアル)として、梱包材、断熱材、建築材料、さらには動物の皮に代わる「マイコレザー」などが開発されており、これらは生分解性で持続可能な素材として期待されています。生物修復(バイオレメディエーション)の分野では、菌類修復(マイコレメディエーション)として、土壌や水の汚染物質(油、プラスチック、重金属など)を分解・除去する能力が利用されています。医療・医薬品分野では、抗生物質(例:ペニシリン)や免疫抑制剤など、様々な生理活性物質の生産源となります。農業分野では、菌根菌として植物の根と共生し、植物の栄養吸収能力を高め、病害抵抗性を向上させるほか、バイオ農薬としても利用されます。
関連技術としては、まず固体培養が挙げられます。これは農業廃棄物などの固形基質上で菌糸体を培養し、素材生産や酵素生産などに応用する技術です。一方、液体培地中で菌糸体を培養し、バイオマス(マイコプロテイン)や二次代謝産物を効率的に生産する技術は液体培養と呼ばれます。菌糸体の成長特性を利用して、特定の形状や構造を持つ製品を直接「育てる」技術は菌糸体製造技術(マイコファブリケーション)と呼ばれ、3Dプリンティングのような応用も進んでいます。また、菌類の遺伝子を改変し、成長速度の向上、素材特性の改善、特定の有用物質の生産量増加などを目指す遺伝子工学も重要な技術です。大規模な菌糸体培養においては、最適な生育条件の制御、品質監視、収穫プロセスの自動化などにAIやロボット技術が導入され、生産効率の向上が図られています。