❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
世界の乳製品市場は、2024年に9915億ドルに達し、2033年には1兆5058億ドルに成長すると予測されており、2025年から2033年にかけて年平均成長率(CAGR)4.75%で拡大する見込みです。この成長は、急速な都市化、健康と栄養に対する意識の高まり、技術革新、乳製品ベースのスナックの人気上昇、食生活の変化、そして政府の有利な政策と規制といった主要因によって推進されています。
市場は、個人の食生活の変化や、自動搾乳システムや精密給餌技術を含む酪農における技術進歩により、安定した成長を遂げています。主要な市場トレンドとしては、世界人口の増加、急速な都市化、そして健康と栄養に対する意識の向上などが挙げられます。
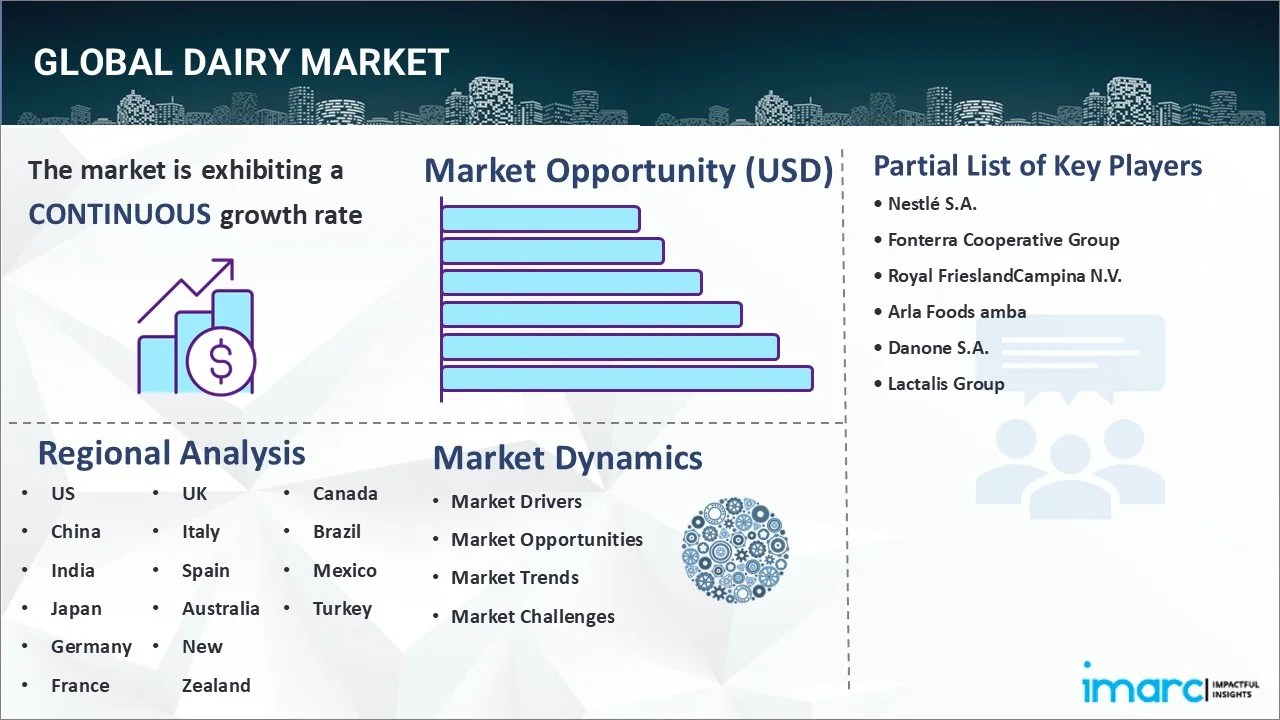
地理的トレンドを見ると、インドが政府の積極的な取り組みに牽引され、世界の乳製品市場をリードしています。一方、中国は牛乳および関連製品のオンライン購入嗜好の高まりにより、急速に成長する市場として台頭しています。
競争環境においては、ネスレ、フォンテラ協同組合グループ、ロイヤル・フリーランドカンピーナ、アーラフーズ、ダノン、ラクタリスグループなどが主要な市場プレーヤーとして挙げられます。市場は動物福祉問題といった課題に直面する一方で、持続可能な農業実践への注目の高まりにより、新たな機会も生まれています。
詳細なトレンドとして、まず「人口増加」が挙げられます。世界人口の増加に伴い、乳製品に豊富に含まれるカルシウムやタンパク質といった必須栄養素の需要も高まっています。例えば、米国では2022年に人口が0.4%増加しました。また、より多くの人々が伝統的な食生活から加工食品や乳製品を含む現代的な食生活へと移行していることも、市場成長を後押ししています。
次に「急速な都市化」です。都市への人口集中と多忙なライフスタイルにより、食品選択において利便性が重要な要素となっています。国連貿易開発会議(UNCTAD)によると、都市人口の割合は2022年には56.9%に増加すると予測されています。乳製品企業はこのトレンドを捉え、幅広い種類のパッケージ化された、すぐに食べられる(RTE)、持ち運び可能な乳製品オプションを提供しています。都市の消費者は手早く栄養価の高い食事を求めており、乳製品はその栄養価と多様なレシピでの汎用性から魅力的な選択肢となっています。
最後に「健康と栄養意識の向上」です。乳製品は、豊富なカルシウム含有量と骨の健康・発達への貢献により、バランスの取れた食事において極めて重要な役割を果たします。また、タンパク質、ビタミン(D、B12など)、ミネラル(カリウム、マグネシウムなど)の貴重な供給源でもあります。消費者が健康志向を強め、栄養価の高い食品を求めるようになるにつれて、世界の乳製品市場の需要は増加しています。さらに、乳糖不耐症や牛乳アレルギーに対する意識の高まりは、乳糖フリーや植物性乳製品代替品の需要増につながり、市場のダイナミクスを形成しています。業界の乳製品企業もこれに対応し、製品に栄養素を追加して強化したり、全体的な健康をサポートする機能性食品の需要に応えたりしています。例えば、2023年8月にはSkyrrupが、A2牛乳から作られたタンパク質7.5グラム含有の乳糖フリーギリシャヨーグルトの発売を発表しました。
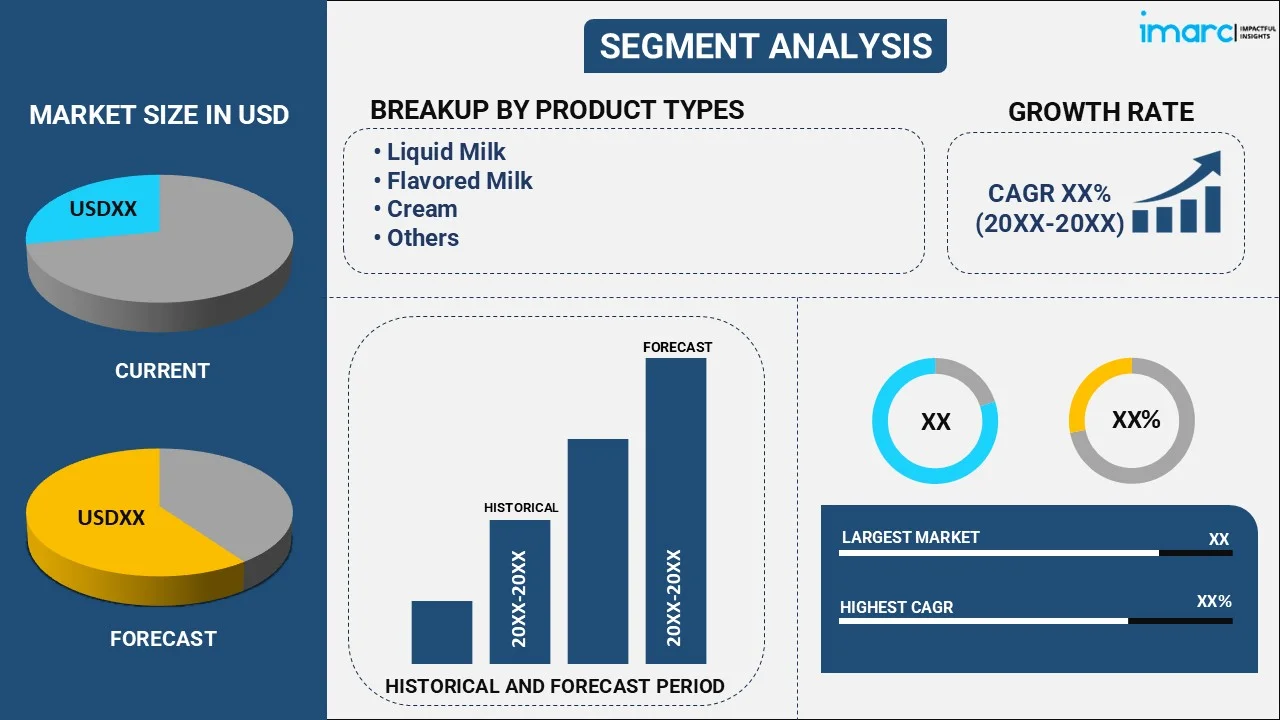
世界の乳製品市場に関する報告書は、2025年から2033年までの世界および各国レベルでの予測とともに、各セグメントの主要なトレンドを詳細に分析しています。市場は製品タイプ別に分類されており、液体ミルク、フレーバーミルク、クリーム、バター、チーズ、ヨーグルト、アイスクリーム、無水乳脂肪(AMF)、脱脂粉乳(SMP)、全粉乳(WMP)、ホエイプロテイン、乳糖粉末、カード、パニールといった幅広い製品が含まれます。
この中で、液体ミルクが市場シェアの大部分を占める最大のセグメントです。その優位性は、世界中で広く消費されていること、そしてその多用途性に深く根ざしています。液体ミルクは、牛、山羊、羊などの哺乳動物から直接供給される主要な乳製品であり、消費者が容易に入手可能です。単独の飲料としてだけでなく、様々な料理の重要な材料や、バター、チーズ、ヨーグルトといった他の乳製品を製造するための基盤としても広く利用されています。また、カルシウム、タンパク質、ビタミン、ミネラルが豊富に含まれており、人間の成長と発達に不可欠な栄養源として認識されています。全乳、スキムミルク、ラクトースフリーミルクなど、多様な製品が提供されていることも、様々な食生活の好みを持つ幅広い消費者の需要に応え、需要をさらに高めています。経済協力開発機構(OECD)によると、世界の牛乳生産量は2020年から2029年の予測期間において年間1.6%の成長が見込まれ、2029年には9億9700万トンに達し、他の主要な農産物よりも速いペースで増加すると予測されています。
地域別では、インドが最大の乳製品市場を占めています。13億人を超える巨大な消費者基盤を持つインドでは、人口増加に伴い乳製品が提供する必須栄養素への需要が加速しています。また、農業国であるインドには、特に牛や水牛といった乳生産動物が豊富に存在し、乳製品加工・生産のための生乳の安定供給を可能にしています。さらに、インドの乳製品産業は近年、著しい近代化とインフラ整備を経験しており、これにより牛乳の収集、加工、流通能力が大幅に向上しました。この進展は、都市部と農村部の両方で消費者が乳製品にアクセスしやすくなり、市場全体の成長を牽引しています。インド政府も、乳製品関連の様々な制度、補助金、奨励策を提供することで、市場の成長を強力に後押ししています。例えば、牛乳とその製品の品質向上と組織的な牛乳調達のシェア拡大を目的とした「国家酪農開発プログラム(NPDD)」が2021-22年から2025-26年まで実施されています。
競争環境については、市場調査報告書は主要企業の詳細なプロファイルを提供しており、ネスレS.A.、フォンテラ協同組合グループ、ロイヤル・フリーランドカンピーナN.V.、アーラフーズamba、ダノンS.A.、ラクタリス・グループなどが主要な市場プレーヤーとして挙げられています。
乳製品市場の主要企業は、消費者の嗜好の変化に対応するため、研究開発に継続的に投資し、革新的な製品を生み出しています。これには、新しいフレーバー、フォーマット、パッケージの導入が含まれ、プロバイオティクス強化ヨーグルトや栄養強化ミルクのような機能性付加価値製品の開発を通じて、健康志向の消費者の需要に応えています。また、企業は新たな地理的地域への進出や未開拓市場への参入を通じて市場プレゼンスを拡大しており、これには新しい生産施設や流通センターの設立、あるいは現地企業との戦略的提携が含まれます。例えば、Rich’sのf’realはシナモンチュロスミルクシェイクを発売し、世界24,000以上のコンビニエンスストアでセルフブレンド式のシェイクやスムージーを提供しています。
環境への懸念が高まる中、主要な乳製品企業は、環境に優しい農業技術の採用、温室効果ガス排出量の削減、動物福祉の推進など、事業全体で持続可能な慣行を実施しています。さらに、ブランド認知度を高め、消費者とつながるために強力なマーケティング戦略が採用されており、広告キャンペーン、ソーシャルメディアでの存在感、インフルエンサーとのパートナーシップに投資し、ターゲット層を効果的に引き付けています。
最近の市場ニュースでは、2023年11月29日にネスレS.A.が、牛乳由来でタンパク質、ビタミン、ミネラルなどの必須栄養素を含み、プレバイオティクス繊維も含有し、低乳糖でカロリーを15%削減した「N3ミルク」を発売しました。2023年7月10日には、Arla Foods ambaがBlue Ocean Closuresと提携し、牛乳パック用の繊維ベースのキャップを開発、これにより同社のプラスチック消費量を年間500トン以上削減する見込みです。2022年7月5日には、ダノンS.A.が、ベジタリアンやフレキシタリアンの選択肢を求める声に応え、乳製品と植物をブレンドしたベビーフォーミュラを発売しました。これは栄養的に完全な処方であり、ベジタリアン食向けに特別に作られた初の製品であり、健康な赤ちゃん向けに必要なたんぱく質の半分以上が大豆由来である初のブレンドフォーミュラです。
本乳製品市場レポートは、2019年から2033年までの市場動向、市場予測、市場ダイナミクスを包括的に分析します。分析の基準年は2024年、歴史期間は2019年から2024年、予測期間は2025年から2033年です。レポートは、液状乳、フレーバー乳、クリーム、バター、チーズ、ヨーグルト、アイスクリーム、無水乳脂肪(AMF)、脱脂粉乳(SMP)、全粉乳(WMP)、ホエイプロテイン、乳糖粉末、カード、パニールなどの製品タイプをカバーし、米国、中国、インド、日本、ドイツ、フランス、英国、イタリア、スペイン、オーストラリア、ニュージーランド、カナダ、ブラジル、メキシコ、トルコなどの国々を対象としています。主要企業には、ネスレS.A.、フォンテラ協同組合グループ、ロイヤル・フリーランドカンピーナN.V.、Arla Foods amba、ダノンS.A.、ラクタリス・グループなどが含まれます。ステークホルダーにとっての主な利点として、市場の推進要因、課題、機会に関する最新情報、主要な地域市場の特定、ポーターの5つの力分析による競争レベルの評価、および競争環境の理解が挙げられます。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の乳製品市場 – 概要
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合情報
5 世界の乳製品市場の状況
5.1 過去および現在の市場トレンド
5.2 市場予測
6 世界の乳製品市場 – 製品タイプ別内訳
6.1 液体ミルク
6.1.1 市場推進要因
6.1.2 過去および現在の市場実績
6.1.3 地域別市場内訳
6.1.4 製品タイプ別市場内訳
6.1.5 パックサイズ別市場内訳
6.1.6 包装タイプ別市場内訳
6.1.7 流通チャネル別市場内訳
6.1.8 生産コスト分析と利益率
6.1.9 主要企業
6.1.10 トレンドと新製品発売
6.1.11 市場予測
6.2 フレーバーミルク
6.2.1 市場推進要因
6.2.2 過去および現在の市場実績
6.2.3 地域別市場内訳
6.2.4 パックサイズ別市場内訳
6.2.5 包装タイプ別市場内訳
6.2.6 流通チャネル別市場内訳
6.2.7 生産コスト分析と利益率
6.2.8 主要企業
6.2.9 トレンドと新製品発売
6.2.10 市場予測
6.3 クリーム
6.3.1 市場推進要因
6.3.2 過去および現在の市場実績
6.3.3 地域別市場内訳
6.3.4 パックサイズ別市場内訳
6.3.5 包装タイプ別市場内訳
6.3.6 流通チャネル別市場内訳
6.3.7 生産コスト分析と利益率
6.3.8 主要企業
6.3.9 トレンドと新製品発売
6.3.10 市場予測
6.4 バター
6.4.1 市場推進要因
6.4.2 過去および現在の市場実績
6.4.3 地域別市場内訳
6.4.4 製品タイプ別市場内訳
6.4.5 パックサイズ別市場内訳
6.4.6 包装タイプ別市場内訳
6.4.7 流通チャネル別市場内訳
6.4.8 生産コスト分析と利益率
6.4.9 主要企業
6.4.10 トレンドと新製品発売
6.4.11 市場予測
6.5 チーズ
6.5.1 市場推進要因
6.5.2 過去および現在の市場実績
6.5.3 地域別市場内訳
6.5.4 製品タイプ別市場内訳
6.5.5 パックサイズ別市場内訳
6.5.6 包装タイプ別市場内訳
6.5.7 流通チャネル別市場内訳
6.5.8 生産コスト分析と利益率
6.5.9 主要企業
6.5.10 トレンドと新製品発売
6.5.11 市場予測
6.6 ヨーグルト
6.6.1 市場推進要因
6.6.2 過去および現在の市場実績
6.6.3 地域別市場内訳
6.6.4 製品タイプ別市場内訳
6.6.5 パックサイズ別市場内訳
6.6.6 包装タイプ別市場内訳
6.6.7 流通チャネル別市場内訳
6.6.8 生産コスト分析と利益率
6.6.9 主要企業
6.6.10 トレンドと新製品発売
6.6.11 市場予測
6.7 アイスクリーム
6.7.1 市場推進要因
6.7.2 過去および現在の市場実績
6.7.3 地域別市場内訳
6.7.4 製品タイプ別市場内訳
6.7.5 パックサイズ別市場内訳
6.7.6 包装タイプ別市場内訳
6.7.7 流通チャネル別市場内訳
6.7.8 生産コスト分析と利益率
6.7.9 主要企業
6.7.10 トレンドと新製品発売
6.7.11 市場予測
6.8 無水乳脂肪 (AMF)
6.8.1 市場の牽引要因
6.8.2 過去および現在の市場実績
6.8.3 地域別市場内訳
6.8.4 パックサイズ別市場内訳
6.8.5 包装タイプ別市場内訳
6.8.6 流通チャネル別市場内訳
6.8.7 生産コスト分析と利益率
6.8.8 主要企業
6.8.9 トレンドと新製品発売
6.8.10 市場予測
6.9 脱脂粉乳 (SMP)
6.9.1 市場の牽引要因
6.9.2 過去および現在の市場実績
6.9.3 地域別市場内訳
6.9.4 パックサイズ別市場内訳
6.9.5 包装タイプ別市場内訳
6.9.6 流通チャネル別市場内訳
6.9.7 生産コスト分析と利益率
6.9.8 主要企業
6.9.9 トレンドと新製品発売
6.9.10 市場予測
6.10 全粉乳 (WMP)
6.10.1 市場の牽引要因
6.10.2 過去および現在の市場実績
6.10.3 地域別市場内訳
6.10.4 製品タイプ別市場内訳
6.10.5 パックサイズ別市場内訳
6.10.6 包装タイプ別市場内訳
6.10.7 流通チャネル別市場内訳
6.10.8 生産コスト分析と利益率
6.10.9 主要企業
6.10.10 トレンドと新製品発売
6.10.11 市場予測
6.11 ホエイプロテイン
6.11.1 市場の牽引要因
6.11.2 過去および現在の市場実績
6.11.3 地域別市場内訳
6.11.4 パックサイズ別市場内訳
6.11.5 包装タイプ別市場内訳
6.11.6 流通チャネル別市場内訳
6.11.7 生産コスト分析と利益率
6.11.8 主要企業
6.11.9 トレンドと新製品発売
6.11.10 市場予測
6.12 乳糖粉末
6.12.1 市場の牽引要因
6.12.2 過去および現在の市場実績
6.12.3 地域別市場内訳
6.12.4 パックサイズ別市場内訳
6.12.5 包装タイプ別市場内訳
6.12.6 流通チャネル別市場内訳
6.12.7 生産コスト分析と利益率
6.12.8 主要企業
6.12.9 トレンドと新製品発売
6.12.10 市場予測
6.13 カード
6.13.1 市場の牽引要因
6.13.2 過去および現在の市場実績
6.13.3 地域別市場内訳
6.13.4 製品タイプ別市場内訳
6.13.5 パックサイズ別市場内訳
6.13.6 包装タイプ別市場内訳
6.13.7 流通チャネル別市場内訳
6.13.8 生産コスト分析と利益率
6.13.9 主要企業
6.13.10 トレンドと新製品発売
6.13.11 市場予測
6.14 パニール
6.14.1 市場の牽引要因
6.14.2 過去および現在の市場実績
6.14.3 地域別市場内訳
6.14.4 パックサイズ別市場内訳
6.14.5 包装タイプ別市場内訳
6.14.6 流通チャネル別市場内訳
6.14.7 生産コスト分析と利益率
6.14.8 主要企業
6.14.9 トレンドと新製品投入
6.14.10 市場予測
7 世界の乳製品市場 – 国別内訳
7.1 米国
7.1.1 市場促進要因
7.1.2 過去および現在の市場実績
7.1.3 製品タイプ別市場内訳
7.1.4 需給シナリオ
7.1.5 主要企業
7.1.6 市場予測
7.2 中国
7.2.1 市場促進要因
7.2.2 過去および現在の市場実績
7.2.3 製品タイプ別市場内訳
7.2.4 需給シナリオ
7.2.5 主要企業
7.2.6 市場予測
7.3 インド
7.3.1 市場促進要因
7.3.2 過去および現在の市場実績
7.3.3 製品タイプ別市場内訳
7.3.4 需給シナリオ
7.3.5 主要企業
7.3.6 市場予測
7.4 日本
7.4.1 市場促進要因
7.4.2 過去および現在の市場実績
7.4.3 製品タイプ別市場内訳
7.4.4 需給シナリオ
7.4.5 主要企業
7.4.6 市場予測
7.5 ドイツ
7.5.1 市場促進要因
7.5.2 過去および現在の市場実績
7.5.3 製品タイプ別市場内訳
7.5.4 需給シナリオ
7.5.5 主要企業
7.5.6 市場予測
7.6 フランス
7.6.1 市場促進要因
7.6.2 過去および現在の市場実績
7.6.3 製品タイプ別市場内訳
7.6.4 需給シナリオ
7.6.5 主要企業
7.6.6 市場予測
7.7 英国
7.7.1 市場促進要因
7.7.2 過去および現在の市場実績
7.7.3 製品タイプ別市場内訳
7.7.4 需給シナリオ
7.7.5 主要企業
7.7.6 市場予測
7.8 イタリア
7.8.1 市場促進要因
7.8.2 過去および現在の市場実績
7.8.3 製品タイプ別市場内訳
7.8.4 需給シナリオ
7.8.5 主要企業
7.8.6 市場予測
7.9 スペイン
7.9.1 市場促進要因
7.9.2 過去および現在の市場実績
7.9.3 製品タイプ別市場内訳
7.9.4 需給シナリオ
7.9.5 主要企業
7.9.6 市場予測
7.10 オーストラリア
7.10.1 市場促進要因
7.10.2 過去および現在の市場実績
7.10.3 製品タイプ別市場内訳
7.10.4 需給シナリオ
7.10.5 主要企業
7.10.6 市場予測
7.11 ニュージーランド
7.11.1 市場促進要因
7.11.2 過去および現在の市場実績
7.11.3 製品タイプ別市場内訳
7.11.4 需給シナリオ
7.11.5 主要企業
7.11.6 市場予測
7.12 カナダ
7.12.1 市場促進要因
7.12.2 過去および現在の市場実績
7.12.3 製品タイプ別市場内訳
7.12.4 需給シナリオ
7.12.5 主要企業
7.12.6 市場予測
7.13 ブラジル
7.13.1 市場促進要因
7.13.2 過去および現在の市場実績
7.13.3 製品タイプ別市場内訳
7.13.4 需給シナリオ
7.13.5 主要企業
7.13.6 市場予測
7.14 メキシコ
7.14.1 市場促進要因
7.14.2 過去および現在の市場実績
7.14.3 製品タイプ別市場内訳
7.14.4 需給シナリオ
7.14.5 主要企業
7.14.6 市場予測
7.15 トルコ
7.15.1 市場促進要因
7.15.2 市場の過去および現在のパフォーマンス
7.15.3 製品タイプ別市場内訳
7.15.4 需給シナリオ
7.15.5 主要企業
7.15.6 市場予測
8 世界の乳製品市場 – 競争環境
8.1 主要企業の過去の収益と市場シェア分析
8.2 市場構造
8.3 主要企業のプロファイル
8.3.1 ネスレ
8.3.1.1 事業概要
8.3.1.2 乳製品ポートフォリオ
8.3.1.3 事業戦略
8.3.1.4 財務状況
8.3.1.5 ニュース、新製品発売、その他のイベント
8.3.2 フォンテラ
8.3.2.1 事業概要
8.3.2.2 乳製品ポートフォリオ
8.3.2.3 事業戦略
8.3.2.4 財務状況
8.3.2.5 ニュース、新製品発売、その他のイベント
8.3.3 フリースランドカンピーナ
8.3.3.1 事業概要
8.3.3.2 乳製品ポートフォリオ
8.3.3.3 事業戦略
8.3.3.4 財務状況
8.3.3.5 ニュース、新製品発売、その他のイベント
8.3.4 アーラフーズ
8.3.4.1 事業概要
8.3.4.2 乳製品ポートフォリオ
8.3.4.3 事業戦略
8.3.4.4 財務状況
8.3.4.5 ニュース、新製品発売、その他のイベント
8.3.5 ダノン
8.3.5.1 事業概要
8.3.5.2 乳製品ポートフォリオ
8.3.5.3 事業戦略
8.3.5.4 財務状況
8.3.5.5 ニュース、新製品発売、その他のイベント
8.3.6 ラクタリス
8.3.6.1 事業概要
8.3.6.2 乳製品ポートフォリオ
8.3.6.3 事業戦略
8.3.6.4 財務状況
8.3.6.5 ニュース、新製品発売、その他のイベント
9 世界の乳製品市場 – 業界分析
9.1 世界の乳製品市場 – 促進要因、抑制要因、機会、課題
9.1.1 概要
9.1.2 促進要因
9.1.3 抑制要因
9.1.4 機会
9.1.5 課題
9.2 世界の乳製品市場 – ポーターの5フォース分析
9.2.1 概要
9.2.2 買い手の交渉力
9.2.3 供給者の交渉力
9.2.4 競争の程度
9.2.5 新規参入の脅威
9.2.6 代替品の脅威
9.3 世界の乳製品市場 – バリューチェーン分析
9.3.1 概要
9.3.2 研究開発
9.3.3 原材料調達
9.3.4 製造
9.3.5 マーケティング
9.3.6 流通
9.3.7 最終用途
10 付録
世界的な酪農産業全体を指す言葉です。牛乳の生産から加工、流通、消費に至るまで、地球規模で展開される広範な分野を包括しています。気候、経済、文化、技術など、多様な要素に影響される複雑な産業構造を持っており、世界中の人々の食生活を支える重要な役割を担っています。
主な種類としては、まず飲用牛乳が挙げられます。これは生乳を殺菌処理したもので、成分無調整牛乳、低脂肪牛乳、無脂肪牛乳、また長期保存が可能なUHT牛乳などがあります。次に、加工乳製品が非常に多様です。チーズはチェダー、モッツァレラ、パルミジャーノなど世界中で数千種類が存在し、ヨーグルトもプレーン、加糖、ギリシャヨーグルトなど多岐にわたります。バター、生クリーム、アイスクリームも重要な製品です。さらに、長期保存や輸送に適した粉乳(全粉乳、脱脂粉乳、育児用粉乳)や練乳も含まれます。近年では、乳糖不耐症に対応した乳糖フリー製品や、オーガニック牛乳、機能性成分を強化した製品なども市場に増えています。
用途は非常に広範です。最も一般的なのは、飲料としての直接消費で、牛乳は朝食のシリアルやコーヒー、紅茶などと共に日常的に飲まれています。また、料理やお菓子作りの材料としても不可欠です。ソース、スープ、パン、ケーキ、デザートなど、世界中の食卓で利用されています。食品加工産業においても、チョコレート、菓子、加工肉、冷凍食品など、様々な製品の原料として使われます。栄養補助食品としても重要で、特に乳児用粉ミルクは乳児の成長に不可欠な栄養源であり、スポーツ栄養食品や医療用食品にも応用されています。
関連技術も多岐にわたります。生産段階では、ロボット搾乳システムが普及し、労働力削減と生産効率向上に貢献しています。精密農業技術は、センサーやデータ分析を活用して、飼料管理、家畜の健康状態モニタリング、乳量予測などを最適化します。遺伝育種技術により、乳量や乳質、疾病抵抗性の高い品種が開発されています。家畜衛生管理も重要で、疾病予防やワクチン接種により、安定した生産を支えています。加工段階では、超高温殺菌(UHT)と無菌包装技術が、牛乳の長期保存と広範な流通を可能にしました。膜ろ過技術は、乳タンパク質の濃縮(ギリシャヨーグルトなど)や乳糖除去に応用されています。粉乳製造のための高度な乾燥技術も不可欠です。また、製品の品質を維持するためのコールドチェーン物流技術も、グローバルな流通を支える重要な要素です。近年では、持続可能性への関心が高まり、廃棄物管理や省エネルギー技術の開発も進められています。