❖本調査レポートの見積依頼/サンプル/購入/質問フォーム❖
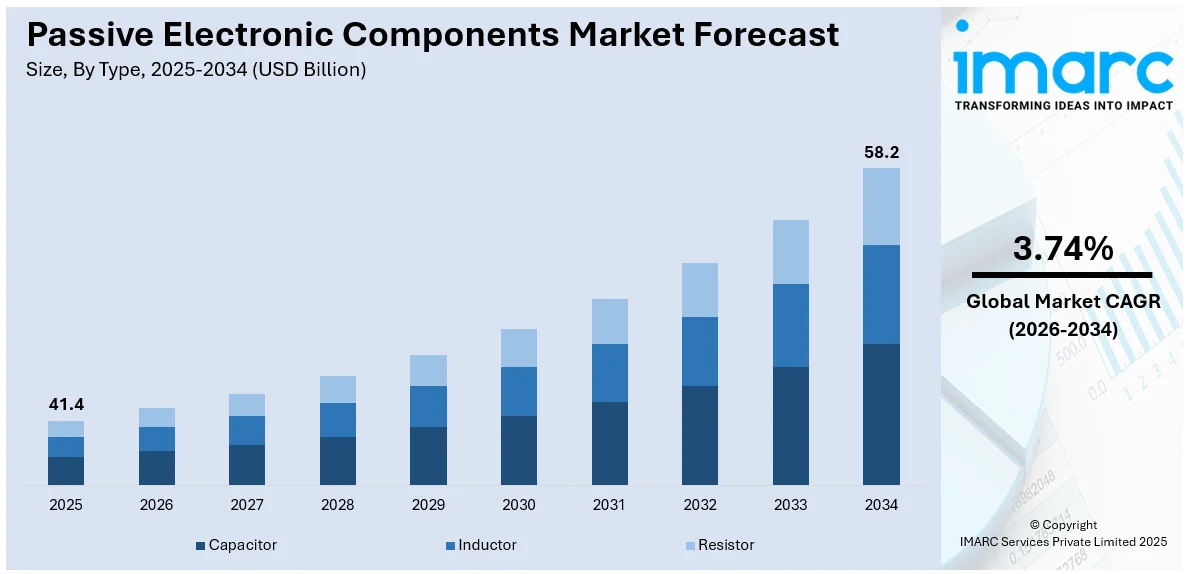
世界の受動電子部品市場は、2025年に414億ドルと評価され、2034年には582億ドルに達すると予測されており、2026年から2034年にかけて年平均成長率3.74%で成長が見込まれます。2025年には北米が市場シェアの35.8%以上を占め、市場を牽引しています。
この市場成長の主な要因は、スマートフォンやウェアラブルなどの家電製品における需要の増加、電気自動車(EV)や先進運転支援システム(ADAS)の普及、そして効率的なエネルギー管理と信頼性を必要とする再生可能エネルギーインフラの拡大です。また、小型化の継続的な進展、自動車、通信、産業オートメーション分野における高性能部品への需要の高まり、IoTデバイス、ウェアラブル、スマートホーム技術の採用拡大も市場を後押ししています。これらは、効率的な電力管理と信号処理のためにコンデンサ、抵抗器、インダクタの必要性を増幅させています。例えば、Knowles Precision Devicesは2024年3月11日に、EV、IoT、再生可能エネルギーシステム向けに高電圧と省スペースを実現する3セル設計の電気二重層コンデンサ(EDLC)モジュールを発表しました。
米国市場は、航空宇宙、防衛、自動車、通信分野における強力な産業基盤とリーダーシップによって特に牽引されています。EVや再生可能エネルギーインフラにおける先進システムへの需要増大が、コンデンサ、抵抗器、インダクタの採用を促進しています。Bourns, Inc.は2024年8月26日に、バッテリー管理システム、太陽光インバータ、電源向けに精密なソリューションを提供するRiedon産業用シャント抵抗器のラインナップを拡充しました。さらに、急速な5Gネットワーク開発、スマートシティプロジェクト、IoTの普及も高性能受動部品の需要を促進しています。研究開発への投資増加は小型でエネルギー効率の高い部品の開発を可能にし、政府の戦略的イニシアティブと強固なサプライチェーンネットワークが市場の持続的な拡大とグローバルな競争力を確保しています。
主要な市場トレンドとしては以下の点が挙げられます。
1. **家電製品需要の増加**: スマートフォン、ノートPC、タブレット、ウェアラブルデバイスの普及が受動電子部品の需要を大幅に増加させています。IDCによると、2024年第1四半期のウェアラブルデバイス出荷台数は前年比8.8%増の1億1310万台に達しました。
2. **自動車産業の拡大**: EVの成長とADASの普及が受動電子部品の需要を大きく刺激しています。IEAの報告によると、2023年には世界で約1400万台のEVが新規登録され、道路を走行するEVの総数は4000万台に達しました。
3. **再生可能エネルギーシステムの需要増加**: 太陽光発電、風力発電設備、その他のエネルギー貯蔵システムへの需要が高まっており、これらは効率的なエネルギー変換、貯蔵、管理のために受動電子部品に依存しています。IEAは、2024年には風力・太陽光発電システムが世界で初めて水力発電を上回る電力を生産すると予測しています。
市場はタイプ別(コンデンサ、インダクタ、抵抗器)と最終用途産業別に分類されます。コンデンサは、エネルギー貯蔵、調整、信号処理における重要な役割により、2025年に市場シェアの約54.4%を占め、市場をリードしています。これらは、パワーエレクトロニクス、再生可能エネルギーシステム、EVにおいて不可欠であり、家電、自動車、通信、産業分野など幅広い産業で利用されています。
受動電子部品市場は、高容量化、小型化、耐熱性向上といった技術革新により、再生可能エネルギーや電動モビリティなどの高需要分野で用途を拡大している。特に太陽光インバーターや風力タービンといった再生可能エネルギーシステムにおいて、性能と信頼性向上に不可欠な役割を果たす。
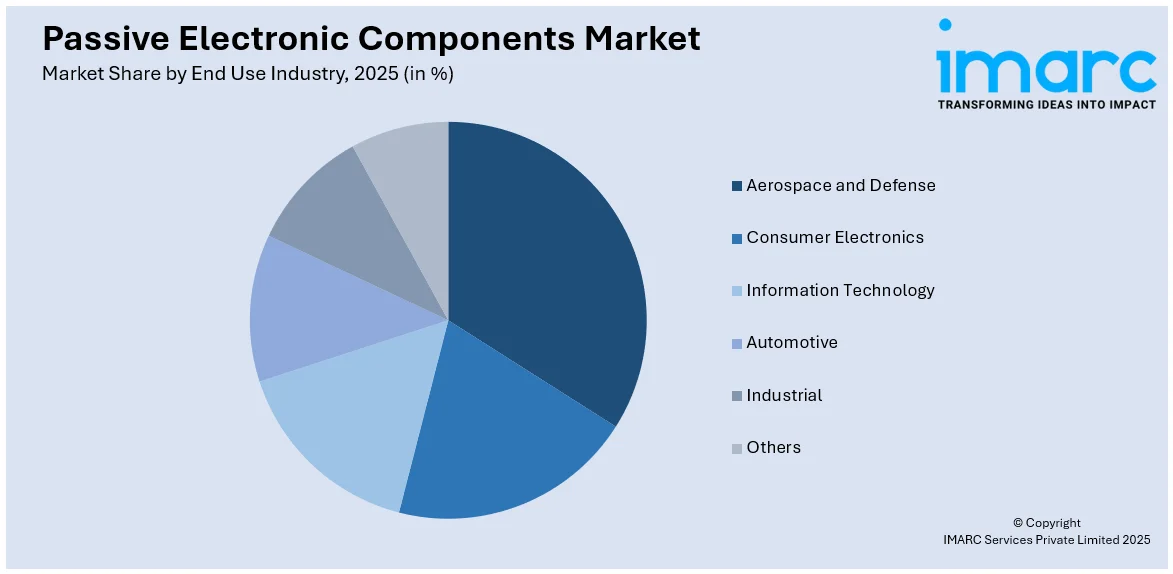
エンドユース産業別では、家電製品が2025年に約25.9%の市場シェアを占め、市場を牽引する。スマートフォン、ノートパソコン、タブレット、スマートホーム機器、IoTデバイス、ウェアラブル、ゲームシステムなどの普及が背景にある。これらのデバイスは、機能性、信号処理、エネルギー効率を確保するため、コンデンサ、抵抗器、インダクタといった受動部品を必要とし、小型化・高性能化の進展が、より小型で信頼性の高い部品への需要を高めている。
地域別では、北米が2025年に35.8%以上の最大市場シェアを占める。強固な産業基盤、高度な技術インフラ、R&D投資が牽引力となり、航空宇宙、防衛、通信、自動車産業で広範に利用される。急速に成長する電気自動車(EV)および再生可能エネルギー市場が、エネルギー貯蔵や電力管理における部品需要を促進。2024年9月には米国のQuantic ElectronicsがRichardson Electronicsと提携し、防衛、航空宇宙、5G分野での先進コンデンサ技術提供を拡大する。強固なサプライチェーンと政府の支援政策も北米の優位性を確固たるものにしている。米国は北米市場の86.50%を占め、2023年のEV新規登録台数は140万台(前年比40%増)に達し、EVのバッテリー管理システム、パワーエレクトロニクス、電子制御ユニット(ECU)、先進運転支援システム(ADAS)における受動部品の重要性が高まっている。
欧州市場も堅調に成長し、自動車産業と家電産業の発展が主要な推進力である。2023年のEU自動車市場は前年比13.9%増の1050万台を記録し、EVへの移行が電力管理システムやECU向け受動部品の需要を押し上げている。欧州のオンライン家電市場は2023年に900億ユーロに達し、2025年には1070億ユーロに成長すると予測され、スマートフォン、ノートパソコン、ウェアラブルなどの進化が電子部品ポートフォリオの必要性を高めている。
アジア太平洋市場は、電子機器と再生可能エネルギーソリューションへの需要増加により高い成長を遂げる。インドの電子システム設計製造(ESDM)部門は、2025年までにデジタル経済から1兆ドルの経済価値を生み出すという政府目標を支える。インドの携帯電話製造業は2015年から2024年の間に年平均成長率40.76%で拡大。再生可能エネルギーも成長し、中国は2030年までに新規再生可能エネルギー設備容量の約60%を追加すると予想される。
ラテンアメリカ市場も、地域の様々な分野における電子機器需要の増加に伴い成長が見込まれる。2023年のブラジルのデバイス市場は215億ドルに達し、前年比1.1%増を記録。携帯電話、ノートパソコンなど受動部品を必要とする電子製品への消費者需要が増加しており、自動車産業も大幅な拡大を経験している。
受動電子部品市場は、電気自動車(EV)、再生可能エネルギー、消費者向け電子機器の需要拡大により、世界的に堅調な成長を遂げています。
ラテンアメリカ地域では、EVへの移行がバッテリー管理システムやパワーエレクトロニクスに不可欠な部品の需要を押し上げています。また、太陽光および風力エネルギー容量の着実な増加に伴い、再生可能エネルギー部門も成長しており、受動電子部品の需要をさらに高めています。
中東・アフリカ(MEA)市場も、消費者向け電子機器、自動車、再生可能エネルギー産業で力強い成長を見せています。国際エネルギー機関(IEA)によると、同地域は2030年までにクリーンエネルギー達成を目指し、再生可能エネルギーに多額の投資を行っています。これにより、太陽光、風力、エネルギー貯蔵システムにおける受動電子部品の需要が拡大しています。自動車分野では、2023年にEV新規登録が15%増加し、バッテリー管理やパワーエレクトロニクス向けのコンデンサ、抵抗器、インダクタなどの受動部品の需要が急増しています。特にサウジアラビアとUAEでは、スマートフォン、ノートパソコン、スマート家電の普及が進み、消費者向け電子機器の拡大が受動部品の需要を牽引しています。
受動電子部品市場は競争が激しく、多数の主要企業が小型化されたコンデンサ、抵抗器、インダクタなどの革新的な製品開発に注力しています。企業はグローバルプレゼンスの拡大と生産能力の増強のため、戦略的提携、合併、買収を積極的に行っています。例えば、2025年1月にはGlobe CapacitorsがPolyChargeと提携し、NanoLam技術を統合してEV、再生可能エネルギー、産業用電源向けの高性能ソリューションを提供することで、両社のイノベーションリーダーシップを強化しました。EV、再生可能エネルギー、IoTデバイスの需要増加は競争を激化させ、地域メーカーも地域ニーズに応え、市場成長に貢献しています。主要企業には、Eaton Corporation PLC、KOA Corporation、京セラ株式会社、株式会社村田製作所、パナソニック株式会社、サムスン電機株式会社、太陽誘電株式会社、TDK株式会社、TE Connectivity、TT Electronics Plc、Vishay Intertechnology Inc.、Yageo Corporationなどが挙げられます。
最近の動向としては、2024年3月にYAGEO GroupのKEMETが軍事用途向け高性能ポリマータンタルコンデンサT581を発表。2024年2月にはSamtecが高密度・小型のEdge RateコネクタERM6 & ERF6シリーズをリリースし、最大56 Gbps PAM4の高速アプリケーションに対応しました。また、2024年1月には村田製作所が車載向けパワーインダクタDFE2MCPH_JLシリーズを発表し、ADASや車載インフォテインメント(IVI)システムなどの成長分野に貢献しています。
本レポートは、2025年を基準年とし、2020年から2025年までの履歴期間と2026年から2034年までの予測期間を対象に、受動電子部品市場を億米ドル単位で分析します。市場の履歴トレンド、見通し、推進要因、課題、セグメント別評価を詳細に探求します。対象となるタイプは、セラミック、タンタル、アルミ電解、紙・プラスチックフィルム、スーパーキャパシタなどのコンデンサ、パワーおよび周波数インダクタ、表面実装チップ、ネットワーク、巻線、フィルム/酸化物/箔、カーボン抵抗器です。エンドユース産業は、航空宇宙・防衛、消費者向け電子機器、情報技術、自動車、産業などが含まれます。アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東・アフリカの主要地域と、米国、中国、日本、ドイツなどの主要国を網羅し、主要企業の詳細なプロファイルも提供します。
ステークホルダーにとって、本レポートは2020年から2034年までの市場セグメント、トレンド、予測、ダイナミクスに関する包括的な定量的分析を提供します。市場の推進要因、課題、機会に関する最新情報に加え、主要な地域市場および国レベルの市場を特定できます。ポーターのファイブフォース分析により、競争レベルと市場の魅力度を評価し、競争環境を理解することで、主要企業の現状を把握するのに役立ちます。
1 序文
2 調査範囲と方法論
2.1 調査目的
2.2 関係者
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界トレンド
5 世界の受動電子部品市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 コンデンサ
6.1.1 市場トレンド
6.1.2 主要セグメント
6.1.2.1 セラミックコンデンサ
6.1.2.2 タンタルコンデンサ
6.1.2.3 アルミニウム電解コンデンサ
6.1.2.4 紙・プラスチックフィルムコンデンサ
6.1.2.5 スーパーキャパシタ
6.1.3 市場予測
6.2 インダクタ
6.2.1 市場トレンド
6.2.2 主要セグメント
6.2.2.1 電源
6.2.2.2 周波数
6.2.3 市場予測
6.3 抵抗器
6.3.1 市場トレンド
6.3.2 主要セグメント
6.3.2.1 表面実装チップ
6.3.2.2 ネットワーク
6.3.2.3 巻線
6.3.2.4 フィルム/酸化膜/箔
6.3.2.5 カーボン
6.3.3 市場予測
7 最終用途産業別市場内訳
7.1 航空宇宙・防衛
7.1.1 市場トレンド
7.1.2 市場予測
7.2 家庭用電化製品
7.2.1 市場トレンド
7.2.2 市場予測
7.3 情報技術
7.3.1 市場トレンド
7.3.2 市場予測
7.4 自動車
7.4.1 市場トレンド
7.4.2 市場予測
7.5 産業
7.5.1 市場トレンド
7.5.2 市場予測
7.6 その他
7.6.1 市場トレンド
7.6.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 英国
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業のプロファイル
13.3.1 イートン・コーポレーションPLC
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 KOA株式会社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.3 京セラ株式会社
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 村田製作所株式会社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 パナソニック株式会社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 サムスン電機株式会社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 太陽誘電株式会社
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.8 TDK株式会社
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 TEコネクティビティ
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 TTエレクトロニクス Plc
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.11 ビシェイ・インターテクノロジー Inc.
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 ヤーゲオ・コーポレーション
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
図のリスト
図1:世界の受動電子部品市場:主要な推進要因と課題
図2:世界の受動電子部品市場:販売額(10億米ドル)、2020-2025年
図3:世界の受動電子部品市場予測:販売額(10億米ドル)、2026-2034年
図4:世界の受動電子部品市場:タイプ別内訳(%)、2025年
図5:世界の受動電子部品市場:最終用途産業別内訳(%)、2025年
図6:世界:受動電子部品市場:地域別内訳(%)、2025年
図7:世界:受動電子部品(コンデンサ)市場:販売額(百万米ドル)、2020年および2025年
図8:世界:受動電子部品(コンデンサ)市場予測:販売額(百万米ドル)、2026年~2034年
図9:世界:受動電子部品(インダクタ)市場:販売額(百万米ドル)、2020年および2025年
図10:世界:受動電子部品(インダクタ)市場予測:販売額(百万米ドル)、2026年~2034年
図11:世界:受動電子部品(抵抗器)市場:販売額(百万米ドル)、2020年および2025年
図12:世界:受動電子部品(抵抗器)市場予測:販売額(百万米ドル)、2026年~2034年
図13:世界:受動電子部品(航空宇宙・防衛)市場:販売額(百万米ドル)、2020年および2025年
図14:世界:受動電子部品(航空宇宙・防衛)市場予測:販売額(百万米ドル)、2026年~2034年
図15:世界:受動電子部品(家電)市場:販売額(百万米ドル)、2020年および2025年
図16:世界:受動電子部品(家電)市場予測:販売額(百万米ドル)、2026年~2034年
図17:世界:受動電子部品(情報技術)市場:販売額(百万米ドル)、2020年および2025年
図18:世界:受動電子部品(情報技術)市場予測:販売額(百万米ドル)、2026年~2034年
図19:世界:受動電子部品(自動車)市場:販売額(百万米ドル)、2020年および2025年
図20:世界:受動電子部品(自動車)市場予測:販売額(百万米ドル)、2026年~2034年
図21:世界:受動電子部品(産業)市場:販売額(百万米ドル)、2020年および2025年
図22:世界:受動電子部品(産業)市場予測:販売額(百万米ドル)、2026年~2034年
図23:世界:受動電子部品(その他の最終用途産業)市場:販売額(百万米ドル)、2020年および2025年
図24:世界:受動電子部品(その他の最終用途産業)市場予測:販売額(百万米ドル)、2026年~2034年
図25:北米:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図26:北米:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図27:米国:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図28:米国:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図29:カナダ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図30:カナダ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図31:アジア太平洋:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図32:アジア太平洋:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図33:中国:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図34:中国:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図35:日本:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図36:日本:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図37:インド:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図38:インド:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図39:韓国:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図40:韓国:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図41:オーストラリア:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図42:オーストラリア:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図43:インドネシア:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図44:インドネシア:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図45:その他:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図46:その他:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図47:ヨーロッパ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図48:ヨーロッパ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図49:ドイツ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図50:ドイツ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図51:フランス:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図52:フランス:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図53:イギリス:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図54:イギリス:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図55:イタリア:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図56:イタリア:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図57:スペイン:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図58:スペイン:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図59:ロシア:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図60:ロシア:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図61:その他:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図62:その他:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図63:ラテンアメリカ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図64:ラテンアメリカ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図65:ブラジル:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図66:ブラジル:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図67:メキシコ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図68:メキシコ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図69:その他:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図70:その他:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図71:中東およびアフリカ:受動電子部品市場:販売額(百万米ドル)、2020年および2025年
図72:中東およびアフリカ:受動電子部品市場:国別内訳(割合)、2025年
図73:中東およびアフリカ:受動電子部品市場予測:販売額(百万米ドル)、2026年~2034年
図74:グローバル:受動電子部品産業:SWOT分析
図75:グローバル:受動電子部品産業:バリューチェーン分析
図76:グローバル:受動電子部品産業:ポーターの5フォース分析
受動電子部品とは、外部から供給された電気エネルギーを消費、蓄積、または変換する機能を持つ電子部品のことです。これらは自ら電気エネルギーを生成したり、信号を増幅したりする能力を持たず、通常は外部からの電力供給なしに動作します。回路内で電流の流れを制限したり、電荷を蓄えたり、磁場を形成したりする役割を果たします。代表的な受動部品には、抵抗器、コンデンサ、インダクタなどがあり、能動部品と対比される概念です。
受動電子部品には主に以下の種類があります。抵抗器は、電流の流れを制限し、電圧を降下させる部品です。固定抵抗器や、ボリューム、半固定抵抗器のような可変抵抗器があり、電流制限、分圧、終端抵抗などに用いられます。コンデンサは、電荷を蓄積する部品で、電気エネルギーを一時的に貯蔵します。セラミック、電解、フィルムコンデンサなどがあり、電源の平滑化、信号のカップリング・デカップリング、フィルタリングなどに利用されます。インダクタは、電流の変化を妨げ、磁場としてエネルギーを蓄える部品です。空芯やフェライトコアコイルなどがあり、ノイズ除去のためのチョークコイル、フィルタ回路、共振回路などに使われます。その他、電圧変換や絶縁を行うトランス、温度によって抵抗値が変化するサーミスタ、過電圧から回路を保護するバリスタなども受動部品に含まれます。
受動電子部品は、あらゆる電子機器の基盤となる回路で不可欠な役割を果たしています。電源回路では、コンデンサが整流された直流電圧を平滑化し、安定した電源供給を可能にします。また、インダクタとコンデンサを組み合わせたLCフィルタは、電源ノイズを除去するために用いられます。信号処理回路においては、抵抗器による分圧や電流制限、コンデンサによる信号の結合(カップリング)や直流成分の除去、インダクタとコンデンサによる特定の周波数帯域を通過・阻止するフィルタ回路などが広く利用されています。通信機器では、LC共振回路が特定の周波数を選択したり、アンテナのインピーダンス整合に用いられたりします。さらに、サーミスタは温度センサーとして、バリスタは過電圧からの回路保護として、ヒューズは過電流保護として、それぞれ重要な役割を担っています。これらの部品は、回路の安定性、信頼性、性能を確保するために不可欠です。
受動電子部品の進化は、関連する様々な技術と密接に関わっています。表面実装技術(SMT)の発展により、チップ抵抗器やチップコンデンサといった小型の受動部品が主流となり、電子機器の小型化と高密度実装に大きく貢献しました。材料科学の進歩は、誘電体材料、磁性材料、抵抗体材料の性能向上をもたらし、より高性能で小型の受動部品の開発を可能にしています。例えば、高誘電率セラミックスは小型で大容量のコンデンサを実現しました。回路設計においては、SPICEなどのシミュレーション技術が不可欠であり、受動部品の特性モデルを用いて、回路の動作を事前に検証し、最適化が行われます。また、薄膜技術や厚膜技術といった製造技術の発展は、高精度な抵抗器やインダクタの量産を可能にし、電子機器の信頼性とコスト効率の向上に寄与しています。