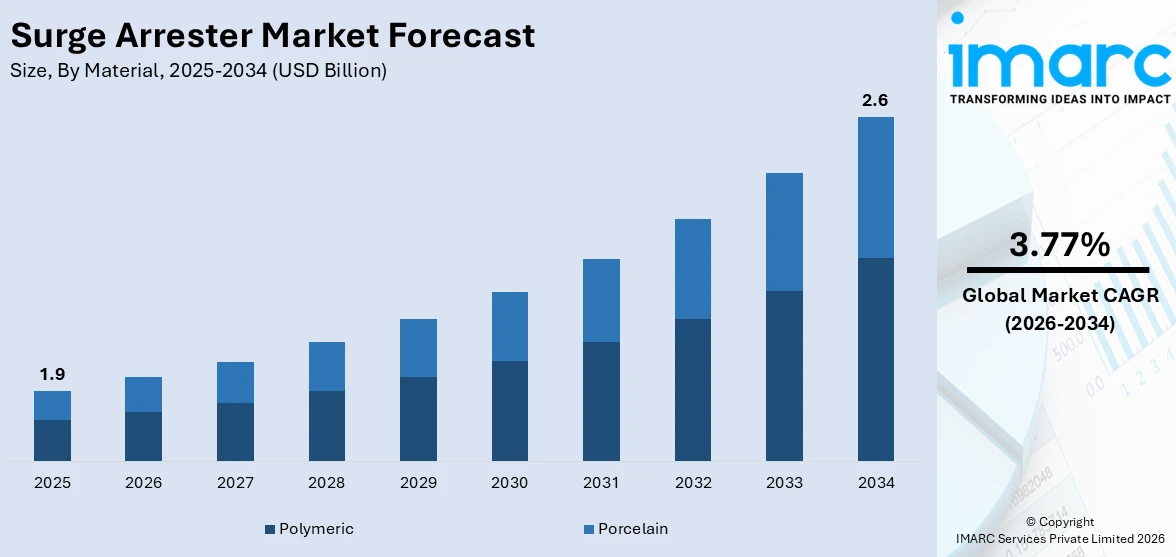
サージアレスタの世界市場は、2025年に19億米ドルに達し、2034年には26億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.77%で推移する見込みです。この成長は、電子機器の普及、信頼性の高い電力供給への需要増加、および落雷の頻発が主な要因となっています。
サージアレスタは、落雷や開閉サージなどの過渡的な過電圧事象から電気・電子機器を保護する装置です。過電圧は機器に重大な損傷を与え、完全な故障につながる可能性があります。サージアレスタは、過剰な電圧を機器から迂回させ、安全に大地に放散することで機能します。通常、保護対象機器と並列に接続された金属酸化物バリスタ(MOV)またはガス放電管(GDT)で構成され、過電圧発生時に過剰な電圧を大地へ低インピーダンス経路で流し、機器を保護します。近年、配電システム、通信ネットワーク、その他の高感度機器を使用するアプリケーションで広く採用され、その重要性が増しています。
市場を牽引する主な要因の一つは、家庭用および産業用電子機器を過電圧事象から保護する必要性の高まりです。サージアレスタは、高感度機器を保護するための費用対効果の高いソリューションを提供します。また、電力会社や発電・配電会社は、信頼性の高い電力供給への需要増加に伴い、開閉サージやその他の過電圧事象から機器を保護するためにサージアレスタの導入を増やしています。
気候変動による落雷の増加も、サージアレスタの需要を押し上げています。サージアレスタは落雷に対する保護を提供し、被害を最小限に抑えます。さらに、再生可能エネルギー源は遠隔地や露出した場所に設置されることが多く、落雷やその他の過電圧事象に対して脆弱であるため、その高感度電子部品にとってサージアレスタはますます不可欠になっています。産業オートメーションおよび制御システムの採用増加も、サージ保護の必要性を高めています。
アイソレーション変圧器やUPSシステムなどの他の過電圧保護と比較して、サージアレスタの費用対効果の高さも、電子機器保護における人気の選択肢となっています。設計や材料における技術進歩も市場を後押ししており、MOVやGDTの使用により性能と信頼性が大幅に向上しています。さらに、規制機関による厳格な安全規制やガイドラインも市場の成長に寄与しています。
サージアレスタの世界市場は、電力インフラの拡大、再生可能エネルギー導入の増加、電気自動車の普及、スマートグリッド技術の進展、および医療施設やデータセンターなどの重要インフラにおけるサージアレスタの使用義務化により、著しい成長を遂げています。
IMARC Groupの分析によると、2026年から2034年までの市場予測が提供されており、材料、クラス、電圧範囲、エンドユーザー、地域に基づいて市場が分類されています。
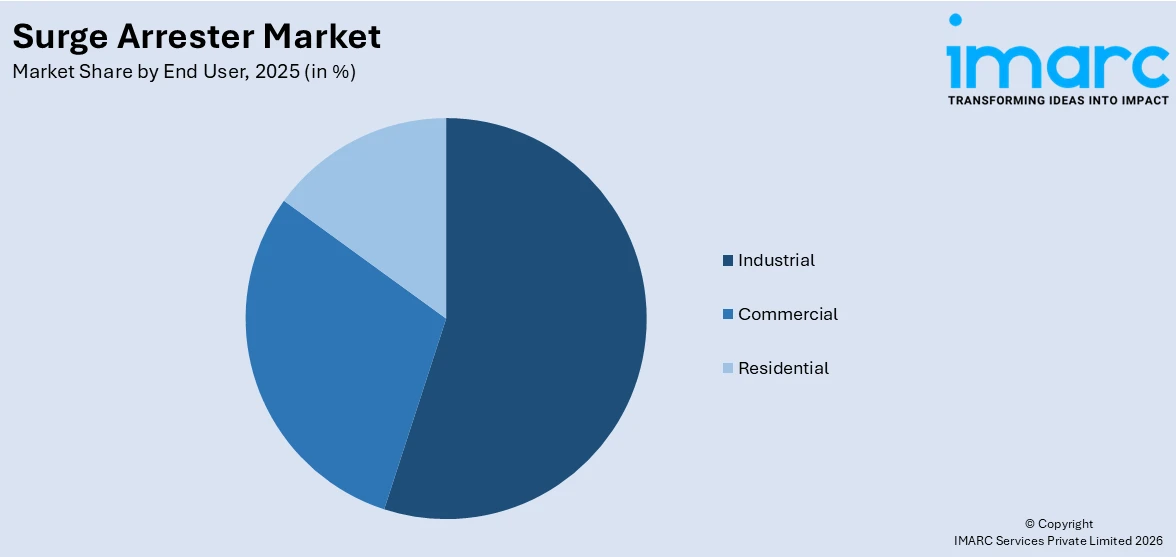
材料別では、ポリマー型が最大のセグメントを占めています。クラス別では、ステーションクラスが最大の市場シェアを占めました。電圧範囲別では、中電圧が最大のセグメントとなっています。エンドユーザー別では、産業分野が最大の市場シェアを占めています。
地域別では、アジア太平洋地域が最大の市場であり、急速な都市化と工業化、信頼性と安全性の高い電気システムの重要性に対する意識の高まりが成長を牽引しています。
競争環境については、ABB Ltd.、CG Power and Industrial Solutions Limited、Eaton Corporation plc、General Electric Company、Hubbell Incorporated、Izoelektro d.o.o.、Siemens Energy (Siemens AG)、TE Connectivity Ltdなどの主要企業が市場を牽引しており、市場構造、主要プレーヤーの市場シェア、プレーヤーのポジショニング、主要な勝利戦略、競争ダッシュボード、企業評価象限などの詳細な分析が報告書に含まれています。
このレポートは、世界のサージアレスタ市場に関する包括的な分析を提供します。分析の基準年は2025年、履歴期間は2020年から2025年、予測期間は2026年から2034年で、市場規模は10億米ドル単位で評価されます。
レポートの範囲は、過去および予測されるトレンド、業界の促進要因と課題、およびセグメント別の市場評価(材料クラス、電圧範囲、エンドユーザー、地域別)の調査を含みます。対象となる材料はポリマーと磁器、クラスは配電クラス、中間クラス、およびステーションクラスです。電圧範囲は低電圧、中電圧、高電圧をカバーし、エンドユーザーは産業用、商業用、住宅用です。
地域別では、アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東およびアフリカが対象となり、米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコなどの主要国が含まれます。主要企業には、ABB Ltd.、Eaton Corporation plc、Siemens Energyなどが挙げられます。
レポートは、市場のパフォーマンス、促進要因、抑制要因、機会、地域市場、国別市場の魅力、材料、クラス、電圧範囲、エンドユーザーに基づく市場の内訳、および競争構造に関する主要な質問に答えます。
ステークホルダーにとっての主な利点は、2020年から2034年までの市場セグメント、トレンド、予測、ダイナミクスに関する包括的な定量的分析です。また、市場の促進要因、課題、機会に関する最新情報を提供し、主要な地域市場と国レベルの市場を特定するのに役立ちます。ポーターの5つの力分析は、競争レベルと業界の魅力を評価するのに役立ち、競争環境は主要企業の現在の位置を理解するための洞察を提供します。
レポートはPDFおよびExcel形式で提供され、特別な要求に応じてPPT/Word形式での提供も可能です。購入後10〜12週間のアナリストサポートと10%の無料カスタマイズが含まれます。
1 序文
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 グローバルサージアレスター市場 – 導入
4.1 概要
4.2 市場動向
4.3 業界トレンド
4.4 競合インテリジェンス
5 グローバルサージアレスター市場の展望
5.1 過去および現在の市場トレンド (2020-2025)
5.2 市場予測 (2026-2034)
6 グローバルサージアレスター市場 – 材料別内訳
6.1 ポリマー
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2020-2025)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026-2034)
6.2 磁器
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2020-2025)
6.2.3 市場セグメンテーション
6.2.4 市場予測 (2026-2034)
6.3 材料別魅力的な投資提案
7 グローバルサージアレスター市場 – クラス別内訳
7.1 配電クラス
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2020-2025)
7.1.3 市場セグメンテーション
7.1.4 市場予測 (2026-2034)
7.2 中間クラス
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2020-2025)
7.2.3 市場セグメンテーション
7.2.4 市場予測 (2026-2034)
7.3 変電所クラス
7.3.1 概要
7.3.2 過去および現在の市場トレンド (2020-2025)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2026-2034)
7.4 クラス別魅力的な投資提案
8 グローバルサージアレスター市場 – 電圧範囲別内訳
8.1 低電圧
8.1.1 概要
8.1.2 過去および現在の市場トレンド (2020-2025)
8.1.3 市場セグメンテーション
8.1.4 市場予測 (2026-2034)
8.2 中電圧
8.2.1 概要
8.2.2 過去および現在の市場トレンド (2020-2025)
8.2.3 市場セグメンテーション
8.2.4 市場予測 (2026-2034)
8.3 高電圧
8.3.1 概要
8.3.2 過去および現在の市場トレンド (2020-2025)
8.3.3 市場セグメンテーション
8.3.4 市場予測 (2026-2034)
8.4 電圧範囲別魅力的な投資提案
9 グローバルサージアレスター市場 – エンドユーザー別内訳
9.1 産業用
9.1.1 概要
9.1.2 過去および現在の市場トレンド (2020-2025)
9.1.3 市場セグメンテーション
9.1.4 市場予測 (2026-2034)
9.2 商業用
9.2.1 概要
9.2.2 過去および現在の市場トレンド (2020-2025)
9.2.3 市場セグメンテーション
9.2.4 市場予測 (2026-2034)
9.3 住宅用
9.3.1 概要
9.3.2 過去および現在の市場トレンド (2020-2025)
9.3.3 市場セグメンテーション
9.3.4 市場予測 (2026-2034)
9.4 エンドユーザー別魅力的な投資提案
10 グローバルサージアレスター市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場推進要因
10.1.1.2 過去および現在の市場トレンド (2020-2025)
10.1.1.3 材料別市場内訳
10.1.1.4 クラス別市場内訳
10.1.1.5 電圧範囲別市場内訳
10.1.1.6 エンドユーザー別市場内訳
10.1.1.7 主要プレーヤー
10.1.1.8 市場予測 (2026-2034)
10.1.2 カナダ
10.1.2.1 市場推進要因
10.1.2.2 過去および現在の市場トレンド (2020-2025)
10.1.2.3 材料別市場内訳
10.1.2.4 クラス別市場内訳
10.1.2.5 電圧範囲別市場内訳
10.1.2.6 エンドユーザー別市場内訳
10.1.2.7 主要プレーヤー
10.1.2.8 市場予測 (2026-2034)
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.1.1 市場推進要因
10.2.1.2 過去および現在の市場トレンド (2020-2025)
10.2.1.3 材料別市場内訳
10.2.1.4 クラス別市場内訳
10.2.1.5 電圧範囲別市場内訳
10.2.1.6 エンドユーザー別市場内訳
10.2.1.7 主要プレーヤー
10.2.1.8 市場予測 (2026-2034)
10.2.2 フランス
10.2.2.1 市場推進要因
10.2.2.2 過去および現在の市場トレンド (2020-2025)
10.2.2.3 材料別市場内訳
10.2.2.4 クラス別市場内訳
10.2.2.5 電圧範囲別市場内訳
10.2.2.6 エンドユーザー別市場内訳
10.2.2.7 主要プレーヤー
10.2.2.8 市場予測 (2026-2034)
10.2.3 イギリス
10.2.3.1 市場推進要因
10.2.3.2 過去および現在の市場トレンド (2020-2025)
10.2.3.3 材料別市場内訳
10.2.3.4 クラス別市場内訳
10.2.3.5 電圧範囲別市場内訳
10.2.3.6 エンドユーザー別市場内訳
10.2.3.7 主要プレーヤー
10.2.3.8 市場予測 (2026-2034)
10.2.4 イタリア
10.2.4.1 市場推進要因
10.2.4.2 過去および現在の市場トレンド (2020-2025)
10.2.4.3 材料別市場内訳
10.2.4.4 クラス別市場内訳
10.2.4.5 電圧範囲別市場内訳
10.2.4.6 エンドユーザー別市場内訳
10.2.4.7 主要プレーヤー
10.2.4.8 市場予測 (2026-2034)
10.2.5 スペイン
10.2.5.1 市場推進要因
10.2.5.2 過去および現在の市場動向 (2020-2025)
10.2.5.3 材料別市場内訳
10.2.5.4 クラス別市場内訳
10.2.5.5 電圧範囲別市場内訳
10.2.5.6 エンドユーザー別市場内訳
10.2.5.7 主要プレーヤー
10.2.5.8 市場予測 (2026-2034)
10.2.6 その他
10.2.6.1 過去および現在の市場動向 (2020-2025)
10.2.6.2 市場予測 (2026-2034)
10.3 アジア太平洋
10.3.1 中国
10.3.1.1 市場推進要因
10.3.1.2 過去および現在の市場動向 (2020-2025)
10.3.1.3 材料別市場内訳
10.3.1.4 クラス別市場内訳
10.3.1.5 電圧範囲別市場内訳
10.3.1.6 エンドユーザー別市場内訳
10.3.1.7 主要プレーヤー
10.3.1.8 市場予測 (2026-2034)
10.3.2 日本
10.3.2.1 市場推進要因
10.3.2.2 過去および現在の市場動向 (2020-2025)
10.3.2.3 材料別市場内訳
10.3.2.4 クラス別市場内訳
10.3.2.5 電圧範囲別市場内訳
10.3.2.6 エンドユーザー別市場内訳
10.3.2.7 主要プレーヤー
10.3.2.8 市場予測 (2026-2034)
10.3.3 インド
10.3.3.1 市場推進要因
10.3.3.2 過去および現在の市場動向 (2020-2025)
10.3.3.3 材料別市場内訳
10.3.3.4 クラス別市場内訳
10.3.3.5 電圧範囲別市場内訳
10.3.3.6 エンドユーザー別市場内訳
10.3.3.7 主要プレーヤー
10.3.3.8 市場予測 (2026-2034)
10.3.4 韓国
10.3.4.1 市場推進要因
10.3.4.2 過去および現在の市場動向 (2020-2025)
10.3.4.3 材料別市場内訳
10.3.4.4 クラス別市場内訳
10.3.4.5 電圧範囲別市場内訳
10.3.4.6 エンドユーザー別市場内訳
10.3.4.7 主要プレーヤー
10.3.4.8 市場予測 (2026-2034)
10.3.5 オーストラリア
10.3.5.1 市場推進要因
10.3.5.2 過去および現在の市場動向 (2020-2025)
10.3.5.3 材料別市場内訳
10.3.5.4 クラス別市場内訳
10.3.5.5 電圧範囲別市場内訳
10.3.5.6 エンドユーザー別市場内訳
10.3.5.7 主要プレーヤー
10.3.5.8 市場予測 (2026-2034)
10.3.6 インドネシア
10.3.6.1 市場推進要因
10.3.6.2 過去および現在の市場動向 (2020-2025)
10.3.6.3 材料別市場内訳
10.3.6.4 クラス別市場内訳
10.3.6.5 電圧範囲別市場内訳
10.3.6.6 エンドユーザー別市場内訳
10.3.6.7 主要プレーヤー
10.3.6.8 市場予測 (2026-2034)
10.3.7 その他
10.3.7.1 過去および現在の市場動向 (2020-2025)
10.3.7.2 市場予測 (2026-2034)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場推進要因
10.4.1.2 過去および現在の市場動向 (2020-2025)
10.4.1.3 材料別市場内訳
10.4.1.4 クラス別市場内訳
10.4.1.5 電圧範囲別市場内訳
10.4.1.6 エンドユーザー別市場内訳
10.4.1.7 主要プレーヤー
10.4.1.8 市場予測 (2026-2034)
10.4.2 メキシコ
10.4.2.1 市場推進要因
10.4.2.2 過去および現在の市場動向 (2020-2025)
10.4.2.3 材料別市場内訳
10.4.2.4 クラス別市場内訳
10.4.2.5 電圧範囲別市場内訳
10.4.2.6 エンドユーザー別市場内訳
10.4.2.7 主要プレーヤー
10.4.2.8 市場予測 (2026-2034)
10.4.3 その他
10.4.3.1 過去および現在の市場動向 (2020-2025)
10.4.3.2 市場予測 (2026-2034)
10.5 中東およびアフリカ
10.5.1 市場推進要因
10.5.2 過去および現在の市場動向 (2020-2025)
10.5.3 材料別市場内訳
10.5.4 クラス別市場内訳
10.5.5 電圧範囲別市場内訳
10.5.6 エンドユーザー別市場内訳
10.5.7 国別市場内訳
10.5.8 主要プレーヤー
10.5.9 市場予測 (2026-2034)
10.6 地域別魅力的な投資提案
11 世界の避雷器市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要プレーヤー別市場シェア
11.4 市場プレーヤーのポジショニング
11.5 最も成功した戦略
11.6 競争ダッシュボード
11.7 企業評価象限
12 主要プレーヤーのプロフィール
12.1 ABB Ltd.
12.1.1 事業概要
12.1.2 提供サービス
12.1.3 事業戦略
12.1.4 財務
12.1.5 SWOT分析
12.1.6 主要ニュースとイベント
12.2 CG Power and Industrial Solutions Limited
12.2.1 事業概要
12.2.2 提供サービス
12.2.3 事業戦略
12.2.4 財務
12.2.5 SWOT分析
12.2.6 主要ニュースとイベント
12.3 Eaton Corporation plc
12.3.1 事業概要
12.3.2 提供サービス
12.3.3 事業戦略
12.3.4 財務
12.3.5 SWOT分析
12.3.6 主要ニュースとイベント
12.4 General Electric Company
12.4.1 事業概要
12.4.2 提供サービス
12.4.3 事業戦略
12.4.4 財務
12.4.5 SWOT分析
12.4.6 主要ニュースとイベント
12.5 Hubbell Incorporated
12.5.1 事業概要
12.5.2 提供サービス
12.5.3 事業戦略
12.5.4 財務
12.5.5 SWOT分析
12.5.6 主要ニュースとイベント
12.6 Izoelektro d.o.o.
12.6.1 事業概要
12.6.2 提供サービス
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主要ニュースとイベント
12.7 Siemens Energy (Siemens AG)
12.7.1 事業概要
12.7.2 提供サービス
12.7.3 事業戦略
12.7.4 財務
12.7.5 SWOT分析
12.7.6 主要ニュースとイベント
12.8 TE Connectivity Ltd.
12.8.1 事業概要
12.8.2 提供サービス
12.8.3 事業戦略
12.8.4 財務
12.8.5 SWOT分析
12.8.6 主要ニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
13 世界の避雷器市場 – 業界分析
13.1 推進要因、抑制要因、機会
13.1.1 概要
13.1.2 推進要因
13.1.3 抑制要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
13.2.4 競争の程度
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録
サージアレスターについて詳しくご説明いたします。
サージアレスターとは、雷撃や開閉サージなどによって発生する異常な過電圧(サージ)から、電気設備や電子機器を保護するための装置です。通常時は電気を通さず、サージが発生した際にのみ、そのサージ電流を大地へ安全に放流し、機器への過電圧印加を防ぎます。これにより、機器の損傷や誤動作、さらには火災などの重大な事故を未然に防ぐ重要な役割を担っています。
サージアレスターにはいくつかの種類がございます。主なものとしては、ギャップ型、抵抗型、そして複合型が挙げられます。ギャップ型は、電極間に一定の間隔(ギャップ)を設けており、サージ電圧がこのギャップの絶縁耐力を超えると放電を開始します。構造が比較的単純で堅牢ですが、放電開始電圧のばらつきや、放電後の続流遮断能力に課題がある場合があります。抵抗型は、酸化亜鉛(ZnO)などの非線形抵抗素子を使用しており、通常時は高い抵抗値を示しますが、電圧が上昇すると抵抗値が急激に低下し、サージ電流を流します。応答速度が速く、放電開始電圧のばらつきが少ないのが特長で、続流遮断能力も優れています。現在、最も広く普及しているタイプです。複合型は、ギャップ型と抵抗型の両方の特性を組み合わせたもので、それぞれの利点を活かし、より高性能な保護を実現します。また、設置場所や保護対象によって、高圧用、低圧用、通信回線用など、様々な定格電圧や放電電流容量のアレスターが用意されています。
サージアレスターの用途は非常に広範です。電力系統においては、発電所、変電所、送電線、配電線など、あらゆる箇所に設置され、雷サージから電力設備を保護しています。特に、変圧器や開閉器といった高価な機器の保護には不可欠です。産業分野では、工場内のモーター、制御盤、PLC(プログラマブルロジックコントローラ)などの産業用機器を保護し、生産ラインの安定稼働に貢献します。情報通信分野では、基地局、データセンター、通信機器、ネットワーク機器などが雷サージや誘導サージによって損傷するのを防ぎ、通信インフラの信頼性を確保します。一般家庭においても、分電盤に設置されるSPD(サージ保護デバイス)や、OAタップに内蔵されたアレスターが、テレビ、パソコン、冷蔵庫などの家電製品を保護しています。鉄道分野では、信号設備や運行管理システムを保護し、安全な運行を支えています。再生可能エネルギー分野では、太陽光発電システムや風力発電設備のインバーターや制御装置の保護にも用いられています。
関連技術としては、まず「接地(アース)」が挙げられます。サージアレスターがサージ電流を大地へ放流するためには、適切な接地が不可欠です。接地の抵抗値が高いと、サージ電流が十分に大地へ流れず、機器保護効果が低下する可能性があります。次に「絶縁協調」があります。これは、電力系統や機器の絶縁レベルとサージアレスターの保護レベルを適切に調整し、システム全体として最適なサージ保護を実現する設計思想です。また、「SPD(Surge Protective Device)」という用語も関連が深いです。SPDは、低圧配電システムや機器のサージ保護に特化した装置の総称であり、サージアレスターはその主要な構成要素の一つです。さらに、サージの発生源を特定し、その影響を軽減するための「雷対策設計」や「EMC(電磁両立性)対策」も密接に関連しています。これらの技術は、サージアレスター単体だけでなく、システム全体として効果的なサージ保護を実現するために不可欠な要素となります。