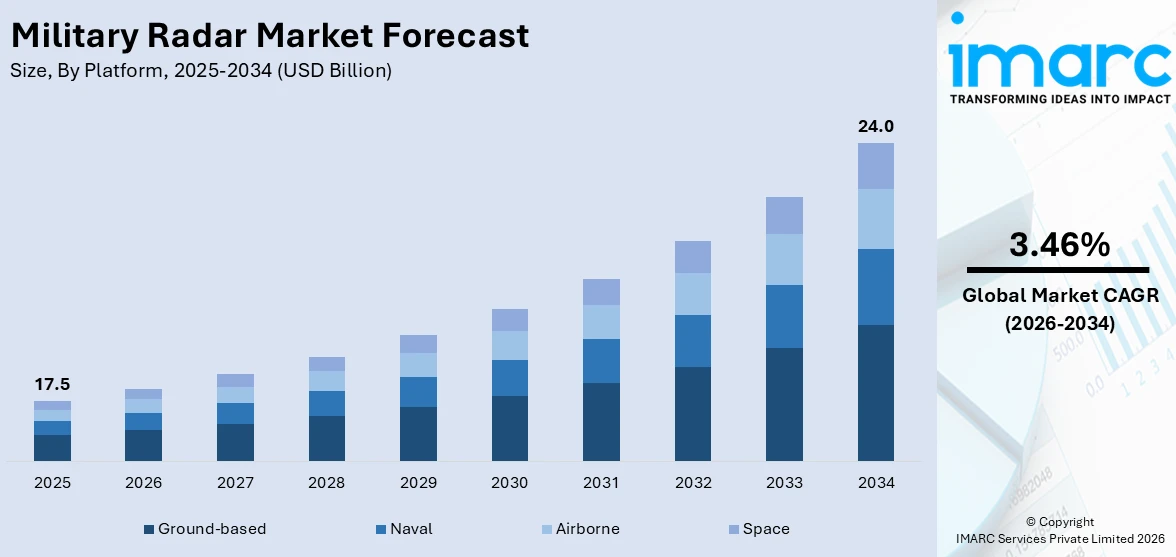
軍事レーダー市場は、2025年に175億米ドルに達し、2034年には240億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.46%で推移する見込みです。この成長は、地政学的緊張の高まり、国家安全保障強化の必要性、無人航空機(UAV)やステルス技術による脅威の増大、そして世界の防衛部門における近代化への取り組みが主な要因となっています。
市場の主要な推進要因としては、防空システムへの投資増加、UAVによるリスクの増大、地政学的・地域的緊張の高まり、防衛部門の近代化が挙げられます。特に、UAVは現代の戦争や監視において広く使用されており、小型で高速、低空飛行のステルスUAVを検出・追跡するためのレーダー技術の向上が不可欠です。また、各国政府は防衛予算を増額し、老朽化したレーダーシステムを電子操縦、多機能性、目標識別能力の向上といった先進機能を備えた最新型に置き換える動きを加速させています。
主要な市場トレンドとしては、軍事レーダーシステムへの人工知能(AI)の統合による精度と応答時間の向上、および軍事作戦の頻度増加に伴う移動式レーダーシステムの開発が重要性を増しています。
地域別では、北米が最大の市場であり、米国とカナダが軍事技術に多額の投資を行っています。一方、アジア太平洋地域は、中国やインドなどの国々が国境監視や防空に大規模な投資を行っているため、最も急速に成長している市場です。
市場の機会としては、アクティブ電子走査アレイ(AESA)やデジタルビームフォーミングなどのレーダー技術の進歩が挙げられます。これにより、レーダーの性能(探知距離、堅牢性、精度)が大幅に向上し、より小型で隠密性の高い、高速な目標の検出が可能になります。また、各国政府の軍事予算配分が増加していることも、新規技術の取得や既存システムのアップグレードを後押しし、市場成長の大きな機会となっています。さらに、経済的・政治的発展を遂げている新興地域における防衛ニーズの高まりや、メーカー間の協力による技術革新と市場拡大も重要な機会です。
一方で、周波数スペクトル割り当てに関連する環境的・規制的課題も存在しますが、ステルス技術や対妨害技術における市場差別化の機会も生まれています。
主要な市場プレイヤーには、Airbus SE、BAE Systems plc、Elbit Systems Ltd.、Honeywell International Inc.、Israel Aerospace Industries、L3Harris Technologies Inc.、Leonardo S.p.A.、Lockheed Martin Corporation、Northrop Grumman Corporation、Raytheon Technologies Corporation、Saab AB、Teledyne Technologies Incorporated、Thales Groupなどが名を連ねています。
世界の防衛市場では、製品革新とサプライチェーンの統合が多様な顧客ニーズに応える上で重要です。特に、3Dマルチビーム監視レーダーは、ビームフォーミングと信号処理の改善により、小型・高速・高機動目標の検出精度と追跡能力を向上させています。AIと機械学習の導入は、脅威の自動検出・分類を可能にし、オペレーターの負担を軽減し、応答効率を高めています。
デジタルビームフォーミング技術は、アンテナの機械的動作なしにビームを迅速に操舵し、複数の目標を同時に追跡する能力を向上させ、クラッター除去技術も強化されています。これにより、レーダーシステムの小型化と電力要件の削減が実現し、軍事レーダーの応用範囲が拡大しています。
商用オフザシェルフ(COTS)技術の活用は、コスト効率とシステムの適応性を高め、開発期間とコストを削減しています。COTS部品の標準化と相互運用性により、異なるプラットフォーム間での統合が容易になり、迅速な機能展開が可能になっています。
機械学習とAIの統合は、レーダーシステムに革命をもたらし、大量のデータ分析を通じて脅威の自動分類と追跡を可能にしています。AIは予測保守を通じてシステムの寿命と効率を向上させ、全体的な運用効率を高めています。
レーダー対妨害技術の革新は、適応型ビームフォーミングやコグニティブレーダー技術により、電子戦環境下でのレーダーシステムの耐性と性能を大幅に向上させています。これにより、敵対的な環境下でも一貫した監視とターゲティングが保証されます。
センサー技術の進歩も著しく、マルチスペクトルセンサーや合成開口レーダー(SAR)システムの統合により、全天候型での高解像度画像取得が可能になりました。センサーの小型化は、無人航空機(UAV)など多様なプラットフォームへの搭載を可能にし、監視能力を強化しています。
軍事レーダー市場は、タイプ、プラットフォーム、周波数帯、寸法、アプリケーションに基づいてセグメント化されています。監視・空中早期警戒レーダーが市場の大部分を占め、国境警備や国家空域保護において不可欠な役割を果たしています。プラットフォーム別では、地上型レーダーが最大のシェアを占め、その安定性、高出力、広範囲カバー能力が評価されています。周波数帯別では、VHF/UHF帯が主要なセグメントとなっています。これらの技術動向と市場セグメンテーションは、世界の防衛能力向上に不可欠な要素となっています。
世界の軍事レーダー市場は、2020年から2025年の実績と2026年から2034年の予測期間を対象に、タイプ、プラットフォーム、周波数帯、次元、アプリケーション、地域別に詳細に分析されている。
次元別では、2Dレーダーが市場を牽引している。これは、費用対効果が高く、堅牢な機能を持つため、防空や海上監視において距離と方位の検出・追跡に不可欠であり、戦術的な国境監視から大規模な防空システムまで幅広く採用されている。
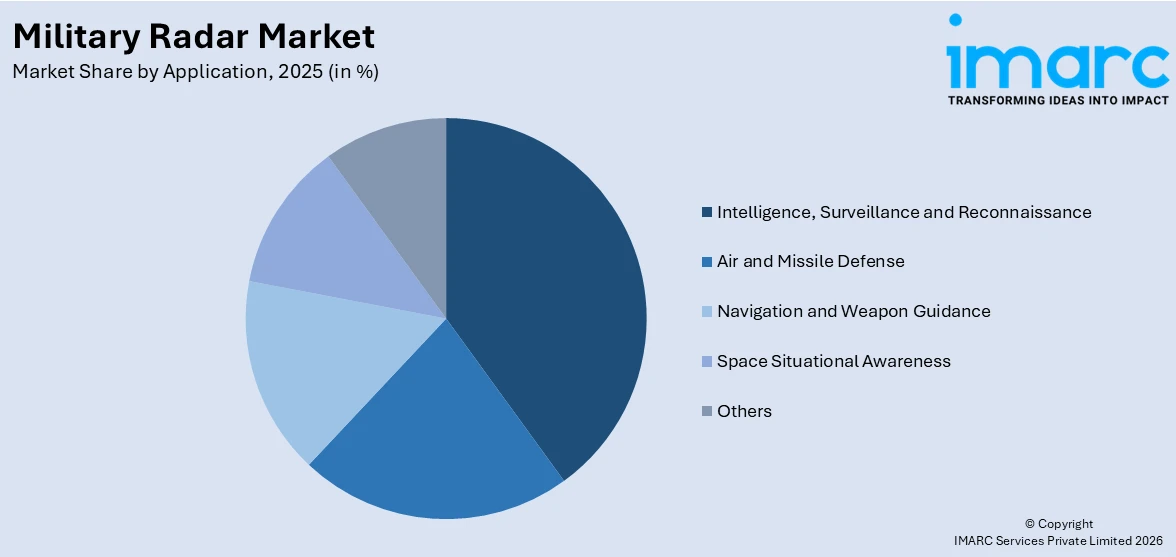
アプリケーション別では、情報・監視・偵察(ISR)が主要セグメントである。防衛戦略における状況認識とセキュリティ対策の強化ニーズが高まる中、ISR能力への需要が増加している。軍事レーダーは敵の動きや潜在的脅威に関する詳細なデータを提供し、タイムリーな意思決定を可能にするため、ISRにおいて重要な役割を果たす。
地域別では、北米が最大の市場シェアを占めている。特に米国の広範で洗練された防衛インフラが市場を牽引しており、技術的優位性と戦略的優位性を維持するための軍事レーダー技術への投資が不可欠となっている。米国防総省は、先進的なレーダーシステムの研究開発に多額の予算を割り当てており、地域の主要防衛請負業者が技術革新を主導している。
競争環境については、Airbus SE、BAE Systems plc、Lockheed Martin Corporation、Raytheon Technologies Corporation、Thales Groupなど、主要企業がAI、機械学習、デジタルビームフォーミングなどの最先端技術を統合し、より高度で信頼性の高いレーダー技術の開発に積極的に取り組んでいる。政府や他の技術企業との戦略的提携も、世界的なプレゼンスを確立し、高度な防衛ソリューションの需要に対応するために行われている。
報告書では、各国の市場実績、政府規制、主要企業の事業概要、製品提供、事業戦略、SWOT分析、財務状況、主要ニュース・イベントも網羅されている。例えば、BAE Systemsは米海軍研究局からGaN製MMIC開発契約を、NASAはAirbus Defense and Space GEO Inc.からSARデータ取得の承認を受けている。
本報告書は、市場の推進要因、制約、機会、地域別および国別の魅力度、各セグメントの最も魅力的な要素、競争構造に関する主要な疑問に答えることを目的としている。ステークホルダーにとって、市場の包括的な定量的分析と将来の展望を提供する。
1 序文
2 範囲と方法論
2.1 研究の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界の軍事レーダー市場 – 導入
4.1 軍事レーダーとは
4.2 軍事レーダーの主な種類とは
4.2.1 監視および空中早期警戒レーダー
4.2.2 追跡および射撃管制レーダー
4.2.3 多機能レーダー
4.2.4 兵器位置特定およびC-RAMレーダー
4.2.5 航空機鳥衝突回避レーダー
4.2.6 航空交通管制レーダー
4.2.7 気象レーダー
4.3 軍事レーダーに使用される主なプラットフォームとは
4.3.1 地上型
4.3.2 海上型
4.3.3 空中型
4.3.4 宇宙型
4.4 軍事レーダーの主な用途とは
4.4.1 航空およびミサイル防衛
4.4.2 情報、監視、偵察
4.4.3 ナビゲーションおよび兵器誘導
4.4.4 宇宙状況認識
4.5 業界トレンド
4.6 競合インテリジェンス
5 世界の軍事レーダー市場の状況
5.1 過去および現在の市場トレンド (2020-2025)
5.2 市場予測 (2026-2034)
6 世界の軍事レーダー市場 – タイプ別内訳
6.1 監視および空中早期警戒レーダー
6.1.1 概要
6.1.2 過去および現在の市場トレンド (2020-2025)
6.1.3 市場予測 (2026-2034)
6.1.4 プラットフォーム別市場内訳
6.1.5 周波数帯別市場内訳
6.1.6 次元別市場内訳
6.1.7 用途別市場内訳
6.2 追跡および射撃管制レーダー
6.2.1 概要
6.2.2 過去および現在の市場トレンド (2020-2025)
6.2.3 市場予測 (2026-2034)
6.2.4 プラットフォーム別市場内訳
6.2.5 周波数帯別市場内訳
6.2.6 次元別市場内訳
6.2.7 用途別市場内訳
6.3 多機能レーダー
6.3.1 概要
6.3.2 過去および現在の市場トレンド (2020-2025)
6.3.3 市場予測 (2026-2034)
6.3.4 プラットフォーム別市場内訳
6.3.5 周波数帯別市場内訳
6.3.6 次元別市場内訳
6.3.7 用途別市場内訳
6.4 兵器位置特定およびC-RAMレーダー
6.4.1 概要
6.4.2 過去および現在の市場トレンド (2020-2025)
6.4.3 市場予測 (2026-2034)
6.4.4 プラットフォーム別市場内訳
6.4.5 周波数帯別市場内訳
6.4.6 次元別市場内訳
6.4.7 用途別市場内訳
6.5 航空機鳥衝突回避レーダー
6.5.1 概要
6.5.2 過去および現在の市場トレンド (2020-2025)
6.5.3 市場予測 (2026-2034)
6.5.4 プラットフォーム別市場内訳
6.5.5 周波数帯別市場内訳
6.5.6 次元別市場内訳
6.5.7 用途別市場内訳
6.6 航空交通管制レーダー
6.6.1 概要
6.6.2 過去および現在の市場トレンド (2020-2025)
6.6.3 市場予測 (2026-2034)
6.6.4 プラットフォーム別市場内訳
6.6.5 周波数帯別市場内訳
6.6.6 次元別市場内訳
6.6.7 用途別市場内訳
6.7 気象レーダー
6.7.1 概要
6.7.2 過去および現在の市場トレンド (2020-2025)
6.7.3 市場予測 (2026-2034)
6.7.4 プラットフォーム別市場内訳
6.7.5 周波数帯別市場内訳
6.7.6 次元別市場内訳
6.7.7 用途別市場内訳
6.8 その他
6.8.1 概要
6.8.2 過去および現在の市場トレンド (2020-2025)
6.8.3 市場予測 (2026-2034)
6.9 タイプ別魅力的な投資提案
7 世界の軍事レーダー市場 – プラットフォーム別内訳
7.1 地上型
7.1.1 概要
7.1.2 過去および現在の市場トレンド (2020-2025)
7.1.3 市場予測 (2026-2034)
7.1.4 タイプ別市場内訳
7.1.5 周波数帯別市場内訳
7.1.6 7.2.6 次元別市場内訳
7.1.7 用途別市場内訳
7.2 海上型
7.2.1 概要
7.2.2 過去および現在の市場トレンド (2020-2025)
7.2.3 市場予測 (2026-2034)
7.2.4 タイプ別市場内訳
7.2.5 周波数帯別市場内訳
7.2.6 次元別市場内訳
7.2.7 用途別市場内訳
7.3 空中
7.3.1 概要
7.3.2 過去および現在の市場動向 (2020-2025)
7.3.3 市場予測 (2026-2034)
7.3.4 タイプ別市場内訳
7.3.5 周波数帯別市場内訳
7.3.6 7.2.6 次元別市場内訳
7.3.7 用途別市場内訳
7.4 宇宙
7.4.1 概要
7.4.2 過去および現在の市場動向 (2020-2025)
7.4.3 市場予測 (2026-2034)
7.4.4 タイプ別市場内訳
7.4.5 周波数帯別市場内訳
7.4.6 次元別市場内訳
7.4.7 用途別市場内訳
7.5 プラットフォーム別魅力的な投資提案
8 世界の軍事レーダー市場 – 周波数帯別内訳
8.1 VHF/UHF帯
8.1.1 概要
8.1.2 過去および現在の市場動向 (2020-2025)
8.1.3 市場予測 (2026-2034)
8.1.4 タイプ別市場内訳
8.1.5 プラットフォーム別市場内訳
8.1.6 次元別市場内訳
8.1.7 用途別市場内訳
8.2 L帯
8.2.1 概要
8.2.2 過去および現在の市場動向 (2020-2025)
8.2.3 市場予測 (2026-2034)
8.2.4 タイプ別市場内訳
8.2.5 プラットフォーム別市場内訳
8.2.6 次元別市場内訳
8.2.7 用途別市場内訳
8.3 S帯
8.3.1 概要
8.3.2 過去および現在の市場動向 (2020-2025)
8.3.3 市場予測 (2026-2034)
8.3.4 タイプ別市場内訳
8.3.5 プラットフォーム別市場内訳
8.3.6 次元別市場内訳
8.3.7 用途別市場内訳
8.4 C帯
8.4.1 概要
8.4.2 過去および現在の市場動向 (2020-2025)
8.4.3 市場予測 (2026-2034)
8.4.4 タイプ別市場内訳
8.4.5 プラットフォーム別市場内訳
8.4.6 次元別市場内訳
8.4.7 用途別市場内訳
8.5 X帯
8.5.1 概要
8.5.2 過去および現在の市場動向 (2020-2025)
8.5.3 市場予測 (2026-2034)
8.5.4 タイプ別市場内訳
8.5.5 プラットフォーム別市場内訳
8.5.6 次元別市場内訳
8.5.7 用途別市場内訳
8.6 Ku/Ka/K帯
8.6.1 概要
8.6.2 過去および現在の市場動向 (2020-2025)
8.6.3 市場予測 (2026-2034)
8.6.4 タイプ別市場内訳
8.6.5 プラットフォーム別市場内訳
8.6.6 次元別市場内訳
8.6.7 用途別市場内訳
8.7 周波数帯別魅力的な投資提案
9 世界の軍事レーダー市場 – 次元別内訳
9.1 2Dレーダー
9.1.1 概要
9.1.2 過去および現在の市場動向 (2020-2025)
9.1.3 市場予測 (2026-2034)
9.1.4 タイプ別市場内訳
9.1.5 プラットフォーム別市場内訳
9.1.6 周波数帯別市場内訳
9.1.7 用途別市場内訳
9.2 3Dレーダー
9.2.1 概要
9.2.2 過去および現在の市場動向 (2020-2025)
9.2.3 市場予測 (2026-2034)
9.2.4 タイプ別市場内訳
9.2.5 プラットフォーム別市場内訳
9.2.6 周波数帯別市場内訳
9.2.7 用途別市場内訳
9.3 4Dレーダー
9.3.1 概要
9.3.2 過去および現在の市場動向 (2020-2025)
9.3.3 市場予測 (2026-2034)
9.3.4 タイプ別市場内訳
9.3.5 プラットフォーム別市場内訳
9.3.6 周波数帯別市場内訳
9.3.7 用途別市場内訳
9.4 次元別魅力的な投資提案
10 世界の軍事レーダー市場 – 用途別内訳
10.1 航空およびミサイル防衛
10.1.1 概要
10.1.2 過去および現在の市場動向 (2020-2025)
10.1.3 市場予測 (2026-2034)
10.1.4 タイプ別市場内訳
10.1.5 プラットフォーム別市場内訳
10.1.6 周波数帯別市場内訳
10.1.7 次元別市場内訳
10.2 情報、監視、偵察
10.2.1 概要
10.2.2 過去および現在の市場動向 (2020-2025)
10.2.3 市場予測 (2026-2034)
10.2.4 タイプ別市場内訳
10.2.5 プラットフォーム別市場内訳
10.2.6 周波数帯別市場内訳
10.2.7 次元別市場内訳
10.3 ナビゲーションおよび兵器誘導
10.3.1 概要
10.3.2 過去および現在の市場動向 (2020-2025)
10.3.3 市場予測 (2026-2034)
10.3.4 タイプ別市場内訳
10.3.5 プラットフォーム別市場内訳
10.3.6 周波数帯別市場内訳
10.3.7 次元別市場内訳
10.4 宇宙状況認識
10.4.1 概要
10.4.2 過去および現在の市場動向 (2020-2025)
10.4.3 市場予測 (2026-2034)
10.4.4 タイプ別市場内訳
10.4.5 プラットフォーム別市場内訳
10.4.6 周波数帯別市場内訳
10.4.7 次元別市場内訳
10.5 その他
10.5.1 概要
10.5.2 過去および現在の市場動向 (2020-2025)
10.5.3 市場予測 (2026-2034)
10.6 用途別魅力的な投資提案
11 世界の軍事レーダー市場 – 地域別内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場推進要因
11.1.1.2 過去および現在の市場動向 (2020-2025)
11.1.1.3 タイプ別市場内訳
11.1.1.4 プラットフォーム別市場内訳
11.1.1.5 周波数帯別市場内訳
11.1.1.6 次元別市場内訳
11.1.1.7 用途別市場内訳
11.1.1.8 主要プレーヤー
11.1.1.9 市場予測 (2026-2034)
11.1.1.10 政府規制
11.1.2 カナダ
11.1.2.1 市場推進要因
11.1.2.2 過去および現在の市場動向 (2020-2025)
11.1.2.3 タイプ別市場内訳
11.1.2.4 プラットフォーム別市場内訳
11.1.2.5 周波数帯別市場内訳
11.1.2.6 次元別市場内訳
11.1.2.7 用途別市場内訳
11.1.2.8 主要プレーヤー
11.1.2.9 市場予測 (2026-2034)
11.1.2.10 政府規制
11.2 アジア太平洋
11.2.1 中国
11.2.1.1 市場推進要因
11.2.1.2 過去および現在の市場動向 (2020-2025)
11.2.1.3 タイプ別市場内訳
11.2.1.4 プラットフォーム別市場内訳
11.2.1.5 周波数帯別市場内訳
11.2.1.6 次元別市場内訳
11.2.1.7 用途別市場内訳
11.2.1.8 主要プレーヤー
11.2.1.9 市場予測 (2026-2034)
11.2.1.10 政府規制
11.2.2 日本
11.2.2.1 市場推進要因
11.2.2.2 過去および現在の市場動向 (2020-2025)
11.2.2.3 タイプ別市場内訳
11.2.2.4 プラットフォーム別市場内訳
11.2.2.5 周波数帯別市場内訳
11.2.2.6 次元別市場内訳
11.2.2.7 用途別市場内訳
11.2.2.8 主要プレーヤー
11.2.2.9 市場予測 (2026-2034)
11.2.2.10 政府規制
11.2.3 インド
11.2.3.1 市場推進要因
11.2.3.2 過去および現在の市場動向 (2020-2025)
11.2.3.3 タイプ別市場内訳
11.2.3.4 プラットフォーム別市場内訳
11.2.3.5 周波数帯別市場内訳
11.2.3.6 次元別市場内訳
11.2.3.7 用途別市場内訳
11.2.3.8 主要プレーヤー
11.2.3.9 市場予測 (2026-2034)
11.2.3.10 政府規制
11.2.4 韓国
11.2.4.1 市場推進要因
11.2.4.2 過去および現在の市場動向 (2020-2025)
11.2.4.3 タイプ別市場内訳
11.2.4.4 プラットフォーム別市場内訳
11.2.4.5 周波数帯別市場内訳
11.2.4.6 次元別市場内訳
11.2.4.7 用途別市場内訳
11.2.4.8 主要プレーヤー
11.2.4.9 市場予測 (2026-2034)
11.2.4.10 政府規制
11.2.5 オーストラリア
11.2.5.1 市場推進要因
11.2.5.2 過去および現在の市場動向 (2020-2025)
11.2.5.3 タイプ別市場内訳
11.2.5.4 プラットフォーム別市場内訳
11.2.5.5 周波数帯別市場内訳
11.2.5.6 次元別市場内訳
11.2.5.7 用途別市場内訳
11.2.5.8 主要プレーヤー
11.2.5.9 市場予測 (2026-2034)
11.2.5.10 政府規制
11.2.6 インドネシア
11.2.6.1 市場推進要因
11.2.6.2 過去および現在の市場動向 (2020-2025)
11.2.6.3 タイプ別市場内訳
11.2.6.4 プラットフォーム別市場内訳
11.2.6.5 周波数帯別市場内訳
11.2.6.6 次元別市場内訳
11.2.6.7 用途別市場内訳
11.2.6.8 主要プレーヤー
11.2.6.9 市場予測 (2026-2034)
11.2.6.10 政府規制
11.2.7 その他
11.2.7.1 過去および現在の市場動向 (2020-2025)
11.2.7.2 市場予測 (2026-2034)
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.1.1 市場推進要因
11.3.1.2 過去および現在の市場動向 (2020-2025)
11.3.1.3 タイプ別市場内訳
11.3.1.4 プラットフォーム別市場内訳
11.3.1.5 周波数帯別市場内訳
11.3.1.6 寸法別市場内訳
11.3.1.7 用途別市場内訳
11.3.1.8 主要企業
11.3.1.9 市場予測 (2026-2034)
11.3.1.10 政府規制
11.3.2 フランス
11.3.2.1 市場推進要因
11.3.2.2 過去および現在の市場動向 (2020-2025)
11.3.2.3 タイプ別市場内訳
11.3.2.4 プラットフォーム別市場内訳
11.3.2.5 周波数帯別市場内訳
11.3.2.6 寸法別市場内訳
11.3.2.7 用途別市場内訳
11.3.2.8 主要企業
11.3.2.9 市場予測 (2026-2034)
11.3.2.10 政府規制
11.3.3 イギリス
11.3.3.1 市場推進要因
11.3.3.2 過去および現在の市場動向 (2020-2025)
11.3.3.3 タイプ別市場内訳
11.3.3.4 プラットフォーム別市場内訳
11.3.3.5 周波数帯別市場内訳
11.3.3.6 寸法別市場内訳
11.3.3.7 用途別市場内訳
11.3.3.8 主要企業
11.3.3.9 市場予測 (2026-2034)
11.3.3.10 政府規制
11.3.4 イタリア
11.3.4.1 市場推進要因
11.3.4.2 過去および現在の市場動向 (2020-2025)
11.3.4.3 タイプ別市場内訳
11.3.4.4 プラットフォーム別市場内訳
11.3.4.5 周波数帯別市場内訳
11.3.4.6 寸法別市場内訳
11.3.4.7 用途別市場内訳
11.3.4.8 主要企業
11.3.4.9 市場予測 (2026-2034)
11.3.4.10 政府規制
11.3.5 スペイン
11.3.5.1 市場推進要因
11.3.5.2 過去および現在の市場動向 (2020-2025)
11.3.5.3 タイプ別市場内訳
11.3.5.4 プラットフォーム別市場内訳
11.3.5.5 周波数帯別市場内訳
11.3.5.6 寸法別市場内訳
11.3.5.7 用途別市場内訳
11.3.5.8 主要企業
11.3.5.9 市場予測 (2026-2034)
11.3.5.10 政府規制
11.3.6 その他
11.3.6.1 過去および現在の市場動向 (2020-2025)
11.3.6.2 市場予測 (2026-2034)
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場推進要因
11.4.1.2 過去および現在の市場動向 (2020-2025)
11.4.1.3 タイプ別市場内訳
11.4.1.4 プラットフォーム別市場内訳
11.4.1.5 周波数帯別市場内訳
11.4.1.6 寸法別市場内訳
11.4.1.7 用途別市場内訳
11.4.1.8 主要企業
11.4.1.9 市場予測 (2026-2034)
11.4.1.10 政府規制
11.4.2 メキシコ
11.4.2.1 市場推進要因
11.4.2.2 過去および現在の市場動向 (2020-2025)
11.4.2.3 タイプ別市場内訳
11.4.2.4 プラットフォーム別市場内訳
11.4.2.5 周波数帯別市場内訳
11.4.2.6 寸法別市場内訳
11.4.2.7 用途別市場内訳
11.4.2.8 主要企業
11.4.2.9 市場予測 (2026-2034)
11.4.2.10 政府規制
11.4.3 その他
11.4.3.1 過去および現在の市場動向 (2020-2025)
11.4.3.2 市場予測 (2026-2034)
11.5 中東
11.5.1 市場推進要因
11.5.2 過去および現在の市場動向 (2020-2025)
11.5.3 タイプ別市場内訳
11.5.4 プラットフォーム別市場内訳
11.5.5 周波数帯別市場内訳
11.5.6 寸法別市場内訳
11.5.7 用途別市場内訳
11.5.8 主要企業
11.5.9 市場予測 (2026-2034)
11.5.10 政府規制
11.6 アフリカ
11.6.1 市場推進要因
11.6.2 過去および現在の市場動向 (2020-2025)
11.6.3 タイプ別市場内訳
11.6.4 プラットフォーム別市場内訳
11.6.5 周波数帯別市場内訳
11.6.6 寸法別市場内訳
11.6.7 用途別市場内訳
11.6.8 主要企業
11.6.9 市場予測 (2026-2034)
11.6.10 政府規制
11.7 地域別魅力的な投資提案
12 市場動向
12.1 市場推進要因
12.1.1 航空防衛への投資の増加
12.1.2 無人航空機によるリスクの増大
12.1.3 地政学的および地域的緊張の増大
12.1.4 防衛部門の近代化
12.2 市場抑制要因
12.2.1 輸出に対する厳格な管理
12.2.2 厳格な規制と認証への準拠
12.2.3 セキュリティとサイバー脅威に関する懸念
12.3 市場機会
12.3.1 レーダー技術の進歩
12.3.2 軍事費に対する政府予算の配分
12.3.3 新興地域をターゲットとする機会
12.3.4 メーカー間の協力
13 主要な技術トレンドと開発
13.1 3Dマルチビーム監視レーダー
13.2 デジタルビーム形成技術
13.3 商用オフザシェルフ(COTS)技術の活用
13.4 レーダーにおける機械学習と人工知能
13.5 レーダー対妨害技術
13.6 センサー技術
14 政府規制
14.1 連邦通信委員会(FCC)
14.2 国家電気通信情報局
14.3 MIL-STD-469、軍事規格
14.4 ISO – 規格
14.5 オープンアーキテクチャレーダーインターフェース規格
15 最近の業界ニュース
15.1 AESAレーダーがF-16を次世代の航空戦力へと導く
15.2 2024年2月、インド空軍が新型高出力レーダーの取得を承認
15.3 EUROSAMがイタリアおよびフランスの防空フリゲート艦向けにタレスSMART-Lマルチミッションレーダーを選定
15.4 Chess Dynamicsが世界の防衛・セキュリティ企業から軍用レーダーターンテーブルの受注を獲得
15.5 Mercuryが米陸軍向け次世代LTAMDSレーダーシステムの下請け契約を獲得
16 ポーターの5つの力分析
16.1 概要
16.2 買い手の交渉力
16.3 供給者の交渉力
16.4 競争の度合い
16.5 新規参入の脅威
16.6 代替品の脅威
17 バリューチェーン分析
18 世界の軍事レーダー市場 – 競争環境
18.1 概要
18.2 市場構造
18.3 主要プレーヤーによる市場シェア
18.4 市場プレーヤーのポジショニング
18.5 最も成功した戦略
18.6 競争ダッシュボード
18.7 企業評価象限
19 競争環境
19.1 エアバスSE
19.1.1 事業概要
19.1.2 提供製品
19.1.3 事業戦略
19.1.4 SWOT分析
19.1.5 財務
19.1.6 主要ニュースとイベント
19.2 BAEシステムズplc
19.2.1 事業概要
19.2.2 提供製品
19.2.3 事業戦略
19.2.4 SWOT分析
19.2.5 財務
19.2.6 主要ニュースとイベント
19.3 エルビットシステムズLtd
19.3.1 事業概要
19.3.2 提供製品
19.3.3 事業戦略
19.3.4 SWOT分析
19.3.5 主要ニュースとイベント
19.4 ハネウェルインターナショナルInc.
19.4.1 事業概要
19.4.2 提供製品
19.4.3 事業戦略
19.4.4 SWOT分析
19.4.5 財務
19.4.6 主要ニュースとイベント
19.5 イスラエル航空宇宙産業
19.5.1 事業概要
19.5.2 提供製品
19.5.3 事業戦略
19.5.4 SWOT分析
19.5.5 19.4.5 財務
19.5.6 主要ニュースとイベント
19.6 L3ハリス・テクノロジーズInc
19.6.1 事業概要
19.6.2 提供製品
19.6.3 事業戦略
19.6.4 SWOT分析
19.6.5 財務
19.6.6 主要ニュースとイベント
19.7 レオナルドS.p.A.
19.7.1 事業概要
19.7.2 提供製品
19.7.3 事業戦略
19.7.4 SWOT分析
19.7.5 財務
19.7.6 主要ニュースとイベント
19.8 ロッキード・マーティン・コーポレーション
19.8.1 事業概要
19.8.2 提供製品
19.8.3 事業戦略
19.8.4 SWOT分析
19.8.5 主要ニュースとイベント
19.9 ノースロップ・グラマン・コーポレーション
19.9.1 事業概要
19.9.2 提供製品
19.9.3 事業戦略
19.9.4 SWOT分析
19.9.5 財務
19.9.6 主要ニュースとイベント
19.10 レイセオン・テクノロジーズ・コーポレーション
19.10.1 事業概要
19.10.2 提供製品
19.10.3 事業戦略
19.10.4 SWOT分析
19.10.5 財務
19.10.6 主要ニュースとイベント
19.11 サーブAB
19.11.1 事業概要
19.11.2 提供製品
19.11.3 事業戦略
19.11.4 SWOT分析
19.11.5 主なニュースとイベント
19.12 Teledyne Technologies Incorporated
19.12.1 事業概要
19.12.2 提供製品
19.12.3 事業戦略
19.12.4 SWOT分析
19.12.5 財務
19.12.6 主なニュースとイベント
19.13 Thales Group
19.13.1 事業概要
19.13.2 提供製品
19.13.3 事業戦略
19.13.4 SWOT分析
19.13.5 財務
19.13.6 主なニュースとイベント
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
20 戦略的提言
21 付録
ミリタリーレーダーとは、軍事目的で使用されるレーダーシステムの総称です。航空機、艦船、ミサイル、地上部隊などの探知、追尾、識別、そして兵器の誘導や気象観測など、多岐にわたる任務を遂行するために不可欠な技術です。電波を発射し、対象物から反射されてくる電波(エコー)を受信することで、対象物の距離、方位、高度、速度などを測定します。
ミリタリーレーダーには様々な種類があります。まず、用途による分類では、早期警戒レーダー(Early Warning Radar)は広範囲を監視し、敵の接近を早期に探知します。対空レーダー(Air Defense Radar)は、航空機やミサイルを追尾し、迎撃ミサイルを誘導します。対水上レーダー(Surface Search Radar)は、艦船や潜水艦の探知に用いられます。火器管制レーダー(Fire Control Radar)は、砲やミサイルの照準を合わせ、命中精度を高めます。地形追随レーダー(Terrain Following Radar)は、低空飛行する航空機が地形に沿って飛行するのを支援します。気象レーダー(Weather Radar)は、軍事作戦に影響を与える気象情報を収集します。
次に、設置場所による分類では、地上設置型レーダー(Ground-Based Radar)は、固定基地や移動式車両に搭載され、広範囲の監視や防空を行います。艦載レーダー(Shipborne Radar)は、艦船に搭載され、対空、対水上、航海支援などを行います。航空機搭載レーダー(Airborne Radar)は、戦闘機や早期警戒機に搭載され、空中目標の探知や追尾、地形マッピングなどを行います。特に、戦闘機に搭載される火器管制レーダーは、目標の捕捉とミサイル発射に不可欠です。
ミリタリーレーダーの用途は非常に広範です。防空においては、敵航空機やミサイルの侵入を監視し、迎撃システムと連携して対処します。海上監視では、不審船の探知や領海警備に貢献します。陸上作戦では、敵部隊の移動を監視したり、砲兵の射撃を支援したりします。偵察活動では、敵地の地形や施設をマッピングし、情報収集を行います。また、ミサイル防衛システムにおいては、弾道ミサイルの発射を探知し、その軌道を追尾して迎撃ミサイルを誘導する役割を担います。
関連技術としては、まずステルス技術が挙げられます。これは、レーダー波の反射を抑えることで、レーダーによる探知を困難にする技術です。これに対抗するため、レーダー側では、より高出力で広帯域の電波を使用したり、周波数ホッピングなどの技術を用いて、ステルス機を探知しようとします。また、電子戦(Electronic Warfare: EW)技術も密接に関連しています。これは、敵のレーダーを妨害したり、欺瞞したりすることで、自軍の安全を確保したり、敵の作戦を妨害したりする技術です。レーダーの性能向上には、デジタル信号処理技術の進化が不可欠であり、これにより、より微弱な信号を検出し、ノイズを除去し、目標の識別精度を高めることが可能になっています。さらに、アクティブ・フェーズド・アレイ・アンテナ(AESA)技術は、多数の小型送受信モジュールを並べることで、電波のビームを高速かつ柔軟に制御し、複数の目標を同時に追尾したり、様々なモードで運用したりすることを可能にしています。これにより、レーダーの多機能化と高性能化が飛躍的に進んでいます。