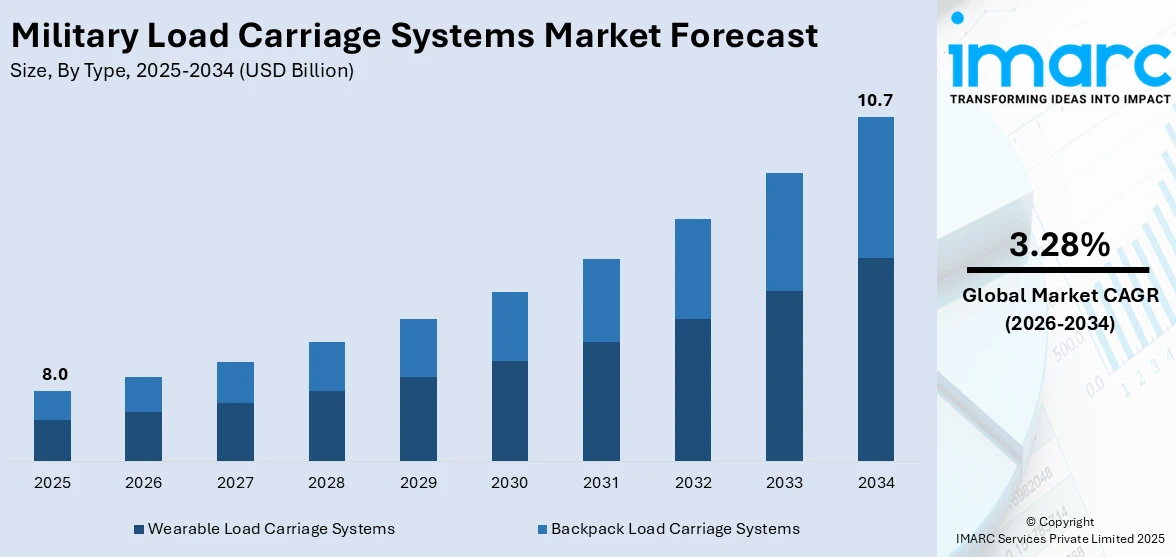
世界の軍用携行システム市場は、2025年の80億ドルから2026年には83億ドルに成長し、IMARCグループは2034年までに107億ドルに達すると予測しており、2026年から2034年にかけて年平均成長率3.28%で推移する見込みです。
2025年にはアジア太平洋地域が市場の30%を占め、最大のシェアを誇っています。この地域では、領土紛争の激化、中国、日本、インドなどの国々による多額の防衛費支出、兵士装備のアップグレードに焦点を当てた政府主導の軍事近代化プログラムが市場成長を牽引しています。国境紛争や地政学的緊張の高まりも、先進的な軍用携行システムへの需要を大幅に押し上げています。世界中の軍隊は、多様な戦闘環境における作戦効率と身体的耐久性を向上させるため、兵士装備の近代化を優先しています。政府は防衛予算のより多くの部分を兵士中心のプログラムに割り当てており、負荷分散の強化と人間工学に基づいた設計が任務の成功に直接影響することを認識しています。軽量複合材料、ナイロンブレンド、高強度合成繊維などの先進素材の統合は、兵士が長期間の野戦作戦中に装備の重量を管理する方法を変革しました。さらに、モジュール式でカスタマイズ可能な携行アーキテクチャの採用が進むことで、軍事要員は任務固有の要件に基づいて装備を構成できるようになり、多様な作戦環境での柔軟性が向上すると予想されています。
米国は、軍用携行システム市場における主要な地域として浮上しています。米国の防衛機関は、地上部隊に先進的で人間工学に基づき、任務に適応可能な携行システムを装備させることに重点を置いています。米軍の「兵士致死性プログラム」は、軽量でモジュール式、技術的に統合された耐荷重ソリューションへの需要を直接促進しています。政府の調達イニシアチブは、米陸軍の2025会計年度予算要求1859億ドルによって支えられており、MOLLE互換性、統合された水分補給および通信機能を備えた耐荷重装備を含む兵士システムの継続的な近代化に資金が提供されています。歩兵および特殊作戦部隊全体でのGPS対応およびセンサー装備の携行システムの広範な採用は、兵士のパフォーマンス向上に対する米国のコミットメントを強調しています。同盟国の防衛メーカーとの戦略的提携は、国内のサプライチェーンとイノベーションパイプラインをさらに強化しています。
市場のトレンドとしては、スマートテクノロジーと電子システムの統合が挙げられます。世界中の軍隊は、スマートテクノロジーの組み込みを増やし、軍用携行システムの設計と機能に大きな変化をもたらしています。政府や防衛請負業者は、複雑な作戦環境における状況認識を向上させ、兵士の疲労を軽減するために、センサー、GPS追跡モジュール、拡張現実インターフェース、リアルタイム健康監視システムを耐荷重装備に直接組み込むことが増えています。通信対応のハーネスやバックパックは、歩兵部隊が個別の通信デバイスに頼ることなく指揮ネットワークに接続されたままでいられるようにし、現場でのデータフローを合理化しています。水分補給システムの統合と生体認証フィードバックメカニズムも、軍隊が長期間の任務中の兵士の健康を優先するにつれて注目を集めています。防衛調達プログラムは、スマートテキスタイルとウェアラブルエレクトロニクスに関する研究に積極的に資金を提供しており、これらの技術は、従来の部隊と特殊部隊の両方のアプリケーションで戦術的パフォーマンスを大幅に向上させると予想されています。例えば、日本の防衛力整備計画は、2023年から2027年にかけて43兆円(約3000億ドル)を投じ、スマート携行プラットフォームを含む兵士システムの近代化に多額の資金を割り当てており、技術的に強化された個人用軍事装備への世界的なトレンドを強化しています。
軽量で人間工学に基づいた設計原則の採用も進んでいます。世界中の軍隊は、超軽量複合材料、炭素繊維フレーム、高デニール合成繊維を使用したシステムを開発することで、兵士の身体的負担を軽減することにますます重点を置いています。人間工学に基づいた強化は、新世代の軍用バックパックやウェアラブル携行プラットフォームに体系的に組み込まれており、筋骨格系の損傷を軽減しています。これらの設計革新は、兵士の疲労を主要な作戦リスク要因として認識する軍の健康とウェルネスの優先事項と一致しています。ボディアーマーやタクティカルベストと互換性のある携行システムへの関心の高まりは、高強度作戦に適したスリムプロファイル設計の開発をさらに加速させています。進化する軍用携行システム市場のトレンドは、軽量で人間工学に基づいたソリューションが歩兵および特殊作戦の調達を支配する未来を示唆しています。例えば、韓国は2024年から2028年にかけて735億ドルを防衛費に投資する計画で、包括的な軍事能力強化プログラムの一環として、近代化された携行プラットフォームを含む先進的な兵士システムの調達を増やしています。
世界的な防衛費の増加と近代化プログラムも市場を牽引しています。複数の地域で防衛予算が増加しており、先進的な軍用携行システムに対する一貫した需要が拡大しています。世界中の政府は、兵士装備のアップグレードを戦略的優先事項として含む軍事近代化プログラムに記録的な割り当てを行っています。アジア太平洋、中東、ヨーロッパの国々は、非対称戦争、国境紛争、テロ対策作戦を特徴とする進化する安全保障環境に対応して、年間防衛予算を大幅に増やしています。防衛費が増加するにつれて、調達機関は多様な任務要件に対応できるモジュール式で技術的に先進的な携行システムに対してより多くの注文を出しています。軍用携行システム市場の見通しは、確立された長期的な調達フレームワークによって支えられ、引き続き良好です。
世界の軍事用携行システム市場は、地政学的緊張の高まりと軍事費の増加により、大幅な成長を遂げています。特に、歩兵装備の近代化と兵士の携行能力向上への注力が市場を牽引しています。
市場はタイプ別と構成別に分析されています。タイプ別では、バックパック型携行システムが市場シェアの60%を占めています。これは、武器、食料、医療品、通信機器などの大量の装備を長距離にわたって運搬できる能力と、MOLLEアタッチメントシステム、ハイドレーションブラダー対応、人間工学に基づいたサスペンションフレームなどの進化によるものです。長距離パトロール、兵站支援、人道支援活動において、兵士の機動性を維持しつつ重い荷物を運搬できるため、好まれています。
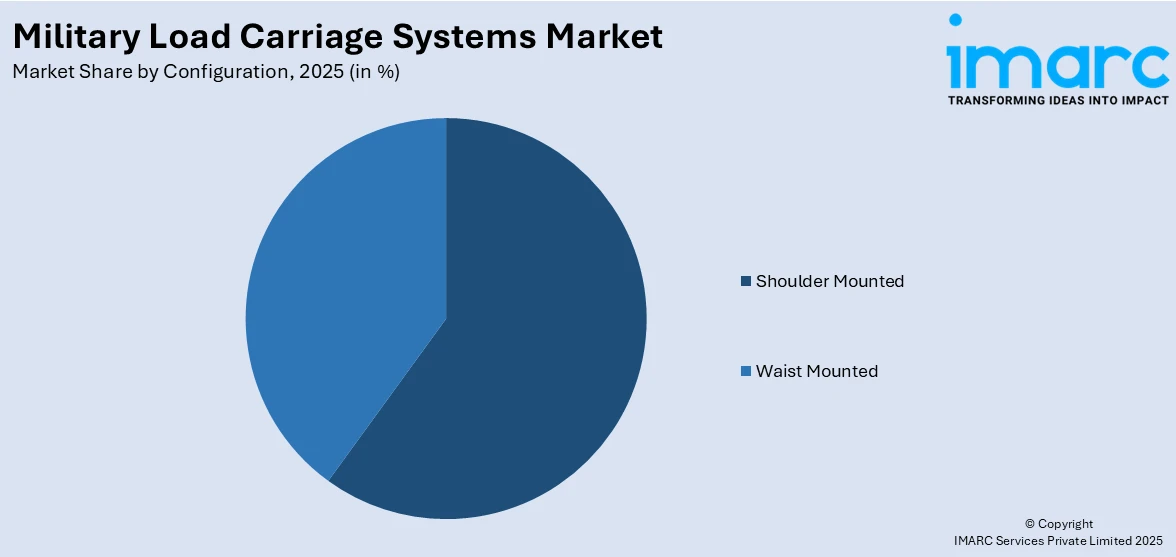
構成別では、肩掛け型携行システムが市場の55%を占め、優位に立っています。これらのシステムは、荷重を肩と上半身に分散させることで、腰への過度な負担を軽減し、下半身の機動性を維持しながら重い装備を運搬できます。MOLLE統合型タクティカルベストやプレートキャリア、モジュラーハーネスの普及により、製品ポートフォリオが拡大し、近接戦闘から長距離歩兵パトロールまで多様な任務に対応しています。
地域別では、アジア太平洋地域が市場シェアの30%を占め、主導的な地位にあります。南シナ海やインド太平洋地域における地政学的緊張の高まりが、各国政府の防衛費増額と歩兵近代化プログラムを加速させています。中国、インド、日本、韓国、オーストラリアなどの国々が、地上部隊の機動性と作戦効率を高めるための兵士近代化イニシアチブの一環として、先進的な携行システムを積極的に調達しています。インドや韓国では国内防衛製造基盤が拡大しており、外国サプライヤーへの依存を減らし、近代化された携行装備の調達サイクルを短縮しています。インドネシアは、地上部隊の防衛能力強化プログラムの一環として、1250億ドルの軍事近代化計画を発表しており、先進的な兵士システムと携行装備の調達が含まれています。
米国市場は、多額の防衛予算、兵士近代化への長年のコミットメント、高度に発達した国内防衛産業基盤によって牽引されています。米陸軍の兵士致死性を含む6つの近代化優先事項は、次世代携行装備の一貫した調達と開発を保証しています。MOLLE互換システム、人間工学に基づいたサスペンションプラットフォーム、スマート対応携行ソリューションへの投資は、兵士の疲労軽減と多領域作戦における任務効率向上を重視する米軍の姿勢を反映しています。特殊作戦部隊は、最大携行能力よりも機動性とステルス性を優先する、特殊な超軽量で任務構成可能な携行システムを求めています。
欧州市場は、NATOの相互運用性基準、加盟国全体の防衛予算の増加、兵士の福祉と人間工学への重視の組み合わせから恩恵を受けています。欧州の軍隊は、NATOの進化する能力目標に合わせるため、歩兵装備を近代化しています。ドイツ、フランス、英国、ポーランドなどの国々が、相互運用可能なモジュラー型標準化された携行プラットフォームに対する大きな需要を牽引しています。
世界の軍用携行システム市場は、軍の近代化、地政学的緊張、防衛予算の増加により、2026年から2034年にかけて堅調な成長が見込まれる。
北米市場は、米国の兵士近代化プログラムと技術革新への投資が牽引役となっている。欧州では、NATO加盟国の相互運用性重視と持続可能性への関心が高まり、統合型・多用途型システムの需要が増加。アジア太平洋地域は、日本、インド、中国の軍事近代化計画と防衛費の急増が市場を活性化させている。特に、日本の防衛力整備計画(2023-2027年、43兆円)やインドの「Future Infantry Soldier as a System」プログラムが、軽量で統合された携行ソリューションの需要を創出。ラテンアメリカでは、ブラジルやメキシコにおける国内治安対策と国境警備が近代化を推進。中東・アフリカでは、湾岸協力会議諸国を中心に、テロ対策と防衛能力強化への投資が市場を後押ししている。
競争環境は、既存の防衛請負業者と専門メーカーが政府調達契約を巡って競い合う、適度に細分化された状況にある。主要企業は、スマート技術、軽量素材、人間工学に基づいた革新技術の研究開発に積極的に投資し、差別化を図っている。また、戦略的提携や買収を通じて、特に成長著しいアジア太平洋および欧州市場での地理的範囲と技術力の拡大を目指している。モジュール性とカスタマイズ性への注力も顕著で、特定の任務や環境、兵士の身体測定に合わせた適応性の高いソリューションを提供している。サプライチェーンの回復力と現地生産能力は、国内または同盟国からの調達を優先する防衛調達規制の文脈において、重要な競争優位性として浮上している。
主要企業には、ADS Inc.、Australian Defence Apparel、CQC、Sarkar Defense Inc.、Stedfast Inc.などが挙げられる。2025年5月には、NP AerospaceとLogistik Unicorpが次世代統合兵士システムソリューションの共同開発で提携を発表した。
本レポートは、2025年を基準年とし、2020年から2025年の履歴期間と2026年から2034年の予測期間を対象に、市場の動向、課題、機会、セグメント別評価(タイプ、構成、地域別)を詳細に分析している。ステークホルダーは、ポーターのファイブフォース分析を通じて競争レベルと市場の魅力を評価し、主要企業の市場における現在の位置付けを理解できる。
1 はじめに
2 範囲と方法論
2.1 調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場推定
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 序論
4.1 概要
4.2 主要な業界トレンド
5 世界の軍用積載システム市場
5.1 市場概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 バックパック積載システム
6.1.1 市場トレンド
6.1.2 市場予測
6.2 ウェアラブル積載システム
6.2.1 市場トレンド
6.2.2 市場予測
7 構成別市場内訳
7.1 肩掛け型
7.1.1 市場トレンド
7.1.2 市場予測
7.2 腰掛け型
7.2.1 市場トレンド
7.2.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場トレンド
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場トレンド
8.1.2.2 市場予測
8.2 アジア太平洋
8.2.1 中国
8.2.1.1 市場トレンド
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場トレンド
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場トレンド
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場トレンド
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場トレンド
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場トレンド
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場トレンド
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場トレンド
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場トレンド
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場トレンド
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場トレンド
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場トレンド
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場トレンド
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場トレンド
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場トレンド
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場トレンド
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場トレンド
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場トレンド
8.5.2 国別市場内訳
8.5.3 市場予測
9 推進要因、抑制要因、機会
9.1 概要
9.2 推進要因
9.3 抑制要因
9.4 機会
10 バリューチェーン分析
11 ポーターのファイブフォース分析
11.1 概要
11.2 買い手の交渉力
11.3 サプライヤーの交渉力
11.4 競争の程度
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要プレーヤー
13.3 主要プレーヤーのプロフィール
13.3.1 ADS Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 Australian Defence Apparel (Logistik Unicorp Holdings Inc.)
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 CQC
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 Sarkar Defense Inc.
13.3.4.1 企業概要
13.3.4.2 製品ポートフォリオ
13.3.5 ステッドファスト社
13.3.5.1 企業概要
13.3.5.2 製品ポートフォリオ
これは企業の部分的なリストであり、完全なリストはレポートに記載されています。
図のリスト
図1:グローバル:軍用荷重運搬システム市場:主要な推進要因と課題
図2:グローバル:軍用荷重運搬システム市場:販売額(10億米ドル)、2020-2025年
図3:グローバル:軍用荷重運搬システム市場予測:販売額(10億米ドル)、2026-2034年
図4:グローバル:軍用荷重運搬システム市場:タイプ別内訳(%)、2025年
図5:グローバル:軍用荷重運搬システム市場:構成別内訳(%)、2025年
図6:グローバル:軍用荷重運搬システム市場:地域別内訳(%)、2025年
図7:グローバル:軍用荷重運搬システム(バックパック荷重運搬システム)市場:販売額(100万米ドル)、2020年および2025年
図8:グローバル:軍用荷重運搬システム(バックパック荷重運搬システム)市場予測:販売額(100万米ドル)、2026-2034年
図9:グローバル:軍用荷重運搬システム(ウェアラブル荷重運搬システム)市場:販売額(100万米ドル)、2020年および2025年
図10:グローバル:軍用荷重運搬システム(ウェアラブル荷重運搬システム)市場予測:販売額(100万米ドル)、2026-2034年
図11:グローバル:軍用荷重運搬システム(肩掛け型)市場:販売額(100万米ドル)、2020年および2025年
図12:グローバル:軍用荷重運搬システム(肩掛け型)市場予測:販売額(100万米ドル)、2026-2034年
図13:グローバル:軍用荷重運搬システム(腰掛け型)市場:販売額(100万米ドル)、2020年および2025年
図14:グローバル:軍用荷重運搬システム(腰掛け型)市場予測:販売額(100万米ドル)、2026-2034年
図15:北米:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図16:北米:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図17:米国:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図18:米国:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図19:カナダ:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図20:カナダ:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図21:アジア太平洋:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図22:アジア太平洋:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図23:中国:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図24:中国:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図25:日本:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図26:日本:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図27:インド:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図28:インド:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図29:韓国:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図30:韓国:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図31:オーストラリア:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図32:オーストラリア:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図33:インドネシア:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図34:インドネシア:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図35:その他:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図36:その他:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図37:ヨーロッパ:軍用荷重運搬システム市場:販売額(100万米ドル)、2020年および2025年
図38:ヨーロッパ:軍用荷重運搬システム市場予測:販売額(100万米ドル)、2026-2034年
図39:ドイツ:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図40:ドイツ:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図41:フランス:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図42:フランス:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図43:英国:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図44:英国:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図45:イタリア:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図46:イタリア:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図47:スペイン:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図48:スペイン:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図49:ロシア:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図50:ロシア:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図51:その他:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図52:その他:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図53:ラテンアメリカ:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図54:ラテンアメリカ:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図55:ブラジル:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図56:ブラジル:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図57:メキシコ:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図58:メキシコ:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図59:その他:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図60:その他:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図61:中東およびアフリカ:軍用携行システム市場:販売額(百万米ドル)、2020年および2025年
図62:中東およびアフリカ:軍用携行システム市場:国別内訳(%)、2025年
図63:中東およびアフリカ:軍用携行システム市場予測:販売額(百万米ドル)、2026年~2034年
図64:世界:軍用携行システム産業:推進要因、抑制要因、機会
図65:世界:軍用携行システム産業:バリューチェーン分析
図66:世界:軍用携行システム産業:ポーターのファイブフォース分析
ミリタリーロードキャリッジシステムとは、兵士が戦闘や訓練において装備品、弾薬、食料、水、通信機器などを効率的かつ安全に運搬するために設計された個人装備システムの総称でございます。日本語では「軍用携行システム」や「兵士用運搬システム」などと訳されます。
定義としては、単にバックパックを指すだけでなく、ベスト、ハーネス、ベルト、ポーチ、そしてそれらを統合するプラットフォーム全体を包含します。兵士の任務遂行能力を最大化し、疲労を軽減し、負傷のリスクを最小限に抑えることを目的としています。人間工学に基づいた設計が重要視され、重量配分、通気性、耐久性、そして迅速な着脱や調整機能が求められます。
主な種類としては、まず「バックパックシステム」がございます。これは、大型の遠征用から小型のデイパックまで多岐にわたります。フレームの有無、容量、コンパートメントの数、アクセス方法(トップローディング、フロントローディングなど)によって分類されます。次に「ロードベアリングベスト(LBEV)/チェストリグ」がございます。これは、弾薬、手榴弾、医療品などを素早く取り出せるよう、体の前面や側面に配置するシステムです。プレートキャリアと一体化したものも多く、防弾プレートを挿入する機能も持ち合わせています。さらに「ベルトシステム」も重要です。これは、ピストル、マガジンポーチ、ユーティリティポーチなどを腰回りに装着するもので、バックパックやベストと組み合わせて使用されます。近年では、これらの要素をモジュラー式に組み合わせる「MOLLE(Modular Lightweight Load-carrying Equipment)システム」が主流となっております。これは、PALS(Pouch Attachment Ladder System)ウェビングと呼ばれる帯状のループに様々なポーチやアクセサリーを取り付けることで、兵士が自身のニーズに合わせて自由にカスタマイズできる柔軟性の高いシステムです。
用途/アプリケーションとしては、歩兵の戦闘任務、特殊部隊の潜入・偵察任務、長距離パトロール、災害派遣、訓練演習など、あらゆる軍事作戦において不可欠でございます。特に、長時間の行動を伴う任務では、適切なロードキャリッジシステムが兵士の生存率と任務遂行能力に直結します。例えば、狙撃手は特定の弾薬や光学機器を効率的に運ぶ必要があり、衛生兵は医療品を迅速に取り出せるように設計されたシステムを必要とします。
関連技術としては、まず「素材技術」が挙げられます。軽量でありながら高い耐久性を持つナイロン(コーデュラなど)、耐水性・耐摩耗性に優れた生地、赤外線反射を抑えるIRR(Infrared Reflective)加工などが用いられます。次に「人間工学」です。兵士の体型や動きに合わせた設計、重量を均等に分散させるハーネスシステム、通気性を確保するバックパネルなどが研究されています。さらに「クイックリリースシステム」も重要です。緊急時に装備を素早く解除できる機能は、水没や負傷時に兵士の命を救うことがあります。また、「統合型システム」への進化も進んでおり、通信機器、バッテリー、ハイドレーションシステム(給水システム)などがロードキャリッジシステムに組み込まれ、兵士の負担を軽減し、効率性を高める試みがなされています。近年では、センサーや小型ドローンを搭載するためのプラットフォームとしての機能も求められるようになってきております。