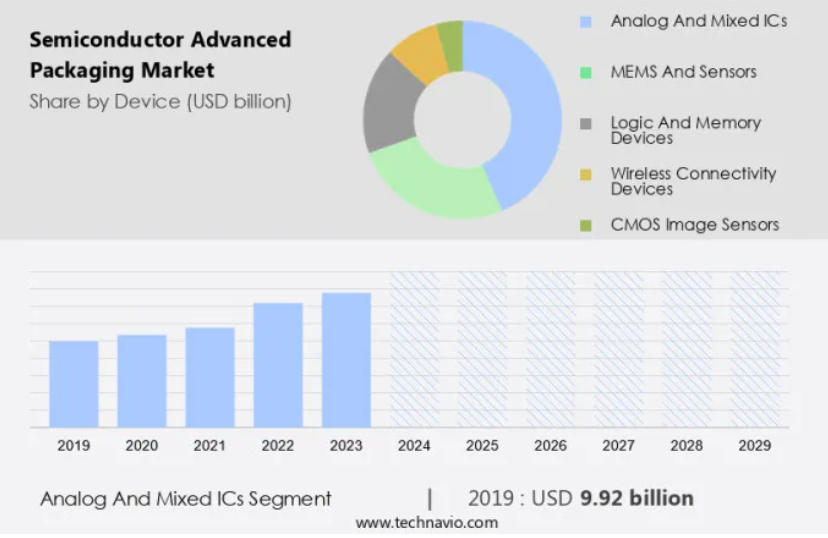
1 エグゼクティブサマリー
1.1 市場概要
エグゼクティブサマリー – 市場概要の図表
エグゼクティブサマリー – 市場概要のデータ表
エグゼクティブサマリー – 世界市場の特徴の図表
エグゼクティブサマリー – 地理的市場の図表
エグゼクティブサマリー – デバイス別市場区分の図表
エグゼクティブサマリー – 技術別市場区分の図表
エグゼクティブサマリー – 増分成長の図表
エグゼクティブサマリー – 増分成長のデータ表
エグゼクティブサマリー – 企業市場ポジショニングの図表
2 Technavio 分析
2.1 価格感度、ライフサイクル、顧客の購入かご、採用率、購入基準の分析
価格感度、ライフサイクル、顧客の購入かご、採用率、購入基準の分析
2.2 入力の重要度と差別化要因
入力の重要度と差別化要因の概要
2.3 破壊要因
破壊要因の概要
2.4 推進要因と課題の影響
2024年と2029年の推進要因と課題の影響
3 市場概観
3.1 市場エコシステム
親市場
データ表 – 親市場
3.2 市場特性
市場特性分析
3.3 バリューチェーン分析
バリューチェーン分析
4 市場規模
4.1 市場定義
市場定義に含まれる企業の製品
4.2 市場区分分析
市場区分
4.3 市場規模 2024
4.4 市場の見通し:2024年から2029年の予測
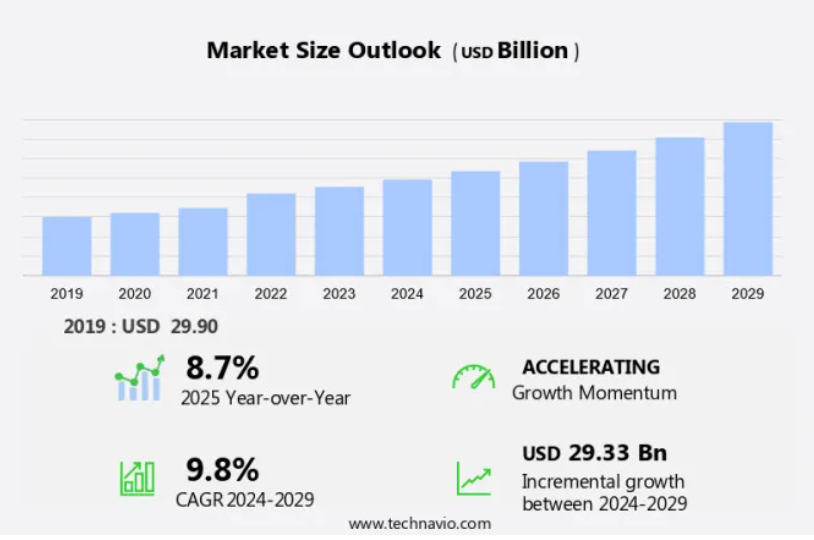
世界市場 – 市場規模および予測 2024年から2029年(10億ドル)の図表
世界市場 – 市場規模および予測 2024年から2029年(10億ドル)のデータ表
世界市場:前年比成長率 2024年から2029年(%)の図表
世界市場のデータ表:前年比成長率 2024年~2029年(%)
5 歴史的市場規模
5.1 世界半導体先進パッケージ市場 2019年~2023年
歴史的市場規模 – 世界半導体先進パッケージ市場 2019年~2023年のデータ表(10億ドル)
5.2 デバイスセグメント分析 2019年~2023年
過去の市場規模 – デバイスセグメント 2019年~2023年(10億ドル単位
5.3 テクノロジーセグメント分析 2019年~2023年
過去の市場規模 – テクノロジーセグメント 2019年~2023年(10億ドル単位
5.4 地域セグメント分析 2019年~2023年
地域セグメント分析 2019年~2023年
5.5 国別セグメント分析 2019年~2023年
地域セグメント分析 2019年~2023年
6 定性的分析
6.1 世界半導体先進パッケージ市場におけるAIの影響
7 ファイブフォース分析
7.1 ファイブフォースのまとめ
ファイブフォース分析 – 2024年と2029年の比較
7.2 買い手の交渉力
買い手の交渉力 – 2024年と2029年の主要要因の影響
7.3 売り手の交渉力
売り手の交渉力 – 2024年と2029年の主要要因の影響
7.4 新規参入の脅威
新規参入の脅威 – 2024年と2029年の主要要因の影響
7.5 代替品の脅威
代替品の脅威 – 2024年と2029年の主要要因の影響
7.6 競合の脅威
競合の脅威 – 2024年と2029年の主要要因の影響
7.7 市場動向
市場動向の図表 – ファイブフォース 2024年と2029年
8 デバイス別市場区分
8.1 市場区分
デバイスの図表 – 市場シェア 2024年~2029年(%)
デバイスのデータ表 – 市場シェア 2024年~2029年(%)
8.2 デバイス別比較
デバイス別の図表 – 比較
デバイス別比較データ表
8.3 アナログおよびミックスドIC – 市場規模および予測 2024年~2029年
アナログおよびミックスドIC – 市場規模および予測 2024年~2029年(10億ドル)
アナログおよびミックスドIC – 市場規模および予測 2024年~2029年(10億ドル)
アナログおよび混合IC – 2024年から2029年の前年比成長率(%)に関する図表
アナログおよび混合IC – 2024年から2029年の前年比成長率(%)に関するデータ表
8.4 MEMSおよびセンサ – 市場規模および予測 2024年から2029年
MEMSおよびセンサに関する図表 – 市場規模・予測 2024年~2029年(10億ドル
MEMSおよびセンサに関するデータ表 – 市場規模・予測 2024年~2029年(10億ドル
MEMSおよびセンサに関する図表 – 前年比成長率 2024年~2029年(%)
MEMSおよびセンサーに関するデータ表 – 前年比成長率 2024年~2029年(%)
8.5 ロジックおよびメモリデバイス – 市場規模および予測 2024年~2029年
ロジックおよびメモリデバイスに関する図表 – 市場規模および予測 2024年~2029年(10億ドル)
ロジックおよびメモリデバイスに関するデータ表 – 市場規模および予測 2024年~2029年(10億ドル)
ロジックおよびメモリデバイスに関する図表 – 2024年から2029年の前年比成長率(%)
ロジックおよびメモリデバイスに関するデータ表 – 2024年から2029年の前年比成長率(%)
8.6 ワイヤレス接続デバイス – 市場規模および予測 2024年から2029年
ワイヤレス接続デバイスに関する図表 – 市場規模および予測 2024年から2029年(10億ドル単位)
ワイヤレス接続機器 – 市場規模・予測 2024年~2029年(10億ドル)に関するデータ表
ワイヤレス接続機器 – 前年比成長率 2024年~2029年(%)に関するグラフ
ワイヤレス接続機器 – 前年比成長率 2024年~2029年(%)に関するデータ表
8.7 CMOSイメージセンサー – 市場規模・予測 2024年~2029年
CMOSイメージセンサーに関する図表 – 市場規模・予測 2024年~2029年(10億ドル)
CMOSイメージセンサーに関するデータ表 – 市場規模・予測 2024年~2029年(10億ドル)
CMOSイメージセンサーに関する図表 – 前年比成長率 2024年~2029年(%)
CMOSイメージセンサに関するデータ表 – 対前年成長率 2024年~2029年(%)
8.8 デバイス別市場機会
デバイス別市場機会(10億ドル)
デバイス別市場機会に関するデータ表(10億ドル)
9 技術別市場区分
9.1 市場区分
技術に関する図表 – 市場シェア 2024年~2029年(%)
技術別データ表 – 市場シェア 2024年~2029年(%)
9.2 技術別比較
技術別比較チャート
技術別比較データ表
9.3 フリップチップ – 市場規模および予測 2024年~2029年
フリップチップ – 市場規模および予測 2024年~2029年(10億ドル)チャート
フリップチップのデータ表 – 市場規模・予測 2024年~2029年 ($ billion)
フリップチップのグラフ – 前年比成長率 2024年~2029年 (%)
フリップチップのデータ表 – 前年比成長率 2024年~2029年 (%)
9.4 FI WLP – 市場規模・予測 2024年~2029年
FI WLP – 市場規模および予測 2024年~2029年(10億ドル)の図表
FI WLP – 市場規模および予測 2024年~2029年(10億ドル)のデータ表
FI WLP – 前年比成長率 2024年~2029年(%)の図表
FI WLP – 前年比成長率 2024年~2029年(%)のデータ表
2.5D/3D – 市場規模および予測 2024年~2029年
2.5D/3Dに関する図表 – 市場規模および予測 2024年~2029年(10億ドル単位
2.5D/3Dに関するデータ表 – 市場規模および予測 2024年~2029年(10億ドル単位
2.5D/3D – 2024年から2029年の前年比成長率(%)に関する図表
2.5D/3D – 2024年から2029年の前年比成長率(%)に関するデータ表
9.6 FO WLP – 市場規模および予測 2024年から2029年
FO WLP – 市場規模および予測 2024年~2029年 ($ billion)
FO WLP – 市場規模および予測 2024年~2029年 ($ billion)
FO WLP – 前年比成長率 2024年~2029年 (%)
FO WLP – 前年比成長率 2024年~2029年 (%)
9.7 技術別市場機会
技術別市場機会(10億ドル単位)
技術別市場機会(10億ドル単位)に関するデータ表
10 顧客の状況
10.1 顧客の状況の概要
価格感度、ライフサイクル、顧客の購入かご、採用率、購入基準の分析
11 地理的状況
11.1 地理的セグメント
地域別市場シェアに関する図表(2024年~2029年)(%)
地域別市場シェアに関するデータ表 2024年~2029年(%)
11.2 地域比較
地域比較に関する図表
地域比較に関するデータ表
11.3 APAC – 市場規模および予測 2024年~2029年
APAC – 市場規模および予測 2024年~2029年(10億ドル)に関する図表
データテーブル:APAC – 市場規模および予測 2024年~2029年 ($ billion)
グラフ:APAC – 前年比成長率 2024年~2029年 (%)
データテーブル:APAC – 前年比成長率 2024年~2029年 (%)
11.4 北米 – 市場規模および予測 2024年~2029年
北米に関する図表 – 市場規模・予測 2024年~2029年(10億ドル)
北米に関するデータ表 – 市場規模・予測 2024年~2029年(10億ドル)
北米に関する図表 – 前年比成長率 2024年~2029年(%)
北米に関するデータ表 – 前年比成長率 2024年~2029年(%)
11.5 ヨーロッパ – 市場規模および予測 2024年~2029年
ヨーロッパに関する図表 – 市場規模および予測 2024年~2029年 ($ billion)
ヨーロッパに関するデータ表 – 市場規模および予測 2024年~2029年 ($ billion)
ヨーロッパに関する図表 – 前年比成長率 2024年~2029年 (%)
欧州に関するデータ表 – 前年比成長率 2024年~2029年(%)
11.6 南米 – 市場規模および予測 2024年~2029年
南米に関する図表 – 市場規模および予測 2024年~2029年(10億ドル)
南米に関するデータ表 – 市場規模および予測 2024年~2029年(10億ドル)
南米に関する図表 – 2024年から2029年までの前年比成長率(%)
南米に関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.7 中東およびアフリカ – 市場規模および予測 2024年から2029年
中東およびアフリカに関する図表 – 市場規模および予測 2024年から2029年(10億ドル)
中東およびアフリカに関するデータ表 – 市場規模および予測 2024年~2029年 ($ billion)
中東およびアフリカに関するチャート – 前年比成長率 2024年~2029年 (%)
中東およびアフリカに関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.8 米国 – 市場規模および予測 2024年~2029年
米国に関する図表 – 市場規模・予測 2024年~2029年(10億米ドル)
米国に関するデータ表 – 市場規模・予測 2024年~2029年(10億米ドル)
米国に関する図表 – 前年比成長率 2024年~2029年(%)
米国に関するデータ表 – 前年比成長率 2024年~2029年(%)
11.9 日本 – 市場規模および予測 2024年から2029年
日本に関する図表 – 市場規模および予測 2024年から2029年 ($ billion)
日本に関するデータ表 – 市場規模および予測 2024年から2029年 ($ billion)
日本に関する図表 – 前年比成長率 2024年から2029年 (%)
日本のデータ表 – 前年比成長率 2024年~2029年(%)
11.10 中国 – 市場規模および予測 2024年~2029年
中国の図表 – 市場規模および予測 2024年~2029年(10億ドル)
中国のデータ表 – 市場規模および予測 2024年~2029年(10億ドル)
中国に関する図表 – 2024年から2029年の前年比成長率(%)
中国に関するデータ表 – 2024年から2029年の前年比成長率(%)
11.11 ドイツ – 市場規模および予測 2024年から2029年
ドイツに関する図表 – 市場規模および予測 2024年から2029年(10億ドル単位)
ドイツに関するデータ表 – 市場規模および予測 2024年から2029年 ($ billion)
ドイツに関するチャート – 前年比成長率 2024年から2029年 (%)
ドイツに関するデータ表 – 前年比成長率 2024年から2029年 (%)
11.12 フランス – 市場規模および予測 2024年から2029年
フランスに関する図表 – 市場規模・予測 2024年~2029年 ($ billion)
フランスに関するデータ表 – 市場規模・予測 2024年~2029年 ($ billion)
フランスに関する図表 – 前年比成長率 2024年~2029年 (%)
フランスに関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.13 インド – 市場規模および予測 2024年から2029年
インドに関する図表 – 市場規模および予測 2024年から2029年(10億ドル単位
インドに関するデータ表 – 市場規模および予測 2024年から2029年(10億ドル単位
インドに関する図表 – 前年比成長率 2024年から2029年(%)
インドに関するデータ表 – 前年比成長率 2024年から2029年(%)
11.14 カナダ – 市場規模および予測 2024年から2029年
カナダに関する図表 – 市場規模および予測 2024年から2029年(10億米ドル)
カナダに関するデータ表 – 市場規模および予測 2024年から2029年(10億米ドル)
カナダに関する図表 – 2024年から2029年までの前年比成長率(%)
カナダに関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.15 ブラジル – 市場規模および予測 2024年から2029年
ブラジルに関する図表 – 市場規模および予測 2024年から2029年(10億ドル単位)
ブラジルに関するデータ表 – 市場規模および予測 2024年から2029年 ($ billion)
ブラジルに関するチャート – 前年比成長率 2024年から2029年 (%)
ブラジルに関するデータ表 – 前年比成長率 2024年から2029年 (%)
11.16 英国 – 市場規模および予測 2024年から2029年
英国に関する図表 – 市場規模・予測 2024年~2029年 ($ billion)
英国に関するデータ表 – 市場規模・予測 2024年~2029年 ($ billion)
英国に関する図表 – 前年比成長率 2024年~2029年 (%)
英国に関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.17 スペイン – 市場規模および予測 2024年から2029年
スペインに関する図表 – 市場規模および予測 2024年から2029年 ($ billion)
スペインに関するデータ表 – 市場規模および予測 2024年から2029年 ($ billion)
スペインに関する図表 – 前年比成長率 2024年から2029年 (%)
スペインに関するデータテーブル – 前年比成長率 2024年~2029年(%)
11.18 地域別の市場機会
地域別の市場機会(10億ドル単位)
地域別の市場機会に関するデータテーブル(10億ドル単位)
12 推進要因、課題、機会/阻害要因
12.1 市場推進要因
12.2 市場課題
12.3 推進要因と課題の影響
2024年と2029年の推進要因と課題の影響
12.4 市場機会/制約
13 競合状況
13.1 概要
13.2 競合状況
入力と差別化要因の重大性に関する概要
13.3 競合状況の混乱
混乱要因に関する概要
13.4 業界リスク
主要リスクがビジネスに与える影響
14 競合分析
| ※参考情報 半導体先進パッケージングは、集積回路(IC)や半導体デバイスを外部に接続し、機能を持たせるための技術です。従来のパッケージング技術に比べて、より高密度、高速、高機能を実現することが求められています。これにより、デバイスの性能向上や大きなデータ処理能力が求められる現代の電子機器に対応しています。 半導体先進パッケージングの種類としては、まず「システム・イン・パッケージ(SiP)」があります。これは、複数の半導体チップを一つのパッケージ内に統合する技術で、スペースの省力化が可能です。それにより、携帯電話やIoTデバイスなど小型の電子機器に適しています。また、各チップが異なる機能を持つため、全体としての機能性が向上します。 次に、「ファンアウトパッケージング」があります。ファンアウトとは、チップの外側に配線を広げる技術で、従来のチップパッケージの限界を超える配線密度を実現します。この方法により、信号の伝達速度が向上し、熱管理も容易になります。ファンアウトパッケージングは、特に高性能なプロセッサやメモリの製品に多く使用され、データセンターやゲーム機器など高い性能が求められる機器に適しています。 「3Dパッケージング」も重要な先進技術の一つです。この技術は、複数のチップを垂直方向に積み重ねて接続することで、フットプリントを小さくしながら高性能を実現します。この方式は、データの伝達距離が短くなるため、高速なインターフェースを提供できます。3Dパッケージングは、特にグラフィックス処理装置(GPU)やハイパフォーマンスコンピューティング(HPC)に利用されることが多いです。 さらに、「ウェハーレベルパッケージング(WLP)」も注目されています。この技術では、ウェハーの状態でパッケージングを行うため、生産効率の向上とコスト削減が可能となります。ウェハーレベルでの処理は、短いサイクルタイムで製品を製造できるため、特に大規模生産に適しています。小型化されるトランジスタによって、よりコンパクトで高性能なデバイスが実現されます。 用途としては、スマートフォン、タブレット、コンピュータ、車載機器など多岐にわたります。特に、IoT関連製品や自動運転技術の進展に伴い、半導体の高集積化が求められています。これにより、次世代の通信網(5Gや6G)の実現にも寄与しています。高性能なデータ処理ができるチップが求められる分野では、先進パッケージング技術が活用されています。 関連技術としては、熱管理技術や高周波設計技術が挙げられます。半導体デバイスは高密度で配置されるため、発熱の問題が常につきまといます。それに対処するために、冷却技術や放熱材料の研究が進められています。また、高周波伝送技術も重要で、高速データ伝送を可能にするためのインターフェース設計が重視されています。これにより、データの伝達効率が向上し、システム全体の性能が向上します。 半導体先進パッケージングの発展は、電子機器の進化において非常に重要な役割を果たしています。今後も、ますます進化する技術とともに、より高性能で効率的なデバイスが求められることは間違いありません。これにより、私たちの生活はますます便利で快適なものとなるでしょう。半導体技術の進展を背景に、先進パッケージング技術も引き続き進化し、さまざまな産業に貢献していくことが期待されています。 |
❖ 免責事項 ❖
http://www.globalresearch.jp/disclaimer